Capitalizar sin despojar
Los aumentos de capital pueden financiar empresas o diluir minorías. Examinamos preferencia, valoración, primas de emisión, aportaciones futuras y acciones judiciales para preservar derechos societarios y prevenir abusos patrimoniales injustificados.
El aumento de capital: entre el financiamiento y el conflicto societario
El aumento de capital constituye uno de los mecanismos ordinarios mediante los cuales una sociedad mercantil obtiene recursos para financiar sus operaciones, reducir endeudamiento, desarrollar proyectos o fortalecer su posición patrimonial. Su finalidad económica es legítima: incorporar nuevas aportaciones a cambio de la emisión de acciones o del incremento del capital social.
Sin embargo, cuando existe una distribución desigual del poder entre accionistas, la misma operación puede convertirse en un instrumento de presión contra las minorías. La emisión de nuevas acciones modifica las proporciones de participación y puede alterar tanto los derechos económicos como la capacidad de intervención en las decisiones corporativas.
La Ley General de Sociedades Mercantiles (LGSM) reconoce la posibilidad de aumentar el capital social en su artículo 9, sujetándola a los requisitos legales correspondientes. En la sociedad anónima de capital fijo, el artículo 182, fracción III, reserva el aumento de capital a la asamblea general extraordinaria.
En las sociedades de capital variable, los artículos 213 y 216 permiten una mayor flexibilidad para realizar aumentos y disminuciones de la parte variable, conforme a las condiciones estatutarias y mediante su inscripción en el libro de registro correspondiente. La flexibilidad, sin embargo, no equivale a discrecionalidad absoluta. Las decisiones deben respetar los derechos de los accionistas, las disposiciones legales y las reglas previstas en los estatutos.
La dilución no siempre es ilícita
La dilución accionaria ocurre cuando aumenta el número de acciones representativas del capital y un accionista no participa proporcionalmente en la nueva emisión. Supongamos que una sociedad tiene 1,000 acciones y que un accionista minoritario posee 250, su participación inicial es del 25%. Si la empresa emite 500 acciones adicionales, suscritas íntegramente por otros accionistas, el minoritario conservará sus 250 títulos, pero su participación disminuirá al 16.67 %.
Esta reducción no constituye, por sí misma, una conducta ilícita. Puede ser consecuencia de una necesidad auténtica de financiamiento y de la decisión del accionista de no aportar recursos adicionales. El problema aparece cuando la emisión se estructura con la finalidad de excluir a determinados socios, impedirles participar o transferir valor económico a quienes controlan la asamblea. Por lo que, el análisis jurídico no debe limitarse a verificar que el aumento fue aprobado formalmente. También debe examinar sus condiciones económicas, su justificación y el respeto a los derechos de los accionistas.
El derecho de preferencia como primera garantía
El artículo 132 de la LGSM establece que los accionistas tienen derecho preferente para suscribir las acciones emitidas con motivo de un aumento de capital, en proporción al número de títulos que posean. La disposición señala que este derecho debe ejercerse dentro de los quince días siguientes a la publicación del acuerdo de aumento de capital en el sistema electrónico establecido por la Secretaría de Economía.
La preferencia permite que cada accionista conserve su porcentaje de participación si aporta los recursos correspondientes a la nueva emisión. En el ejemplo anterior, el socio que posee el 25% tendría derecho, bajo el régimen ordinario, a suscribir 125 de las 500 nuevas acciones, con lo cual conservaría su proporción accionaria.
Este mecanismo constituye una garantía esencial frente a decisiones adoptadas por la mayoría. No obstante, su efectividad depende de que el accionista conozca oportunamente la emisión, disponga de información suficiente y pueda ejercer su derecho dentro del plazo legal. La publicación no debe confundirse con una simple comunicación informal entre socios. Su cumplimiento debe verificarse conforme al régimen legal y estatutario aplicable.
El límite económico del derecho de preferencia
Aunque el derecho de preferencia protege la proporción accionaria, no resuelve todas las situaciones de desigualdad. Un accionista puede tener derecho a suscribir nuevas acciones y, aun así, carecer de liquidez suficiente para participar. En ese supuesto, su porcentaje disminuirá aunque la sociedad haya respetado formalmente la ley.
La situación se vuelve especialmente delicada cuando la mayoría aprueba aumentos sucesivos, exige aportaciones elevadas en periodos breves o establece condiciones económicas que favorecen a determinados accionistas. Estas circunstancias no convierten automáticamente el acuerdo en inválido. Sin embargo, pueden adquirir relevancia cuando existen elementos que permiten identificar un ejercicio abusivo del poder societario.
El análisis debe distinguir entre una necesidad real de capitalización y una estrategia dirigida a debilitar deliberadamente la posición del minoritario. La legalidad formal del acuerdo constituye un requisito indispensable, pero no agota el examen de sus efectos patrimoniales.
El precio de suscripción y la prima de emisión
Uno de los aspectos más importantes de una capitalización es el precio al que se emiten las nuevas acciones. El valor nominal representa una referencia jurídica del capital, pero no necesariamente coincide con el valor económico de la empresa. Una sociedad puede haber acumulado utilidades, desarrollado activos intangibles o incrementado considerablemente su valor desde su constitución.
Si las nuevas acciones se emiten exclusivamente a valor nominal cuando el valor económico por acción es significativamente superior, quienes suscriben podrían obtener una ventaja patrimonial a costa de quienes no participan. La prima en emisión de acciones permite reconocer cantidades adicionales al valor nominal, de acuerdo con la valoración y las condiciones de la operación.
Su utilización puede contribuir a evitar transferencias injustificadas de valor, particularmente cuando ingresan nuevos inversionistas o cuando determinados accionistas no participan en el aumento. No obstante, la prima no constituye una exigencia automática para todos los aumentos de capital. Su conveniencia depende de las circunstancias económicas, los estatutos y los acuerdos adoptados. Lo relevante es que el precio tenga una justificación razonable y que la operación no encubra una ventaja patrimonial indebida.
La pérdida de derechos de minoría
La dilución puede tener consecuencias que exceden la reducción porcentual. El artículo 144 de la LGSM reconoce a la minoría que represente el 25% del capital social el derecho a nombrar cuando menos un consejero cuando la administración esté integrada por tres o más miembros.
Asimismo, el artículo 201 permite a los accionistas que representen el 25% del capital social oponerse judicialmente a determinadas resoluciones de asamblea, siempre que cumplan los requisitos legales. Por tanto, una disminución del 25 % al 16.67 % puede ocasionar la pérdida de la posibilidad de ejercer individualmente estos derechos, sin perjuicio de que el accionista pueda reunir el porcentaje requerido junto con otros socios.
La dilución puede afectar también otros umbrales legales o estatutarios relacionados con convocatorias, aplazamiento de votaciones y acciones de responsabilidad. Esto demuestra que el aumento de capital no sólo redistribuye beneficios económicos: también puede modificar la estructura de poder dentro de la sociedad.
La oposición judicial a los acuerdos de asamblea
El artículo 201 de la LGSM establece una vía específica para impugnar resoluciones de asambleas generales. La oposición requiere que los accionistas demandantes representen al menos el 25 % del capital social, que no hayan asistido a la asamblea o hayan votado en contra y que presenten su demanda dentro de los quince días siguientes a la clausura de la asamblea.
También deben identificar la disposición legal o estatutaria infringida y expresar el concepto de violación. El artículo 202 permite solicitar la suspensión de la ejecución del acuerdo impugnado, siempre que se otorgue la garantía suficiente en los términos establecidos por la ley.
Esta posibilidad puede resultar particularmente importante cuando la ejecución del aumento produciría efectos difíciles de revertir. Sin embargo, la oposición no debe confundirse con cualquier acción de nulidad societaria. Cada vía tiene presupuestos, legitimación y consecuencias propias, por lo que su procedencia exige analizar el vicio concreto del acuerdo. Además, la rapidez resulta determinante: el plazo legal de oposición es breve y no debe suponerse que una negociación informal entre accionistas lo suspende.
La nulidad y el abuso del derecho
Cuando un aumento se aprueba sin respetar requisitos legales esenciales, puede ser necesario examinar la procedencia de acciones de nulidad o de otras pretensiones societarias. Entre los posibles motivos de controversia se encuentran irregularidades de convocatoria, ausencia de quórum, incumplimiento de las formalidades estatutarias o vulneración del derecho de preferencia.
También pueden existir situaciones en las que el acuerdo sea formalmente regular, pero se alegue que la mayoría utilizó sus facultades exclusivamente para perjudicar al minoritario. El artículo 1912 del Código Civil Federal contempla responsabilidad por el ejercicio de un derecho cuando se demuestra que se utilizó únicamente con la finalidad de causar daño, sin utilidad para su titular.
Su aplicación a una controversia societaria requiere justificar la procedencia de las normas civiles y acreditar los elementos correspondientes. No basta con demostrar que el minoritario sufrió una disminución patrimonial. Debe establecerse el fundamento jurídico de la pretensión y la conducta abusiva atribuida a quienes intervinieron.
La SAPI y la flexibilidad del derecho de preferencia
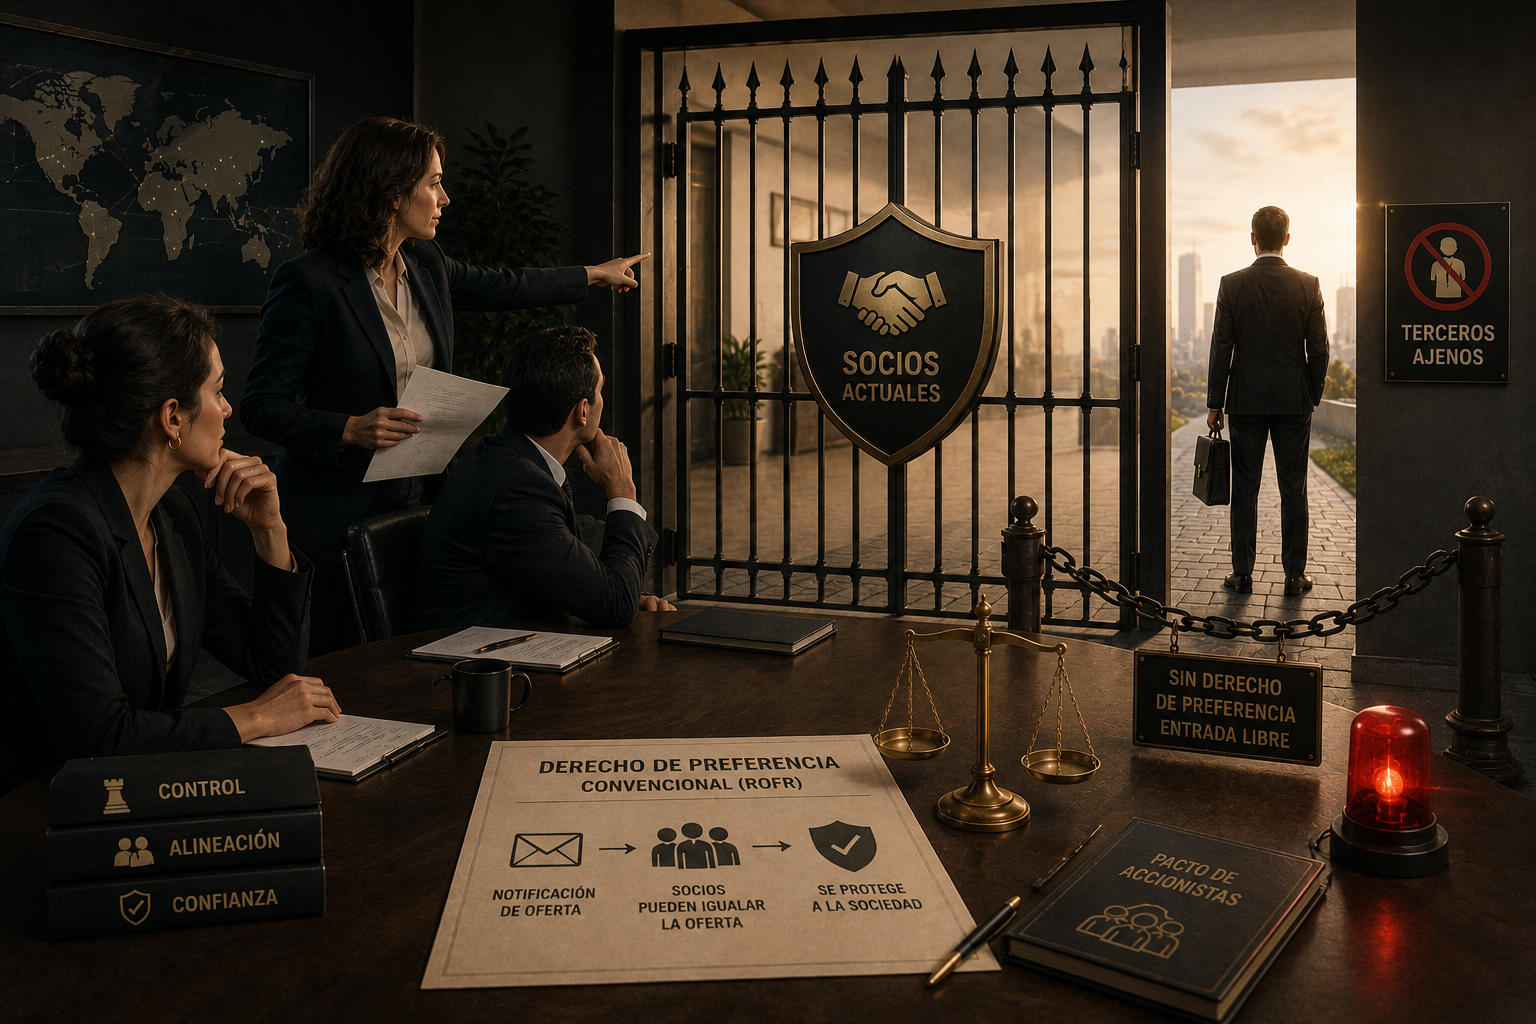
El régimen de la sociedad anónima promotora de inversión (SAPI) ofrece mayores posibilidades de configuración estatutaria. El artículo 13, fracción V, de la Ley del Mercado de Valores permite que sus estatutos amplíen, limiten o nieguen el derecho de suscripción preferente previsto en el artículo 132 de la LGSM.
Esta facultad puede facilitar rondas de inversión, emisiones destinadas a determinados inversionistas o mecanismos de financiamiento acordados previamente. Sin embargo, también incrementa la importancia de negociar adecuadamente las protecciones de los accionistas.
Una SAPI puede establecer derechos de veto, mecanismos antidilución, reglas de valoración y autorizaciones especiales para determinadas emisiones, siempre dentro de los límites legales. El artículo 16, fracción V, permite además ejercer oposición judicial a determinados acuerdos de asamblea con el 20 % del capital social, bajo las condiciones previstas por la propia ley.
Por tanto, el régimen SAPI ofrece flexibilidad, pero también instrumentos específicos de protección minoritaria. La conveniencia de cada cláusula debe valorarse antes de que surja el conflicto, porque renegociarla cuando la mayoría ya controla la decisión puede resultar considerablemente más difícil.
Aportaciones para futuros aumentos de capital
Una práctica frecuente consiste en que uno o varios accionistas entreguen recursos a la sociedad bajo el concepto de aportaciones para futuros aumentos de capital, conocidas como AFAC. Estas cantidades permiten obtener financiamiento inmediato mientras se prepara una capitalización posterior. Sin embargo, la aportación no se convierte automáticamente en capital social ni genera por sí misma nuevas acciones.
La ausencia de reglas claras puede producir controversias sobre la obligación de capitalizar, el número de acciones que corresponderán al aportante, la posibilidad de exigir devolución y el precio al que se realizará la conversión. El problema se intensifica cuando sólo el accionista mayoritario efectúa aportaciones y posteriormente pretende capitalizarlas mediante una emisión que reduzca significativamente la participación de los demás socios.
En tales circunstancias, la operación debe analizarse considerando tanto los acuerdos que originaron la aportación como los derechos existentes al momento de aprobar el aumento. La denominación contable no puede sustituir los actos corporativos necesarios para modificar formalmente el capital social.
El tratamiento contable conforme a la NIF C-11
La Norma de Información Financiera C-11, Capital contable, establece condiciones específicas para reconocer las aportaciones para futuros aumentos de capital dentro del capital contribuido. Entre ellas se encuentran la existencia de una resolución de asamblea que establezca su futura capitalización, la determinación de un número fijo de acciones a cambio de un importe fijo, la ausencia de un rendimiento fijo mientras se capitalizan y su reconocimiento en la moneda funcional de la entidad.
También resulta esencial que no se permita su devolución antes de la capitalización. Cuando estas condiciones no se cumplen, las aportaciones deben presentarse contablemente como pasivo. La clasificación contable tiene consecuencias importantes para la interpretación de los estados financieros, pero no sustituye el análisis jurídico de los derechos y obligaciones asumidos.
Debe distinguirse entre capital contable, capital social formalmente emitido y cantidades entregadas sujetas a capitalización futura. Confundir estas categorías puede provocar errores de presentación financiera, controversias entre accionistas y cuestionamientos fiscales.
Las implicaciones fiscales de las aportaciones
La Ley del Impuesto sobre la Renta (LISR) establece obligaciones específicas respecto de determinadas cantidades recibidas en efectivo. El artículo 76, fracción XVI, obliga a las personas morales comprendidas en su ámbito a informar al SAT los préstamos, aportaciones para futuros aumentos de capital y aumentos de capital recibidos en efectivo, en moneda nacional o extranjera, cuando sean superiores a $600,000, dentro de los quince días posteriores a su recepción.
El artículo 18, fracción XI, contempla consecuencias en materia de ingresos acumulables cuando no se cumple esa obligación informativa. Es importante precisar que la obligación señalada se refiere a las cantidades recibidas en efectivo, en los términos de la disposición, y no debe extenderse indistintamente a toda aportación realizada mediante transferencia bancaria.
No obstante, cualquiera que sea el medio de pago, la empresa debe conservar documentación suficiente para acreditar el origen, naturaleza y destino de los recursos. La formalización societaria y la consistencia contable resultan indispensables para evitar que una aportación genuina sea cuestionada por falta de soporte.
Reflexión jurídica: la mayoría administra, pero no es propietaria de los derechos ajenos
La posibilidad de aprobar aumentos de capital constituye una facultad legítima de los órganos societarios. Sin embargo, el poder de decisión de la mayoría no equivale a un derecho ilimitado para modificar arbitrariamente la posición patrimonial de los demás accionistas. Una empresa necesita mecanismos para obtener financiamiento y adaptarse a nuevas condiciones económicas. Al mismo tiempo, los inversionistas requieren certeza sobre las reglas bajo las cuales su participación puede modificarse.
El equilibrio se encuentra en la transparencia, el respeto a los procedimientos, la valoración razonable y la documentación de las necesidades financieras. Un aumento de capital que responde a un proyecto verificable y ofrece condiciones proporcionales puede justificar una dilución legítima. En cambio, una emisión diseñada para excluir a un socio o trasladar injustificadamente valor económico plantea cuestionamientos sobre el ejercicio de las facultades societarias. La controversia no se resuelve únicamente contando acciones. También exige examinar el propósito económico de la operación y sus consecuencias jurídicas.
Conclusión: capitalizar sin destruir la confianza societaria
Los aumentos de capital son instrumentos indispensables para el crecimiento empresarial, pero su utilización requiere observar tanto las formalidades legales como los derechos de los accionistas. El derecho de preferencia del artículo 132 de la LGSM constituye la principal protección frente a la dilución proporcional. Sin embargo, su eficacia patrimonial depende también de condiciones razonables de suscripción y de una valoración adecuada.
Las aportaciones para futuros aumentos de capital deben documentarse con precisión para evitar incertidumbre sobre su naturaleza, capitalización y efectos fiscales. Para la mayoría, la mejor defensa de un aumento consiste en acreditar su necesidad económica y la corrección de sus condiciones. Para el minoritario, la protección comienza con estatutos bien diseñados, información suficiente y una reacción oportuna ante acuerdos cuestionables.
La legitimidad de una capitalización no se mide únicamente por los recursos que ingresan a la sociedad, sino también por la manera en que preserva el equilibrio jurídico entre quienes han contribuido a construir su patrimonio.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo