Analizando la exención de ISR en los ingresos por derechos de autor
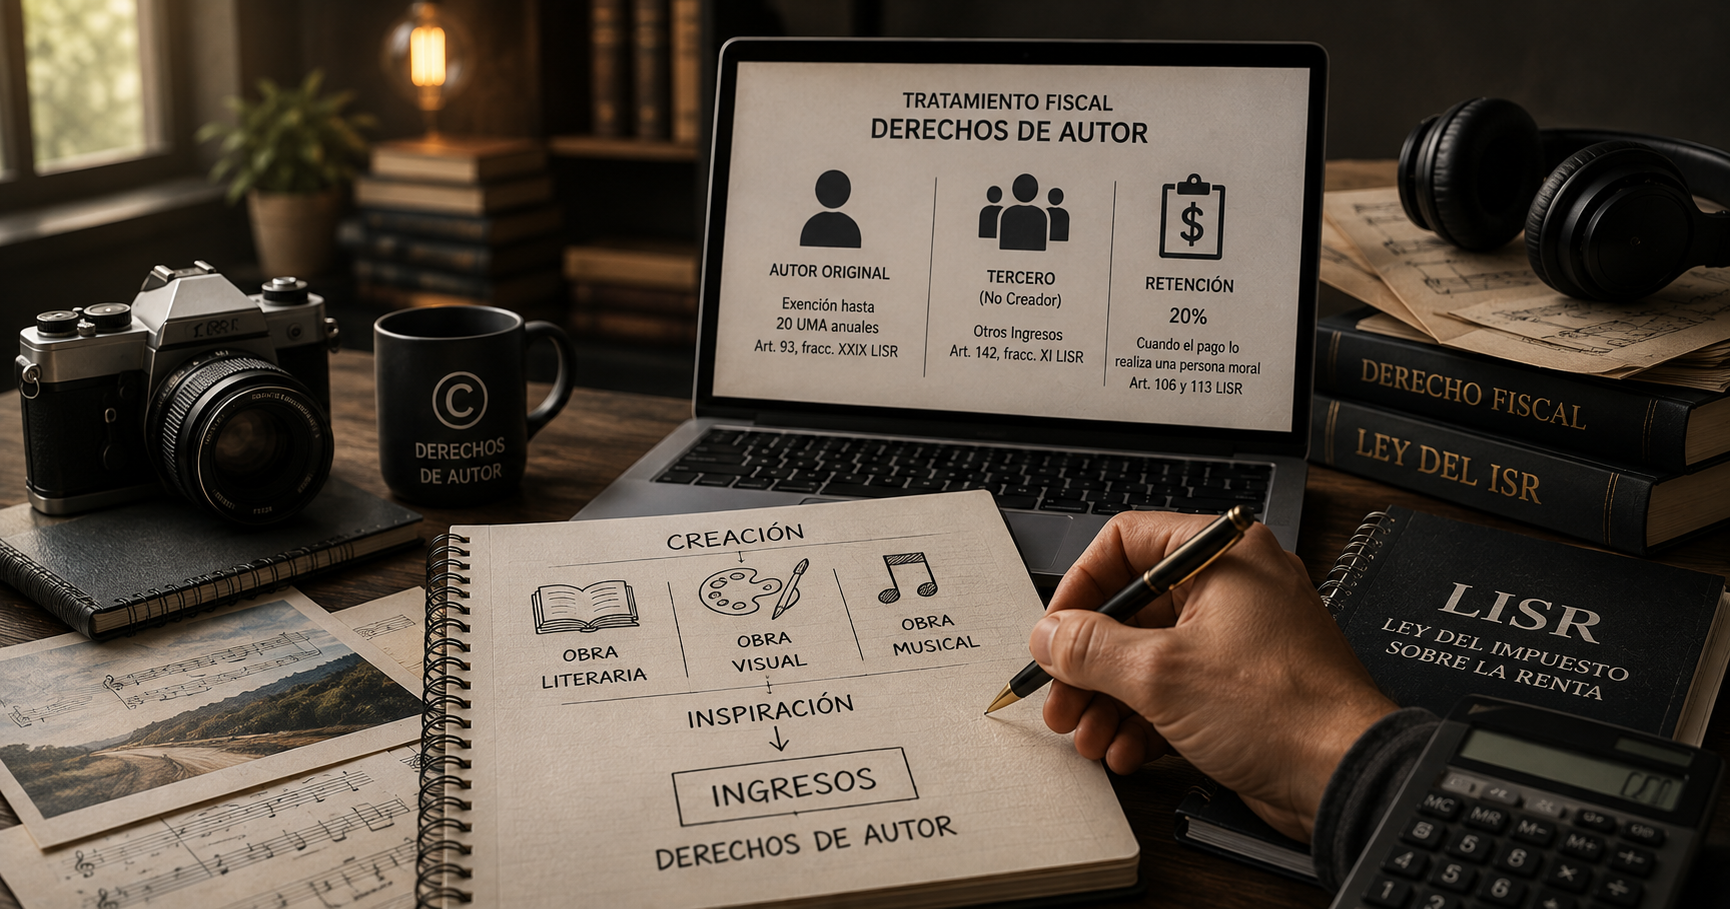
Esta exención tiene un alcance financiero determinado, esto es, el monto de los ingresos exentos se limitan hasta el equivalente de 20 veces UMA elevados al año
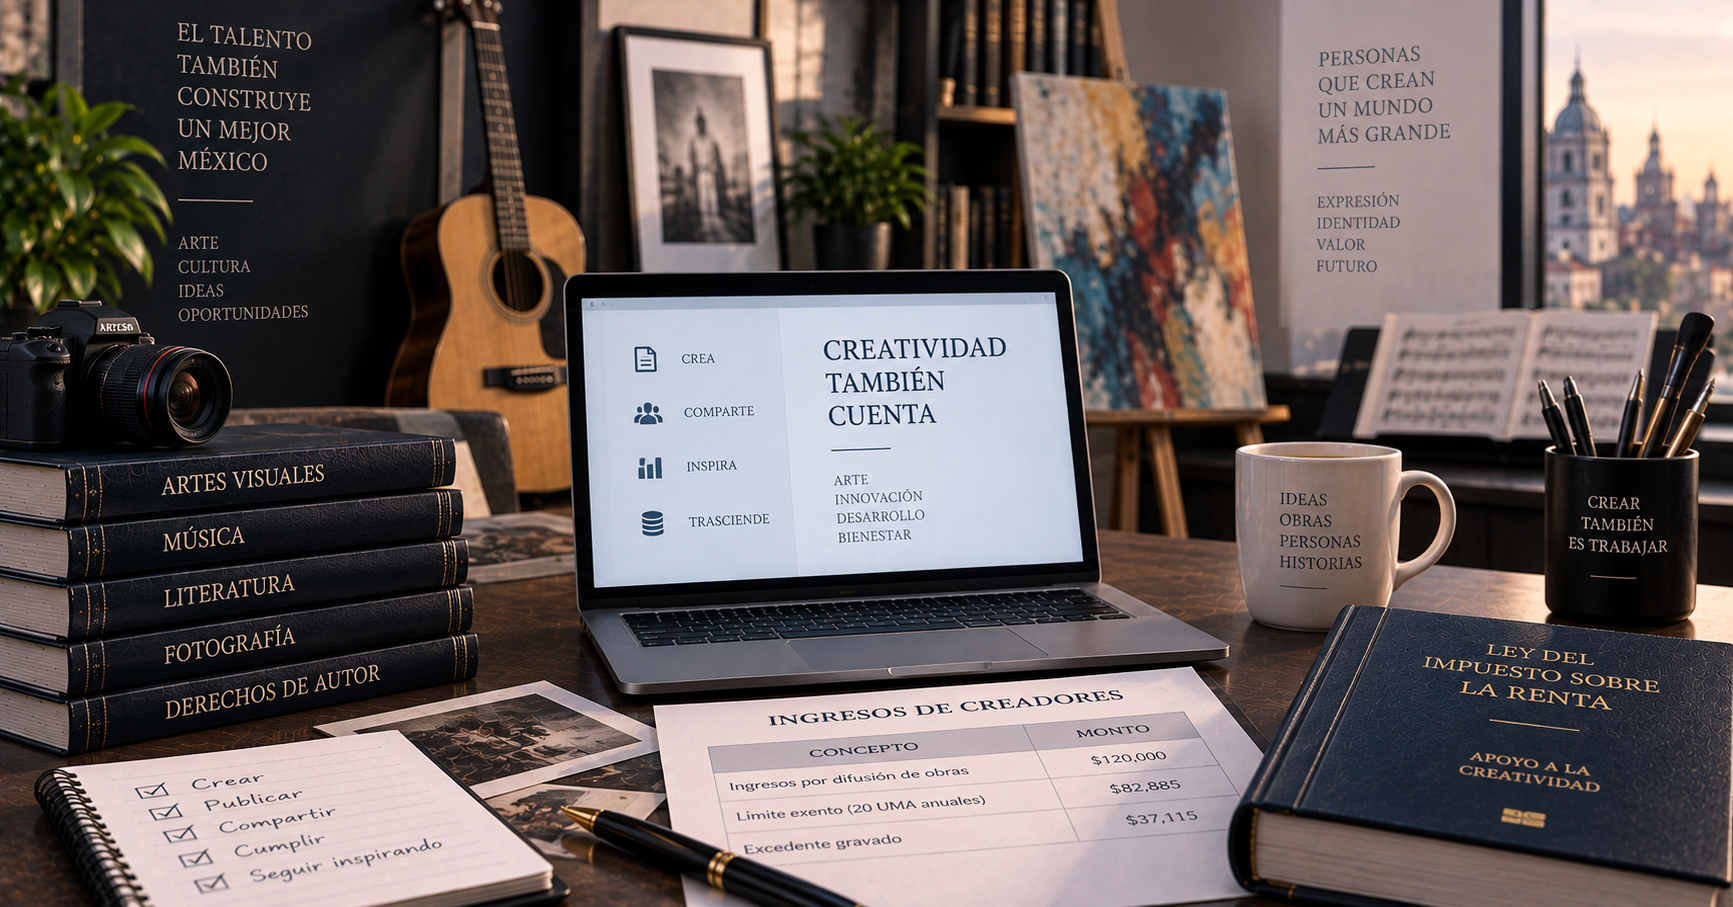
En un mundo donde la creatividad y la expresión artística florecen, es esencial que los creadores sean recompensados de manera adecuada y justa por sus obras. En este sentido, la Ley del Impuesto Sobre la Renta (LISR) en México ofrece una perspectiva única al proporcionar exenciones fiscales a los creadores por los ingresos derivados de la difusión de sus trabajos.
El numeral 93, fracción XXIX de la LISR se convierte en un apoyo para los artistas al exentar sus ingresos que provienen de permitir a terceros la publicación de sus obras escritas en libros, periódicos o revistas, así como la reproducción en serie de grabaciones de piezas musicales de su creación, y la publicación de fotografías o dibujos en dichos medios.
Esta exención tiene un alcance financiero determinado, esto es, el monto de los ingresos exentos se limitan hasta el equivalente de 20 veces la Unidad de Medida y Actualización (UMA) elevada al año. Una vez que esta cifra se supera, deben comenzar a pagar el ISR sobre el excedente. Para aplicar este beneficio, los bienes en los que se contengan las obras deben destinarse para su enajenación al público por la persona que realiza los pagos. Además, el creador de la obra debe emitir el Comprobante Fiscal Digital por Internet (CFDI) respectivo.
Para calcular los pagos provisionales y las retenciones, el numeral 159 del Reglamento de la LISR (RLISR) ofrece una guía. Los ingresos gravados para este propósito son los obtenidos desde el 1 de enero hasta el último día del mes correspondiente al pago en el cual se excede el equivalente de 20 veces la UMA. En caso de que la suma de los pagos realizados desde el 1 de enero hasta la fecha del pago no exceda el equivalente a 20 veces la UMA, no se efectuará una retención del 10%. La retención solo se aplicará en caso de que los ingresos excedan esta cifra. Es responsabilidad del autor informar a las partes que realizan los pagos cuando sus ingresos superen dicho importe, veamos con el siguiente ejemplo:
La exención fiscal sirve como un mecanismo de apoyo invaluable para los creadores de contenido y artistas. Al alentar el entorno de los creadores de obras literarias, artísticas y musicales, no sólo promueve la cultura, sino que también brinda un impulso financiero a quienes dedican su productividad a su talento. En última instancia, no únicamente ejemplifica la importancia que se da a la creatividad humana y el arte, sino que también demuestra cómo la fiscalidad puede ser una herramienta para impulsar la innovación cultural.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo