¿Te pagan con dinero en efectivo? Ten cuidado, avisa al SAT
Es importante dar cumplimiento en presentar esta información cuando se supere el monto de 100 mil pesos, de lo contrario generará multas elevadas.
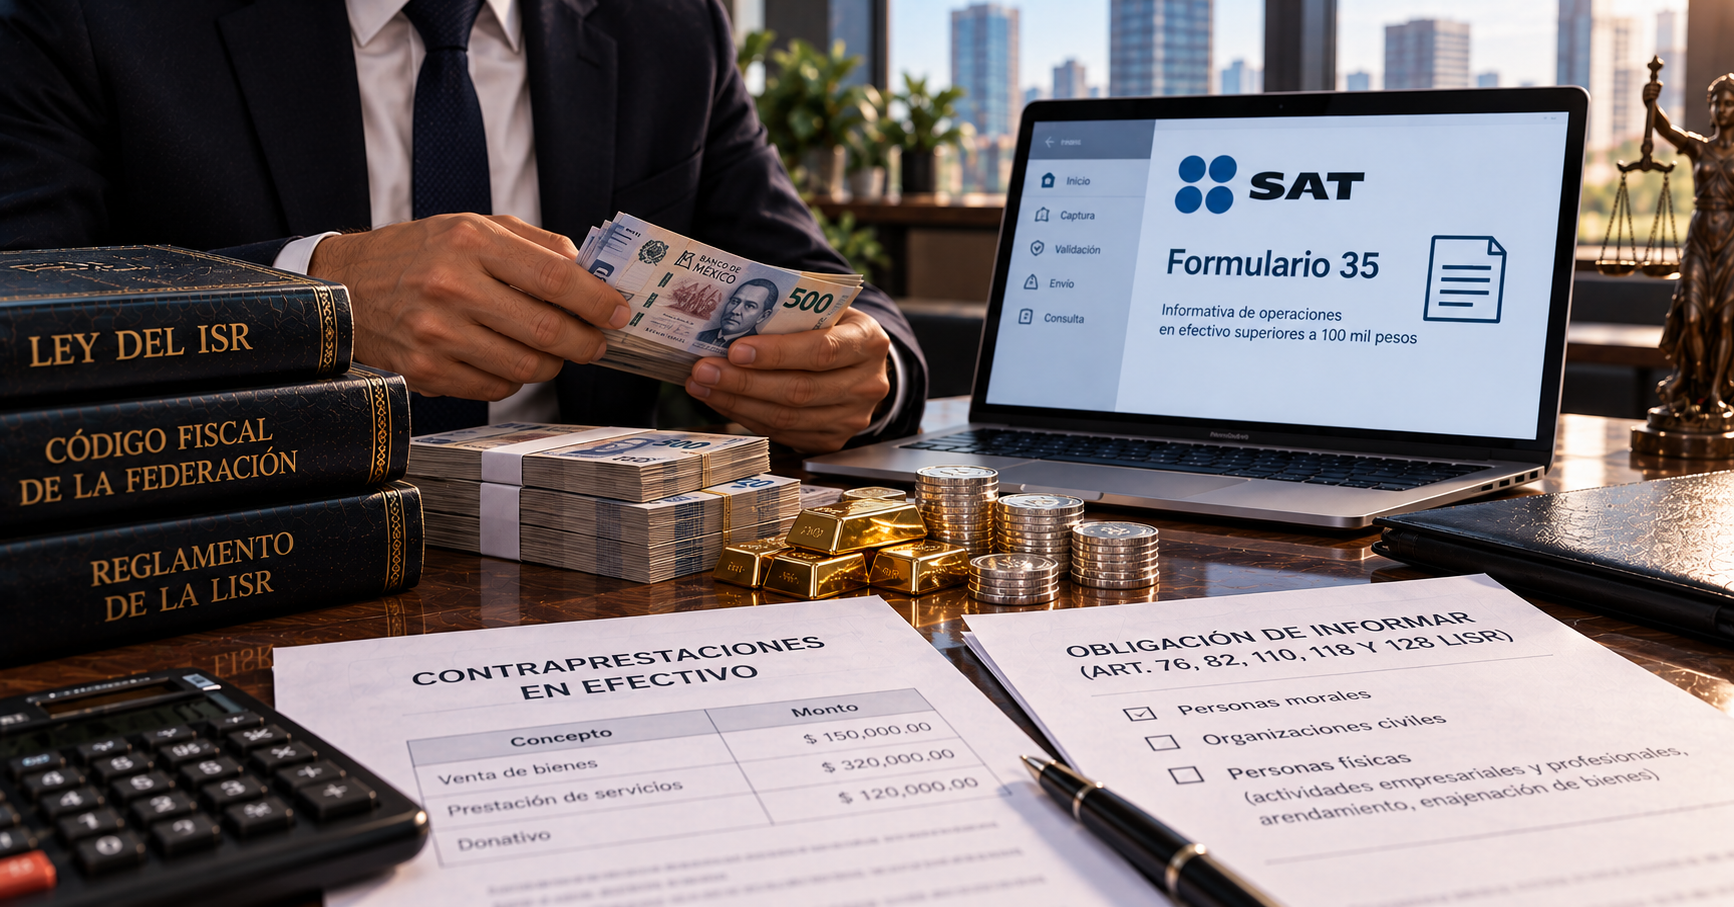
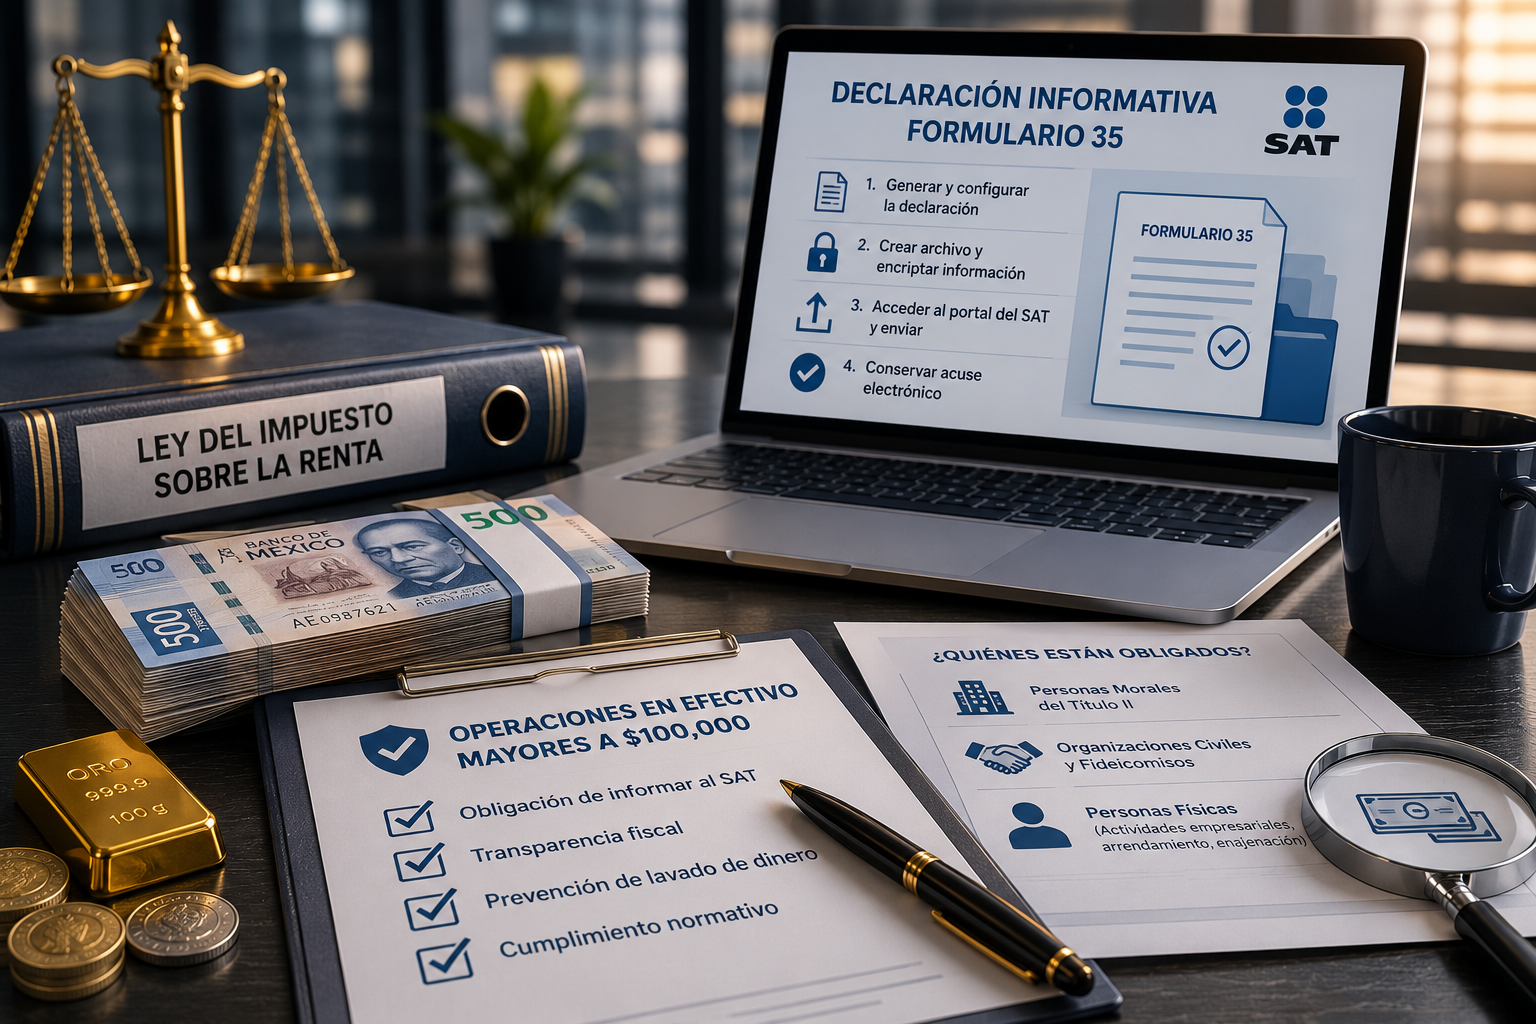
Para las autoridades fiscales la información es poder, de esta manera pueden mejorar la vigilancia en el cumplimiento de las obligaciones fiscales. En este caso los contribuyentes tienen que informar a las autoridades fiscales respecto de las contraprestaciones que reciban en efectivo en moneda nacional o extranjera, así como en piezas de oro o de plata, cuando su monto sea superior a 100 mil pesos.
Es una obligación que aplica a los siguientes contribuyentes:
Personas morales del Título II de la Ley del Impuesto Sobre la Renta (LISR) conforme a su artículo 76 en su fracción XV;
Organizaciones civiles y fideicomisos autorizados para recibir donativos deducibles del ISR, con fines: asistenciales, educativos, investigación científica o tecnológica, culturales, ecológicas, de reproducción de especies protegidas o en peligro de extinción y becantes; de conformidad con el artículo 82, fracción VII, de la LISR;
Personas físicas con ingresos por actividades empresariales y profesionales arrendamiento enajenación de bienes, de acuerdo con los artículos 110, fracción VII, 118, fracción V y 128, todos de la LISR.
Existen algunas regulaciones para poder determinar la obligación de informar, el reglamento de la LISR en su artículo 122 nos establece lo siguiente:
Se debe informar si al incluir los impuestos correspondientes a la contraprestación, supera el importe de 100 mil pesos;
Cuando se efectúe respecto de una misma operación uno o varios pagos o donativos en efectivo; en este caso el informe se presentará a más tardar el día 17 del mes inmediato posterior a aquél en el que se rebase el monto; y
Cuando una parte sea en efectivo, y otra parte se pague con cheque, transferencias bancarias u otros instrumentos monetarios, únicamente estarán obligados a informar las cuándo lo recibido en efectivo exceda de 100 mil pesos dentro de un mismo mes.
Entonces, colocándose en alguno de estos supuestos se tendrá que proceder al realizar el informe a las autoridades fiscales, comenzado con la descarga e instala en tu equipo de cómputo la “Declaración Informativa del Formulario 35”. Se deberá presentar a más tardar el día 17 del mes inmediato posterior a aquel en el que se realice la operación o de aquel que se supere los 100 mil pesos. El incumplimiento de esta obligación fiscal actualiza la infracción contenida en la fracción XXXI del artículo 81 del CFF que señala como tal el no proporcionar la información a que se refieren los artículos 76, fracción XV, 82, fracción VII, 110, fracción VII, 118, fracción V y 128 de la Ley del Impuesto sobre la Renta, o presentarla en forma extemporánea, a la que le corresponde la sanción contenida en la fracción XXXI del diverso 82 del propio código, que asciende a un importe de $204,050.00 a $290,520.00, a la establecida en la fracción XXXI. Además, que se encuentra entre las infracción que pueden actualizar la restricción temporal de su Sello Digital de conformidad con el artículo 17-H Bis del CFF.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo