Las implicaciones fiscales de la capitalización de deudas
En la capitalización de pasivos se debe presentar un informe al SAT, por lo que se debe cerciorar de contar con toda la información del origen del pasivo
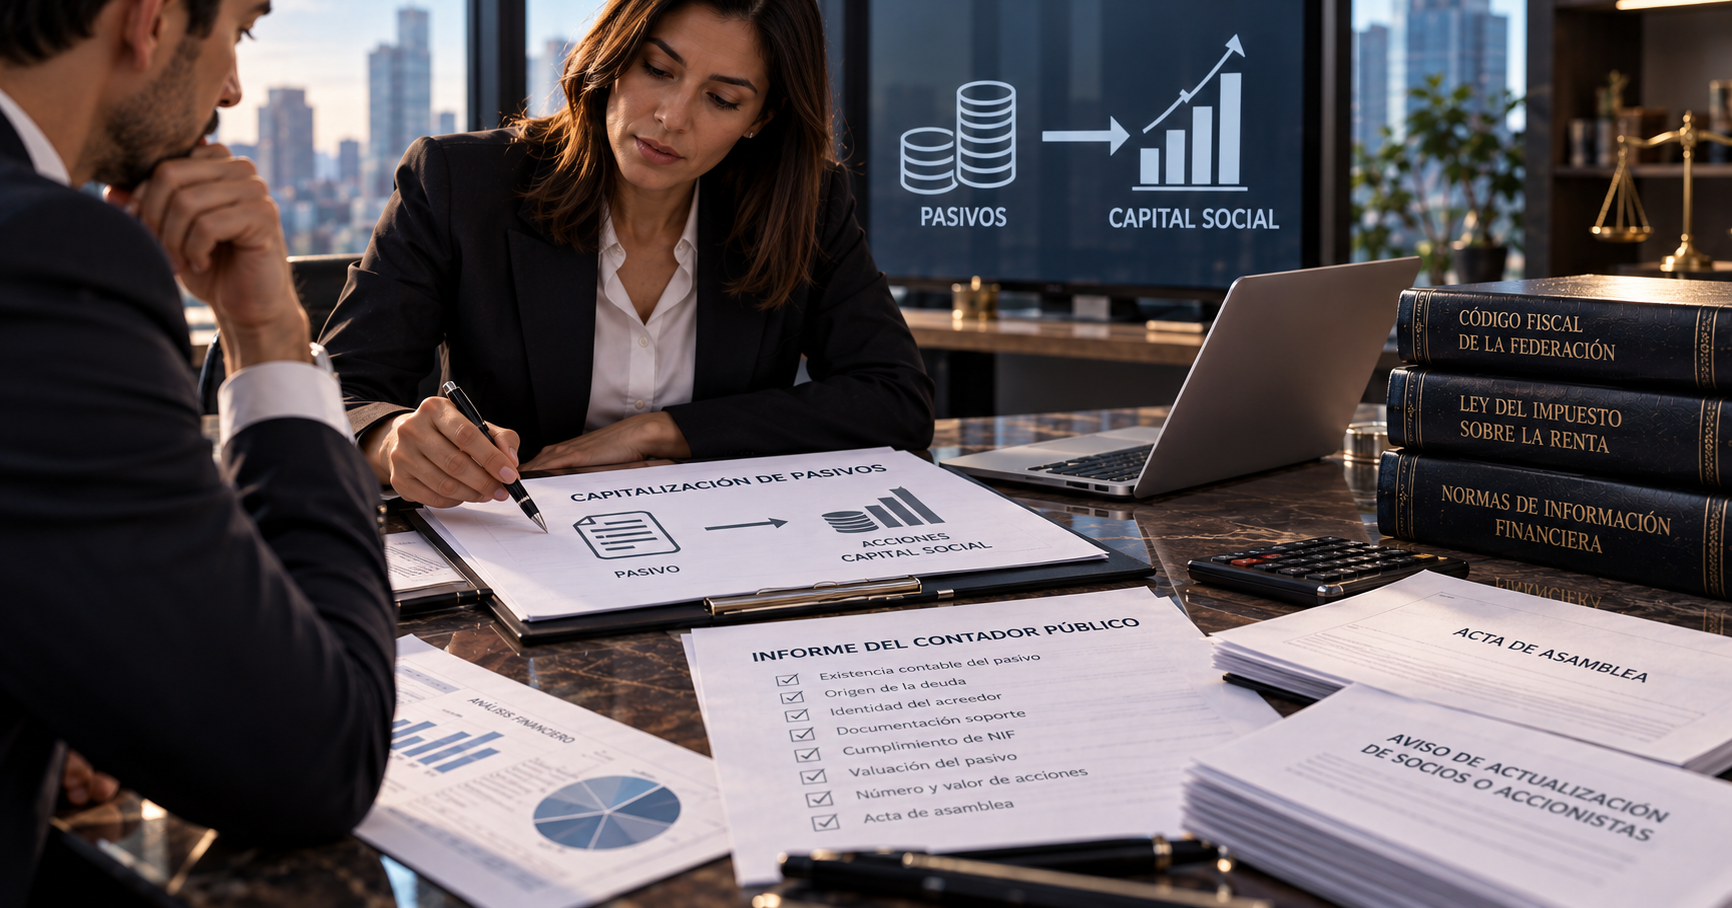
En el Código Fiscal de la Federación (CFF) se contempla que cuando exista la necesidad de capitalizar pasivos se requiere de una certificación, o más bien, diciéndolo de manera correcta, se emita un informe el cual deberá ser emitido por un Contador Público autorizado e inscrito en el Registro del Servicio de Administración Tributaria (SAT).
De acuerdo con el artículo 30 del CFF cuando una persona moral capitaliza pasivos deberán obtener una certificación emitida por un contador público certificado; tomando en consideración las reformas sufridas a partir de 2021, con las que se busca y pretender la conservación de cierta documentación en los domicilios fiscales durante un determinado periodo de tiempo, en este caso por toda la existencia de la entidad; ahora, tratándose de aumentos por capitalización de pasivos, adicionalmente se deberán conservar las actas de asamblea en las que consten dichos actos, así como el documento en el que se certifique la existencia contable del pasivo y el valor correspondiente del mismo
Para eso se debe tomar en consideración que el 8 de diciembre se publicó en el Diario Oficial de la Federación (DOF) una reforma al referido precepto y, el día 29 del mismo mes, se emitió una nueva regla 2.8.1.23. “Certificación de existencia contable del pasivo y del valor correspondiente del mismo” dentro de la Resolución Miscelánea Fiscal, con la finalidad de que se explique el origen de la deuda, la identidad del acreedor y las características de las acciones emitidas, entre otras cosas más.
Es importante llevarlo al cabo, pues forma parte de la contabilidad estos registros societarios de la contabilidad, por lo que se debe cerciorar de contar con toda la información del origen del pasivo o deuda con la finalidad de comprobar la existencia y origen de la operación, pues de lo contario, al no presentar éste informe para demostrar el origen y monto de la capitalización, se estaría actualizando la infracción tipificada en el CFF en su artículo 85, fracción I, por considerar que la contabilidad es incompleta; y procediendo la multa económica contemplada en el artículo 86, fracción I del referido ordenamiento, que es de un monto equivalente $22,400.00 a $67,210.00.
El contenido del informe de acuerdo a la regla debe contener la existencia contable y la valuación de los pasivos que serán capitalizados mediante un aumento al capital social, y la siguiente documentación e información:
Nombre, clave en el RFC o número de identificación y país o jurisdicción de residencia para efectos fiscales de la persona, entidad o figura jurídica con la que se generó la obligación de la que deriva el pasivo. En su caso, indicar si antes de la capitalización del pasivo era parte relacionada del contribuyente que capitalizó el pasivo.
Documento origen de la obligación de la que deriva el pasivo capitalizado, es decir, en el que se constate la fecha de celebración de dicha obligación, la existencia y características de la obligación de dicho pasivo.
Tratándose de pasivos derivados de operaciones con proveedores, manifestación de que llevó a cabo la verificación del control interno de la persona moral, mediante la cual es razonable concluir que los bienes efectivamente se adquirieron y entregaron, o bien, en el caso de prestación de servicios, que éstos efectivamente se recibieron por parte del contribuyente.
Indicar si el pasivo capitalizado cumple con las Normas de Información Financiera C-9, C-11 y C-19 y sus correlativas o con las Normas Internacionales de Información Financiera que, en su caso, aplique el contribuyente, señalando el número de la Norma, el párrafo aplicado, así como la justificación y las razones por las cuales se considera que se cumplieron dichas Normas.
Documentación o estados de cuenta en los que se constate que efectivamente se entregaron los recursos objeto de la obligación del pasivo capitalizado. Para tales efectos, dicha documentación deberá señalar las fechas en las que se entregaron dichos recursos.
Tratándose de pasivos que deriven de títulos de crédito o instrumentos financieros, validar el cálculo del devengo de intereses, para lo cual, deberán incluir los cálculos de tal validación.
Tratándose de pasivos que deriven de instrumentos financieros de deuda, en los que su valor se determine conforme al método de valor razonable, la metodología conforme a la cual se calculó dicho valor y la validación de que el cálculo es correcto; para tal efecto, deberán incluirse los cálculos de tal validación.
Fecha y valor del reconocimiento inicial del pasivo y, en su caso, sus aumentos o disminuciones que respalden la deuda a la fecha de la capitalización, tipo de moneda y su equivalente a moneda nacional y, en su caso, la tasa de interés pactada del pasivo capitalizado.
En caso de que la capitalización del pasivo sea en moneda extranjera, el tipo de cambio utilizado y la fecha de publicación del mismo, en caso de ser distinto explicar el motivo.
Valor del pasivo a la fecha de la capitalización.
Número y valor de las acciones o partes sociales que se otorgaron con motivo de la capitalización del pasivo, así como el nombre, razón social o denominación del socio o accionista.
Indicar los registros contables y estados de situación financiera o, en su caso, las balanzas generales, así como las pólizas en las que consten los registros del pasivo y la capitalización del mismo.
Datos del acta de asamblea en la que consta la capitalización del pasivo, así como todos los folios mercantiles en los que quedó protocolizado.
Manifestación bajo protesta de decir verdad de que la certificación se apegó a las normas de auditoría generalmente aceptadas vigentes o las normas de auditoría internacionales a la fecha de la expedición del certificado.
Fecha en la que se expide la certificación.
Nombre, número de cédula profesional, número de registro y firma del Contador Público Inscrito.
Por otra parte, el informe del contador público debe contener lo siguiente:
Lugar y fecha de emisión.
Estar dirigido a la administración de la persona moral que ha contratado el servicio.
Indicar el fundamento legal establecido en el artículo 30 del CFF, así como en la regla 2.8.1.23. de la RMF para 2023.
La opinión del auditor donde indique si se cumplió o no con las disposiciones específicas en relación con la capitalización de pasivos y la fecha de celebración.
Indicar los criterios aplicados.
Establecer la responsabilidad de la administración donde indique que ha cumplido con lo establecido en el CFF y en la RMF para 2023.
Establecer la responsabilidad del contador público indicando que se ha efectuado con base la Normas para Atestiguar, emitidas por el Instituto Mexicano de Contadores Públicos; y que se cumple con la Norma de Control de Calidad aplicable a las firmas de contadores públicos independientes;
Señalar las limitaciones y alcances relacionados con el trabajo contratado.
Indicar la restricción del uso del informe exclusivo para el uso de la administración.
Aviso de actualización de socios o accionistas, presentado por el contribuyente que capitalizó el pasivo, de conformidad con lo establecido en el artículo 27, apartado B, fracción VI del CFF, en relación con la regla 2.4.19. de la RMF.
Con esto a partir de este ejercicio al considerará una operación de estas, la persona moral involucrada debe contar y conservar ese informe por toda su existencia de acuerdo al precepto en análisis. Cabe destacar que anteriormente algunos instrumentos convertibles como el ABACO (Acuerdo Básico de Compra) buscan que sus inversiones se registren financieramente como “aportaciones para futuros aumentos de capital” dentro del capital contable, cumpliendo con requisitos especiales de las Normas de Información Financiera. Pero para efectos fiscales se debe considerar a cualquier aportación a ésta cuenta como una deuda o pasivo, según el artículo 46 de la Ley del Impuesto sobre la Renta (LISR).
El contribuyente deberá mantener a disposición del SAT la certificación correspondiente y la documentación mencionada, en términos de lo establecido en las disposiciones fiscales, así como proporcionarla a requerimiento dentro del ejercicio de sus facultades.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo