Sostenibilidad en el consejo de administración
Las Normas de Información de Sostenibilidad trasladan indicadores ambientales, sociales y de gobernanza a la revelación empresarial. Examinamos su aplicación, los controles internos y la responsabilidad estratégica del consejo corporativo.
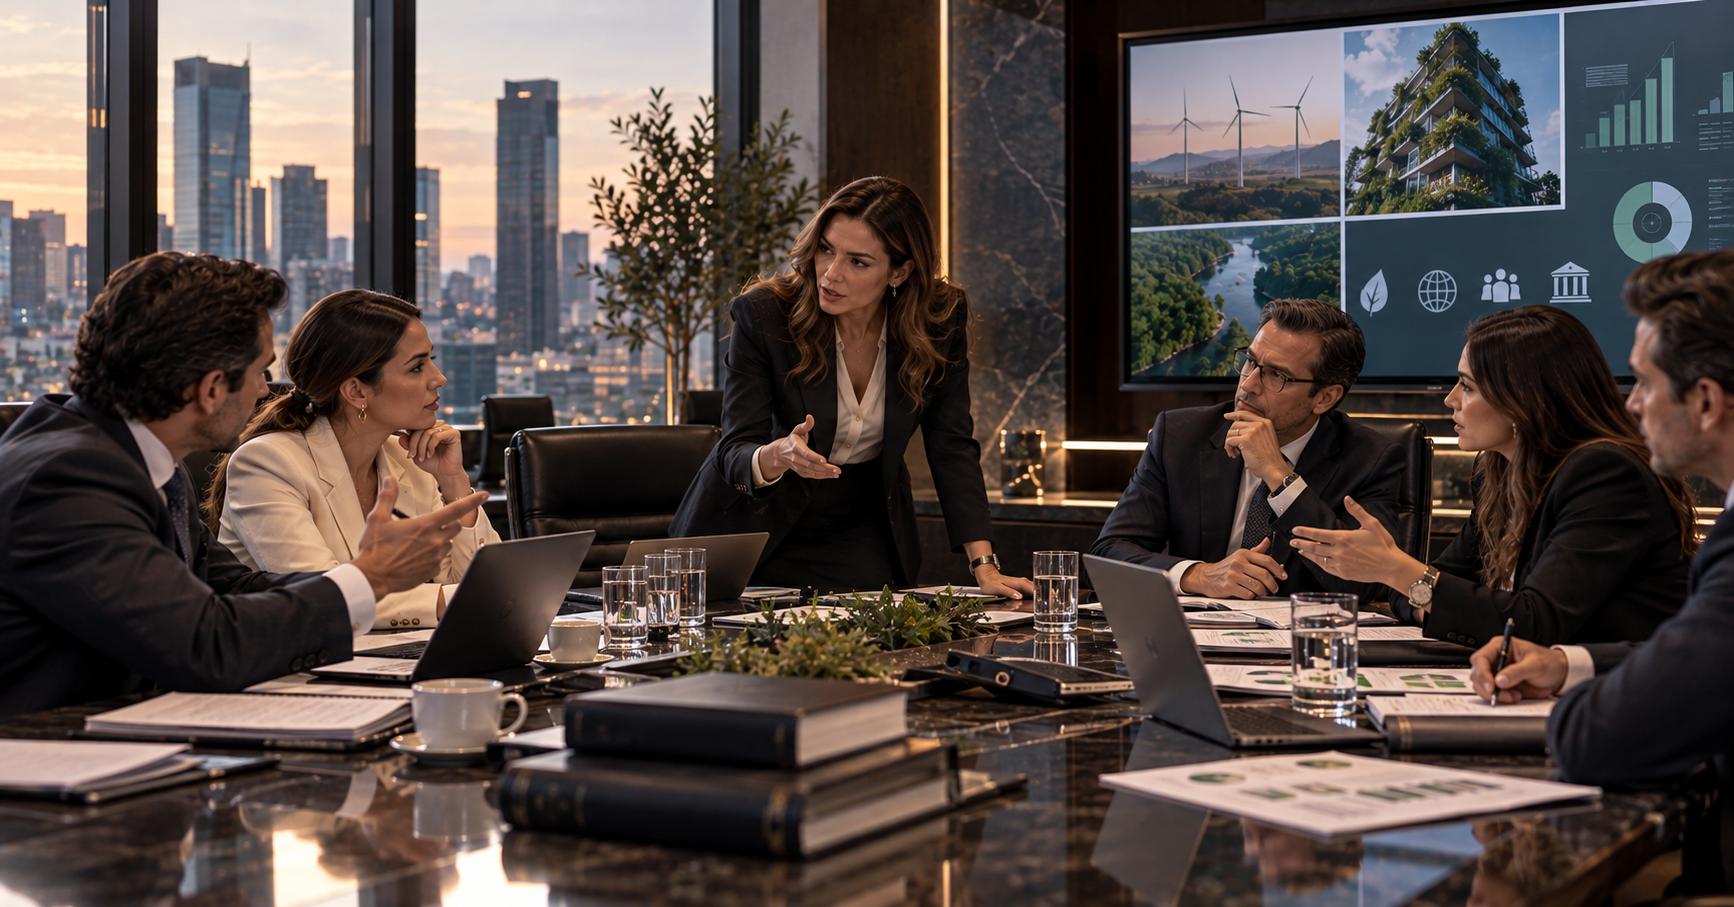
La sostenibilidad abandona el terreno exclusivamente reputacional
Durante años, numerosas empresas mexicanas abordaron la sostenibilidad como una actividad complementaria de comunicación institucional. Los informes voluntarios destacaban programas comunitarios, campañas ambientales y compromisos generales, frecuentemente sin indicadores homogéneos que permitieran evaluar sus resultados. Esta aproximación resultaba insuficiente para conocer los riesgos ambientales, sociales y de gobernanza que podían afectar la continuidad y el desempeño económico de la organización.
La emisión de las Normas de Información de Sostenibilidad (NIS) modificó ese escenario. La sostenibilidad comenzó a incorporarse formalmente a los procesos de preparación y revelación de información empresarial, exigiendo mayor disciplina en la obtención, medición y documentación de datos. El cambio también tiene consecuencias para el gobierno corporativo: aquello que anteriormente podía delegarse al área de comunicación requiere ahora la participación coordinada de la administración, las áreas contables y los órganos encargados de supervisar la estrategia y los riesgos.
Las NIS del CINIF y su entrada en vigor
El 13 de mayo de 2024, el Consejo Mexicano de Normas de Información Financiera y de Sostenibilidad (CINIF) promulgó las primeras dos normas mexicanas en esta materia: la NIS A-1, Marco Conceptual de las Normas de Información de Sostenibilidad, y la NIS B-1, Indicadores Básicos de Sostenibilidad. Ambas entraron en vigor para los ejercicios iniciados a partir del 1 de enero de 2025, permitiéndose su aplicación anticipada.
La NIS A-1 establece las bases conceptuales y las características de calidad de la información que debe prepararse y revelarse. Por su parte, la NIS B-1 determina los indicadores que permiten identificar aspectos relevantes del desempeño ambiental, social y de gobernanza de las entidades.
Su ámbito de aplicación comprende a las entidades que preparan sus estados financieros conforme a las Normas de Información Financiera (NIF) mexicanas, sin que ello signifique que todas las empresas del país estén sometidas indistintamente al mismo régimen. Las entidades sujetas a regulaciones sectoriales deben considerar, además, las disposiciones específicas de sus autoridades supervisoras.
Treinta indicadores que deben convertirse en información confiable
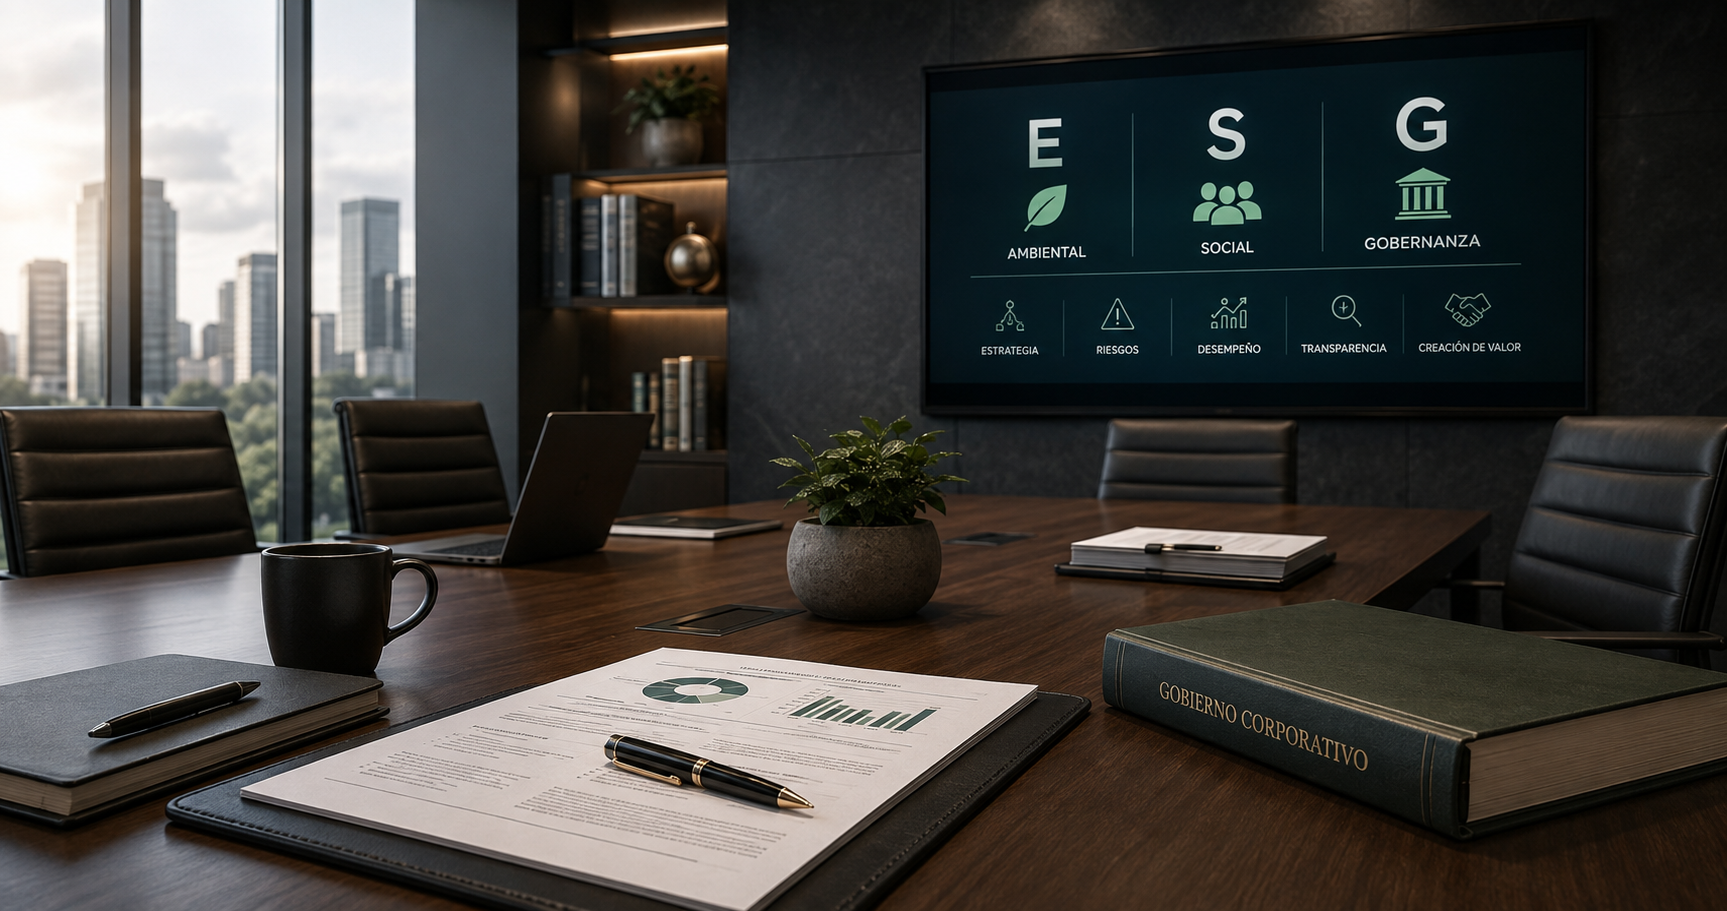
La NIS B-1 contempla 30 Indicadores Básicos de Sostenibilidad (IBSO), distribuidos en tres categorías: 16 ambientales, seis sociales y ocho de gobernanza. Su propósito consiste en proporcionar información estructurada que permita conocer aspectos del desempeño empresarial y facilitar la identificación de riesgos y oportunidades.
Los indicadores ambientales comprenden materias como emisiones de gases de efecto invernadero, consumo energético, utilización de agua y generación de residuos. Los sociales consideran aspectos relacionados con el capital humano, mientras que los de gobernanza examinan prácticas institucionales relevantes para la conducción responsable de la entidad.
La obligación no consiste únicamente en presentar cifras. Los indicadores deben determinarse conforme a las metodologías correspondientes y sustentarse en información razonablemente verificable. El CINIF ha precisado que, cuando no se disponga de datos para determinado indicador, no resulta adecuado sustituirlos indiscriminadamente por expresiones como «cero» o «no aplica», pues ello puede generar interpretaciones equivocadas.
En consecuencia, las empresas deben identificar las fuentes de información, establecer procedimientos de cálculo y documentar las limitaciones que enfrenten para cumplir con los requerimientos.
La primera revelación y el tratamiento de la información comparativa
Las NIS requieren revelar la información de sostenibilidad como parte de las notas a los estados financieros básicos preparados conforme a las NIF. Para entidades cuyo ejercicio coincide con el año calendario, la primera aplicación corresponde al ejercicio terminado el 31 de diciembre de 2025, cuya información se presenta durante 2026.
Existe una precisión importante: en el primer ejercicio de aplicación no se exige presentar información comparativa de periodos anteriores. Por tanto, no debe interpretarse que las empresas estuvieron obligadas, desde su primera presentación, a reconstruir todos los indicadores correspondientes a 2024.
La regulación también contempla determinadas facilidades transitorias para indicadores específicos. Su utilización exige revisar las disposiciones aplicables al ejercicio correspondiente, incluidas las actualizaciones de las NIS para 2026. Esta gradualidad no elimina la necesidad de establecer sistemas permanentes de recopilación de datos. Por el contrario, permite desarrollar procedimientos que faciliten la comparabilidad y consistencia de las revelaciones posteriores.
El alcance de la auditoría y la responsabilidad de la administración
La incorporación de información de sostenibilidad en las notas plantea una cuestión fundamental: ¿queda automáticamente comprendida en la opinión del auditor externo sobre los estados financieros? El Instituto Mexicano de Contadores Públicos (IMCP), mediante sus folios 2/2024-2025 y 4/2025-2026, precisó que la información de sostenibilidad no forma parte del alcance de la auditoría financiera por el solo hecho de incluirse en dichas notas.
Conforme a las Normas Internacionales de Auditoría 700 y 720, esta información recibe el tratamiento de «otra información». El auditor debe leerla y considerar posibles incongruencias materiales respecto de los estados financieros o del conocimiento obtenido durante la auditoría, pero su opinión no proporciona, por ese solo trabajo, aseguramiento sobre los indicadores de sostenibilidad.
Esta distinción tiene consecuencias relevantes. La ausencia de una opinión de auditoría sobre los indicadores no exime a la entidad de cumplir con las NIS aplicables, ni convierte sus revelaciones en información carente de responsabilidad. La administración debe procurar que los datos sean confiables, mientras que el consejo debe establecer una supervisión congruente con las atribuciones que le correspondan.
La sostenibilidad como responsabilidad del consejo
El Código de Principios y Mejores Prácticas de Gobierno Corporativo 2025, publicado por el Consejo Coordinador Empresarial (CCE), incorpora expresamente la sostenibilidad dentro de las responsabilidades estratégicas del gobierno corporativo. Su Mejor Práctica 13 recomienda que el consejo procure la adopción de lineamientos de debida diligencia para una conducta empresarial responsable, mediante la identificación, prevención, mitigación y reparación de riesgos e impactos.
La Mejor Práctica 14 propone que el consejo vigile el desempeño no financiero de la sociedad en materias ambientales, sociales, de gobierno corporativo, derechos humanos, diversidad, ética y cumplimiento normativo. También recomienda incorporar dicha información en el informe anual dirigido a la asamblea.
Estas disposiciones deben interpretarse correctamente: el Código CCE constituye un instrumento de mejores prácticas, no una ley que imponga automáticamente idénticas obligaciones a todas las sociedades mercantiles. Sin embargo, ofrece criterios útiles para organizar la supervisión y evaluar la madurez institucional de las empresas.
Una nueva función dentro del gobierno corporativo
Una de las aportaciones más relevantes de la edición 2025 del Código CCE es el desarrollo específico de la función de sostenibilidad, mediante las mejores prácticas 75 a 80. La Mejor Práctica 75 describe las atribuciones del órgano intermedio o responsable de esta función, incluyendo el apoyo al consejo para identificar riesgos, evaluar impactos, integrar objetivos sostenibles y supervisar la información que será comunicada a las partes interesadas.
Las mejores prácticas 76 y 77 recomiendan incorporar la sostenibilidad en la estrategia empresarial y establecer mecanismos para medir su cumplimiento mediante indicadores. Por su parte, las mejores prácticas 78, 79 y 80 abordan la comunicación con las partes interesadas y la elaboración y publicación de informes de sostenibilidad.
El propósito no es crear estructuras burocráticas innecesarias, sino asegurar que exista una responsabilidad institucional definida. Dependiendo del tamaño de la empresa, esta función puede encomendarse a un órgano especializado o coordinarse con los mecanismos existentes de auditoría, riesgos y cumplimiento.
La relación con las obligaciones societarias
La Ley General de Sociedades Mercantiles (LGSM) no establece una obligación general de constituir un comité de sostenibilidad. Sin embargo, sus disposiciones sobre administración, información financiera y rendición de cuentas ofrecen un marco jurídico relevante.
El artículo 142 regula la administración de la sociedad anónima, mientras que el artículo 143 contempla la integración del consejo cuando existen dos o más administradores. Por su parte, el artículo 172 establece el contenido del informe anual que los administradores deben presentar a la asamblea, incluyendo información sobre la marcha de la sociedad, sus políticas y sus estados financieros.
La aplicación de las NIS debe coordinarse con estas responsabilidades, sin afirmar que toda omisión en materia de sostenibilidad constituya automáticamente una infracción a la LGSM. La eventual responsabilidad de los administradores dependerá de sus deberes concretos, las disposiciones aplicables y las circunstancias de cada caso.
Información incorrecta, publicidad engañosa y riesgos empresariales
La revelación de indicadores deficientemente calculados puede producir consecuencias que trascienden la presentación contable. Una empresa que comunica reducciones de emisiones sin respaldo documental o anuncia características ambientales inexistentes puede enfrentar cuestionamientos de inversionistas, acreedores, clientes y autoridades.
Cuando las afirmaciones se utilizan para promover bienes o servicios frente a consumidores, también debe considerarse el artículo 32 de la Ley Federal de Protección al Consumidor, que exige información y publicidad veraces, comprobables y libres de elementos que induzcan a error o confusión.
No toda inconsistencia en un indicador constituye publicidad engañosa ni genera automáticamente responsabilidad administrativa. Sin embargo, las afirmaciones públicas sobre sostenibilidad deben guardar congruencia con la información técnica disponible. Este riesgo, frecuentemente identificado como greenwashing, demuestra que la comunicación institucional no puede separarse de los controles internos y de las decisiones estratégicas de la empresa.
Los controles que debe impulsar el consejo
La implementación eficaz de las NIS requiere asignar responsables para cada indicador, identificar fuentes de datos y establecer procedimientos documentados de recopilación, validación y conservación de evidencia. El consejo debería recibir informes periódicos que permitan identificar desviaciones, riesgos y limitaciones metodológicas. La participación del área financiera resulta indispensable, pero también deben intervenir las funciones de recursos humanos, operaciones, cumplimiento y gestión ambiental, según la naturaleza de los indicadores.
Es recomendable incorporar revisiones internas previas a la revelación y evaluar, cuando las circunstancias lo justifiquen, la contratación de servicios independientes de aseguramiento. Estos últimos deben distinguirse claramente de la auditoría ordinaria de estados financieros.
La finalidad es que la información de sostenibilidad deje de depender de estimaciones aisladas y se integre a un sistema de control comparable, en su disciplina documental, con el utilizado para la información financiera.
Conclusión: de la revelación a la responsabilidad estratégica
Las NIS representan una transformación relevante en la manera de comunicar el desempeño empresarial. Su aplicación exige determinar indicadores, documentar metodologías y establecer controles que permitan ofrecer información consistente. Paralelamente, el Código CCE 2025 reconoce que la sostenibilidad debe incorporarse a la estrategia y a la supervisión del consejo de administración, aunque sus recomendaciones no deban confundirse con obligaciones legales de aplicación universal.
La diferencia entre cumplir formalmente y aprovechar esta evolución radica en utilizar los indicadores para comprender riesgos, mejorar decisiones y fortalecer la permanencia de la sociedad. La sostenibilidad adquiere verdadero valor corporativo cuando deja de ser un informe elaborado al cierre del ejercicio y se convierte en información confiable que el consejo utiliza para orientar, supervisar y preservar el futuro de la empresa.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo