Reformas de la UIF a los formatos de registro, Avisos e Informes
Análisis de las reformas de la UIF a los formatos antilavado, sus nuevas exigencias de identificación, Avisos, Beneficiario Controlador y transición regulatoria, con implicaciones para sujetos obligados y asesores profesionales especializados.
La nueva arquitectura del cumplimiento antilavado: reformas de la UIF a los formatos de registro, Avisos e Informes
Una transformación operativa del régimen de prevención
La evolución del régimen de prevención de operaciones con recursos de procedencia ilícita ha alcanzado una etapa determinante en su instrumentación administrativa. Las reformas legales y reglamentarias requieren mecanismos electrónicos capaces de recopilar información más precisa sobre los sujetos obligados, las estructuras jurídicas utilizadas y las características de las operaciones reportadas. En este contexto, el 24 de septiembre de 2026 se publicaron en el Diario Oficial de la Federación dos resoluciones mediante las cuales la Unidad de Inteligencia Financiera (UIF) modificó los formatos oficiales de alta y registro de quienes realizan Actividades Vulnerables, así como los correspondientes a la presentación de Avisos e Informes.
Estas disposiciones constituyen una fase de implementación de la reforma a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), publicada el 16 de julio de 2025, de las modificaciones a su Reglamento del 27 de marzo de 2026 y de las reformas a las Reglas de carácter general del 7 de agosto de 2026. Su relevancia trasciende la sustitución de formularios: introducen nuevas categorías de identificación, procedimientos diferenciados y mecanismos de reporte que deberán incorporarse progresivamente durante 2027.
Fideicomisos y otras figuras jurídicas: identificación de sus integrantes
Una de las modificaciones más significativas consiste en reconocer expresamente a quienes desarrollan Actividades Vulnerables mediante fideicomisos u otras figuras jurídicas. La primera resolución reforma los artículos 1, 2, 2 Bis y 4, además de sustituir los anexos A y B de la resolución originalmente publicada el 30 de agosto de 2013.
El nuevo esquema exige identificar la estructura jurídica mediante la cual se realiza la actividad, superando la clasificación tradicional centrada fundamentalmente en personas físicas y morales. Tratándose de fideicomisos, deberán proporcionarse datos relacionados con su identificación, fecha de constitución, Registro Federal de Contribuyentes, fiduciario, delegado fiduciario, fideicomitentes y fideicomisarios. También deberá precisarse si estos últimos se encuentran determinados.
Respecto de otras figuras jurídicas, se contempla expresamente la asociación en participación y la posibilidad de identificar modalidades adicionales. Esta modificación adquiere especial trascendencia para operaciones inmobiliarias, patrimoniales y empresariales instrumentadas mediante vehículos jurídicos complejos.
Nuevos procedimientos electrónicos de actualización
La reforma incorpora un procedimiento específico para registrar integrantes o miembros de fideicomisos y otras figuras jurídicas. Conforme al artículo 2 modificado, la información deberá proporcionarse mediante una plantilla Excel disponible en el portal institucional, a partir de la cual se generará el archivo XML correspondiente. Asimismo, el artículo 4 establece una mecánica particular para corregir o modificar los datos registrados.
En lugar de sustituir directamente la información, será necesario dar de baja al integrante correspondiente y transmitir nuevamente sus datos actualizados. Esta particularidad exige fortalecer los controles internos, pues una modificación incorrectamente procesada puede generar inconsistencias entre la documentación jurídica y los registros electrónicos del sujeto obligado.
Nuevas categorías y Representante Encargada de Cumplimiento
Los formatos también incorporan categorías específicas para facilitadores públicos y privados, agencias aduanales y personas que promuevan directamente el despacho de mercancías sin intervención de agente o agencia aduanal. Paralelamente, se actualizan las referencias a la persona Representante Encargada de Cumplimiento.
Los anexos A y B contemplan su designación, así como la aceptación o rechazo del nombramiento y la incorporación de sus datos de contacto y domicilio. Estas modificaciones obligan a revisar la correspondencia entre las estructuras corporativas, los nombramientos formalizados y la información transmitida a la autoridad.
Avisos dentro de las 24 horas y operaciones no celebradas
La segunda resolución modifica los anexos 1 al 16 y el Anexo A, además de incorporar los formatos 12-C y 14-A. Entre sus innovaciones destaca la adecuación de los campos destinados a reportar operaciones respecto de las cuales existan hechos o indicios que permitan sospechar que los recursos pudieran provenir o estar destinados a delitos relacionados con operaciones con recursos de procedencia ilícita.
El supuesto contempla la presentación del Aviso dentro de las 24 horas correspondientes, incluso cuando el acto u operación no llegue a celebrarse. Esta exigencia requiere procedimientos internos capaces de identificar alertas, documentar circunstancias relevantes y comunicar oportunamente los hechos detectados. El cumplimiento deja de concentrarse exclusivamente en operaciones consumadas y comprende determinados acontecimientos previos cuya información puede resultar relevante para las autoridades.
Beneficiario Controlador y nuevos formatos especializados
Los formatos actualizados incorporan información relacionada con la identificación del Beneficiario Controlador, conforme a las obligaciones previstas en el régimen reformado.Esta adecuación pretende fortalecer la identificación de las personas físicas que reúnen los supuestos legales correspondientes respecto de clientes o usuarios.
Sin embargo, el formato electrónico no sustituye los procedimientos sustantivos de identificación ni las obligaciones de conservación documental. Adicionalmente, se incorpora el Anexo 12-C para determinadas operaciones realizadas por facilitadores públicos y privados relacionadas con la transmisión o constitución de derechos reales sobre inmuebles.
El Anexo 14-A atiende supuestos específicos de comercio exterior previstos en el artículo 17, fracción XIV, de la LFPIORPI, vinculados con los Avisos contemplados en el artículo 18, fracción VI, segundo párrafo. La diferenciación de estos instrumentos permite adaptar los reportes a las características particulares de las actividades reguladas.
Informes, rechazos y Avisos modificatorios
La reforma también introduce precisiones relevantes para el cumplimiento periódico. El nuevo artículo 3 Bis establece la utilización del Anexo 14 para presentar el Informe correspondiente cuando no se hayan realizado actos u operaciones objeto de Aviso durante el mes. Por su parte, el artículo 4 dispone que quienes únicamente hayan efectuado operaciones comprendidas en el artículo 27 Bis de las Reglas deberán utilizar el formato correspondiente a su Actividad Vulnerable hasta el campo 2.4.
Ambos supuestos deben distinguirse para evitar inconsistencias en la generación de archivos electrónicos. Asimismo, se precisa que un acuse con estatus de rechazado no acredita el cumplimiento de la obligación. En consecuencia, los errores deberán corregirse y la información transmitirse nuevamente dentro del plazo legal. Respecto de los Avisos modificatorios, el artículo 8 permite corregir la información por una sola ocasión, dentro de los treinta días naturales siguientes a la emisión del acuse electrónico.
El calendario de implementación durante 2027
La entrada en vigor escalonada exige una planeación diferenciada, especialmente para quienes administran diversos registros o utilizan sistemas automatizados de generación de archivos XML.
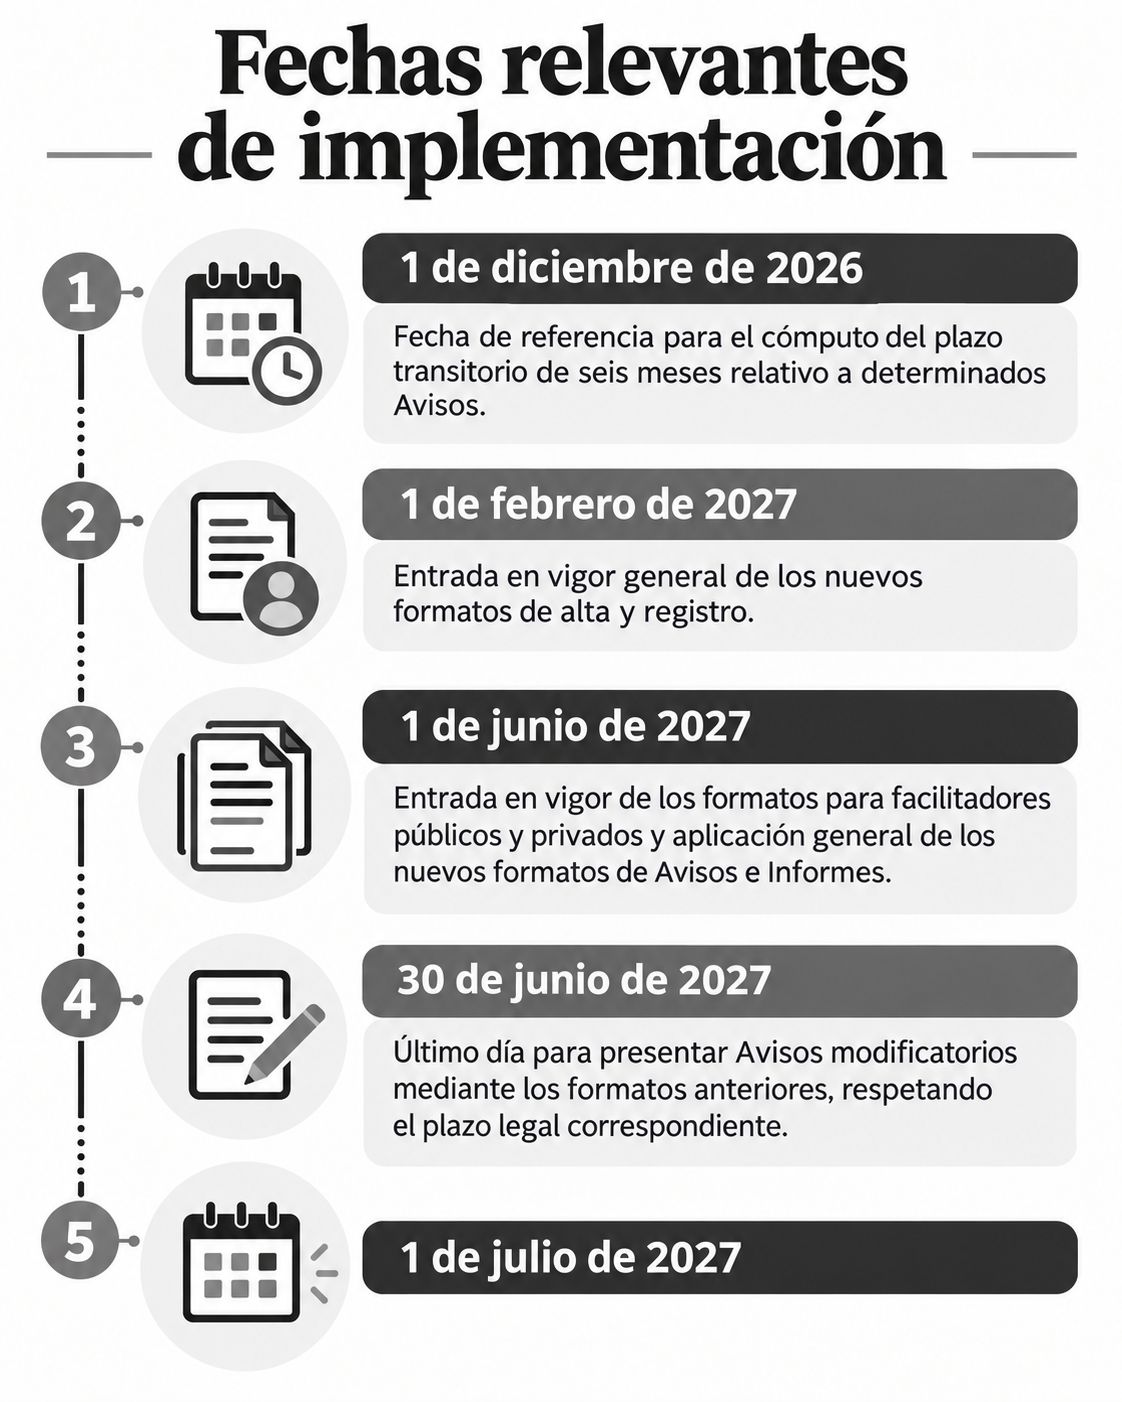
Los formatos anteriores dejan de estar disponibles para la presentación de Avisos modificatorios. Una disposición transitoria particularmente relevante establece que los Avisos e Informes presentados a partir del 1 de junio de 2027 deberán utilizar los nuevos formatos, incluso cuando correspondan a operaciones o periodos anteriores.
Asimismo, determinados sujetos registrados previamente deberán efectuar su baja y nueva alta para identificar correctamente el carácter jurídico con el cual realizan sus actividades.
Consideraciones finales
Las reformas publicadas el 24 de septiembre de 2026 representan una transformación sustancial de los mecanismos administrativos de cumplimiento en materia de prevención de operaciones con recursos de procedencia ilícita. Su implementación demanda revisar los expedientes de identificación, actualizar los registros, adaptar los sistemas informáticos y establecer procedimientos adecuados para la detección de operaciones sospechosas.
Para abogados, contadores, responsables de cumplimiento y demás sujetos obligados, el periodo de transición constituye una oportunidad para fortalecer los controles internos y evitar que las nuevas exigencias electrónicas produzcan incumplimientos derivados de registros incompletos o información inconsistente.
La verdadera dimensión de esta reforma reside en integrar la identificación jurídica, la trazabilidad de las operaciones y la oportunidad del reporte dentro de un mismo sistema de cumplimiento preventivo.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo