¿Qué destino se señala en la carta porte cuando se desconoce?
Cuando una mercancía es distribuida desde un centro comercial hacia distintos destinos, existen ciertas dudas en cuanto al llenado del Complemento Carta Porte del CFDI.
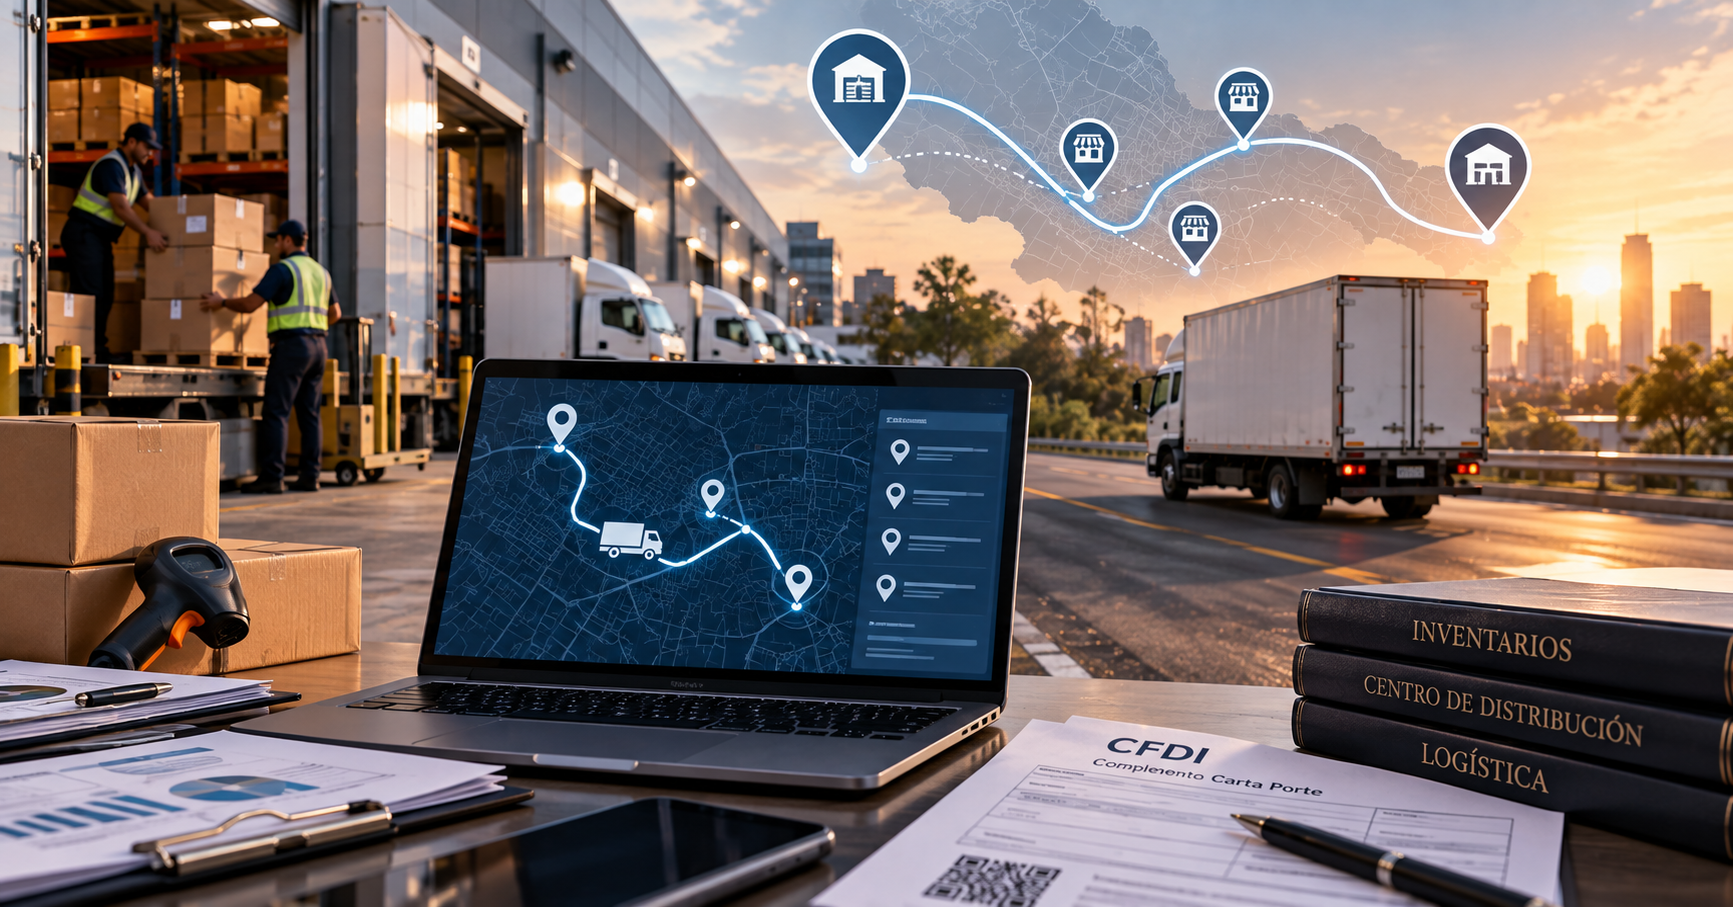
Para dar respuesta al dinamismo comercial en los negocios de mayoreo y minorista, el control de los inventarios es determinante para ser competitivos. Por lo que muchas empresas cuentan con centros de distribución donde almacenan mercancía para luego repartirla entre diferentes puntos de venta como tiendas o micro negocios. Sin embargo, al inicio del trayecto no se conoce el exacto lugar de destino, cantidad de mercancía ni el cliente con el que se hará la transacción.
Respecto al Comprobante Fiscal Digital (CFDI) por Internet se especifica que todos los “Campos” del Complemento de Carta Porte (CCP) deben ser completados de forma obligatoria, tanto para el contribuyente emisor como para el receptor. Como se sabe, en el caso de no incluir toda la documentación necesaria de un CFDI de tipo traslado, se está cometiendo una infracción en materia fiscal. Lo anterior es un problema constante en muchos contribuyentes, en específico en el llenado del CCP, tomando una solución pragmática por lo general, al señalar como destino el domicilio que corresponde al centro de distribución al que regresa su transporte al final del día.
Tomando en consideración que el artículo 29, penúltimo párrafo del Código Fiscal de la Federación (CFF), dispone que el Servicio de Administración Tributaria (SAT) podrá establecer, mediante reglas de carácter general, las características de los CFDI que ampararán el transporte y la legal tenencia y estancia de las mercancías en territorio nacional. Así, la regla 2.7.7.2. de la Resolución Miscelánea Fiscal (RMF) para 2023, establece entre otros supuestos, que los propietarios de mercancías o bienes que formen parte de sus activos podrán acreditar el transporte de los mismos, cuando se trasladen con sus propios medios, mediante la representación impresa, en papel o en formato digital, del CFDI de tipo traslado, al que deberán incorporar el CCP. Por su parte, la regla 2.7.7.3. establece que si el traslado no implica transitar por algún tramo de jurisdicción federal, podrán acreditar dicho transporte a través del CFDI de tipo traslado, sin que sea necesario que incorporen el complemento Carta Porte.
Además, la regla 2.7.7.12. considera que se entenderá que las personas propietarias no transitan por tramos de jurisdicción federal cuando realicen el transporte sea a través del autotransporte mediante vehículos ligeros de carga con características menores a un camión C2 de conformidad con la NOM-012-SCT-2-2017 o la que la sustituya y no exceda los pesos y dimensiones de dicho vehículo, siempre que la longitud del tramo federal que se pretenda utilizar en su trayecto no exceda de 30 kilómetros.
Por lo tanto, al no ser posible conocer al inicio del día el destino, la cantidad, ni el cliente en donde se venderán o entregarán las mercancías, se deberá señalar como punto de origen el domicilio del centro de distribución en el que inicia su ruta y como destino final el domicilio del centro de distribución al que regresa. Lo anterior debido a que en esos términos se podrá actualizar el supuesto de regresar a su centro de distribución aún con mercancías, amparándose así con dicho comprobante la totalidad del trayecto de dichas mercancías.
Texto completo del Criterio Sustantivo: https://www.prodecon.gob.mx/index.php/home/marco-normativo/criterios-normativos-sustantivos-jurisdiccionales/criterios-sustantivos
Sobre el autor
Adrián Sachiel Paredes Cruz
Abogado por la Universidad de Guadalajara, socio del instituto CEDE para contadores y abogados
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo