PTU 2023 ¿Cómo aplica para los RIF?
Un patrón inscrito en el RIF tiene la obligación de entregar esta prestación a sus trabajadores con forme a las siguientes regulaciones
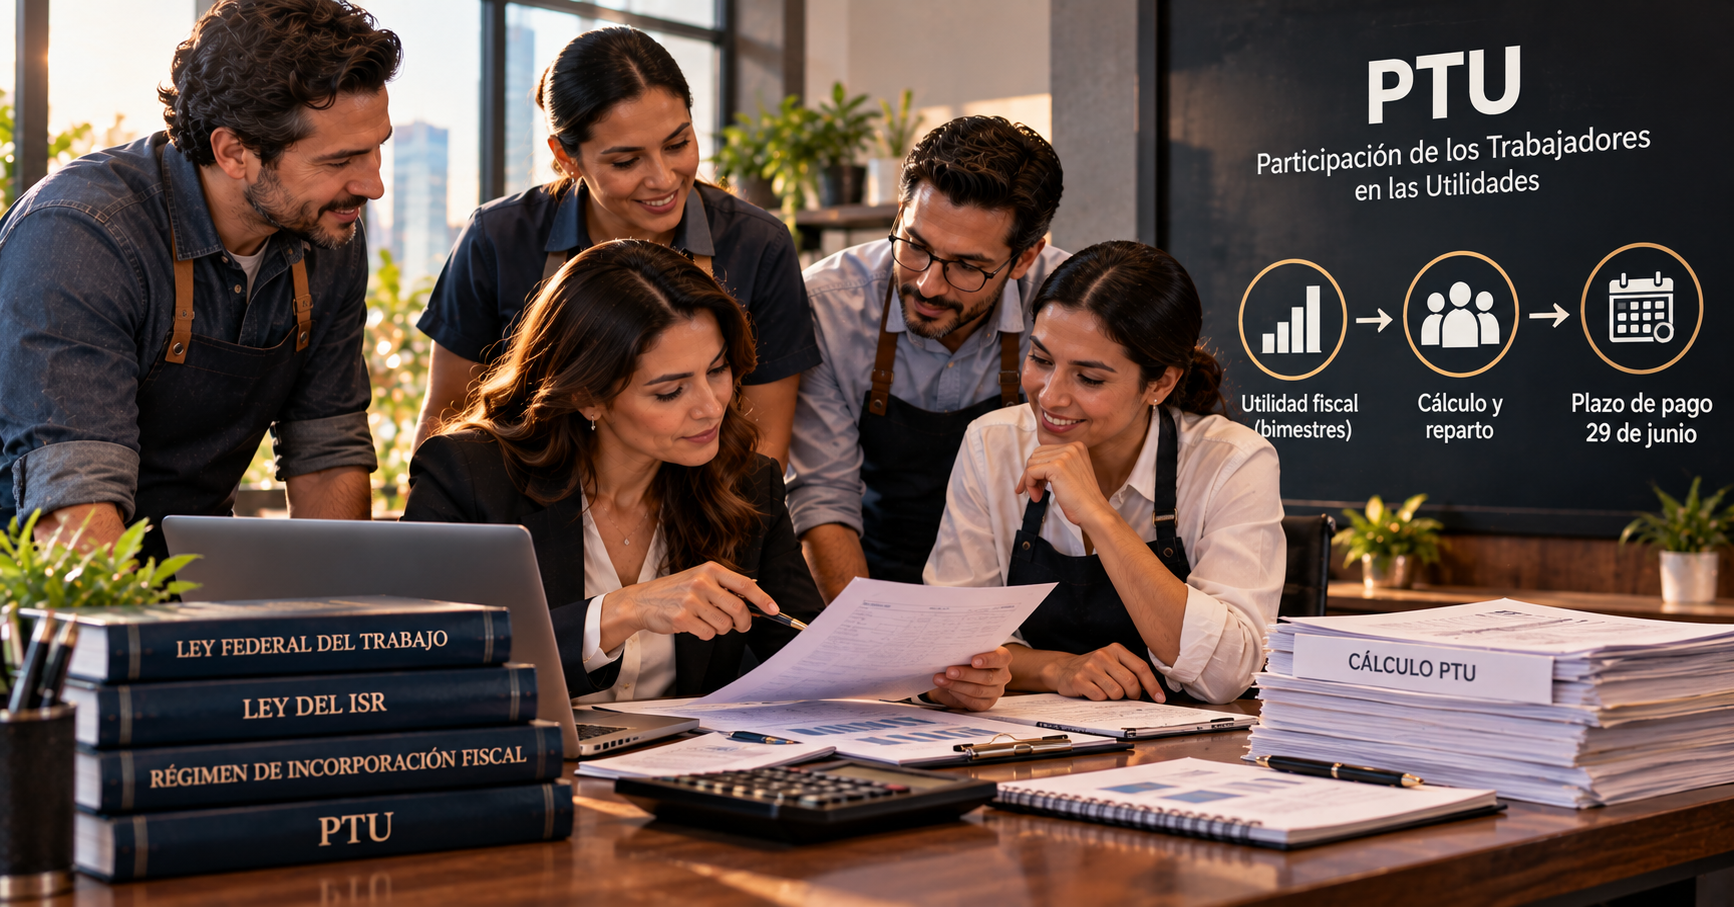
El reparto de la Participación de los Trabajadores en las Utilidades de la empresa (PTU) es un derecho laboral, sin importan que sea física o moral, no importa la forma o régimen en que se tribute, siempre y cuando se ubique en los supuestos requeridos. Así, los contribuyentes del Régimen de Incorporación Fiscal (RIF) también tienen la obligación de calcularla y de repartirla.
Para esto, cabe recordar que estos contribuyentes pagan el Impuesto Robre la Renta (ISR) de forma bimestral y definitiva, así que para los efectos de la PTU, se deberán sumar todas las utilidades de los bimestres, de acuerdo con el séptimo párrafo del artículo 111 de la Ley del ISR:
“…Para los efectos de la participación de los trabajadores en las utilidades de las empresas, en términos de esta Sección, la renta gravable a que se refieren los artículos 123, fracción IX, inciso e) de la Constitución Política de los Estados Unidos Mexicanos, 120 y 127, fracción III de la Ley Federal del Trabajo, será la utilidad fiscal que resulte de la suma de las utilidades fiscales obtenidas en cada bimestre del ejercicio”.
Cabe recordar que hasta 2015, no se establecía el período en que debía pagarse, y a partir de 2016, que el artículo 111 fue modificado para indicar que el plazo para su reparto deberá efectuarse dentro de los sesenta días siguientes a la fecha en que deba presentarse en los términos del artículo 112 de la Ley del ISR, la declaración correspondiente al sexto bimestre del ejercicio de que se trate.
Por otro lado, la Resolución Miscelánea Fiscal para 2021 en su regla 3.13.21. establece que se podrá efectuar el respectivo pago a más tardar el 29 de junio: “Para los efectos del artículo 111, octavo párrafo de la Ley del ISR, los contribuyentes que tributen en términos del RIF, podrán efectuar el pago del reparto de las utilidades a sus trabajadores, a más tardar el 29 de junio del año de que se trate”. Recordando que, aunque no se encuentra en el texto vigente en el Ley del ISR este régimen, continúa toda su regulación existente hasta ese año de 2021, aplicando para aquellos que aún se encuentren en su periodo de incorporación (los 10 diez años) en 2023.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo