Prueba pericial y acreditamiento proporcional del IVA
Una tesis reciente establece que, en actividades mixtas, la pericial contable es normalmente idónea para sustentar el prorrateo del IVA cuando los registros no permiten identificar gastos con precisión suficiente.
El prorrateo del IVA entra al terreno de la prueba especializada
El 2 de octubre de 2026 se publicó en el Semanario Judicial de la Federación la tesis aislada III.7o.A.4 A (12a.), registro digital 2032697, emitida por el Séptimo Tribunal Colegiado en Materia Administrativa del Tercer Circuito. Su rubro plantea una cuestión de enorme trascendencia práctica: cuando no sea posible identificar el destino de los gastos derivados de la realización de actividades mixtas, por regla general, la prueba pericial contable constituye el elemento de convicción idóneo para determinar la proporción aplicable al factor de prorrateo del impuesto al valor agregado.
Aunque a primera vista pudiera parecer que el problema se limita a efectuar una operación matemática, la tesis demuestra que la verdadera dificultad se encuentra antes del cálculo: establecer técnicamente qué revelan los registros financieros y cómo se relacionan los gastos con las distintas actividades desarrolladas por el contribuyente.
Esta precisión resulta particularmente relevante para empresas que realizan simultáneamente actividades gravadas, sujetas a tasa de 0 % y actividades por las cuales no procede el pago del impuesto. En tales escenarios, la documentación contable deja de ser un simple mecanismo de registro y se convierte en el sustrato probatorio sobre el cual habrá de justificarse el acreditamiento del IVA.
La arquitectura del artículo 5 de la Ley del IVA
El punto de partida es el artículo 5, fracción V, de la Ley del Impuesto al Valor Agregado (IVA). Cuando el contribuyente únicamente está obligado al pago del IVA —o realiza actividades sujetas a tasa de 0 %— respecto de una parte de sus operaciones, la propia norma establece tratamientos diferenciados según el destino de las erogaciones.
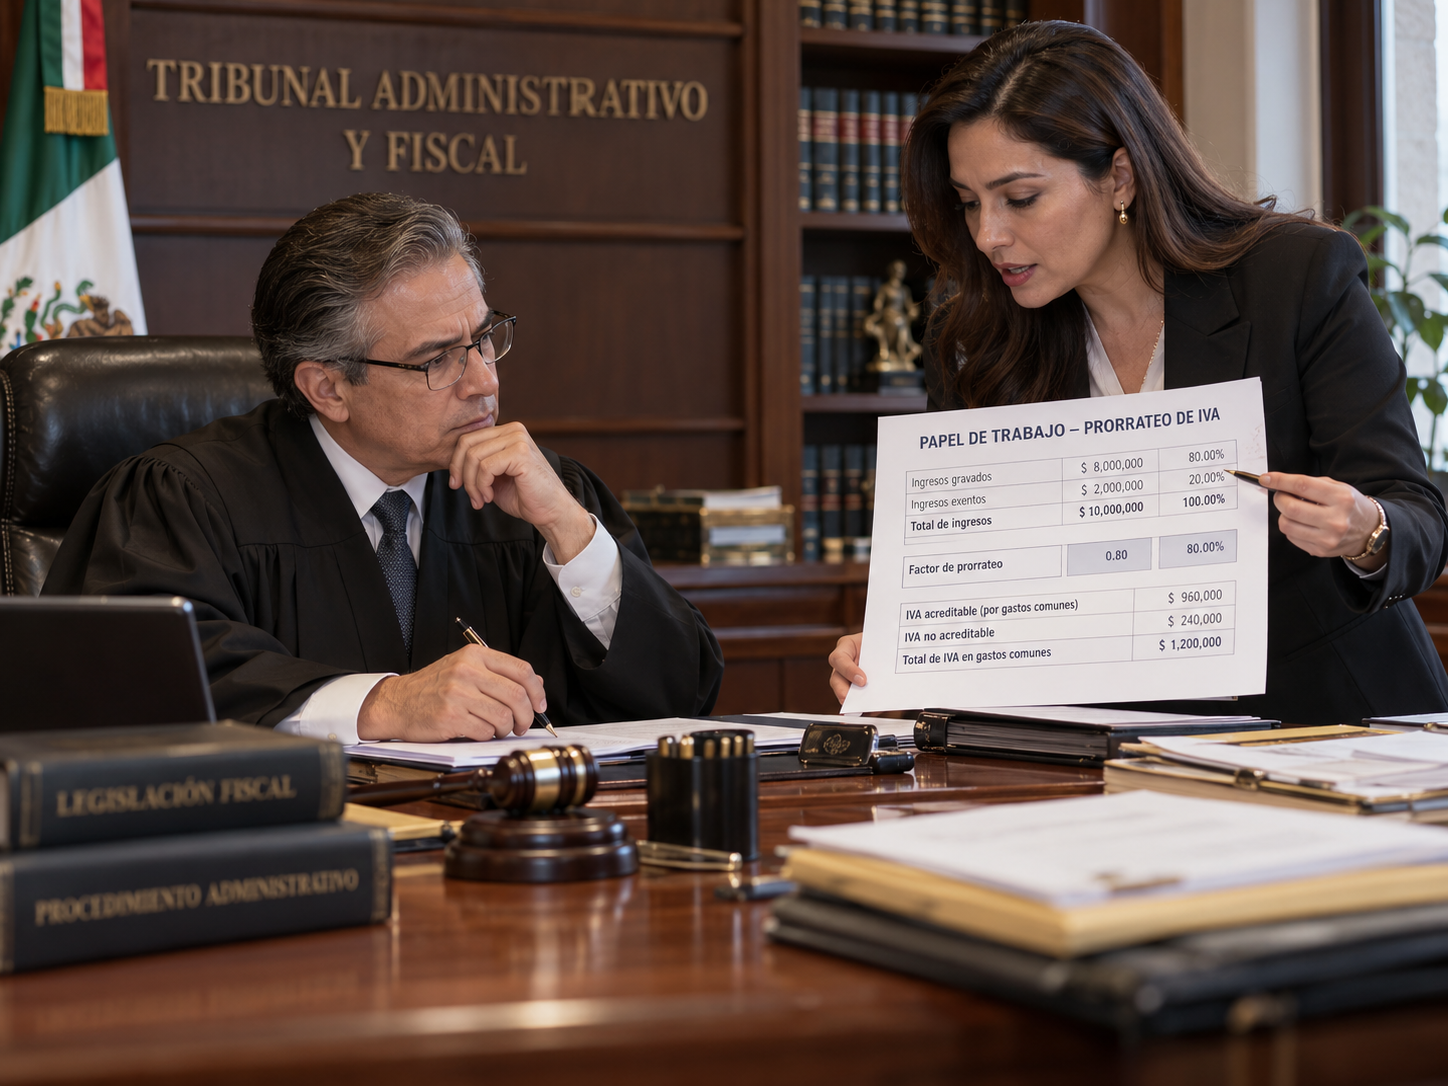
Cuando bienes o servicios se utilizan exclusivamente en actividades gravadas o sujetas a tasa de 0 %, el impuesto correspondiente puede acreditarse en su totalidad. En contraste, si se destinan exclusivamente a actividades por las cuales no debe pagarse el impuesto, el IVA no resulta acreditable. El problema surge cuando determinados bienes, servicios o usos y goces temporales se utilizan indistintamente en unas y otras actividades. En ese supuesto, el inciso c) de la fracción V establece el acreditamiento proporcional.
El factor se obtiene atendiendo a la proporción que representa el valor de las actividades gravadas o sujetas a tasa de 0 % respecto del valor total de las actividades consideradas por la legislación. La operación numérica puede ser sencilla, determinar si un gasto debe incorporarse a esa mecánica, sin embargo, puede no serlo.
La contabilidad puede contener los hechos, pero cuando su significado tributario exige conocimientos especializados, corresponde a la prueba pericial traducirlos al lenguaje de la decisión judicial
Los antecedentes de la controversia
El asunto que originó la tesis derivó de un crédito fiscal determinado a una persona moral que desarrollaba actividades mixtas. La autoridad aplicó el factor de prorrateo contemplado en el artículo 5, fracción V, inciso c), respecto de gastos cuyo destino no podía identificarse.
Después de que el Tribunal Federal de Justicia Administrativa reconociera la validez de la resolución impugnada, la contribuyente promovió amparo directo. Entre sus argumentos sostuvo que no debía aplicarse el factor a la totalidad del IVA trasladado acreditable, pues —desde su perspectiva— la información contable permitía distinguir si los gastos estaban relacionados con actividades gravadas o exentas.
El planteamiento trasladó la discusión desde el terreno estrictamente fiscal al derecho probatorio: ¿puede el órgano jurisdiccional examinar directamente los registros contables y extraer por sí mismo la conclusión técnica relativa al destino de cada gasto? El Tribunal Colegiado respondió, por regla general, negativamente cuando esa identificación exige conocimientos especializados.
La contabilidad no sustituye automáticamente a la pericial
Ésta constituye probablemente la aportación más importante del criterio, el hecho de que pólizas, auxiliares, balanzas y demás registros se encuentren incorporados al expediente no significa que el juzgador esté obligado a interpretarlos técnicamente como lo haría un especialista en contabilidad.
La tesis sostiene que, cuando exista controversia sobre la posibilidad de identificar el destino de los gastos, la prueba pericial contable permite analizar los registros financieros y explicar los hechos controvertidos mediante conocimientos especializados. El perito proporciona así una opinión técnica que posteriormente queda sometida al estándar jurídico de valoración del órgano jurisdiccional.
Existe una diferencia fundamental entre tener la documentación y acreditar técnicamente lo que esa documentación demuestra. Un expediente puede contener cientos de pólizas y auxiliares contables y, aun así, no aportar por sí mismo una explicación especializada sobre la correspondencia de determinados gastos con actividades gravadas, exentas, sujetas a tasa de 0 % o utilizadas indistintamente. Por ello, la prueba pericial funciona como enlace entre la evidencia contable y la conclusión jurídica.
El significado de la expresión “por regla general”
Conviene reparar en una cautela incorporada por el propio Tribunal: la tesis utiliza expresamente la fórmula “por regla general”. Por consiguiente, el criterio no debería interpretarse como una afirmación absoluta según la cual toda controversia sobre prorrateo exige invariablemente una pericial contable. El supuesto analizado se refiere específicamente a casos en los cuales no sea posible identificar el destino de los gastos y esa cuestión resulte controvertida.
La relevancia de esta precisión es considerable. Cuando el destino resulte directamente demostrado mediante elementos incontrovertidos o cuando la cuestión debatida sea puramente jurídica, la problemática probatoria podría presentar características distintas. Lo que el criterio rechaza es que, existiendo una verdadera cuestión técnica sobre registros financieros, el tribunal sustituya sin más el conocimiento especializado mediante su propia lectura de la contabilidad.
Una advertencia procesal para el contribuyente
Desde la perspectiva del litigio fiscal, la tesis transmite un mensaje importante: quien pretenda controvertir la aplicación del factor de prorrateo no debería limitarse a exhibir registros contables y afirmar que éstos permiten identificar el destino de las erogaciones. Si esa identificación requiere análisis especializado, será indispensable estructurar adecuadamente la prueba.
La pericial no tiene como función fabricar hechos ni subsanar la ausencia de documentación. Su propósito es explicar técnicamente la información existente, relacionar las cuentas con las operaciones y proporcionar al juzgador elementos objetivos para evaluar si determinados gastos se identifican exclusivamente con alguna actividad o si, por el contrario, deben quedar sometidos al mecanismo proporcional.
De ahí la importancia del cuestionario pericial. Una prueba mal planteada, basada en preguntas genéricas o conclusiones jurídicas reservadas al juzgador, puede perder eficacia aun cuando exista una contabilidad robusta.
Contabilidad, fiscalidad y litigio deben diseñarse conjuntamente
El criterio también rebasa el ámbito estrictamente procesal. Para los responsables fiscales y financieros de las empresas, constituye un llamado a fortalecer la trazabilidad contable del IVA acreditable. La Ley distingue precisamente entre erogaciones identificables exclusivamente con determinadas actividades y aquellas utilizadas indistintamente. Esa clasificación debería poder reconstruirse desde la contabilidad, las pólizas, los centros de costos, los CFDI, contratos y documentación soporte.
Mientras mejor sea esa trazabilidad, menor será el espacio de incertidumbre respecto de la procedencia del acreditamiento. Y cuando la controversia ya haya llegado al juicio, la misma trazabilidad facilitará que el especialista explique metodológicamente por qué determinados gastos deben recibir un tratamiento específico.
El factor de prorrateo no constituye únicamente una operación aritmética: previamente exige determinar, con soporte técnico, qué erogaciones pueden vincularse con cada categoría de actividades del contribuyente
Una tesis sobre IVA que también es una lección probatoria
La tesis III.7o.A.4 A (12a.) no modifica la fórmula legal del prorrateo. Su aportación consiste en determinar cómo debe demostrarse jurisdiccionalmente uno de los presupuestos indispensables para aplicarla correctamente. Su enseñanza puede resumirse en una distinción elemental pero decisiva: calcular una proporción y determinar técnicamente qué operaciones deben someterse a ella son cuestiones diferentes.
Para abogados, contadores y responsables fiscales, el criterio exige abandonar la idea de que los registros contables necesariamente se explican por sí mismos. Cuando la controversia requiere conocimientos especializados, la prueba pericial se convierte en el vehículo apropiado para transformar datos financieros en elementos de convicción jurídicamente valorables. En litigios sobre acreditamiento del IVA, por tanto, la calidad de la contabilidad constituye el punto de partida; la adecuada demostración técnica de su significado puede ser el elemento que defina el resultado de la controversia.
Texto de la tesis para consulta del Lector:
Registro digital: 2032697 Instancia: Tribunales Colegiados de Circuito Duodécima Época Materia (s) Administrativa Tesis: III.7º. A.4 A (12ª.) Fuente: Semanario Judicial de la Federación Tipo: Aislada
IMPUESTO AL VALOR AGREGADO. PARA EFECTO DE SU ACREDITAMIENTO, POR REGLA GENERAL, LA PRUEBA PERICIAL CONTABLE ES EL ELEMENTO DE CONVICCIÓN IDÓNEO PARA DETERMINAR EN QUÉ PROPORCIÓN DEBE APLICARSE EL FACTOR DE PRORRATEO CUANDO NO ES POSIBLE IDENTIFICAR EL DESTINO DE LOS GASTOS DERIVADOS DE LA REALIZACIÓN DE ACTIVIDADES MIXTAS.
Hechos: Una persona moral con actividades mixtas (gravadas y exentas) demandó la nulidad de la resolución que recayó al recurso de revocación mediante la cual se confirmó la determinación de un crédito fiscal derivado de contribuciones omitidas. El Tribunal Federal de Justicia Administrativa declaró su validez. Estimó que le es aplicable el factor de prorrateo previsto en el artículo 5o., fracción V, inciso c), de la Ley del Impuesto al Valor Agregado, dado que ese supuesto es aplicable en razón de los gastos respecto de los cuales no es posible identificar su destino, cuando se trata de ese tipo de empresas. Además, que no se aportó prueba pericial en materia de contabilidad para determinar ese factor. Contra esa decisión promovió amparo directo. Argumentó que no debió aplicarse el factor de prorrateo a la totalidad del impuesto al valor agregado acreditable, porque sí existe identificación respecto a si sus gastos fueron aplicados a ingresos de actividades gravadas o exentas dadas las actividades mixtas que realiza. Precisó que la información contable estaba concatenada y vinculada entre sí.
Criterio jurídico: Por regla general, la prueba pericial contable es el elemento de convicción idóneo para determinar en qué proporción debe aplicarse el factor de prorrateo para efecto del acreditamiento del impuesto al valor agregado, cuando no es posible identificar el destino de los gastos de las personas contribuyentes derivados de la realización de actividades mixtas.
Justificación: Del análisis del artículo referido deriva que la persona contribuyente dedicada a actividades mixtas puede declarar que destina los insumos indistintamente a las actividades gravadas y a las no gravadas, en cuyo caso sí puede acreditar el impuesto relativo, pero no en su totalidad, pues debe calcular un factor de prorrateo. Debe distinguir las actividades gravadas de las actividades por las que no debe pagarse el impuesto, calcular el valor de unas y otras, y obtener una proporción (porcentaje) entre ambos resultados. Este factor se conoce como prorrateo y se aplica a la cantidad del impuesto trasladado, y esa será la cantidad que podrá acreditar.
No obstante, la actividad jurisdiccional se vuelve compleja al momento de interpretar y aplicar la citada norma cuando se quiere decidir sobre el mecanismo para las personas que se dedican a actividades mixtas, a efecto de acreditar el impuesto que se les ha trasladado, frente al que deben enterar, específicamente cuando resulta imposible identificar si los gastos relativos fueron destinados a la actividad gravada o a la que no es objeto del impuesto.
Cuando se encuentra en disputa la posibilidad de identificar el destino de los gastos de las personas morales contribuyentes, derivado de la realización de actividades mixtas, el tribunal del conocimiento, por regla general, deberá apoyarse en los conocimientos de un especialista en materia contable, pues sólo así podrá allegarse de una opinión técnica que, sometida a un estándar jurídico, llegará a normar de manera objetiva e imparcial su criterio.
Consecuentemente, no basta con manifestar que la apreciación de los registros contables permite identificar cómo debe aplicarse el factor de prorrateo, ya que la prueba pericial contable es el medio idóneo para analizar los registros financieros de la contribuyente y esclarecer los hechos controvertidos en el juicio.
Estimar lo contrario implicaría asignar a los tribunales la tarea de leer directamente los registros contables, con la posibilidad de emitir una decisión arbitraria y carente de motivación, al grado de perfeccionar los elementos de convicción ofrecidos por una de las partes en detrimento de la otra, produciendo un desequilibrio procesal.
SÉPTIMO TRIBUNAL COLEGIADO EN MATERIA ADMINISTRATIVA DEL TERCER CIRCUITO.
Amparo directo 196/2024. Aurora Servicios y Acabados, S.A. de C.V. 12 de febrero de 2026. Unanimidad de votos de las personas Magistradas Claudia Mavel Curiel López, José de Jesús Flores Herrera y Leonel Medina Rubio. Ponente: José de Jesús Flores Herrera. Secretario: Carlos Abraham Domínguez Montero.
Esta tesis se publicó el viernes 02 de octubre de 2026 a las 10:12 horas en el Semanario Judicial de la Federación.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo