¿Para qué sirven los postulados básicos de contabilidad?
En general son los fundamentos que rigen el ambiente en el que debe operar los sistemas de información contable en una empresa
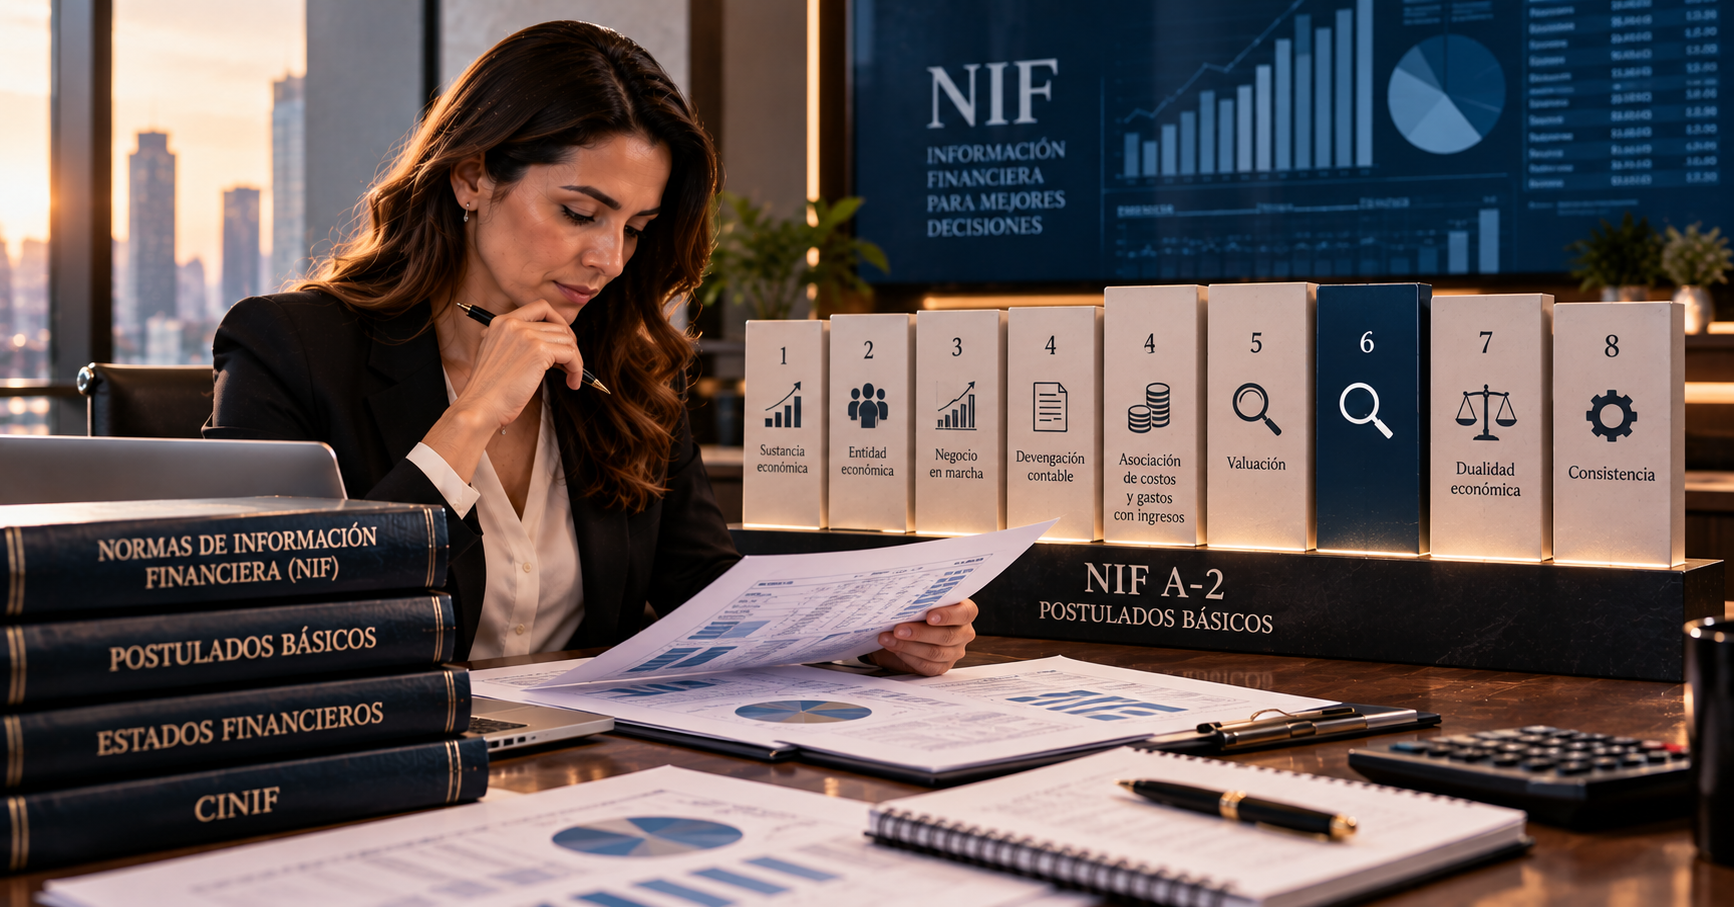
Las Normas de Información Financiera (NIF) son un conjunto de normas generales y particulares que sirven para explicar cómo se registran las operaciones de una entidad y como presenta la información en los estados financieros por un periodo de tiempo determinado. Están reguladas por el Consejo Mexicano para la Investigación y Desarrollo de Normas de Información Financiera (CINIF), es quien a partir de 2004 es la encomendada en la emisión de la normatividad de su contenido.
Son importantes ya que establecen la estructura y consistencia de la información financiera en las entidades, tomando en consideración que cada una puede presentar una dinámica o aspectos particulares, pero contar con una regulación estandarizada de registro y presentación. Además, permiten interpretar de manera más homogénea los estados financieros debido a esa reglamentación, estableciendo límites y condiciones de registro de las operaciones que afectan la información financiera, logrando generar que se a comparable, transparente y de alta calidad. Esto con la finalidad de que sirva a los objetivos de los usuarios de esta información, sean internos o externos. Su compilación se clasifica de la siguiente manera en ocho series:
NIF A-1. Estructura de las normas de información financiera
NIF A-2. Postulados básicos
NIF A-3. Necesidades de los usuarios y objetivos de los estados financieros
NIF A-4. Características cualitativas de los estados financieros
NIF A-5. Elementos básicos de los estados financieros
NIF A-6. Reconocimiento y valuación
NIF A-7. Presentación y revelación
NIF A-8. Supletoriedad
La que nos ocupa en ésta ocasión es la NIF A-2, la cual define los postulados básicos, son los fundamentos o principios que deben regir en la operación del sistema de información y registro contable, mediante el cual se prepara la información necesaria para la emisión de los estados financieros. Siendo cuatro, “estado de posición financiera”, “estado de resultados”, “estados de variaciones en el capital” y “flujo de efectivo”. Si se me permite una analogía, son como los indicadores dentro de un tablero de un vehículo, que con su información nos permiten una mejor conducción, pues nos ofrece un mejor control, toma de decisión, conocer su situación mecánica, la velocidad a la que se mueve y el rendimiento que tiene; todo contribuye a cualquier conductor conocer la condiciones en general.
También son los criterios generales que deben observarse en cada una de las fases que comprende el sistema contable: identificación, análisis, interpretación, captación, procesamiento y reconocimiento. Todo esto de cada una de las transacciones y transformaciones internas que lleva a cabo por una entidad económica, así como de otros eventos que la afectan.
También dan pauta para explicar “cómo” y “en que tiempo” deben reconocerse los efectos derivados de las transacciones, transformaciones internas y otros eventos que afectan económicamente a una organización, siendo los postulados básicos lo que a continuación enlisto:
Sustancia económica
Entidad económica
Negocio en marcha
Devengación contable
Asociación de costos y gastos con ingresos
Valuación
Dualidad económica
Consistencia
Finalmente, es importante saber que los postulados básicos permiten una captación adecuada, casi perfecta, de la esencia económica en la delimitación y operación del sistema de información contable es el de sustancia económica, siempre y cuando se apliquen de manera correcta, así se tendrá información financiera que permitirá mejor tomas de decisiones en la administración dirección. En las siguientes colaboraciones expondré cada uno de estos, desde su concepto hasta su finalidad, no sólo para contadores, sino para quienes estén interesados en la situación financiera de una entidad, así podrán tener una mejor interpretación de los números y conceptos que la integran.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo