De la deuda al capital social
La capitalización de pasivos exige certificación contable y soporte societario. Las aportaciones para futuros aumentos de capital plantean diferencias entre contabilidad e ISR; analizamos inflación, CUCA, riesgos y jurisprudencia reciente.
La transformación de deuda en capital social
La capitalización de pasivos constituye una alternativa frecuente para fortalecer la situación financiera de las sociedades mercantiles. Mediante esta operación, una obligación previamente reconocida se convierte en una participación en el capital, modificando la relación jurídica entre la sociedad deudora y su acreedor.
Su utilización resulta particularmente relevante cuando los accionistas han financiado operaciones mediante préstamos, cuando existen adeudos con proveedores o cuando se pretende disminuir el endeudamiento sin efectuar una salida inmediata de efectivo.
Sin embargo, la operación no debe reducirse a una reclasificación contable. Para efectos fiscales, es indispensable acreditar el origen de la obligación, su existencia efectiva, el valor reconocido y la validez corporativa del aumento de capital correspondiente.
La obligación de certificar los pasivos capitalizados
Desde la reforma fiscal aplicable a partir de 2021, el artículo 30 del Código Fiscal de la Federación (CFF) establece obligaciones documentales específicas para los aumentos de capital derivados de la capitalización de pasivos. La disposición exige conservar las actas de asamblea correspondientes y el documento que certifique la existencia contable del pasivo y su valor. La certificación debe reunir las características establecidas por el Servicio de Administración Tributaria mediante reglas de carácter general.
Esta exigencia responde a la necesidad de distinguir las capitalizaciones auténticas de aquellas que pudieran sustentarse en obligaciones inexistentes, registros artificiales o valores carentes de respaldo económico. La certificación no sustituye la documentación corporativa ni convierte automáticamente una operación irregular en válida. Constituye un elemento adicional de comprobación cuya utilidad depende de la consistencia de todos los antecedentes.
La regla 2.8.1.19 de la Resolución Miscelánea Fiscal
La regla 2.8.1.19 de la Resolución Miscelánea Fiscal para 2026 desarrolla los requisitos de la certificación, que debe emitir un contador público inscrito conforme a las disposiciones fiscales aplicables. Entre sus elementos se encuentran la identificación del acreedor, su residencia fiscal y la existencia de relaciones entre partes vinculadas. También deben documentarse el origen de la obligación, su fecha de reconocimiento y las modificaciones que haya experimentado.
La certificación requiere examinar contratos, registros contables, estados financieros y documentación bancaria. Cuando el pasivo procede de operaciones con proveedores, debe verificarse razonablemente que los bienes fueron entregados o que los servicios se recibieron efectivamente. En consecuencia, el trabajo del contador público no consiste únicamente en confirmar que existe un saldo registrado. Debe examinar la congruencia entre la operación económica, su documentación y el tratamiento contable aplicado.
Capitalizar una deuda no consiste únicamente en modificar dos cuentas contables: exige demostrar que la obligación existió, que su valor es verificable y que su conversión en capital fue jurídicamente válida
Valuación, moneda extranjera y evidencia documental
La certificación también exige identificar el valor del pasivo al momento de capitalizarse, la moneda correspondiente y, cuando proceda, el tipo de cambio utilizado. Estos elementos adquieren especial importancia en financiamientos internacionales. Si la deuda genera intereses, deben verificarse los cálculos respectivos. Cuando intervienen instrumentos financieros valuados mediante metodologías especiales, también corresponde examinar la razonabilidad de los procedimientos empleados.
La regla requiere considerar las Normas de Información Financiera C-9, C-11 y C-19, o las normas internacionales aplicables. La certificación debe justificar el reconocimiento y la valuación de la obligación conforme al marco contable utilizado. Finalmente, debe existir correspondencia entre el valor del pasivo extinguido y las acciones o partes sociales entregadas. Las diferencias requieren una explicación jurídica, financiera y contable que permita comprender la operación.
La importancia de los acuerdos societarios
La capitalización de pasivos también debe cumplir las formalidades establecidas por la legislación mercantil y los estatutos sociales. No basta con que la contabilidad refleje un incremento del capital contribuido. La asamblea competente debe aprobar el aumento, determinar sus condiciones y documentar la participación que recibirá el acreedor. Cuando corresponda, deberán cumplirse las formalidades de protocolización, inscripción y actualización de información societaria.
El artículo 27, apartado B, fracción VI, del CFF también resulta relevante respecto de la información de socios y accionistas. La regla miscelánea exige considerar el aviso de actualización correspondiente como parte del soporte documental. Estas obligaciones adquieren especial importancia cuando el acreedor no era previamente accionista. En tal supuesto, la operación modifica no solamente la estructura financiera, sino también la composición de la propiedad empresarial.
Las aportaciones para futuros aumentos de capital
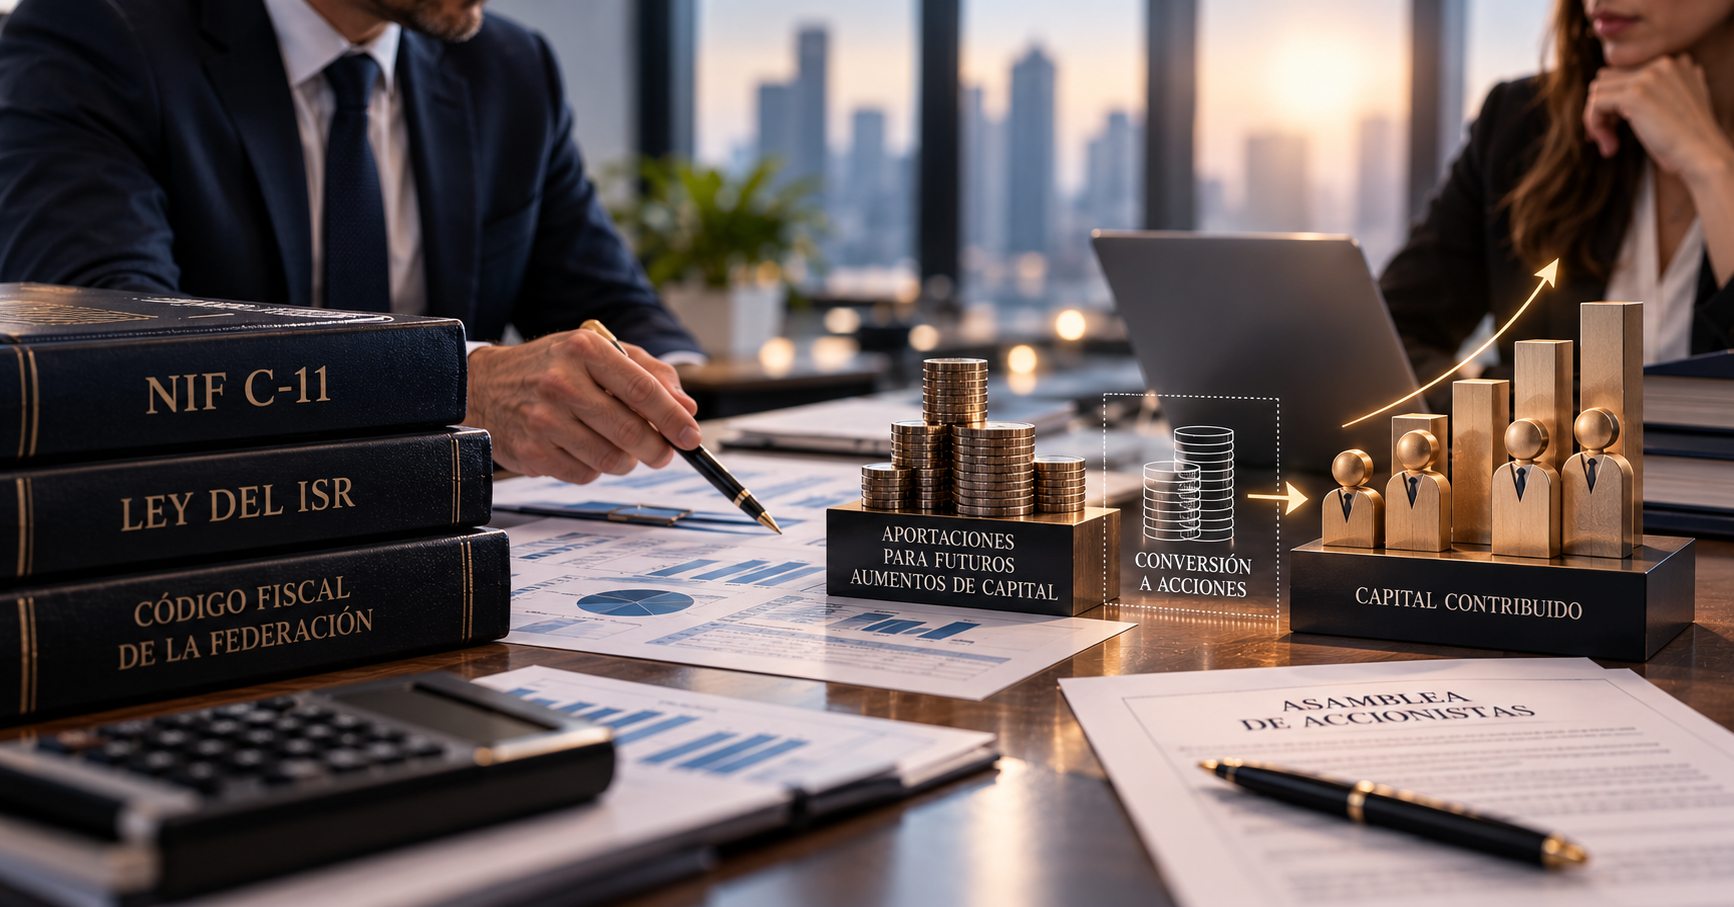
Las aportaciones para futuros aumentos de capital (AFAC) constituyen una práctica habitual para proporcionar liquidez inmediata a las sociedades, mientras se prepara la formalización de un aumento posterior. Sin embargo, su denominación no determina automáticamente su naturaleza contable. Debe examinarse si los recursos representan una aportación patrimonial irrevocable o una obligación susceptible de devolución al aportante.
La NIF C-11, Capital contable, establece condiciones para reconocer estas aportaciones dentro del capital contribuido. Entre ellas se encuentran la existencia de un acuerdo societario, la ausencia de reembolso previo y la determinación de una relación fija entre el monto aportado y las acciones por emitir. También exige que las aportaciones no generen un rendimiento fijo y que se reconozcan conforme a las condiciones previstas por la norma. Cuando no se cumplen los requisitos, corresponde evaluar su reconocimiento como pasivo.
La clasificación contable y sus consecuencias
La distinción entre capital y pasivo tiene consecuencias relevantes para la presentación de los estados financieros. Una aportación reconocida como capital fortalece el patrimonio contable, mientras que una obligación reembolsable incrementa los pasivos de la entidad. Por ello, resulta inconveniente registrar automáticamente todos los recursos recibidos de accionistas como AFAC. La clasificación debe corresponder con las condiciones jurídicas y económicas efectivamente pactadas.
Si los recursos se reconocieron como pasivo y posteriormente se convierten en capital social, debe examinarse la obligación de obtener la certificación prevista en el artículo 30 del CFF. En cambio, cuando las aportaciones ya reunían las condiciones para reconocerse como capital contribuido, su formalización posterior exige un análisis diferente. No debe presumirse que toda aplicación de AFAC al capital social constituye necesariamente una capitalización de pasivos.
El tratamiento fiscal para el ajuste anual por inflación
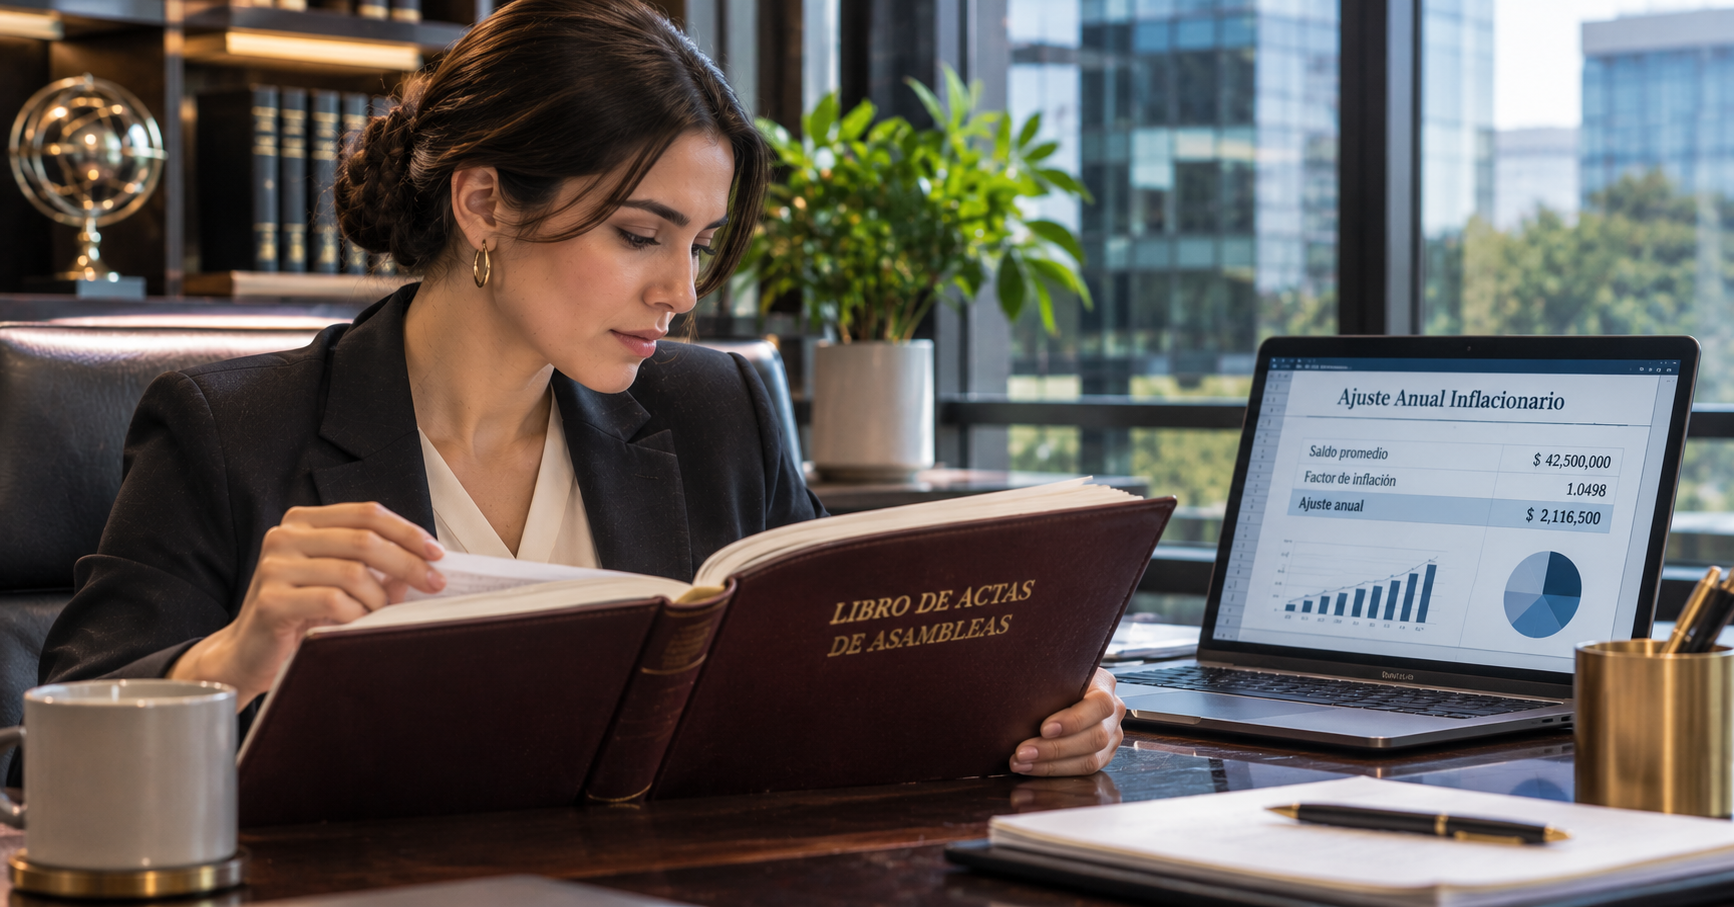
Una de las particularidades más importantes se encuentra en el artículo 46 de la Ley del Impuesto sobre la Renta (LISR). Esta disposición considera expresamente las aportaciones para futuros aumentos de capital como deudas para efectos del ajuste anual por inflación. La regla opera con independencia de que, conforme a la NIF C-11, determinadas aportaciones puedan reconocerse dentro del capital contable. Por ello, la clasificación financiera no determina automáticamente su tratamiento para este cálculo fiscal.
El artículo 44 de la LISR establece el procedimiento para determinar el ajuste anual por inflación mediante la comparación de los saldos promedio de créditos y deudas. Cuando el promedio de deudas excede al de créditos, se genera, bajo las reglas correspondientes, un ajuste acumulable. En consecuencia, mantener AFAC pendientes de capitalización puede producir efectos fiscales aun cuando no exista una obligación de reembolso reconocida contablemente.
Las aportaciones para futuros aumentos de capital pueden reconocerse contablemente como patrimonio y, simultáneamente, recibir el tratamiento de deuda para el ajuste anual por inflación
La Suprema Corte y la asimetría entre créditos y deudas
El tratamiento de las AFAC adquirió especial relevancia durante 2026. El 17 de febrero de 2026, el Pleno de la Suprema Corte de Justicia de la Nación resolvió los amparos directos en revisión 3915/2025 y 6613/2025, relacionados con el ajuste anual por inflación. La controversia surgió porque el artículo 46 de la LISR reconoce expresamente las AFAC como deudas para la sociedad receptora, mientras que el artículo 45 no establece una regla equivalente para considerarlas créditos de quien realiza la aportación.
La Corte sostuvo la validez constitucional de esa diferencia. Explicó que el ajuste anual por inflación atiende a obligaciones de pago en numerario y que no toda aportación patrimonial representa, para su aportante, un derecho exigible a recibir dinero. Este criterio resulta especialmente importante para los grupos empresariales. La sociedad que recibe una AFAC no debe asumir que su tratamiento como deuda produce automáticamente un crédito fiscalmente equivalente para la entidad aportante.
La cuenta de capital de aportación y sus límites
Otro aspecto relevante es la cuenta de capital de aportación (CUCA), regulada por el artículo 78 de la LISR. Su función consiste en identificar las aportaciones de capital y otros conceptos expresamente reconocidos para determinar determinados efectos fiscales de las reducciones de capital. No debe confundirse el capital contable con el saldo fiscal de esta cuenta. La existencia de una AFAC registrada patrimonialmente no implica necesariamente que su importe ya deba incorporarse a la CUCA.
La disposición establece reglas específicas sobre los conceptos que la integran y el momento de reconocimiento de las aportaciones. Por ello, es indispensable examinar la formalización del aumento y la naturaleza de los recursos capitalizados. Cuando se capitalizan préstamos, también debe distinguirse el principal efectivamente aportado de intereses, utilidades acumuladas u otros conceptos. No toda partida incorporada al capital contable recibe necesariamente el mismo tratamiento fiscal.
Ejemplo de una capitalización de pasivos
Supóngase que una sociedad mexicana mantiene un préstamo documentado de cinco millones de pesos otorgado por uno de sus accionistas. Posteriormente, ambas partes acuerdan convertir la totalidad del principal en acciones de la sociedad. Antes de ejecutar la operación deben verificarse el contrato de financiamiento, la entrega de los recursos, los registros contables y el saldo efectivamente pendiente. También deben examinarse los intereses devengados y cualquier modificación contractual.
La asamblea deberá aprobar el aumento de capital y establecer las acciones correspondientes. Además, la sociedad tendrá que obtener la certificación emitida por contador público inscrito, conforme al artículo 30 del CFF y la regla 2.8.1.19. El resultado no debe interpretarse automáticamente como ingreso acumulable por el simple hecho de convertir deuda auténtica en capital. No obstante, sus efectos fiscales dependerán de la naturaleza de la obligación y de las condiciones específicas de la operación.
El informe obligatorio del contador público inscrito
La regla 2.8.1.19 de la Resolución Miscelánea Fiscal para 2026 establece expresamente que la certificación de la existencia contable del pasivo y de su valor debe ser emitida por un contador público inscrito (CPI). En la práctica profesional, el documento puede estructurarse mediante un informe de atestiguamiento, acompañado de sus anexos y papeles de trabajo. Su finalidad consiste en expresar una conclusión profesional sustentada en procedimientos de revisión sobre la existencia contable de la obligación y el importe capitalizado.
Este informe no debe confundirse con una simple constancia elaborada por el contador interno de la empresa. La regla exige la intervención de un profesional con la inscripción correspondiente ante la autoridad fiscal, cuya actuación debe sujetarse a las normas profesionales aplicables. La obligación de obtenerlo recae sobre la sociedad que capitaliza el pasivo. En consecuencia, corresponde a su administración proporcionar al profesionista los contratos, estados de cuenta, registros contables, actas y demás elementos necesarios para desarrollar el trabajo. El examen comprende el documento que dio origen a la obligación, su fecha de celebración y las condiciones contractuales. Cuando el pasivo proviene de préstamos, debe verificarse la entrega efectiva de los recursos mediante documentación bancaria u otros medios probatorios pertinentes.
La regla 2.8.1.19 establece requisitos detallados que deben reflejarse en la certificación. Entre ellos se encuentran la identificación del acreedor, los documentos de origen de la obligación, la evidencia de entrega de recursos y la validación de operaciones con proveedores. También exige analizar el cumplimiento de las Normas de Información Financiera C-9, C-11 y C-19, o de las normas internacionales aplicables. Deben señalarse las disposiciones utilizadas y justificarse las razones que sustentan el reconocimiento contable.
Cuando existen intereses, instrumentos financieros o deudas valuadas a valor razonable, deben incorporarse los cálculos y procedimientos de validación correspondientes. Si la obligación está denominada en moneda extranjera, también debe justificarse el tipo de cambio utilizado. Finalmente, la certificación debe identificar el valor capitalizado, las acciones o partes sociales entregadas, los registros contables y los datos del acta de asamblea. Debe incluir la fecha de emisión, los datos profesionales y la firma del contador público inscrito.
¿Debe presentarse el informe ante el SAT?
Una distinción fundamental consiste en separar la obligación de obtener la certificación de la obligación de presentarla periódicamente ante la autoridad fiscal. El último párrafo de la regla 2.8.1.19 de la RMF 2026 dispone que el contribuyente debe mantener a disposición de la autoridad la certificación y la documentación correspondiente, así como proporcionarlas cuando sean requeridas durante el ejercicio de sus facultades. En consecuencia, la regla no establece, por sí misma, una obligación general de presentar automáticamente el informe mediante una declaración independiente cada vez que se capitalice una deuda. Sin embargo, ello no disminuye su obligatoriedad. La sociedad debe contar oportunamente con el documento y conservarlo como parte del expediente que acredita la operación, aun cuando la autoridad no lo solicite de inmediato.
Las AFAC permiten que los socios proporcionen recursos a la sociedad antes de formalizar un aumento de capital. Su tratamiento requiere especial cuidado porque la denominación utilizada no determina automáticamente su clasificación contable. La NIF C-11, Capital contable, establece condiciones para reconocer estas aportaciones como parte del capital contribuido. Entre ellas destacan el acuerdo de los propietarios, la ausencia de devolución previa a la capitalización y la determinación de condiciones fijas para su conversión en acciones. La diferencia es trascendente: si una AFAC se registró válidamente como pasivo y posteriormente se convierte en capital social, puede actualizarse el supuesto que exige obtener la certificación del contador público inscrito.
Conservación documental y facultades de comprobación
El artículo 30 del CFF establece un régimen de conservación especialmente exigente para determinados documentos societarios, incluidos los relacionados con aumentos y disminuciones de capital. A diferencia del plazo general de cinco años aplicable a diversa documentación fiscal, las actas y documentos comprendidos en el supuesto especial deben conservarse durante todo el tiempo en que subsista la sociedad.
Por ello, las certificaciones de capitalización, contratos de origen, estados de cuenta, pólizas y documentación corporativa deben integrarse en expedientes permanentes que permitan reconstruir las operaciones. Esta precaución adquiere particular importancia cuando posteriormente se realizan reducciones de capital, reorganizaciones, transmisiones accionarias o revisiones de la CUCA.
Conclusión
La capitalización de pasivos constituye una herramienta legítima para fortalecer financieramente a las sociedades, pero exige congruencia entre la realidad económica, los registros contables y los acuerdos corporativos. La certificación prevista en el artículo 30 del CFF y desarrollada por la regla 2.8.1.19 de la RMF 2026 obliga a demostrar que la deuda existió y que su valor fue correctamente determinado.
Las AFAC requieren un análisis adicional, porque su clasificación contable puede diferir de su tratamiento fiscal. La resolución de la Suprema Corte de febrero de 2026 confirma, además, que no existe necesariamente simetría entre la deuda de la sociedad receptora y el crédito del aportante. La seguridad jurídica del capital social no comienza cuando se emiten las acciones, sino cuando cada aportación puede acreditarse desde su origen, justificarse en su valuación y sostenerse documentalmente frente a una revisión fiscal.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo