OCDE: El abandono de impuestos sobre servicios digitales
Se busca suprimir todos los ordenamientos respecto a impuestos sobre servicios digitales para estabilizar la arquitectura fiscal internacional
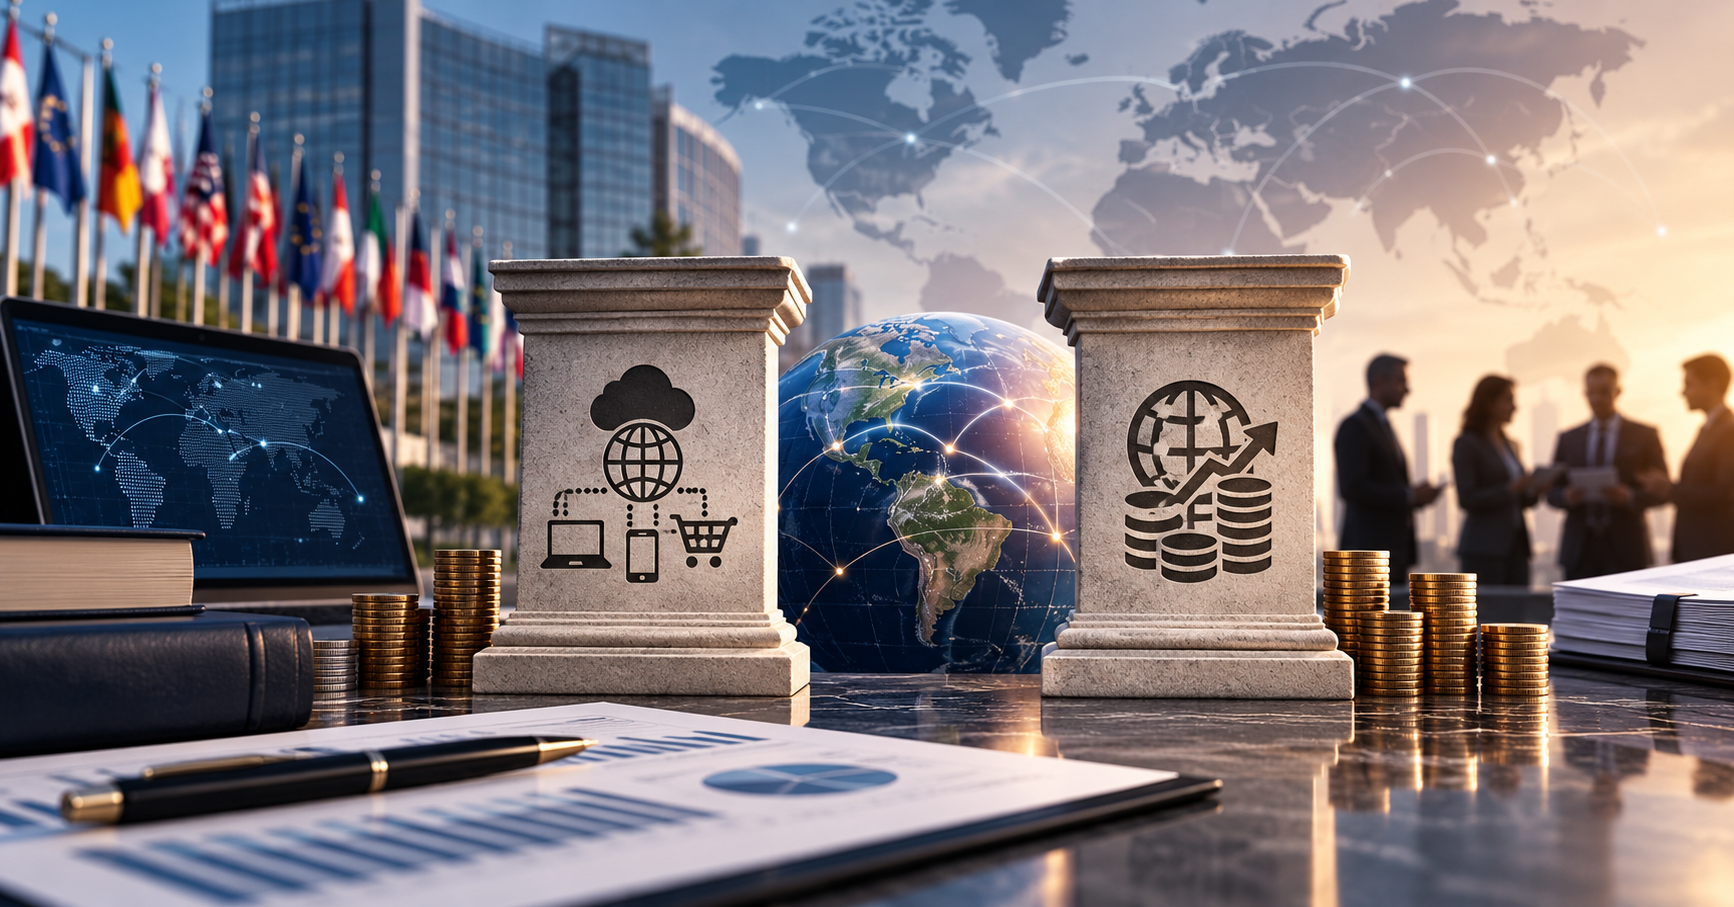
El Pilar Uno y el Pilar Dos de la Organización para la Cooperación y el Desarrollo Económico (OCDE) son dos iniciativas relacionadas con la reforma fiscal internacional y la lucha contra la evasión fiscal, como se explica brevemente:
El Pilar Uno se centra en la reforma de las normas internacionales de impuestos para evitar la doble tributación y reducir la evasión fiscal. Esto se hace a través de la eliminación de las disposiciones tributarias artificiales y el fortalecimiento de la transparencia fiscal. Los impuestos sobre servicios digitales (ISD) se consideran a aquellos que la empresa prestadora del servicio se basa en el lugar donde se consumen los servicios digitales en lugar del lugar donde se prestan. Esto significa que, independientemente de dónde se encuentre, los impuestos se deben al lugar donde se utiliza el servicio. Esta propuesta busca evitar que las empresas multinacionales utilicen estructuras de tributación artificiales para dejar de pagar impuestos o hacerlo a porcentajes muy bajos o nulos en países distintos a los donde realmente generan sus beneficios. Lo que no es compatible con nuestro “Régimen de Plataformas Digitales”, ya que es un impuesto sobre la renta (ISR) que grava a residentes en México.
El Pilar Dos, por otro lado, se incluye la introducción de una tasa mínima global sobre la base imponible de las empresas multinacionales y la creación de un mecanismo de asignación de beneficios que asegure, de nueva cuenta, que se paguen impuestos en los países donde realmente generan sus beneficios.
La consulta pública de la OCDE sobre la implementación de los Pilares Uno y Dos tiene como objetivo obtener la opinión de diferentes partes interesadas sobre cómo deben implementarse estas iniciativas de manera efectiva. Esto incluye la participación de gobiernos, empresas, organizaciones de la sociedad civil y otros actores relevantes. Finalmente, con esta consulta pública también le permite recopilar información y obtener una amplia gama de perspectivas sobre cómo mejorar la reforma fiscal internacional.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo