El alcance probatorio de los REFIPRES
Análisis jurídico del régimen fiscal preferente, la comparación tributaria internacional, las exigencias probatorias y los límites de fiscalización, examinando sus implicaciones para contribuyentes, autoridades y seguridad jurídica en México.
La fiscalización de operaciones internacionales representa uno de los ámbitos más complejos del derecho tributario contemporáneo. La utilización de entidades extranjeras, estructuras de inversión y mecanismos de tributación diferenciada exige determinar cuándo los ingresos obtenidos fuera de México deben someterse al tratamiento especial previsto para los regímenes fiscales preferentes (REFIPRES), evitando que la localización internacional de los recursos se traduzca en una disminución indebida de las obligaciones fiscales.
Sin embargo, la complejidad económica de estas operaciones no significa necesariamente que su calificación tributaria exija reconstruir íntegramente el sistema impositivo de la jurisdicción extranjera. Precisamente sobre esta distinción se pronunció la Primera Sección de la Sala Superior del Tribunal Federal de Justicia Administrativa (TFJA), mediante el precedente IX-P-1aS-182, publicado en octubre de 2024.
El pronunciamiento examina el artículo 212 de la Ley del Impuesto sobre la Renta (LISR), vigente en 2007, y establece una diferencia fundamental entre acreditar hechos económicos verificables e interpretar disposiciones de derecho extranjero. Esta distinción delimita la actividad probatoria y contribuye a precisar las condiciones bajo las cuales puede configurarse un régimen fiscal preferente.
El parámetro del 75 % y su fundamento tributario
El artículo 212 de la LISR aplicable al ejercicio de 2007 contemplaba un mecanismo comparativo para identificar ingresos sometidos a imposición reducida en el extranjero. El parámetro fundamental consistía en determinar si el impuesto extranjero resultaba inferior al 75 % del impuesto sobre la renta (ISR) que habría correspondido causar y pagar en México respecto de los mismos ingresos.
Esta regulación respondía a una finalidad antielusiva: impedir que determinadas estructuras internacionales permitieran diferir o reducir indebidamente la tributación mexicana mediante la utilización de entidades o figuras extranjeras sujetas a imposición significativamente inferior. El mecanismo operaba conforme a sus presupuestos legales, sin depender exclusivamente de la reputación fiscal del país donde se localizara la entidad.
La consecuencia interpretativa es relevante: una jurisdicción con una tasa nominal reducida no determina automáticamente que toda operación actualice REFIPRES. De igual manera, una jurisdicción con tasas nominales elevadas puede producir resultados de tributación efectiva inferiores al parámetro mexicano mediante beneficios, deducciones, acreditamientos u otros mecanismos legalmente aplicables.
Por consiguiente, la calificación fiscal requiere identificar el ingreso, determinar la tributación extranjera jurídicamente pertinente y construir una comparación homogénea con el impuesto mexicano hipotético, conforme a las reglas vigentes en el ejercicio revisado.
El precedente IX-P-1aS-182: una distinción entre hechos y derecho extranjero
El razonamiento del TFJA parte de considerar que la verificación del tratamiento fiscal preferente puede realizarse mediante información económica objetiva, sin necesidad de efectuar un estudio exhaustivo de las disposiciones tributarias extranjeras.
Los elementos centrales son el monto del ingreso involucrado y el impuesto efectivamente pagado en el extranjero. A partir de ellos debe determinarse la tributación que habría correspondido conforme a la legislación mexicana y verificarse si se alcanza el umbral legal.
Esta interpretación evita transformar toda controversia sobre REFIPRES en un litigio de derecho comparado. La autoridad no necesita demostrar exhaustivamente cómo funciona el ordenamiento extranjero cuando dispone de información suficiente para realizar el contraste exigido por la legislación mexicana.
No obstante, el criterio debe interpretarse dentro de sus propios límites. La innecesaridad de estudiar íntegramente el sistema tributario extranjero no significa que cualquier cifra presentada por la autoridad resulte suficiente, ni que puedan ignorarse las características legales que influyen en la identificación del impuesto efectivamente causado y pagado.
La diferencia entre una operación matemática y una determinación jurídicamente fundada
El test comparativo puede expresarse mediante una relación porcentual entre el impuesto extranjero y el impuesto mexicano hipotético. Sin embargo, dicha operación solamente resulta jurídicamente válida cuando sus componentes han sido determinados de manera correcta.
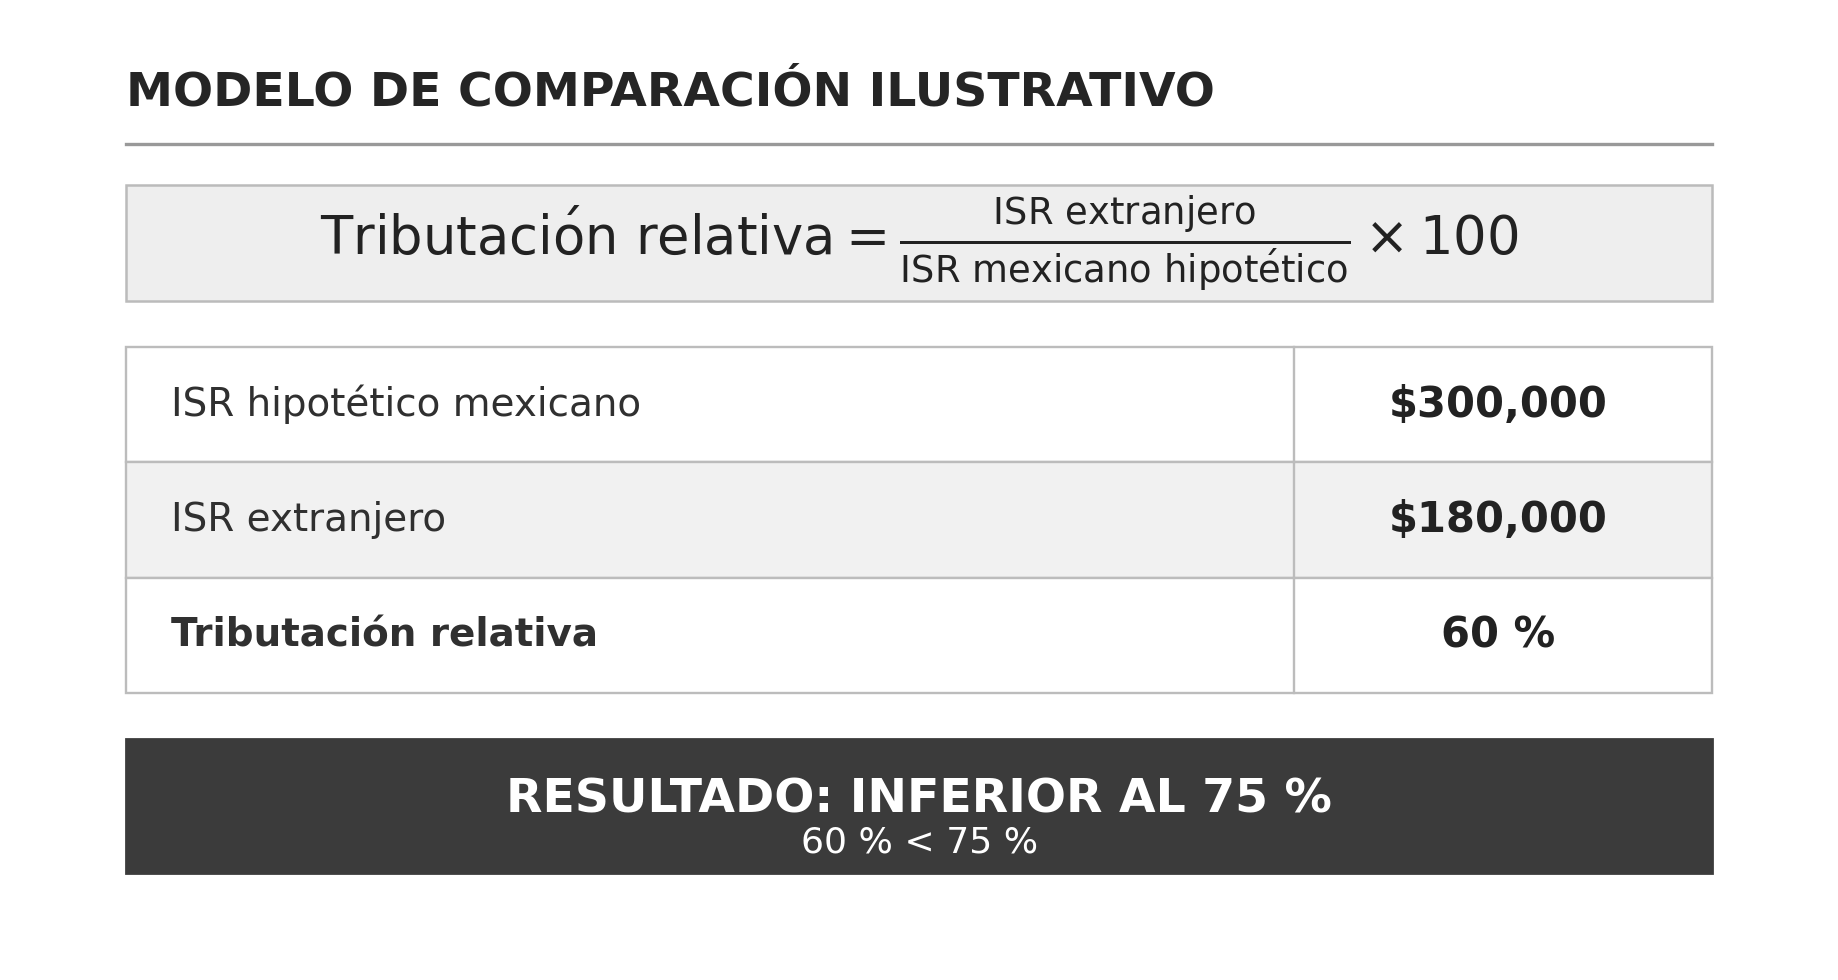
Ejemplo exclusivamente ilustrativo: el 60 % representa una tributación extranjera inferior al umbral del 75 %. No sustituye los requisitos legales de sujeción al régimen.
El ejemplo permite visualizar el mecanismo cuantitativo, pero también evidencia sus limitaciones. Antes de efectuar la división debe identificarse correctamente el periodo, la entidad, el ingreso gravable y la naturaleza de los impuestos considerados, evitando comparaciones entre cantidades que no correspondan a una misma realidad económica.
La determinación del ISR mexicano hipotético tampoco consiste necesariamente en multiplicar el ingreso bruto por una tasa nominal. Deben observarse las reglas aplicables a la base gravable y al supuesto específico previsto en la legislación correspondiente al ejercicio analizado.
La prueba documental y sus exigencias de suficiencia
Desde una perspectiva probatoria, el precedente adquiere particular importancia porque permite concentrar la discusión en información susceptible de corroboración. Estados financieros, declaraciones extranjeras, comprobantes de entero, certificaciones tributarias y documentación bancaria pueden constituir elementos relevantes para demostrar los ingresos obtenidos y los impuestos satisfechos.
Sin embargo, la documentación debe permitir identificar una correspondencia verificable entre los ingresos sujetos a examen y los pagos tributarios atribuidos a ellos. La existencia de un comprobante global de impuestos no necesariamente demuestra qué proporción corresponde a una operación específica o cómo debe asignarse a una entidad determinada.
Asimismo, resulta indispensable distinguir el impuesto efectivamente pagado de las provisiones contables, retenciones susceptibles de recuperación, saldos pendientes y cantidades que pudieran haber sido objeto de devolución. Tales circunstancias pueden modificar el resultado del análisis cuando resulten relevantes conforme al régimen jurídico aplicable.
El criterio del TFJA simplifica la naturaleza de la prueba necesaria, pero no disminuye su exigencia de autenticidad, pertinencia y suficiencia. El contribuyente y la autoridad deberán sustentar sus respectivas posiciones mediante elementos que permitan reconstruir razonablemente la determinación.
La motivación de la resolución fiscal como garantía de legalidad
Los artículos 14 y 16 de la Constitución Política de los Estados Unidos Mexicanos (CPEUM) reconocen garantías relacionadas con la seguridad jurídica y la debida fundamentación y motivación de los actos de autoridad. Estas exigencias adquieren especial importancia cuando se determinan obligaciones tributarias vinculadas con operaciones internacionales.
En consecuencia, la autoridad fiscal debe explicar los elementos considerados para identificar los ingresos, las cantidades correspondientes al impuesto extranjero y las disposiciones mexicanas utilizadas en el cálculo hipotético. La posibilidad de prescindir de un análisis integral del derecho extranjero no sustituye la obligación de justificar los razonamientos que sustentan la resolución.
Por su parte, el artículo 51 de la Ley Federal de Procedimiento Contencioso Administrativo (LFPCA) contempla las causas de ilegalidad que pueden actualizarse cuando la autoridad incurre en vicios de fundamentación, motivación o apreciación de los hechos. Por ello, la controversia puede concentrarse en la metodología utilizada y en la suficiencia de la documentación examinada.
Una precisión indispensable: el régimen vigente en 2026
El precedente IX-P-1aS-182 interpreta expresamente la legislación correspondiente a 2007. Esta delimitación temporal impide trasladar automáticamente sus conclusiones a ejercicios posteriores, sin examinar las modificaciones legislativas que han transformado el régimen.
Actualmente, el artículo 176 de la LISR regula los ingresos obtenidos mediante entidades extranjeras controladas sujetas a regímenes fiscales preferentes. Aunque conserva el parámetro comparativo del 75 %, incorpora disposiciones relacionadas con el control efectivo, la determinación de utilidades o pérdidas y determinadas excepciones y condiciones de aplicación.
Por su parte, el artículo 177 regula aspectos de determinación y pago del impuesto, mientras que el artículo 178 contempla obligaciones informativas. Esta estructura exige una valoración integral del supuesto tributario antes de concluir que una diferencia porcentual configura automáticamente una obligación fiscal.
En particular, la regla vigente contempla que la comparación considere, bajo determinados supuestos, las operaciones realizadas durante el año por cada entidad extranjera. Por tanto, el examen aislado de una operación no siempre reproduce correctamente la metodología prevista en la legislación actual.
Implicaciones para la planeación y defensa fiscal internacional
Para las empresas mexicanas con inversiones extranjeras, el precedente ofrece una orientación relevante sobre la organización de sus expedientes fiscales. La documentación debe permitir reconstruir los ingresos generados, identificar los impuestos efectivamente causados y pagados, y sustentar la comparación conforme a la legislación correspondiente.
No obstante, la planeación fiscal internacional requiere considerar también la participación accionaria, el control efectivo, la naturaleza de los ingresos, los mecanismos de acreditamiento y las excepciones legalmente previstas. Ninguno de estos elementos debe presumirse acreditado exclusivamente mediante una comparación de tasas.
Desde el ámbito contencioso, la defensa debe examinar si la autoridad utilizó datos comparables, aplicó correctamente las disposiciones temporales y motivó suficientemente sus conclusiones. La discusión no debe reducirse a exigir indiscriminadamente peritajes sobre derecho extranjero, sino concentrarse en la legalidad de la determinación efectuada.
Reflexión final: certeza probatoria sin simplificación indebida
El precedente IX-P-1aS-182 representa una aportación importante para delimitar la prueba necesaria en la determinación de ingresos sujetos a REFIPRES conforme al artículo 212 de la LISR vigente en 2007. Su principal contribución consiste en reconocer que ciertos elementos de la controversia pueden acreditarse mediante información económica objetiva, sin necesidad de interpretar exhaustivamente el ordenamiento extranjero.
Sin embargo, este reconocimiento no convierte toda determinación tributaria internacional en una operación exclusivamente aritmética. La comparación exige presupuestos jurídicos correctos, documentación confiable y una aplicación rigurosa de la legislación vigente durante el ejercicio correspondiente.
La seguridad jurídica no se alcanza simplemente reduciendo las exigencias probatorias, sino identificando con precisión qué hechos deben demostrarse, qué normas deben aplicarse y cuáles son los límites de la actuación fiscalizadora.
Se proporciona el texto íntegro del precedente del TFJA mencionado:
Materia: LEY DEL IMPUESTO SOBRE LA RENTA
Clave: IX-P-1aS-182
Rubro: RÉGIMEN FISCAL PREFERENTE (REFIPRES). ES INNECESARIO ANALIZAR LA TOTALIDAD DEL RÉGIMEN FISCAL EXTRANJERO, PARA DETERMINAR SI SUS REGLAS RESULTAN O NO APLICABLES.
Para considerar que los ingresos están sujetos a un régimen fiscal preferente en términos de lo previsto en el artículo 212 de la Ley del Impuesto sobre la Renta, vigente en 2007, basta con que se conozcan dos datos que pueden simplemente ser recogidos de la realidad y que no requieren de un ejercicio que implique conocer o aplicar el derecho extranjero; como lo son, el monto del ingreso involucrado en la operación y el monto del impuesto efectivamente pagado en el extranjero, pues partiendo del monto del ingreso, se puede hacer el ejercicio aplicando la legislación mexicana, así obtenida la cifra que corresponda al gravamen conforme a dicha legislación, se puede comparar éste con el impuesto pagado en el extranjero, y conocer si lo está en un porcentaje inferior al 75% del impuesto que se causaría y pagaría en México.
Juicio Contencioso Administrativo Núm. 2648/20-17-07-3/1930/22-S1-01-04[03].- Resuelto por la Primera Sección de la Sala Superior del Tribunal Federal de Justicia Administrativa, en sesión de 25 de junio de 2024, por unanimidad de 4 votos a favor.- Magistrado Ponente: Rafael Anzures Uribe.- Secretario: Lic. Samuel Mithzael Chávez Marroquín. (Tesis aprobada en sesión de 20 de agosto de 2024) R.T.F.J.A. Novena Época. Año III. No. 34. Octubre 2024. p. 387
Tesis publicada en la Revista de este Tribunal el lunes 28 de octubre de 2024 a las 10:51 horas.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo