Los límites del IMSS para decidir cómo devolver las cuotas patronales
Análisis del criterio jurisdiccional 5/2026 de Prodecon sobre devoluciones patronales, restitución en numerario, límites de las notas de crédito y consecuencias jurídicas para empleadores que obtienen sentencias fiscales favorables definitivas.
Devoluciones del IMSS: la restitución en numerario frente a la imposición unilateral de notas de crédito
La devolución como expresión de justicia tributaria
El derecho a recuperar contribuciones indebidamente enteradas constituye una garantía patrimonial relevante dentro de las relaciones entre los contribuyentes y las autoridades fiscales. Su importancia adquiere especial dimensión cuando las cantidades fueron exigidas mediante créditos fiscales posteriormente declarados nulos por resolución jurisdiccional firme.
En materia de seguridad social, las controversias relacionadas con diferencias en cuotas obrero-patronales pueden representar afectaciones económicas considerables para las empresas, particularmente cuando el Instituto Mexicano del Seguro Social (IMSS) determina créditos que los empleadores deben cubrir mientras controvierten su legalidad.
La problemática no necesariamente concluye con una sentencia favorable. En determinadas ocasiones, el conflicto se traslada a la etapa de ejecución, cuando corresponde establecer la forma en que deberán restituirse los recursos indebidamente percibidos. Precisamente, el criterio jurisdiccional 5/2026 de la Procuraduría de la Defensa del Contribuyente (Prodecon) examina los límites jurídicos de la facultad del IMSS para efectuar devoluciones mediante notas de crédito cuando existe una sentencia que reconoce el derecho del patrón a recuperar cantidades pagadas indebidamente.
El precedente permite distinguir entre la existencia del derecho a la devolución y la forma jurídicamente válida de satisfacerlo.
El origen de la controversia
El asunto surgió a partir de diversos créditos fiscales determinados por el IMSS debido a presuntas diferencias en el entero de cuotas obrero-patronales. Con la intervención de Prodecon, el contribuyente promovió un juicio contencioso administrativo ante el Tribunal Federal de Justicia Administrativa (TFJA), obteniendo una resolución favorable que declaró la nulidad de los créditos y reconoció su derecho a recibir las cantidades pagadas, debidamente actualizadas y con los intereses correspondientes.
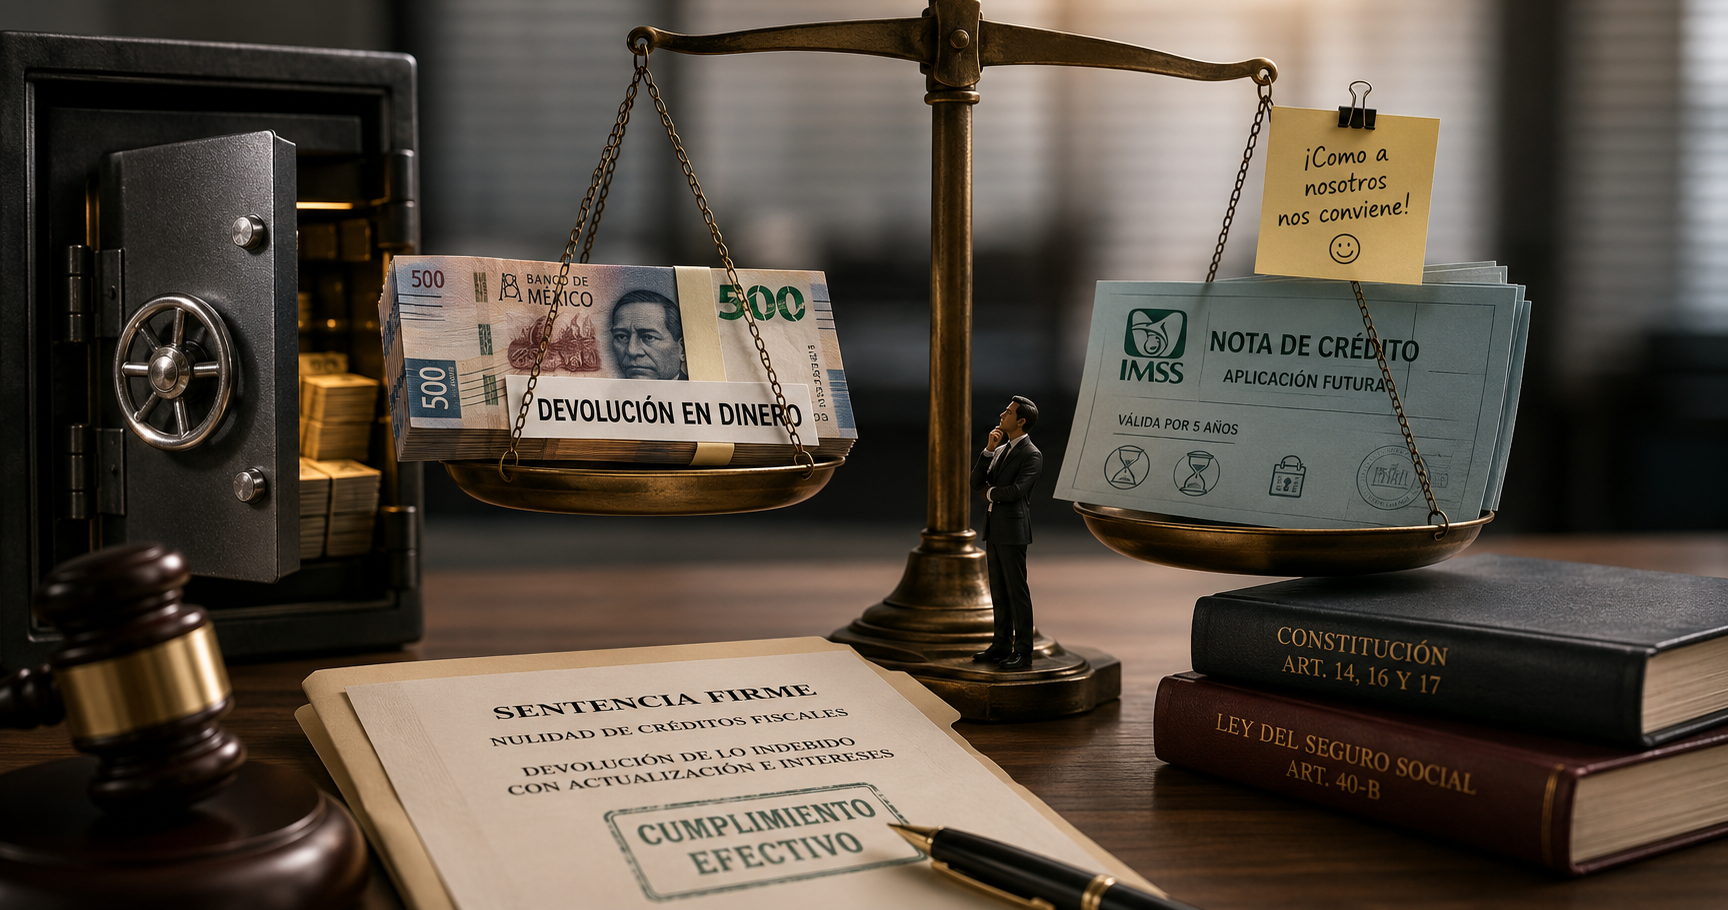
Una vez firme la sentencia, el Instituto pretendió cumplirla mediante la expedición de notas de crédito. Sin embargo, el empleador había realizado originalmente los pagos en numerario y no manifestó su consentimiento para recibir instrumentos aplicables a obligaciones futuras.
Ante esta circunstancia, promovió una queja por defecto en el cumplimiento de la sentencia y, posteriormente, un juicio de amparo indirecto. La controversia dejó de concentrarse en la procedencia de los créditos fiscales y pasó a examinar si la autoridad podía modificar unilateralmente la modalidad de restitución reconocida judicialmente.
Una sentencia que reconoce el derecho del patrón a recuperar cantidades indebidamente pagadas no puede cumplirse mediante un mecanismo de compensación futura impuesto unilateralmente por la autoridad.
El artículo 40-B de la Ley del Seguro Social
Uno de los elementos centrales del litigio fue la interpretación del artículo 40-B de la Ley del Seguro Social (LSS). Dicha disposición regula los medios mediante los cuales pueden efectuarse pagos al Instituto y contempla determinados mecanismos relacionados con las cantidades pagadas indebidamente.
No obstante, Prodecon sostuvo que su contenido no confiere al IMSS una facultad irrestricta para elegir unilateralmente la forma de cumplir una sentencia judicial. Esta distinción es jurídicamente trascendente.
La existencia de un mecanismo administrativo de devolución no significa que pueda utilizarse para sustituir el objeto de una obligación reconocida jurisdiccionalmente, especialmente cuando el contribuyente ha manifestado expresamente su oposición.
El cumplimiento de una sentencia exige atender sus términos y efectos restitutorios, sin que la autoridad pueda reinterpretarlos exclusivamente en función de sus procedimientos internos.
La sustitución del objeto de la obligación
Desde la perspectiva de las obligaciones jurídicas, devolver una cantidad en numerario y entregar una nota de crédito no representan necesariamente prestaciones equivalentes. El reintegro monetario permite al acreedor recuperar inmediatamente la disponibilidad económica de sus recursos.
En cambio, una nota de crédito condiciona su aprovechamiento a la existencia de obligaciones susceptibles de ser cubiertas mediante dicho instrumento. La diferencia adquiere relevancia para empresas que requieren liquidez para atender compromisos laborales, financieros y operativos. En el asunto analizado, Prodecon argumentó que sustituir la restitución monetaria por notas de crédito requería la aceptación expresa del contribuyente.
Al no existir dicho consentimiento, el Instituto carecía de sustento para imponer esa modalidad como cumplimiento de la sentencia. La controversia demuestra que la restitución patrimonial no puede evaluarse exclusivamente desde una perspectiva contable: también debe atenderse a la naturaleza de la prestación reconocida y a los derechos del acreedor.
El amparo y la tutela judicial efectiva
El Juzgado Décimo de Distrito en Materia Administrativa en la Ciudad de México concedió el amparo al considerar que la actuación cuestionada vulneraba los derechos de legalidad, seguridad jurídica y acceso efectivo a la justicia. En consecuencia, determinó que el TFJA no debió tener por cumplida la sentencia únicamente mediante la emisión de notas de crédito.
En cumplimiento de la ejecutoria, el Magistrado Instructor dejó sin efectos los oficios mediante los cuales el IMSS había notificado dichos instrumentos y ordenó efectuar la devolución de las cantidades indebidamente pagadas, incluyendo actualización e intereses, sin imponer unilateralmente ese mecanismo.
El razonamiento tiene una consecuencia relevante: obtener una sentencia favorable no agota el derecho a la tutela judicial, pues también resulta indispensable que su ejecución produzca los efectos restitutorios correspondientes.
Una resolución judicial cuyo cumplimiento modifica injustificadamente la prestación reconocida puede privar al contribuyente de la reparación patrimonial obtenida durante el proceso.
Alcances del criterio jurisdiccional 5/2026
El criterio emitido por Prodecon identifica como indebida la decisión unilateral del IMSS de devolver mediante notas de crédito cantidades correspondientes a créditos fiscales declarados nulos, cuando el patrón no ha aceptado esa modalidad.
Su alcance debe delimitarse cuidadosamente. No establece una prohibición general de utilizar notas de crédito ni significa que toda devolución de cuotas obrero-patronales deba realizarse necesariamente en numerario.
El supuesto examinado corresponde específicamente al cumplimiento de una sentencia judicial que reconoció el derecho a recuperar cantidades previamente enteradas. Por ello, constituye un precedente relevante para controversias semejantes, sin sustituir el análisis de las circunstancias y disposiciones aplicables a cada procedimiento.
La devolución mediante notas de crédito no equivale necesariamente a la restitución efectiva del patrimonio empresarial, especialmente cuando el contribuyente nunca aceptó sustituir el pago en numerario.
Devoluciones administrativas: una distinción indispensable
Los artículos 299 de la LSS y 131 del Reglamento de la Ley del Seguro Social en Materia de Afiliación, Clasificación de Empresas, Recaudación y Fiscalización regulan aspectos relacionados con la devolución de cuotas enteradas sin justificación legal.
En este ámbito, la devolución puede instrumentarse mediante depósito bancario o notas de crédito, conforme al marco normativo correspondiente. Sin embargo, debe distinguirse entre una devolución derivada directamente de una solicitud administrativa y aquella ordenada como consecuencia de una sentencia firme.
El criterio 5/2026 no determina automáticamente la solución de todas las controversias administrativas sobre modalidades de devolución. No obstante, sus razonamientos pueden constituir elementos argumentativos cuando el Instituto pretenda imponer un mecanismo que el empleador considere contrario a sus derechos.
En tales circunstancias, los artículos 294 y 295 de la LSS contemplan vías de impugnación que deberán examinarse atendiendo a la naturaleza del acto, los plazos legales y la estrategia procesal correspondiente.
Consideraciones finales
El criterio jurisdiccional 5/2026 de Prodecon pone de manifiesto que la legalidad de una devolución no depende exclusivamente del reconocimiento de su procedencia, sino también de la forma en que se materializa. Cuando una sentencia firme reconoce el derecho del contribuyente a recuperar cantidades pagadas indebidamente, la autoridad debe respetar sus efectos y abstenerse de sustituir unilateralmente la prestación correspondiente.
Para las empresas, este precedente subraya la importancia de supervisar integralmente los procedimientos de devolución, desde la impugnación del crédito fiscal hasta la restitución efectiva de los recursos. La ejecución de las sentencias constituye una dimensión indispensable de la seguridad jurídica: el reconocimiento judicial de un derecho debe traducirse en su cumplimiento material y no quedar condicionado a mecanismos administrativos ajenos a los términos de la resolución.
Sobre el autor
Adrián Sachiel Paredes Cruz
Abogado por la Universidad de Guadalajara, socio del instituto CEDE para contadores y abogados
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo