La inaplicabilidad de la caducidad en el artículo 69-B de CFF
Estudio sobre la inaplicabilidad de la caducidad al procedimiento del artículo 69-B, sus fundamentos jurídicos, límites constitucionales, consecuencias fiscales y repercusiones prácticas para empresas, contadores y asesores fiscales
I. Introducción: una nueva delimitación del poder de fiscalización tributaria
El ejercicio de las facultades de las autoridades fiscales constituye una de las manifestaciones más relevantes del poder público, particularmente cuando su actuación incide en la certeza jurídica, la estabilidad patrimonial y la continuidad operativa de los contribuyentes. Por ello, la legislación tributaria establece mecanismos que permiten verificar el cumplimiento de las obligaciones fiscales y, simultáneamente, límites destinados a impedir que la administración hacendaria ejerza sus atribuciones fuera de los márgenes constitucionalmente admisibles.
Dentro de este sistema, la caducidad prevista en el artículo 67 del Código Fiscal de la Federación (CFF) representa una institución fundamental para delimitar temporalmente determinadas facultades de la autoridad. Sin embargo, su ámbito de aplicación ha generado controversias cuando se pretende extender dicho plazo a procedimientos administrativos cuya naturaleza no consiste directamente en determinar contribuciones omitidas o imponer sanciones.
Esta problemática fue abordada por el Tercer Tribunal Colegiado en Materia Administrativa del Sexto Circuito mediante la tesis aislada VI.3o.A.62 A (12a.), registro digital 2032750, publicada el 9 de octubre de 2026 en el Semanario Judicial de la Federación. El criterio establece que la caducidad contemplada en el artículo 67 del CFF no resulta aplicable al procedimiento de presunción de inexistencia de operaciones amparadas por comprobantes fiscales digitales por Internet, regulado en el artículo 69-B del mismo ordenamiento.
La importancia del pronunciamiento no se limita a resolver una controversia sobre el transcurso del tiempo. Su verdadera trascendencia radica en la clasificación jurídica de las potestades de la administración tributaria y en la distinción entre aquellas destinadas a vigilar la autenticidad de las operaciones y las orientadas a producir consecuencias liquidatorias o sancionadoras.
II. La caducidad fiscal como manifestación de seguridad jurídica
La caducidad constituye una institución de derecho público que limita temporalmente el ejercicio de determinadas atribuciones administrativas. En materia tributaria, su fundamento responde a la necesidad de evitar que la posibilidad de determinar obligaciones fiscales permanezca indefinidamente abierta, generando incertidumbre sobre situaciones patrimoniales que requieren estabilidad jurídica.
El artículo 67 del CFF establece, como regla general y con las excepciones legalmente previstas, un periodo de cinco años para la extinción de las facultades de las autoridades fiscales comprendidas en su regulación. Este plazo no debe entenderse como una concesión discrecional al contribuyente, sino como una delimitación legislativa del ámbito temporal dentro del cual el Estado puede ejercer determinadas potestades.
Desde una perspectiva constitucional, la institución mantiene estrecha vinculación con los artículos 14 y 16 de la Constitución Política de los Estados Unidos Mexicanos, particularmente respecto de los principios de legalidad y seguridad jurídica. Su función consiste en impedir que ciertas situaciones fiscales permanezcan sujetas indefinidamente a decisiones futuras de la administración.
No obstante, resulta indispensable advertir que la caducidad no implica la extinción automática de toda posibilidad de actuación administrativa relacionada con ejercicios fiscales anteriores. Su aplicación exige identificar la facultad que pretende ejercerse, determinar si se encuentra comprendida en el artículo 67 y precisar el momento a partir del cual debe computarse el plazo correspondiente.
La distinción es jurídicamente relevante porque no toda intervención de la autoridad fiscal constituye necesariamente una facultad de liquidación. La administración también desarrolla actividades de vigilancia, asistencia, control y gestión, cuya naturaleza y regulación pueden diferir de las atribuciones encaminadas a cuantificar contribuciones omitidas.
Por tanto, el debate no consiste únicamente en determinar cuántos años han transcurrido desde la operación cuestionada, sino en establecer si el procedimiento iniciado corresponde verdaderamente a una facultad sujeta al régimen de caducidad.
III. El artículo 69-B y la presunción administrativa de inexistencia de operaciones
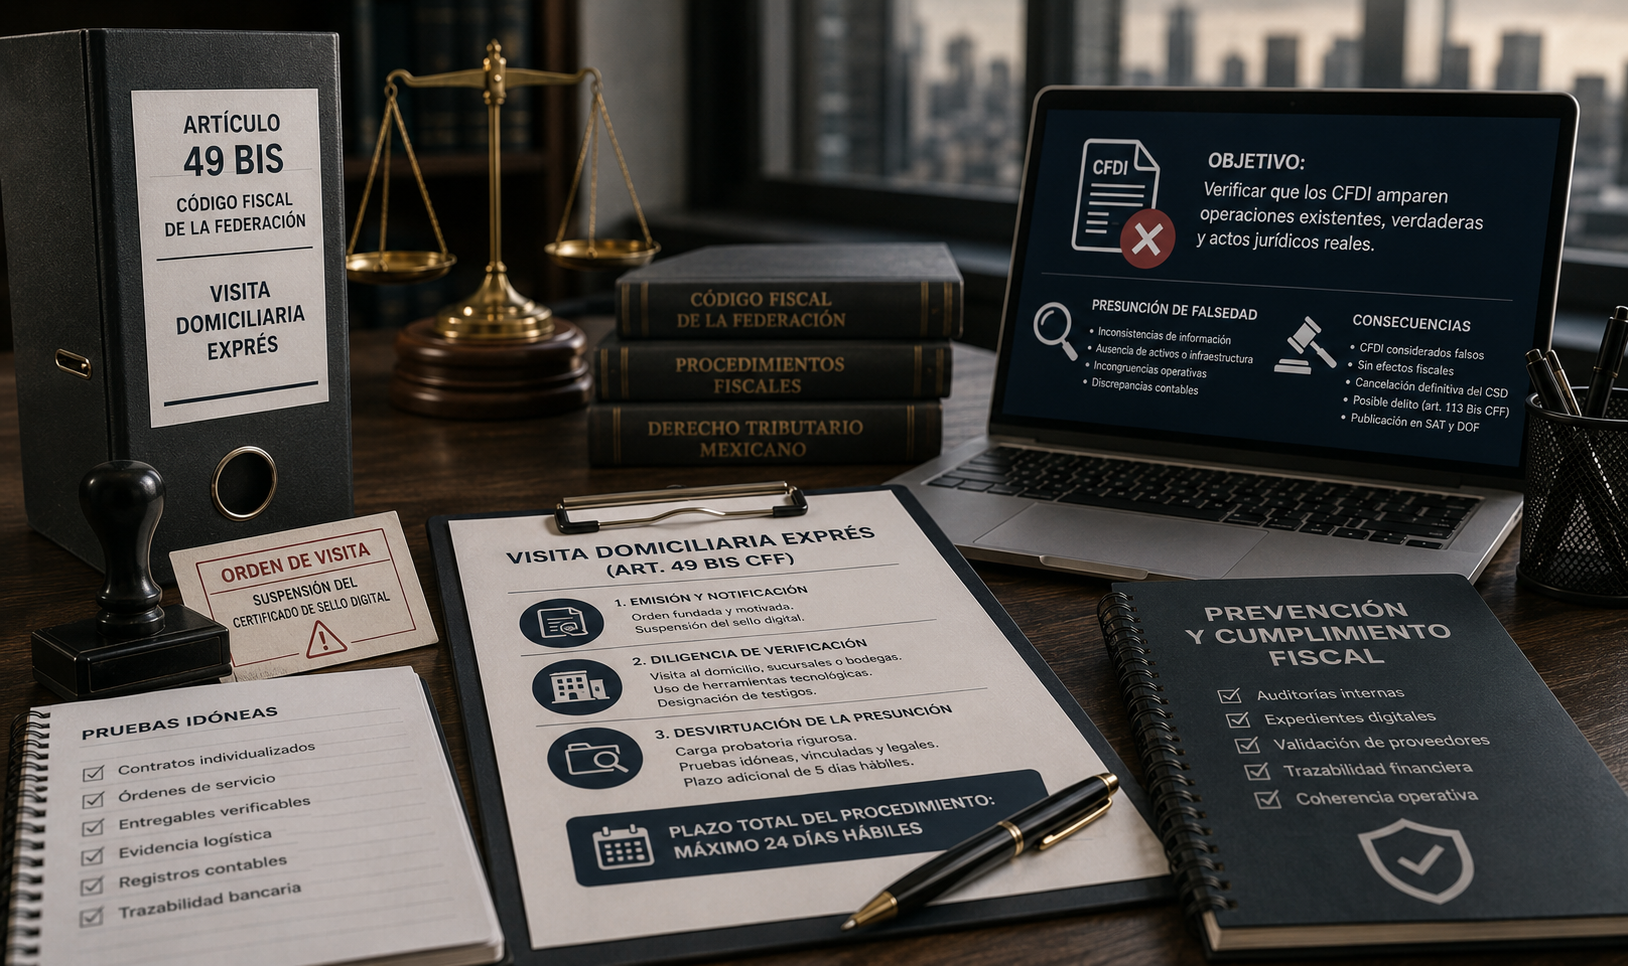
El artículo 69-B del CFF establece un mecanismo dirigido a combatir la utilización fiscal de comprobantes que amparan operaciones cuya realización efectiva se encuentra cuestionada. La disposición permite presumir la inexistencia de operaciones cuando la autoridad detecta que el contribuyente emisor carece de activos, personal, infraestructura o capacidad material, directa o indirectamente, para ejecutar las actividades documentadas, o se encuentra en los demás supuestos establecidos por la norma.
Este procedimiento parte de una premisa fundamental: la emisión de un CFDI demuestra la existencia formal de un comprobante, pero no acredita, por sí sola y de manera concluyente, que los bienes hayan sido entregados o los servicios efectivamente prestados.
La diferencia entre documentación fiscal y materialidad económica adquiere especial importancia cuando las operaciones producen efectos sobre la determinación del impuesto sobre la renta o sobre el acreditamiento del impuesto al valor agregado. En estos supuestos, la autenticidad documental debe distinguirse de la efectiva realización del acto económico que pretende respaldarse.
El artículo 69-B permite formular una presunción susceptible de ser desvirtuada mediante la aportación de documentación e información pertinente. No equivale, desde su inicio, a una declaración definitiva de simulación ni autoriza a desconocer automáticamente los derechos de defensa del contribuyente.
En la interpretación del Tribunal Colegiado, este mecanismo posee una finalidad de control y vigilancia orientada a establecer la verosimilitud de las operaciones documentadas. Su objeto inmediato no consiste en determinar un crédito fiscal o imponer una sanción, sino en esclarecer si los comprobantes encuentran correspondencia con una realidad económica efectivamente existente.
Precisamente esta finalidad constituye el fundamento de la conclusión judicial acerca de la inaplicabilidad del plazo de caducidad.
IV. La distinción entre facultades de gestión y facultades de comprobación
El aspecto medular del criterio judicial reside en diferenciar dos categorías de atribuciones administrativas que, aunque integran el sistema de control tributario, presentan características jurídicas distintas. Las facultades de gestión comprenden actuaciones relacionadas con la asistencia, vigilancia y control del cumplimiento de las obligaciones fiscales. Su finalidad es preservar la regularidad del sistema tributario, identificar situaciones relevantes para la administración y verificar el cumplimiento de determinados deberes formales o materiales.
Por otra parte, las facultades de comprobación comprenden las atribuciones legalmente conferidas para examinar el cumplimiento de obligaciones fiscales mediante procedimientos de revisión, inspección o verificación. En su caso, tales actuaciones pueden conducir a la determinación de contribuciones omitidas y a la imposición de sanciones.
La diferenciación no es meramente terminológica. Tiene consecuencias directas sobre las condiciones jurídicas de ejercicio, las formalidades procedimentales y los límites temporales aplicables a cada potestad. El Tribunal Colegiado considera que el procedimiento del artículo 69-B participa de la naturaleza de una facultad de gestión tributaria porque persigue verificar la verosimilitud de operaciones previamente documentadas, mediante la evaluación de los medios materiales y humanos disponibles para realizarlas.
Esta caracterización permite sostener que el mecanismo no queda comprendido dentro de las facultades liquidatorias y sancionadoras cuya extinción temporal regula el artículo 67. Sin embargo, es necesario introducir una precisión: la denominación de una facultad no debe utilizarse para desconocer su verdadera naturaleza jurídica. Desde una perspectiva de control constitucional, las actuaciones administrativas deben examinarse atendiendo a su fundamento normativo, finalidad y efectos concretos.
En consecuencia, aunque el criterio clasifica el procedimiento del artículo 69-B como mecanismo de gestión, ello no significa que cualquier actuación de la autoridad pueda recibir esa denominación para eludir los límites previstos por el ordenamiento tributario.
V. La improcedencia de aplicar analógicamente el plazo de cinco años
La controversia resuelta por el Tribunal Colegiado tuvo origen en el amparo directo 260/2022, en el cual una persona moral cuestionó la validez de una resolución definitiva emitida dentro del procedimiento de presunción de inexistencia de operaciones. La contribuyente argumentó que, ante la falta de un plazo expreso para que la autoridad iniciara el procedimiento del artículo 69-B, debía aplicarse por analogía el término general de cinco años establecido en el artículo 67 del CFF.
El planteamiento partía de una preocupación jurídicamente comprensible: impedir que la administración tributaria mantuviera indefinidamente abierta la posibilidad de cuestionar operaciones documentadas en ejercicios fiscales anteriores.
No obstante, el Tribunal Colegiado rechazó la aplicación analógica propuesta al considerar que ambas disposiciones regulan atribuciones de naturaleza diferente. Mientras el artículo 67 delimita temporalmente determinadas potestades de liquidación y sanción, el artículo 69-B establece un procedimiento administrativo orientado a verificar la realidad de las operaciones amparadas por comprobantes fiscales.
La conclusión revela una cuestión interpretativa esencial: la existencia de un plazo legal para determinadas facultades no autoriza necesariamente a extenderlo a otras que el legislador ha configurado con finalidades distintas. Desde esta perspectiva, la ausencia de una disposición expresa que someta el inicio del procedimiento del artículo 69-B a la caducidad general no constituye, por sí misma, una omisión que deba corregirse mediante analogía.
El razonamiento judicial atiende a la estructura normativa del sistema fiscal y evita equiparar automáticamente los procedimientos de control con aquellos encaminados a determinar créditos tributarios.
VI. La inexistencia de caducidad no equivale a una potestad administrativa ilimitada
Una de las interpretaciones que deben evitarse consiste en afirmar que el criterio concede a las autoridades fiscales facultades absolutamente imprescriptibles o exentas de cualquier límite jurídico.
La tesis establece únicamente la inaplicabilidad del plazo de caducidad regulado en el artículo 67 al procedimiento del artículo 69-B. No determina que dicho procedimiento pueda desarrollarse arbitrariamente ni que la autoridad se encuentre dispensada de observar las condiciones establecidas en la legislación aplicable.
La actuación administrativa continúa sujeta al principio de legalidad, al deber de fundamentación y motivación y a las garantías procedimentales reconocidas en el ordenamiento constitucional.
Asimismo, deben distinguirse dos cuestiones diferentes: la ausencia de un plazo general de caducidad para iniciar el procedimiento y la existencia de términos legalmente establecidos para desarrollar sus distintas etapas. El artículo 69-B contempla actuaciones de notificación, oportunidades para aportar elementos de defensa y reglas relativas a la emisión de resoluciones. Tales exigencias no desaparecen como consecuencia del criterio judicial.
En términos jurídicos, la autoridad puede no encontrarse limitada por el plazo genérico invocado para iniciar el mecanismo y, simultáneamente, estar obligada a respetar rigurosamente las formalidades y términos que regulan su tramitación.
Esta distinción resulta especialmente importante porque la seguridad jurídica no depende exclusivamente de la caducidad. También comprende el derecho a conocer los hechos atribuidos, controvertirlos mediante pruebas pertinentes y recibir una resolución fundada y motivada.
VII. La diferencia entre declarar operaciones inexistentes y determinar créditos fiscales
El punto de mayor relevancia práctica del criterio consiste en separar el procedimiento de presunción de inexistencia de las facultades posteriores mediante las cuales la autoridad podría determinar contribuciones omitidas. La resolución derivada del artículo 69-B puede generar consecuencias fiscales importantes respecto de los comprobantes cuestionados. Sin embargo, ello no significa que necesariamente constituya, por sí misma, la liquidación individualizada de un crédito fiscal a cargo de todas las personas que utilizaron esos comprobantes.
El Tribunal Colegiado reconoce expresamente que la caducidad conserva su aplicación respecto de las facultades de comprobación que posteriormente se ejerzan contra las empresas que hayan deducido operaciones simuladas, identificadas habitualmente como EDOS.
De esta manera, la inaplicabilidad del plazo general al procedimiento de presunción no supone que la autoridad pueda rechazar deducciones o acreditamientos de cualquier ejercicio mediante facultades de comprobación ejercidas fuera del periodo legal correspondiente.
La distinción permite identificar dos planos jurídicos autónomos: la calificación administrativa de las operaciones amparadas por CFDI y la determinación posterior de sus consecuencias fiscales concretas. Por ejemplo, una autoridad podría cuestionar la materialidad de determinadas operaciones dentro del procedimiento del artículo 69-B. No obstante, si posteriormente pretendiera determinar contribuciones omitidas mediante facultades comprendidas en el artículo 67, tendría que examinarse si estas últimas se encuentran vigentes, considerando las reglas de cómputo, suspensión y demás supuestos legales aplicables.
Se trata de un ejemplo conceptual, no de la descripción de un caso adicional resuelto por el Tribunal Colegiado. Por consiguiente, el criterio no elimina la caducidad del sistema de defensa tributaria, sino que circunscribe su operatividad a las facultades para las cuales ha sido legislativamente establecida.
VIII. La materialidad de las operaciones como problema probatorio
La distinción entre gestión y comprobación también tiene importantes consecuencias probatorias, particularmente en relación con la capacidad de las empresas para demostrar la existencia efectiva de sus operaciones comerciales. La posesión de un comprobante fiscal válido representa un elemento documental relevante, pero no necesariamente suficiente para acreditar la realización de una operación cuando concurren circunstancias legalmente aptas para cuestionar su materialidad.
Esta problemática obliga a distinguir entre la regularidad formal del CFDI y la existencia del hecho económico documentado. Ambos aspectos se relacionan, pero responden a cuestiones probatorias diferentes. En una prestación de servicios, por ejemplo, la demostración de materialidad puede apoyarse en contratos, informes de ejecución, entregables, comunicaciones comerciales, identificación de personal participante y constancias de cumplimiento de las obligaciones pactadas.
Tratándose de adquisición de bienes, pueden resultar relevantes los pedidos, registros de inventario, documentos de transporte, comprobantes de recepción y evidencia de su incorporación a los procesos comerciales o productivos.
No se trata de establecer una lista universal de pruebas obligatorias, sino de reconocer que la idoneidad de los elementos probatorios dependerá de la naturaleza de cada operación. La correcta evaluación exige analizar las pruebas de manera contextual e integral, evitando tanto la aceptación automática de documentos formales como la imposición de requisitos materiales ajenos a las características reales de la actividad desarrollada.
Desde esta perspectiva, la tesis incrementa la importancia de adoptar mecanismos empresariales de trazabilidad documental, sin que ello modifique por sí mismo las reglas legales relativas a la conservación de la contabilidad.
IX. Repercusiones jurídicas para emisores y receptores de CFDI
Para las empresas identificadas como emisoras de comprobantes presuntamente vinculados con operaciones inexistentes, el criterio reduce la viabilidad de una estrategia defensiva fundada exclusivamente en el transcurso del plazo general de cinco años. Esto significa que la defensa debe concentrarse en examinar los presupuestos jurídicos que justificaron el inicio del procedimiento, la suficiencia de su motivación, el cumplimiento de las etapas legales y la eficacia de las pruebas aportadas para desvirtuar la presunción.
En el caso de los receptores de comprobantes, el criterio plantea una situación diferente. La eventual determinación de consecuencias tributarias exige distinguir las obligaciones derivadas del régimen del artículo 69-B de las facultades posteriores de comprobación ejercidas por la autoridad.
Esta distinción adquiere particular importancia para las áreas contables, fiscales y jurídicas de las empresas, debido a que las operaciones realizadas con proveedores cuestionados pueden originar contingencias en materia de deducciones y acreditamientos.
La adecuada administración del riesgo tributario requiere verificar la documentación de las operaciones, supervisar las relaciones comerciales y establecer mecanismos internos de detección de irregularidades.
Sin embargo, las medidas preventivas no deben confundirse con una presunción general de irregularidad sobre todos los contribuyentes vinculados comercialmente con una empresa sujeta al procedimiento. Las consecuencias jurídicas deben determinarse conforme a los supuestos previstos por la legislación y a las circunstancias acreditadas en cada caso.
X. Análisis crítico: eficacia recaudatoria y certeza temporal
Desde una perspectiva crítica, el criterio ofrece una interpretación funcional del sistema tributario: permite que la autoridad ejerza mecanismos de control sobre la autenticidad de operaciones sin trasladar automáticamente los límites temporales previstos para facultades de distinta naturaleza.
Esta posición encuentra justificación en la necesidad de combatir prácticas que afectan la integridad del sistema fiscal y comprometen la correcta determinación de las contribuciones. No obstante, también plantea una cuestión de política legislativa que merece atención: la conveniencia de establecer límites temporales específicos para determinados procedimientos de gestión cuando sus consecuencias jurídicas puedan incidir significativamente en situaciones fiscales consolidadas.
La inexistencia de un plazo de caducidad aplicable al inicio del procedimiento puede generar dificultades probatorias cuando las operaciones cuestionadas corresponden a periodos remotos. Con el paso del tiempo, la disponibilidad de documentos, registros electrónicos, personal involucrado y otros medios de prueba puede verse afectada.
Esta circunstancia exige distinguir entre la validez de la interpretación judicial y la pertinencia de introducir mecanismos legislativos adicionales de certeza temporal.
El Tribunal Colegiado resolvió la primera cuestión al determinar que el artículo 67 no es aplicable al procedimiento del artículo 69-B. Sin embargo, la conveniencia de diseñar un régimen temporal específico constituye una reflexión distinta, vinculada con la política tributaria y el equilibrio entre las potestades administrativas y los derechos de los particulares. La decisión tampoco debe interpretarse como una habilitación para extender artificialmente las facultades de comprobación mediante procedimientos de gestión. Cada actuación debe conservar su fundamento, finalidad y consecuencias propias.
XI. Alcance procesal del criterio y su valor interpretativo
La tesis deriva del amparo directo 260/2022, resuelto el 26 de mayo de 2026 por unanimidad de votos del Tercer Tribunal Colegiado en Materia Administrativa del Sexto Circuito. Su publicación en el Semanario Judicial de la Federación ocurrió el 9 de octubre de 2026 y se identifica como tesis aislada de la Duodécima Época.
Esta clasificación es fundamental. No se trata de una jurisprudencia obligatoria de la Suprema Corte de Justicia de la Nación, sino de un criterio interpretativo formulado por un Tribunal Colegiado de Circuito al resolver una controversia específica.
En consecuencia, su utilización en procedimientos administrativos y jurisdiccionales exige valorar su naturaleza, los hechos que dieron origen a la resolución y la existencia de criterios obligatorios aplicables al problema jurídico. El criterio puede resultar relevante para fundamentar argumentos jurídicos, pero no debe presentarse como una regla jurisprudencial de observancia general por el solo hecho de encontrarse publicado oficialmente.
XII. Conclusiones: una delimitación necesaria del régimen de caducidad
La tesis VI.3o.A.62 A (12a.) aporta un criterio importante para comprender que el régimen de caducidad tributaria no depende únicamente del transcurso del tiempo, sino de la naturaleza y finalidad de las facultades administrativas ejercidas.
Su principal contribución consiste en distinguir el procedimiento de presunción de inexistencia de operaciones, considerado un mecanismo de gestión, control y vigilancia, de las facultades de comprobación que pueden culminar en la determinación de contribuciones omitidas. Esta separación permite concluir que la ausencia de caducidad para iniciar el procedimiento del artículo 69-B no elimina los límites temporales establecidos para las actuaciones liquidatorias posteriores.
La interpretación también reafirma la necesidad de examinar cada acto administrativo conforme a su fundamento legal y sus efectos concretos, evitando generalizaciones que conduzcan a extender indebidamente las potestades estatales o las instituciones establecidas para limitarlas. Para abogados fiscalistas, contadores y responsables de cumplimiento empresarial, el criterio exige revisar las estrategias de defensa, fortalecer los procedimientos de documentación comercial y distinguir cuidadosamente las consecuencias jurídicas aplicables a emisores y receptores de comprobantes.
En última instancia, la seguridad jurídica tributaria no consiste en impedir toda actuación posterior de la autoridad, sino en exigir que cada facultad se ejerza dentro de los límites materiales, temporales y procedimentales que jurídicamente le corresponden.
Tesis íntegra para consulta del lector:
Registro digital 2032750 Instancia: Tribunales Colegiados de Circuito Época: Duodécima Época Materia: Administrativa Tesis: VI.3o.A.62 A (12a.) Tipo: Aislada
PROCEDIMIENTO DE PRESUNCIÓN DE INEXISTENCIA DE OPERACIONES AMPARADAS EN COMPROBANTES FISCALES DIGITALES POR INTERNET. LE ES INAPLICABLE EL PLAZO DE CADUCIDAD PREVISTO EN EL ARTÍCULO 67 DEL CÓDIGO FISCAL DE LA FEDERACIÓN.
Hechos: Una persona moral promovió amparo directo contra la sentencia del Tribunal Federal de Justicia Administrativa que reconoció la validez de la resolución definitiva emitida en el procedimiento previsto en el artículo 69-B del Código Fiscal de la Federación, en la que se determinó que no desvirtuó la presunción de inexistencia de las operaciones amparadas en sus comprobantes fiscales. Argumentó que, ante la falta de un plazo expreso en ese precepto para que la autoridad inicie el procedimiento respectivo, debe aplicarse por analogía el plazo genérico de caducidad de cinco años previsto en el artículo 67, párrafo primero, del mismo código.
Criterio jurídico: La figura de la caducidad prevista en el artículo 67 del Código Fiscal de la Federación es inaplicable al procedimiento administrativo de presunción de inexistencia de operaciones regulado en el artículo 69-B del propio ordenamiento.
Justificación: La base del sistema fiscal descansa en la confianza de la autodeterminación de los tributos. Para asegurar su cumplimiento, las personas legisladoras diferenciaron las facultades de gestión (asistencia, control o vigilancia) de las de comprobación (inspección, verificación, determinación o liquidación). En ese contexto, el artículo 67 del Código Fiscal de la Federación se circunscribe a fungir como una cortapisa temporal dirigida exclusivamente a las facultades liquidatorias y sancionadoras del Estado.
Por el contrario, el procedimiento del diverso 69-B citado participa de la naturaleza de un mecanismo de gestión tributaria, control y vigilancia. Su finalidad no es conocer irregularidades para fincar un crédito fiscal o imponer sanciones, sino verificar la verosimilitud de los actos que soportan los comprobantes fiscales digitales a través de la idoneidad de los activos, personal o infraestructura del emisor, y persigue una función correctiva y rectificadora para evidenciar una realidad jurídica preexistente.
Por tanto, al no subsumirse en una facultad fiscalizadora-comprobatoria, dicho mecanismo no está supeditado al dique temporal de la caducidad, sin que esto obste para que tal umbral perentorio rija respecto de las subsecuentes facultades de comprobación que la autoridad hacendaria ejerza en contra de las empresas que deducen operaciones simuladas (EDOS) para rechazar las deducciones o acreditamientos respectivos.
TERCER TRIBUNAL COLEGIADO EN MATERIA ADMINISTRATIVA DEL SEXTO CIRCUITO.
Amparo directo 260/2022. 26 de mayo de 2026. Unanimidad de votos de los Magistrados Israel Flores Rodríguez y Luis Ramón Marín Barrera, y de María del Rosario Hernández García, secretaria en funciones de Magistrada. Ponente: María del Rosario Hernández García. Secretario: Omar Gómez Silva.
Esta tesis se publicó el viernes 09 de octubre de 2026 a las 10:19 horas en el Semanario Judicial de la Federación.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo