La excepción de cinco ejercicios frente a los límites de deducción en 2027
Análisis jurídico de la excepción fiscal para empresas nuevas, examinando antigüedad, límites de deducción, pérdidas fiscales, reorganizaciones corporativas, reglas antiabuso y consecuencias financieras mediante ejemplos prácticos para personas morales
Empresas de nueva creación y reforma fiscal 2027: la excepción de cinco ejercicios frente a los límites de deducción
La antigüedad empresarial como criterio de diferenciación tributaria
La reforma a la Ley del Impuesto sobre la Renta (LISR), publicada en el Diario Oficial de la Federación (DOF) el 13 de noviembre de 2026, incorporó al Título II el Capítulo X, denominado Del Mecanismo de Control de las Deducciones Autorizadas y de las Pérdidas Fiscales, integrado por los artículos 78-A a 78-F. Su entrada en vigor está prevista para el 1 de enero de 2027.
El artículo 78-A establece restricciones para determinadas personas morales residentes en el país cuyos ingresos acumulables superen 50 millones de pesos y que determinen utilidad fiscal. Sin embargo, el legislador reconoció que aplicar inmediatamente estas limitaciones a empresas recién creadas podría afectar su capacidad de inversión y consolidación económica.
Por ello, el artículo 78-E, fracción VI, contempla una excepción vinculada con los primeros ejercicios fiscales transcurridos desde la inscripción en el Registro Federal de Contribuyentes (RFC). La medida introduce una distinción relevante entre el tamaño económico de una sociedad y su antigüedad fiscal, aunque incorpora restricciones destinadas a impedir la renovación artificial del beneficio mediante reorganizaciones corporativas.
La excepción no constituye una exención general del ISR
La primera precisión consiste en delimitar la naturaleza del beneficio, el artículo 78-E no exonera a las empresas nuevas del pago del impuesto sobre la renta (ISR), de presentar declaraciones ni de cumplir las obligaciones ordinarias del régimen fiscal correspondiente, su efecto consiste en excluirlas temporalmente de las restricciones específicas previstas en el Capítulo X.
En consecuencia, durante el periodo de excepción, las sociedades comprendidas podrán determinar sus deducciones y pérdidas fiscales conforme a las disposiciones generales de la LISR, sin aplicar por esa sola circunstancia los límites especiales de los artículos 78-B y 78-C.
Asimismo, la excepción se proyecta sobre determinadas reglas transitorias aplicables a los pagos provisionales de 2027. El artículo Segundo Transitorio establece expresamente que los factores extraordinarios y la limitación correspondiente a pérdidas no resultan aplicables a los contribuyentes comprendidos en el artículo 78-E. Esta precisión es importante porque la protección tiene efectos tanto sobre el resultado fiscal anual como sobre la administración del flujo de efectivo durante el ejercicio.
La excepción de cinco ejercicios reconoce que una empresa puede crecer rápidamente sin haber alcanzado todavía la estabilidad económica necesaria para soportar las restricciones del nuevo régimen fiscal
Cinco ejercicios fiscales: una cuenta que no siempre equivale a sesenta meses
El artículo 78-E, fracción VI, excluye del Capítulo X a los contribuyentes que, durante el ejercicio correspondiente, tengan menos de cinco ejercicios fiscales desde su inscripción en el RFC.
La referencia legislativa exige distinguir entre ejercicios fiscales y años completos de operación. Conforme al artículo 11 del Código Fiscal de la Federación (CFF), cuando una persona moral inicia actividades después del 1 de enero, su primer ejercicio fiscal es irregular y termina el 31 de diciembre del mismo año.
Por lo que, por ejemplo, una sociedad inscrita en septiembre de 2027 no debe presumir que dispone de cinco años completos de protección hasta septiembre de 2032. El cómputo debe realizarse considerando los ejercicios fiscales transcurridos y las condiciones expresamente previstas por el artículo 78-E.
Tabla 1. Ejemplo: sociedad tecnológica constituida en 2027
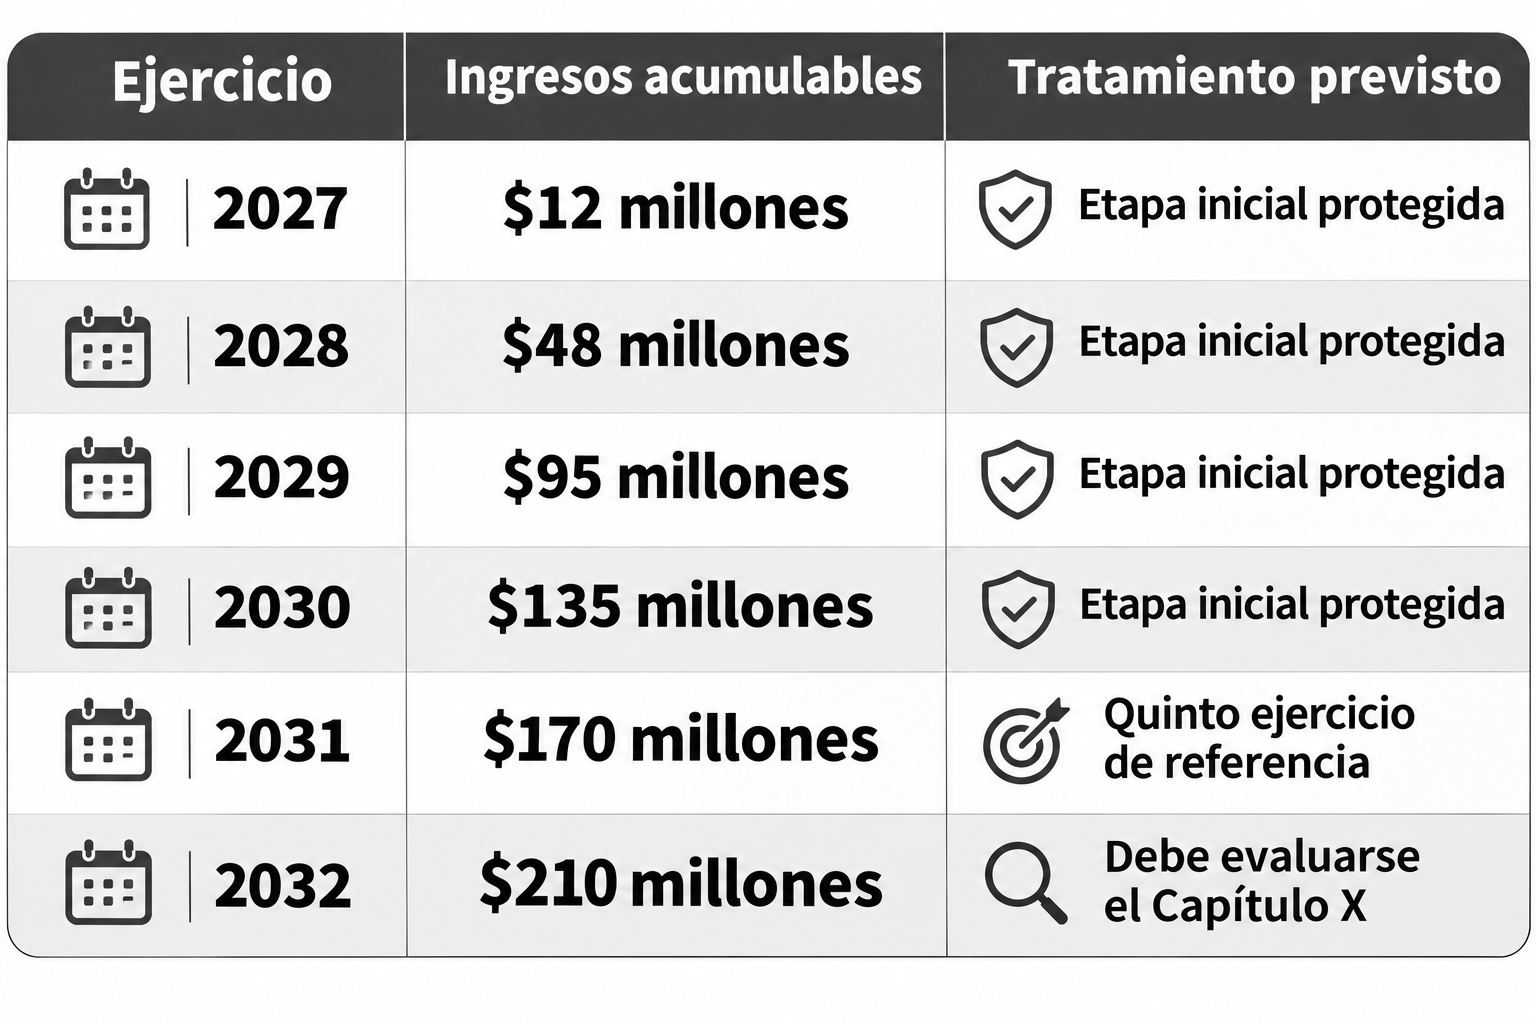
Ejemplo hipotético de una sociedad inscrita e iniciada en 2027. El cómputo concreto debe documentarse conforme al artículo 78-E, fracción VI, y las disposiciones fiscales aplicables.
La tabla demuestra que superar el umbral de 50 millones de pesos no elimina automáticamente la excepción. Una empresa puede experimentar crecimiento acelerado y permanecer temporalmente excluida si satisface los presupuestos legales y no actualiza alguno de los supuestos antiabuso.
El verdadero alcance económico: deducciones que dejan de limitarse
El artículo 78-B contiene dos mecanismos distintos. Cuando las deducciones autorizadas no superan el 96.67 % de los ingresos acumulables, su monto aplicable se determina multiplicándolas por 0.9900. Cuando exceden esa proporción, el límite corresponde al 96.67 % de los ingresos acumulables.
La diferencia resulta importante porque la restricción general no opera únicamente sobre empresas con deducciones superiores al 96.67 %. Incluso quienes se encuentran por debajo de ese porcentaje pueden enfrentar una reducción temporal del importe deducible mediante el factor 0.9900.
Para ilustrarlo, considérese una empresa de servicios digitales con ingresos acumulables de 80 millones de pesos y deducciones autorizadas por 78 millones. Se comparará una sociedad válidamente comprendida en la excepción con otra sujeta al Capítulo X.
Tabla 2. Comparación de deducciones
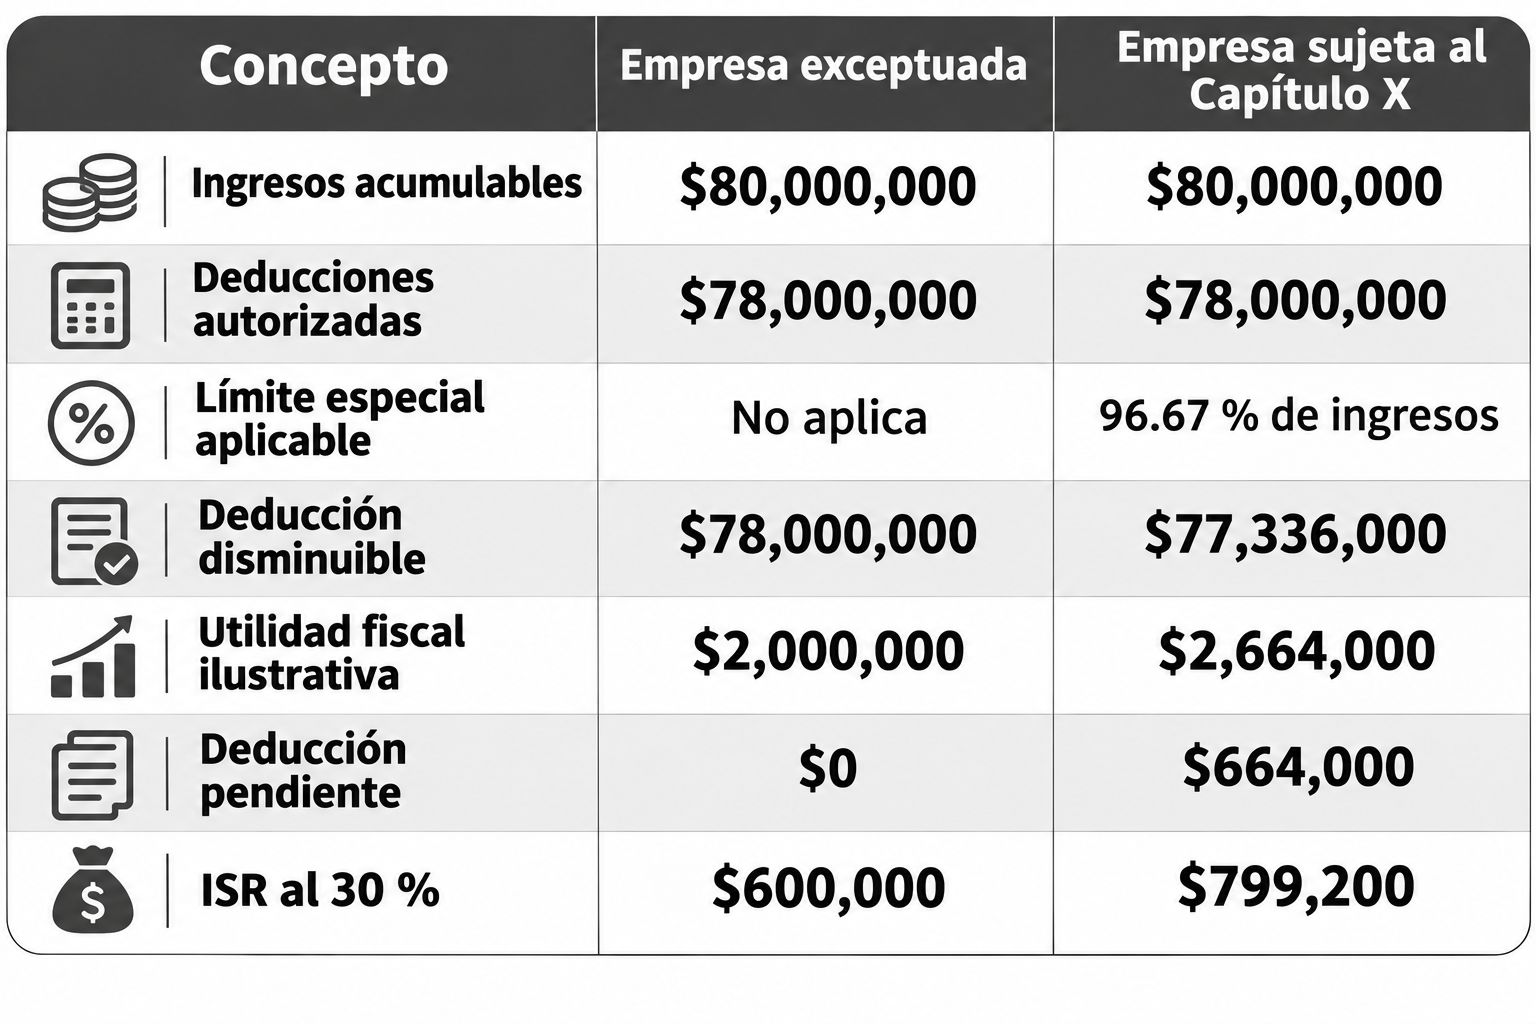
Ejemplo simplificado, sin pérdidas fiscales ni otros ajustes tributarios. La deducción pendiente queda sujeta al mecanismo de aplicación posterior del artículo 78-B.
En este caso, la diferencia inicial de ISR asciende a $199,200, aunque ambas sociedades hayan realizado operaciones económicamente equivalentes. El efecto no consiste necesariamente en negar definitivamente la totalidad de la deducción, pues el artículo 78-B contempla un mecanismo de disminución posterior sujeto a condiciones y plazos.
El resultado muestra que la excepción favorece especialmente la liquidez de empresas con márgenes reducidos. No obstante, su procedencia debe acreditarse legalmente: la antigüedad formal no es suficiente cuando existen elementos que revelan continuidad económica con una sociedad preexistente.
La pérdida fiscal también recibe un tratamiento diferenciado
El artículo 78-C establece, para los contribuyentes comprendidos en el Capítulo X, que la disminución de pérdidas fiscales pendientes de ejercicios anteriores queda limitada al 50% de la utilidad fiscal determinada después de aplicar el límite de deducciones correspondiente.
La restricción puede ocasionar que una empresa genere ISR aun cuando conserve pérdidas fiscales suficientes para absorber completamente su utilidad. Mientras subsista la excepción del artículo 78-E, fracción VI, esta limitación especial no resulta aplicable por ese solo motivo.
Tabla 3. Ejemplo de una empresa en expansión
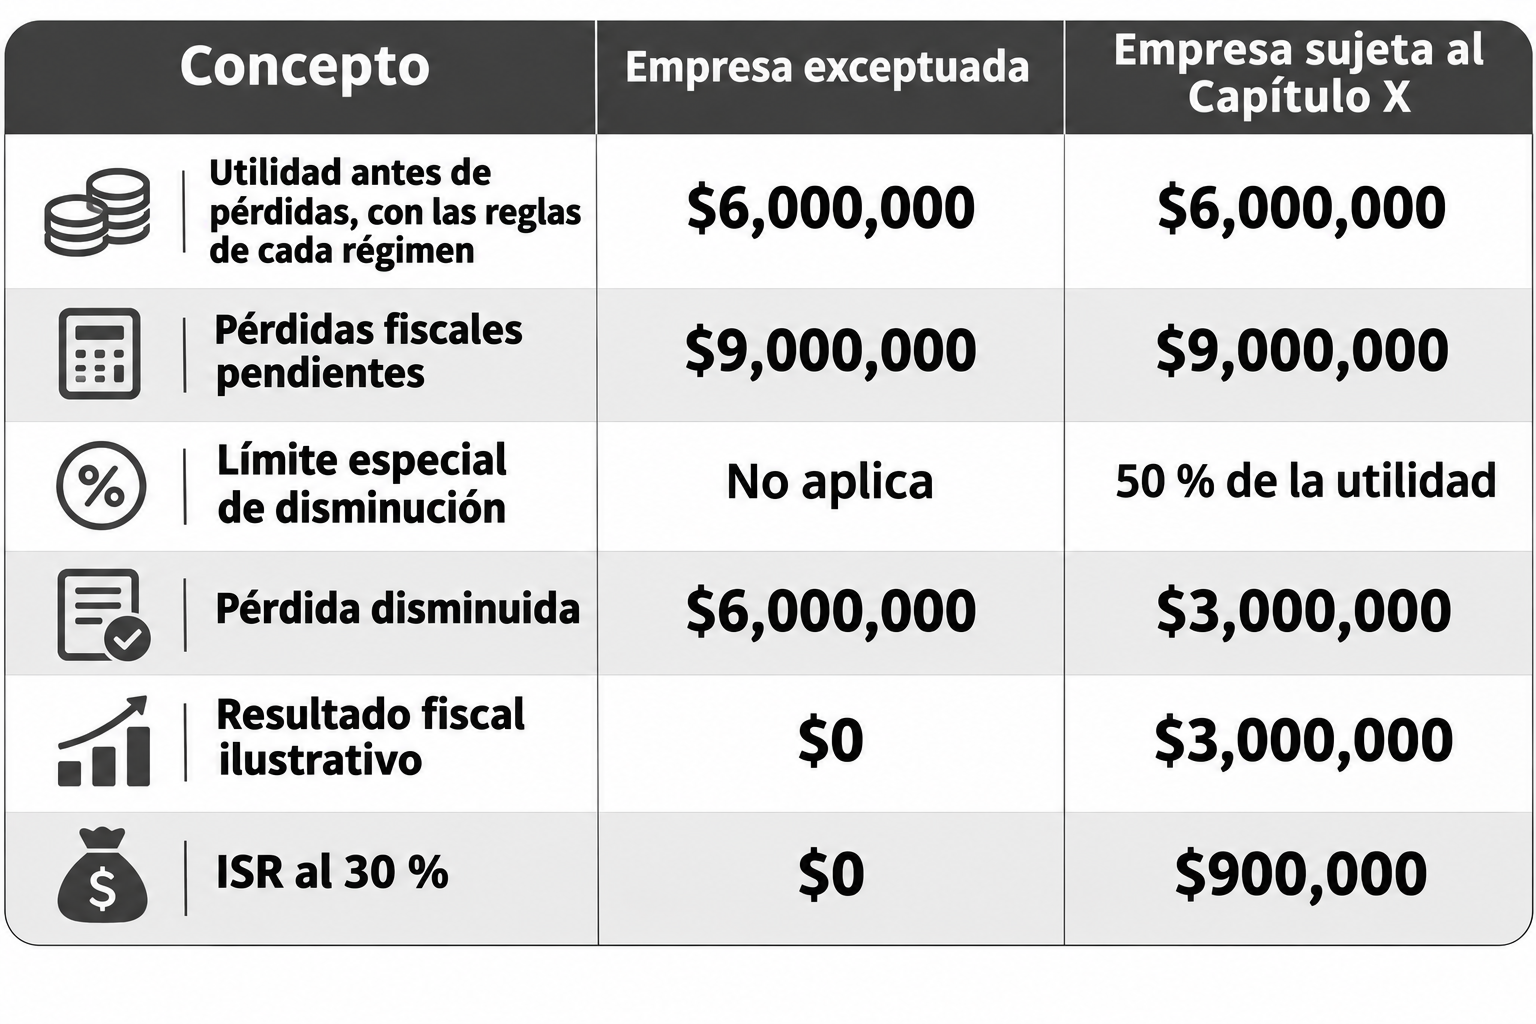
Ejemplo didáctico que supone una utilidad fiscal previa de $6 millones en ambos casos, después de los ajustes que correspondan. Las pérdidas deben reunir los requisitos legales de procedencia y actualización.
La comparación demuestra que el beneficio puede resultar relevante para sociedades que acumularon pérdidas durante etapas de inversión. Sin embargo, esas pérdidas no adquieren una protección permanente: una vez concluida la excepción, su aplicación posterior deberá examinarse conforme al régimen vigente en el ejercicio correspondiente.
La excepción no puede renovarse mediante una nueva razón social
La principal limitación del artículo 78-E, fracción VI, se encuentra en su regla antiabuso. La excepción no procede cuando una nueva sociedad recibe, adquiere o utiliza activos, inventarios, contratos, marcas, concesiones, cartera de clientes u otros elementos indispensables de una persona moral preexistente para realizar actividades económicas similares, siempre que concurran las condiciones legales relativas a coincidencia de socios o control y administración.
La amplitud de esta disposición revela que la continuidad económica no depende exclusivamente de una transmisión formal de propiedad. El legislador también considera la utilización de bienes y derechos, de modo que un arrendamiento, licencia o mecanismo contractual puede resultar relevante cuando forma parte de una estructura destinada a continuar una actividad preexistente.
Por ejemplo, una empresa distribuidora con quince años de operación no podría presumir la protección de cinco ejercicios simplemente por constituir una nueva sociedad controlada por los mismos accionistas, trasladarle inventarios y contratos comerciales y mantener sustancialmente el negocio anterior.
La cuestión jurídicamente decisiva consiste en establecer si existe una actividad empresarial genuinamente nueva o la continuación de una operación previa mediante otra persona moral.
Reorganizaciones empresariales y facultades de comprobación
El artículo 78-E también faculta a las autoridades fiscales para determinar, mediante el ejercicio de sus facultades de comprobación, que la excepción no procede cuando se realizan constituciones, fusiones, escisiones, liquidaciones, reestructuraciones, ventas de acciones u otros movimientos corporativos con la finalidad de aprovechar indebidamente el beneficio.
Esta disposición exige distinguir entre una reorganización empresarial legítima y una operación cuya finalidad fiscal compromete la aplicación de la excepción. La existencia de un ahorro tributario no demuestra automáticamente abuso, pero tampoco basta invocar genéricamente una razón de negocios cuando los hechos revelan continuidad económica bajo una nueva estructura.
Para los grupos empresariales, la documentación debe explicar el origen de los activos, la titularidad de marcas y contratos, la composición accionaria y las finalidades de las operaciones corporativas. La valoración debe atender la totalidad de los elementos previstos en la norma, respetando las garantías de fundamentación y motivación.
Fusiones y escisiones: conservar la protección sin reiniciar el plazo
El artículo 78-E, fracción VII, contempla una regla particular para sociedades que subsistan o surjan de fusiones o escisiones cuando las sociedades involucradas se encuentren dentro del periodo inicial de cinco ejercicios.
En estos casos, la excepción puede continuar únicamente por el tiempo restante de la sociedad que tenga mayor antigüedad. La disposición impide que la reorganización genere automáticamente un nuevo periodo completo de protección.
Tabla 4. Ejemplo de fusión entre empresas jóvenes
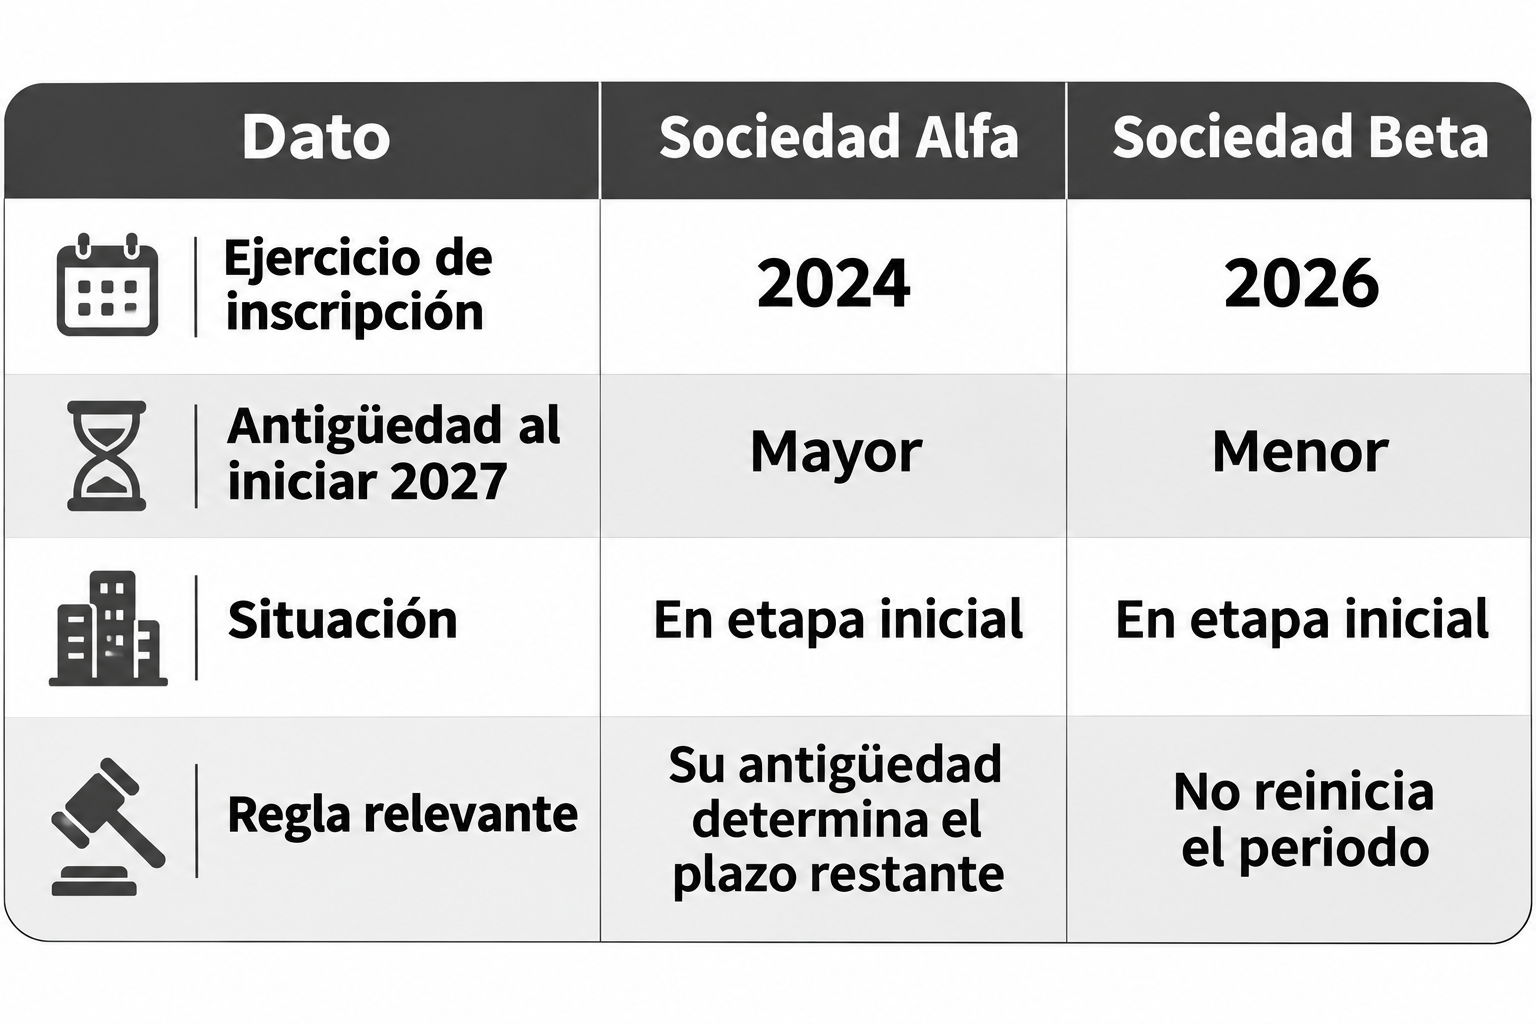
Si ambas sociedades participan en una fusión que satisface los requisitos del artículo 78-E, fracción VII, el beneficio de la entidad que subsista o resulte no comienza nuevamente por cinco ejercicios. Se determina conforme al plazo restante de la sociedad de mayor antigüedad.
Asimismo, el artículo Segundo Transitorio, fracción III, establece una regla específica para fusiones y escisiones realizadas a partir del 8 de septiembre de 2026, con efectos desde el 1 de enero de 2027 y excepción expresa para los supuestos comprendidos en la fracción VII.
Una sociedad recién inscrita no es necesariamente una empresa económicamente nueva: la continuidad de activos, clientes, contratos y control corporativo puede impedir legítimamente la aplicación del beneficio
El quinto ejercicio como periodo de preparación tributaria
La finalización de la excepción no produce por sí misma un impuesto adicional. Su consecuencia consiste en que la sociedad deja de contar con esa causa particular de exclusión y debe analizar si se actualizan los requisitos generales del artículo 78-A.
Si sus ingresos acumulables superan 50 millones de pesos, determina utilidad fiscal y no se encuentra comprendida en otra excepción, deberá evaluar la aplicación del Capítulo X.
Por ello, el ejercicio inmediato anterior al cambio de régimen debe utilizarse para proyectar las deducciones autorizadas, cuantificar pérdidas pendientes, identificar posibles diferencias temporales y estimar los efectos sobre pagos provisionales y tesorería.
La planeación debe ser especialmente cuidadosa cuando una empresa conserva pérdidas generadas en sus primeros ejercicios. Su antigüedad fiscal puede haberla protegido temporalmente, pero no garantiza que todas esas pérdidas puedan aplicarse sin limitaciones en ejercicios posteriores.
Consideraciones finales: la verdadera novedad empresarial debe ser demostrable
La excepción del artículo 78-E, fracción VI, reconoce que las primeras etapas empresariales pueden requerir tratamientos diferenciados frente a mecanismos generales de limitación fiscal. Su relevancia es particularmente importante para sociedades que realizan inversiones iniciales significativas o presentan márgenes reducidos durante su expansión.
Sin embargo, el legislador condicionó esa protección a una antigüedad fiscal determinada e incorporó reglas destinadas a evitar que los contribuyentes reinicien artificialmente el plazo mediante nuevas sociedades o reorganizaciones.
La diferencia entre una empresa genuinamente nueva y una sociedad utilizada para continuar operaciones preexistentes no reside exclusivamente en su acta constitutiva, sino en la realidad económica de sus activos, actividades, accionistas y relaciones comerciales.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo