La dimensión jurídica de las listas de sanciones y riesgos en antilavado
Análisis del tratamiento jurídico de las listas restrictivas en México, diferenciando obligaciones legales, sanciones internacionales, riesgos fiscales, debida diligencia, documentación preventiva y consecuencias administrativas para los sujetos obligados nacionales.
Listas restrictivas y prevención del lavado de dinero: entre la obligación normativa y la gestión del riesgo
Introducción: una clasificación que exige precisión jurídica
La consulta de listas restrictivas constituye un instrumento relevante para la prevención del lavado de dinero y el financiamiento al terrorismo. Su utilización permite identificar personas, entidades y jurisdicciones relacionadas con medidas de bloqueo, sanciones internacionales, procedimientos fiscales o factores que requieren una evaluación más rigurosa de las operaciones.
Sin embargo, el empleo generalizado de la expresión «listas negras» ha generado una confusión conceptual que puede producir consecuencias importantes para los sujetos obligados. No todos los registros tienen idéntica naturaleza jurídica, ni su consulta deriva necesariamente de una misma disposición normativa. Tampoco toda coincidencia nominal autoriza suspender operaciones o atribuir una conducta ilícita a la persona identificada.
En México, el cumplimiento debe construirse mediante una lectura diferenciada de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), las disposiciones aplicables al sector financiero, el Código Fiscal de la Federación (CFF) y los instrumentos internacionales incorporados al marco jurídico nacional, por lo que debemos examinarlos, para así desarrollar una cuestión central: cómo transformar la consulta de registros en un procedimiento jurídicamente sustentado, proporcional y verificable.
La naturaleza jurídica de las listas y sus diferentes consecuencias
La primera distinción corresponde a la finalidad de cada listado. Algunos contienen personas sujetas a medidas restrictivas; otros identifican contribuyentes comprendidos en procedimientos fiscales, jurisdicciones con deficiencias estratégicas o individuos cuyo perfil requiere mayores medidas de conocimiento del cliente.
La Lista de Personas Bloqueadas, administrada en el ámbito de la Secretaría de Hacienda y Crédito Público (SCHP) y comunicada a las entidades financieras conforme a las disposiciones aplicables, responde a un régimen específico de suspensión de actos, operaciones o servicios.
En contraste, los listados del artículo 69-B del CFF pertenecen a un procedimiento destinado a combatir la emisión de comprobantes que amparan operaciones presuntamente inexistentes. Su aparición puede constituir un indicador de riesgo, pero no equivale automáticamente a una determinación por lavado de dinero.
Las listas de Personas Políticamente Expuestas tampoco representan, por su propia naturaleza, una imputación de ilicitud. Su finalidad consiste en identificar circunstancias que justifican una evaluación diferenciada debido a la función pública desempeñada y a los riesgos asociados con determinadas relaciones comerciales.
La consecuencia en concreto es que el cumplimiento no puede sustentarse en una respuesta uniforme frente a registros jurídicamente heterogéneos.
Las listas del Consejo de Seguridad de Naciones Unidas
Las resoluciones del Consejo de Seguridad de Naciones Unidas constituyen una referencia fundamental para los sistemas nacionales de prevención del financiamiento al terrorismo y aplicación de sanciones internacionales. Se destaca el acuerdo publicado en el Diario Oficial de la Federación el 26 de agosto de 2016, mediante el cual se difundieron medidas relacionadas con personas y entidades incluidas en las listas correspondientes.
Su importancia reside en que las restricciones derivadas de resoluciones internacionales deben analizarse más allá de las obligaciones administrativas ordinarias de los sujetos que realizan Actividades Vulnerables. No obstante, resulta indispensable distinguir entre el alcance de cada resolución, la naturaleza de la sanción y las disposiciones nacionales mediante las cuales se instrumenta. Las medidas relacionadas con terrorismo, proliferación de armas y restricciones patrimoniales no son necesariamente intercambiables.
Para una empresa, despacho o institución financiera, la identificación de una coincidencia exige verificar la identidad del sujeto, el instrumento internacional correspondiente y las consecuencias concretas previstas por el régimen aplicable. Una interpretación indiscriminada podría generar restricciones injustificadas o, por el contrario, omisiones ante obligaciones efectivamente exigibles.
La Lista de Personas Bloqueadas y el sector financiero
Dentro del régimen financiero, la Lista de Personas Bloqueadas posee una función particularmente relevante. Las disposiciones de carácter general aplicables a cada sector establecen procedimientos específicos para atender la identificación de clientes o usuarios comprendidos en dicho registro. El documento examina especialmente las obligaciones de las sociedades financieras de objeto múltiple, entidades no reguladas, conforme al artículo 95 Bis de la Ley General de Organizaciones y Actividades Auxiliares del Crédito y las disposiciones correspondientes.
La inclusión de una persona en la lista puede activar deberes de suspensión y reporte. Sin embargo, la implementación de estas medidas debe observar los procedimientos normativos específicos y las garantías que correspondan a las personas afectadas. El bloqueo administrativo tiene consecuencias patrimoniales relevantes. Por ello, no puede tratarse como una simple alerta comercial ni confundirse con la identificación de un cliente de alto riesgo.
La entidad debe disponer de procedimientos que permitan reconocer oportunamente las actualizaciones, confirmar las coincidencias y ejecutar las actuaciones legalmente previstas.
La aparición de una persona en un listado restrictivo, fiscal o de riesgo no produce consecuencias jurídicas idénticas: cada registro exige identificar su fundamento, autoridad emisora y régimen aplicable.
OFAC y las sanciones extranjeras: alcance y límites
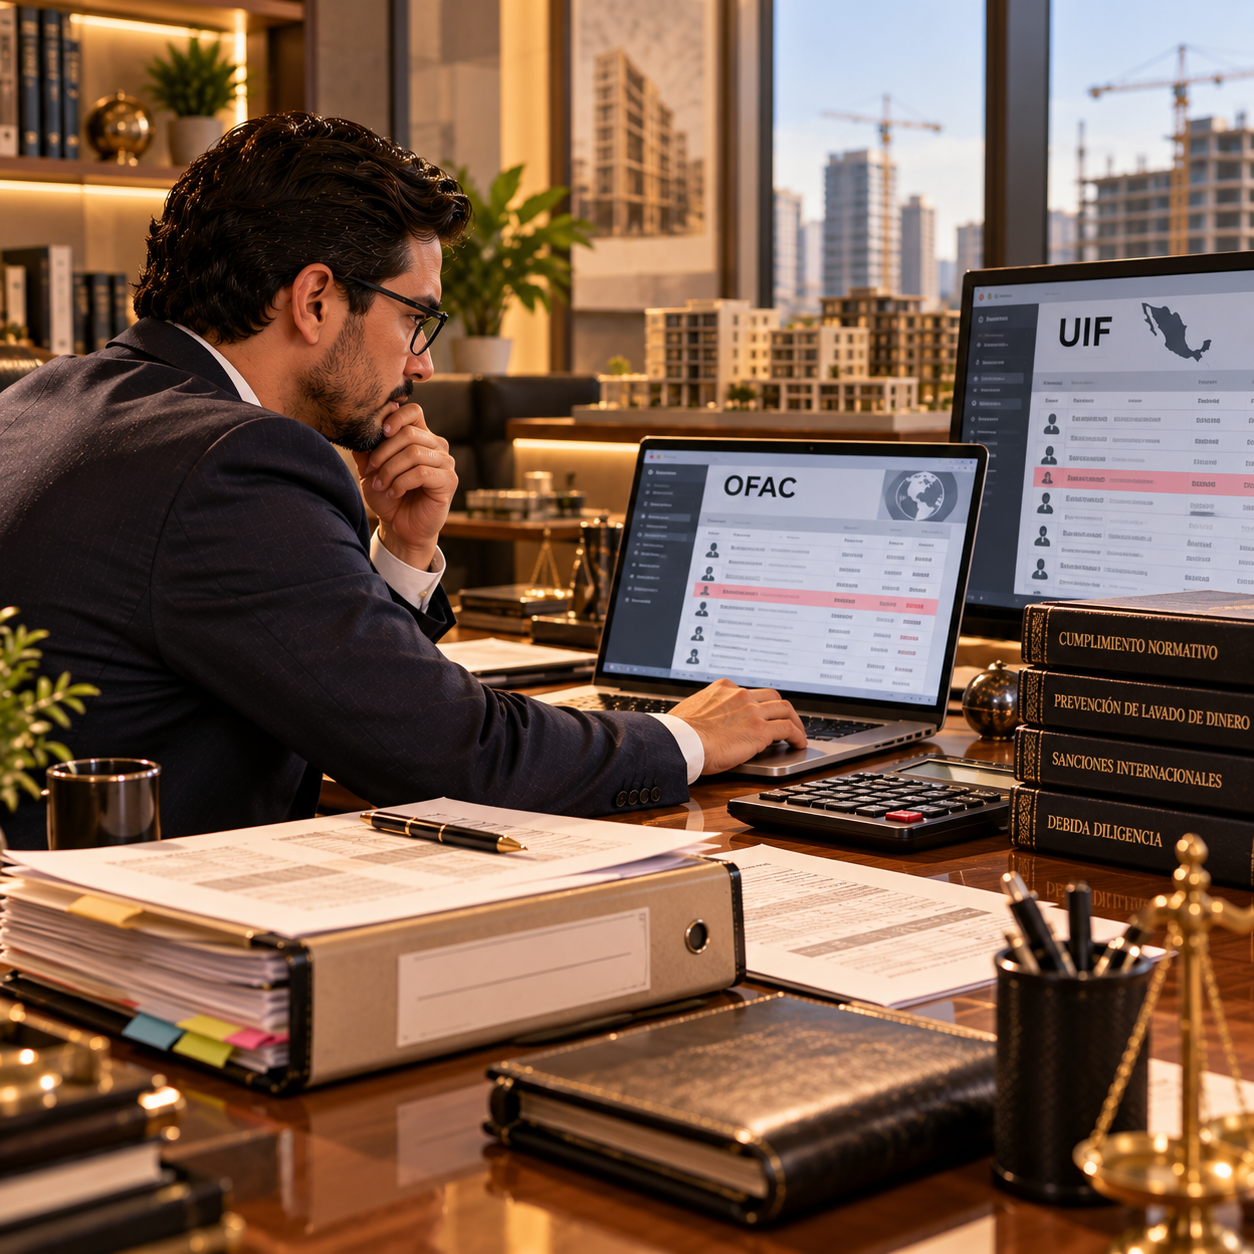
La Oficina de Control de Activos Extranjeros del Departamento del Tesoro estadounidense, conocida como OFAC, administra diversos programas de sanciones económicas, entre ellos la lista de Nacionales Especialmente Designados y Personas Bloqueadas.
Su relevancia para empresas mexicanas deriva de la internacionalización de las operaciones comerciales y financieras, particularmente cuando existen relaciones con personas estadounidenses, operaciones sujetas a jurisdicción estadounidense o vínculos con su sistema financiero.
No obstante, una sanción extranjera no debe presentarse automáticamente como una prohibición general derivada de la legislación mexicana. Su aplicación requiere examinar el régimen jurídico correspondiente, la existencia de nexos jurisdiccionales y las obligaciones específicas de la entidad involucrada. En materia de Actividades Vulnerables, la consulta de OFAC puede formar parte de una estrategia de administración de riesgos, especialmente cuando existen operaciones transfronterizas.
La diferencia entre una obligación legal directa y una medida adicional de debida diligencia resulta esencial para diseñar manuales de cumplimiento y evitar atribuir a una recomendación operativa el carácter de mandato normativo.
El artículo 69-B del Código Fiscal de la Federación como indicador preventivo
Los listados publicados por el Servicio de Administración Tributaria conforme al artículo 69-B del CFF tienen una finalidad esencialmente tributaria. Su procedimiento se relaciona con contribuyentes respecto de los cuales la autoridad presume la inexistencia de operaciones amparadas por comprobantes fiscales, bajo las condiciones y etapas previstas legalmente.
La consulta de estos registros puede aportar información relevante para conocer a clientes y proveedores. Sin embargo, debe distinguirse entre la presunción inicial, las diferentes etapas del procedimiento y la publicación definitiva correspondiente. Desde la perspectiva antilavado, una relación comercial con una persona incluida en un listado fiscal puede justificar una revisión adicional de la documentación y de la sustancia económica de las operaciones.
No obstante, la aparición en el registro no acredita, por sí sola, la comisión del delito de operaciones con recursos de procedencia ilícita. Confundir ambos planos implicaría trasladar indebidamente las consecuencias de un procedimiento fiscal a un ámbito penal o preventivo con presupuestos jurídicos diferentes.
Personas Políticamente Expuestas y enfoque basado en riesgos
La identificación de Personas Políticamente Expuestas (PEP) responde a una lógica distinta de aquella que sustenta las listas de bloqueo. Su finalidad consiste en reconocer circunstancias que pueden incrementar la exposición de una relación comercial a determinados riesgos, sin presumir que la persona identificada haya cometido alguna irregularidad. La debida diligencia reforzada debe construirse a partir de factores objetivos, entre ellos la naturaleza de la función pública, la procedencia de los recursos, el perfil transaccional y las características de la operación.
Por consiguiente, la condición de PEP no constituye una prohibición general para establecer relaciones comerciales. Exige aplicar las medidas de conocimiento y seguimiento previstas en las disposiciones correspondientes. Este enfoque también permite evitar prácticas discriminatorias derivadas de clasificaciones automáticas que no distinguen entre la existencia de un riesgo y la acreditación de una conducta ilícita.
Las listas del GAFI y el riesgo jurisdiccional
El Grupo de Acción Financiera Internacional (GAFI) publica información sobre jurisdicciones sujetas a mayor monitoreo y aquellas respecto de las cuales emite llamados a la acción. A diferencia de los listados nominativos, estas clasificaciones se refieren a deficiencias estratégicas de los sistemas nacionales de prevención y combate al lavado de dinero y financiamiento al terrorismo.
Su utilización exige valorar el contexto geográfico de las operaciones, sin presumir que todas las personas domiciliadas en determinada jurisdicción participan en actividades ilícitas. Una operación internacional debe evaluarse considerando la residencia de los participantes, el destino de los recursos, la estructura corporativa y los elementos que permitan comprender su justificación económica.
La revisión de estas clasificaciones debe ser periódica, puesto que su contenido puede modificarse conforme a los resultados de las evaluaciones internacionales.
Un sistema de prevención eficaz no se limita a encontrar coincidencias nominales; debe verificar identidades, documentar decisiones y distinguir entre una obligación de bloqueo y una señal de riesgo.
Coincidencias nominales y trazabilidad documental
Uno de los riesgos más importantes del cotejo automatizado consiste en atribuir consecuencias jurídicas a coincidencias exclusivamente nominales.
La identidad de una persona debe verificarse mediante elementos adicionales, como datos de identificación, nacionalidad, fecha de nacimiento, denominación social y demás información disponible. La coincidencia preliminar constituye una alerta que requiere evaluación; no necesariamente acredita que el cliente corresponda a la persona incluida en el listado.
Por ello, los sistemas de cumplimiento deben conservar evidencia de las consultas realizadas, las fuentes utilizadas, las coincidencias detectadas y las razones que sustentaron su confirmación o descarte. Esta documentación permite acreditar la diligencia del sujeto obligado y facilita la reconstrucción de las decisiones durante una eventual visita de verificación.
No obstante, debe evitarse presentar como obligación legal universal un formato específico de constancia o una periodicidad única de consulta cuando tales características no se encuentren expresamente previstas para el régimen correspondiente.
Responsabilidad administrativa y proporcionalidad sancionadora
El incumplimiento de las obligaciones de identificación y prevención puede generar consecuencias administrativas relevantes. Sin embargo, la determinación de sanciones exige identificar con precisión la conducta infractora, el precepto aplicable y las circunstancias particulares. El documento de referencia menciona las sanciones previstas en los artículos 53 y 54 de la LFPIORPI y plantea un cálculo de multas por cada cliente respecto del cual no se haya realizado el cotejo.
Esta afirmación requiere una precisión jurídica: la existencia de rangos sancionatorios no permite concluir, sin analizar el caso, que cada ausencia documental origine necesariamente una multa independiente de cuantía mínima. La individualización debe atender a la infracción acreditada y a las disposiciones aplicables.
Asimismo, la responsabilidad administrativa no equivale automáticamente a responsabilidad penal. Esta última requiere acreditar los elementos del tipo correspondiente y las condiciones de imputación previstas en la legislación penal. La prevención eficaz debe apoyarse en una cultura de cumplimiento documentado, no exclusivamente en el temor a sanciones calculadas de manera hipotética.
Consideraciones finales
La consulta de listas restrictivas constituye una herramienta indispensable para la gestión de riesgos, pero su eficacia depende de una adecuada comprensión jurídica de cada registro. La Lista de Personas Bloqueadas, las sanciones internacionales, los listados fiscales, las clasificaciones del GAFI y los registros de Personas Políticamente Expuestas responden a fundamentos y consecuencias diferentes.
El desafío para los sujetos obligados y sus asesores consiste en integrar procedimientos que permitan identificar correctamente a los participantes, evaluar las coincidencias y documentar las decisiones adoptadas. La automatización puede fortalecer estos controles, pero no sustituye el análisis jurídico ni justifica respuestas indiscriminadas frente a cualquier alerta.
En definitiva, un sistema antilavado sólido no se mide únicamente por la cantidad de listas consultadas, sino por su capacidad para aplicar correctamente las obligaciones normativas, preservar evidencia verificable y adoptar decisiones proporcionales al riesgo identificado.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo