La arquitectura del beneficiario controlador en la LFPIORPI
La reforma de 2025 redefine al Beneficiario Controlador, reduce el umbral de voto, amplía su alcance corporativo e impone registros, conservación documental y consecuencias sancionadoras para las sociedades mercantiles mexicanas.
La reforma publicada en la edición vespertina del Diario Oficial de la Federación el 16 de julio de 2025 modificó sustancialmente el régimen de prevención e identificación de operaciones con recursos de procedencia ilícita. Entre sus innovaciones más relevantes se encuentra la redefinición del Beneficiario Controlador, figura que permite trascender la apariencia formal de la propiedad para identificar a quienes reciben el beneficio económico o ejercen el control efectivo de una organización, el decreto entró en vigor, como regla general, el 17 de julio de 2025.
La modificación debe comprenderse como parte de una transición desde la identificación nominal de socios o accionistas hacia un modelo de trazabilidad sustancial. No basta conocer quién figura en el libro corporativo: resulta necesario reconstruir cadenas de propiedad, acuerdos contractuales, derechos de voto, facultades de nombramiento y mecanismos informales capaces de determinar la administración o la estrategia empresarial.
“La identificación del Beneficiario Controlador ya no constituye un ejercicio meramente accionario: exige revelar quién conserva, por cualquier medio, el poder efectivo de decisión.”
De la fórmula genérica a la persona física
Una precisión técnica resulta indispensable. La redacción original de 2012 no señalaba expresamente que una persona moral pudiera ser Beneficiario Controlador; utilizaba la fórmula genérica “persona o grupo de personas”. La reforma sustituyó esa expresión por “persona física o grupo de personas físicas”. Por ello, más que eliminar una autorización explícita para reconocer personas morales, el legislador cerró una ambigüedad interpretativa y confirmó que el análisis debe concluir necesariamente en uno o varios individuos.
Esta puntualización aproxima el ordenamiento al criterio internacional conforme al cual el beneficiario final siempre debe ser una persona física. El Grupo de Acción Financiera Internacional (GAFI) define al beneficiario como quien, en última instancia, posee o controla al cliente, por cuya cuenta se realiza una operación o quien ejerce el control efectivo final sobre una persona jurídica. También reconoce que dicho control puede ejercerse mediante cadenas de propiedad o por medios distintos de una participación directa.
El control efectivo en última instancia
La nueva fracción III del artículo 3 de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI) incorpora expresamente el concepto de control efectivo en última instancia. Una persona o grupo de personas físicas tendrá esta calidad cuando, mediante la titularidad de valores, un contrato o cualquier otro acto, pueda imponer decisiones en asambleas, nombrar o destituir a la mayoría de administradores, conservar determinados derechos de voto o dirigir la administración, la estrategia o las políticas principales de la persona moral.
El añadido no es exclusivamente terminológico, obliga a analizar la realidad jurídica y económica de la organización. Los pactos parasociales, derechos de veto, poderes irrevocables, usufructos accionarios, convenios de sindicación, estructuras fiduciarias, mandatos y relaciones de dependencia económica pueden revelar un control que no aparece en la distribución ordinaria del capital.
En consecuencia, la búsqueda del Beneficiario Controlador no concluye con la identificación del accionista mayoritario. Debe continuarse a través de cada sociedad intermedia hasta localizar a la persona física que conserva la capacidad definitiva de decisión o aprovechamiento.
La reducción del umbral: del 50 al 25 por ciento
La legislación original consideraba como modalidad de control mantener derechos que permitieran ejercer el voto respecto de más del 50 por ciento del capital social. La reforma disminuyó ese parámetro a más del 25 por ciento. Sin embargo, resulta jurídicamente más preciso hablar de un umbral de derechos de voto que de una simple participación accionaria, pues el artículo 3 atiende a los derechos que permiten votar respecto del capital social, directa o indirectamente.
Tampoco debe interpretarse el 25 por ciento como un puerto seguro, se trata únicamente de uno de los criterios alternativos de control. Una persona con una participación inferior puede ser Beneficiario Controlador cuando tenga facultades para imponer decisiones, nombrar administradores o dirigir la estrategia y las principales políticas de la entidad. De igual forma, pueden coexistir varios beneficiarios cuando distintas personas ejercen conjuntamente tales atribuciones.
Ampliación más allá de la relación con clientes
El concepto tradicional estaba vinculado principalmente con los actos celebrados por clientes o usuarios de quienes realizan Actividades Vulnerables. La reforma conserva esa dimensión transaccional, pero añade que, para efectos del nuevo capítulo IV Bis, también será Beneficiario Controlador quien controle una persona moral, aunque esta no sea cliente o usuaria de un sujeto obligado ni realice operaciones en su nombre.
Con esta extensión, la figura deja de operar únicamente como componente de la debida diligencia practicada por terceros. Se convierte, además, en un deber autónomo de transparencia corporativa. La equiparación legal con las expresiones beneficiario final y propietario real facilita la homologación terminológica, aunque su aplicación deberá atender siempre al ordenamiento específico que impone la obligación.
El nuevo capítulo IV Bis
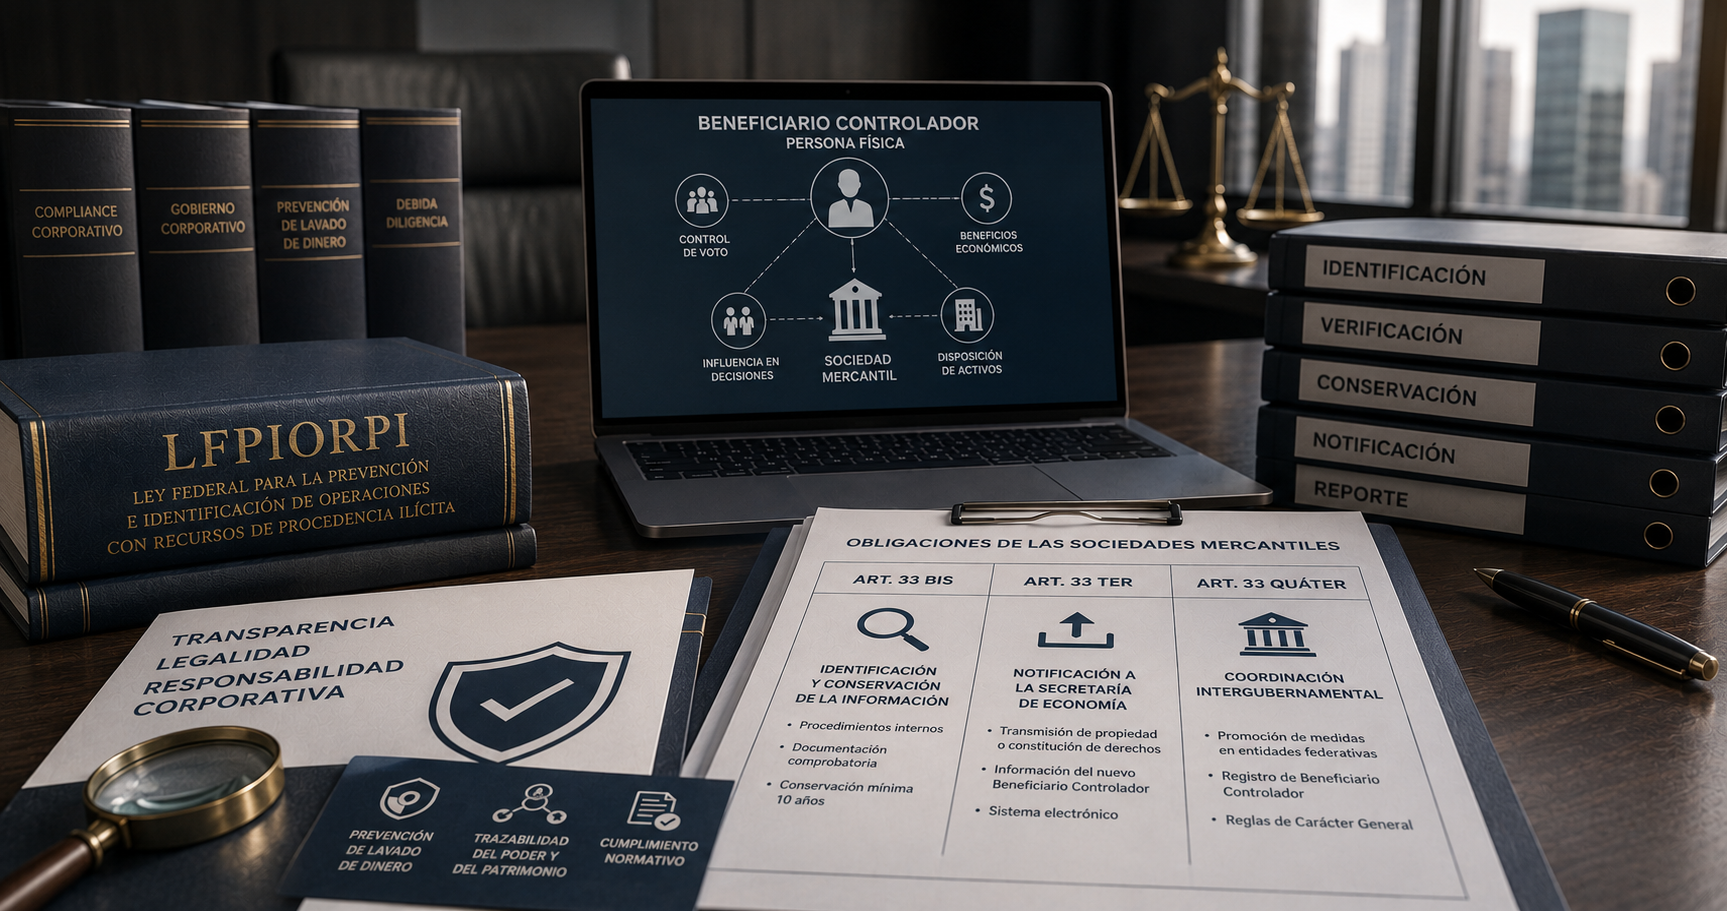
El artículo 33 Bis de la LFPIORPI exige que las sociedades mercantiles atiendan los requerimientos de las autoridades para determinar claramente a su Beneficiario Controlador y conserven la información que sustente esa determinación. Además, cuando se transmita el dominio o se constituyan derechos sobre acciones o partes sociales, deberán informar la inscripción correspondiente en el libro corporativo mediante el sistema electrónico determinado y operado por la Secretaría de Economía.
Por su parte, el artículo 33 Ter de la LFPIORPI obliga a registrar en ese sistema la información necesaria para identificar a la persona o grupo de personas que reúna los supuestos legales. La operación tecnológica corresponde a la Secretaría de Economía, mientras que los lineamientos aplicables deben emitirse en los términos de la misma Ley por la Secretaría de Hacienda y Crédito Público.
Conviene matizar el alcance del artículo 33 Quáter de la LFPIORPI, este precepto no establece, con la misma estructura de los artículos anteriores, una obligación federal directa de registro para asociaciones y sociedades civiles. Dispone que la Secretaría promoverá, ante las autoridades competentes de las entidades federativas, que dichas organizaciones identifiquen a su Beneficiario Controlador. Su implementación dependerá, por tanto, de reglas generales, mecanismos de coordinación y disposiciones locales.
Dos planos de cumplimiento
La reforma configura dos vertientes diferenciadas. La primera corresponde a quienes realizan Actividades Vulnerables, quienes deben identificar al Beneficiario Controlador de sus clientes cuando estos sean personas morales, fideicomisos u otras figuras jurídicas. La segunda recae sobre las propias sociedades mercantiles, obligadas a determinar, documentar y registrar a quienes ejercen su control.
La reforma reglamentaria publicada el 27 de marzo de 2026 confirmó esta arquitectura y estableció que las Reglas de Carácter General deberán definir los supuestos de excepción para identificar al Beneficiario Controlador, dependiendo del tipo de cliente o usuario. Esta remisión normativa exige una vigilancia regulatoria continua, pues la ley proporciona el marco sustantivo, mientras el Reglamento y las reglas desarrollan los procedimientos operativos.
“La reforma transforma la transparencia corporativa en una obligación permanente, documentable y susceptible de verificación y sanción administrativa.”
Consecuencias para el gobierno corporativo
El incumplimiento de los artículos 33 Bis y 33 Ter se encuentra expresamente incorporado al régimen sancionador. Los artículos 53, fracción V, y 54, fracción II, prevén multas equivalentes de dos mil a diez mil veces el valor diario de la Unidad de Medida y Actualización. La obligación, por tanto, no debe reducirse a un trámite registral aislado.
Las empresas deberán contar con expedientes que expliquen razonadamente cómo se identificó a cada Beneficiario Controlador. Será necesario documentar cadenas accionarias, porcentajes directos e indirectos, derechos corporativos, contratos relevantes y cualquier circunstancia que permita ejercer influencia dominante. La información deberá revisarse ante transmisiones de acciones, capitalizaciones, fusiones, escisiones, convenios entre socios o modificaciones en los órganos de administración.
Reflexión final
La reforma de 2025 no se limita a reducir un porcentaje. Introduce un estándar sustancial basado en la persona física, el control efectivo final y la disponibilidad de información adecuada, precisa y actualizada, principios coincidentes con la Recomendación 24 del GAFI sobre transparencia de las personas jurídicas.
Para abogados, contadores y responsables de cumplimiento, el desafío consiste en transformar estructuras corporativas complejas en mapas verificables de propiedad y control. El Beneficiario Controlador deja así de ser una declaración accesoria para convertirse en un elemento central del gobierno corporativo, la gestión de riesgos y la defensa documental frente a las facultades de comprobación de la autoridad.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo