La adquisición de acciones propias en la SAPI
El artículo analiza la adquisición de acciones propias por las SAPI, sus modalidades patrimoniales, efectos contables y fiscales, derechos suspendidos y propuestas estatutarias para una recompra jurídicamente segura y eficiente.
I. Introducción
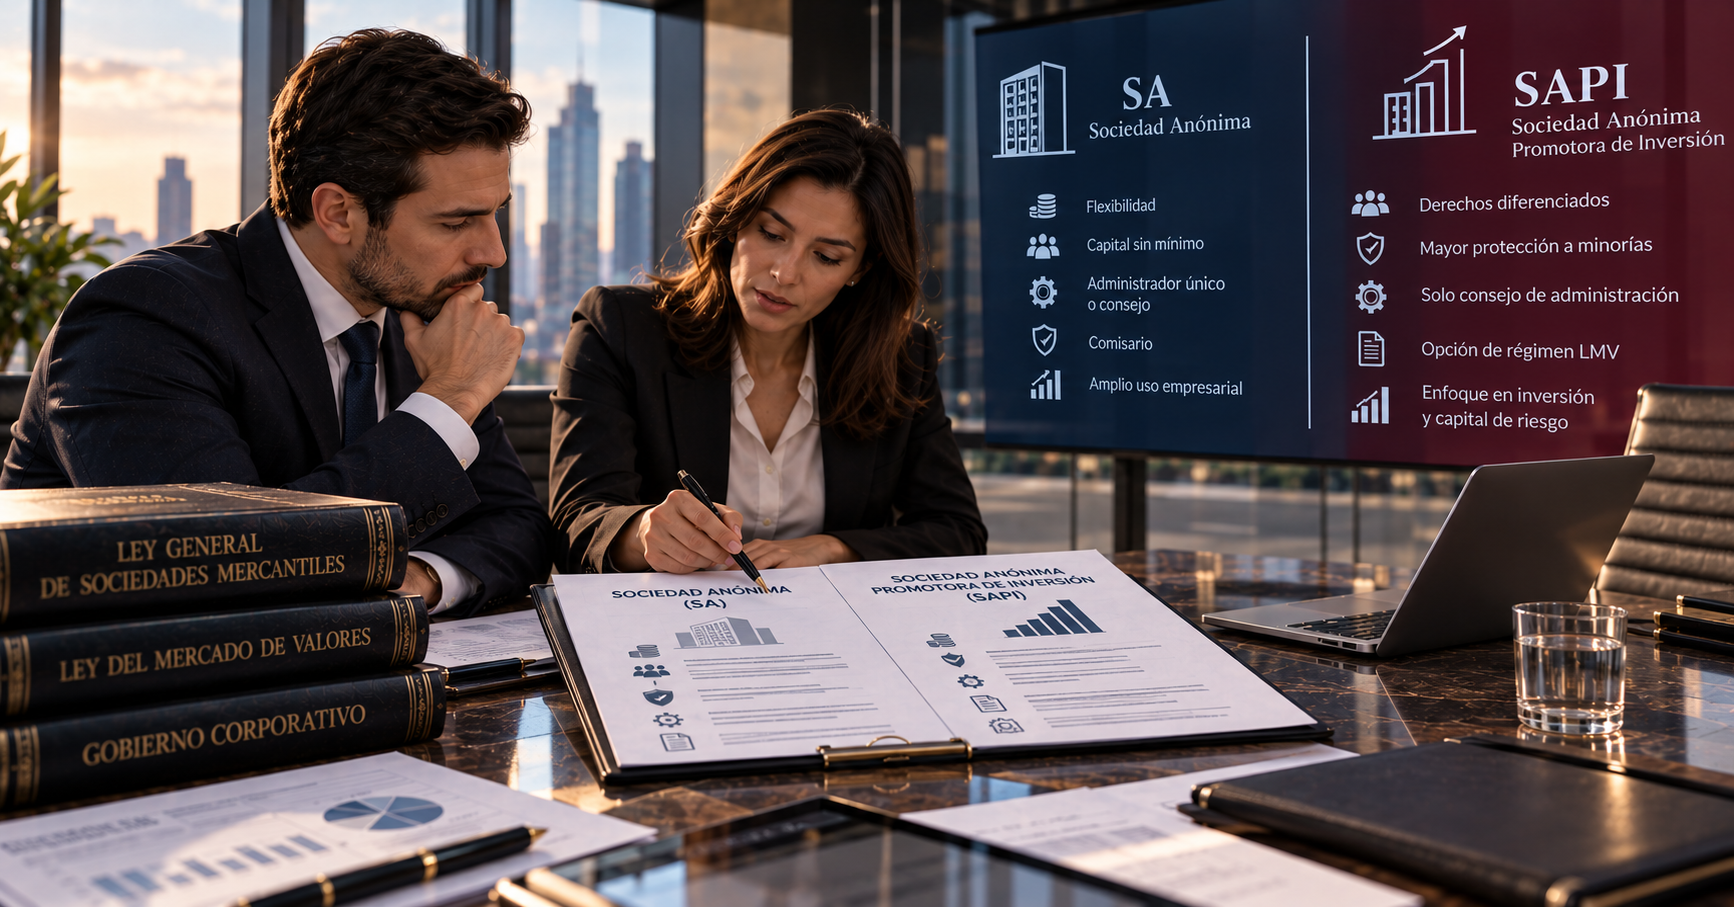
El artículo 17 de la Ley del Mercado de Valores (LMV) permite que la sociedad anónima promotora de inversión (SAPI) compre sus propias acciones, algo que la sociedad anónima ordinaria tiene prohibido. Es una de las herramientas más útiles del régimen de la SAPI: facilita la salida de socios, los planes de incentivos para directivos y la reorganización de la tenencia accionaria, sin pasar necesariamente por una reducción formal de capital.
El precepto, en su texto vigente (LMV, Cámara de Diputados, última reforma publicada el 14 de noviembre de 2025), tiene cuatro piezas:
Autorización y excepción. Previo acuerdo del consejo de administración, la SAPI puede adquirir sus acciones sin que le aplique la prohibición del primer párrafo del artículo 134 de la Ley General de Sociedades Mercantiles (LGSM).
Dos vías de imputación. La compra puede hacerse con cargo al capital contable, conservando las acciones sin reducir el capital social, o con cargo al capital social, siempre que se resuelva cancelarlas o convertirlas en acciones emitidas no suscritas en tesorería. Incluso las sociedades de capital fijo pueden hacer esa conversión.
Recolocación. La colocación de las acciones readquiridas no requiere resolución de asamblea, sin perjuicio de que el consejo resuelva; las acciones de tesorería pueden ser suscritas por los accionistas, y no aplica el derecho de preferencia del artículo 132 de la LGSM.
Suspensión de derechos. Mientras pertenezcan a la sociedad, las acciones no pueden ser representadas ni votadas en asamblea alguna, ni ejercerse derechos sociales o económicos de ningún tipo.
Este artículo explica cómo opera cada pieza y cómo conviene regularlas en los estatutos, porque la ley deja aspectos relevantes que el pacto social debe cubrir.
II. Cómo el artículo 17 desplaza al artículo 134 de la LGSM
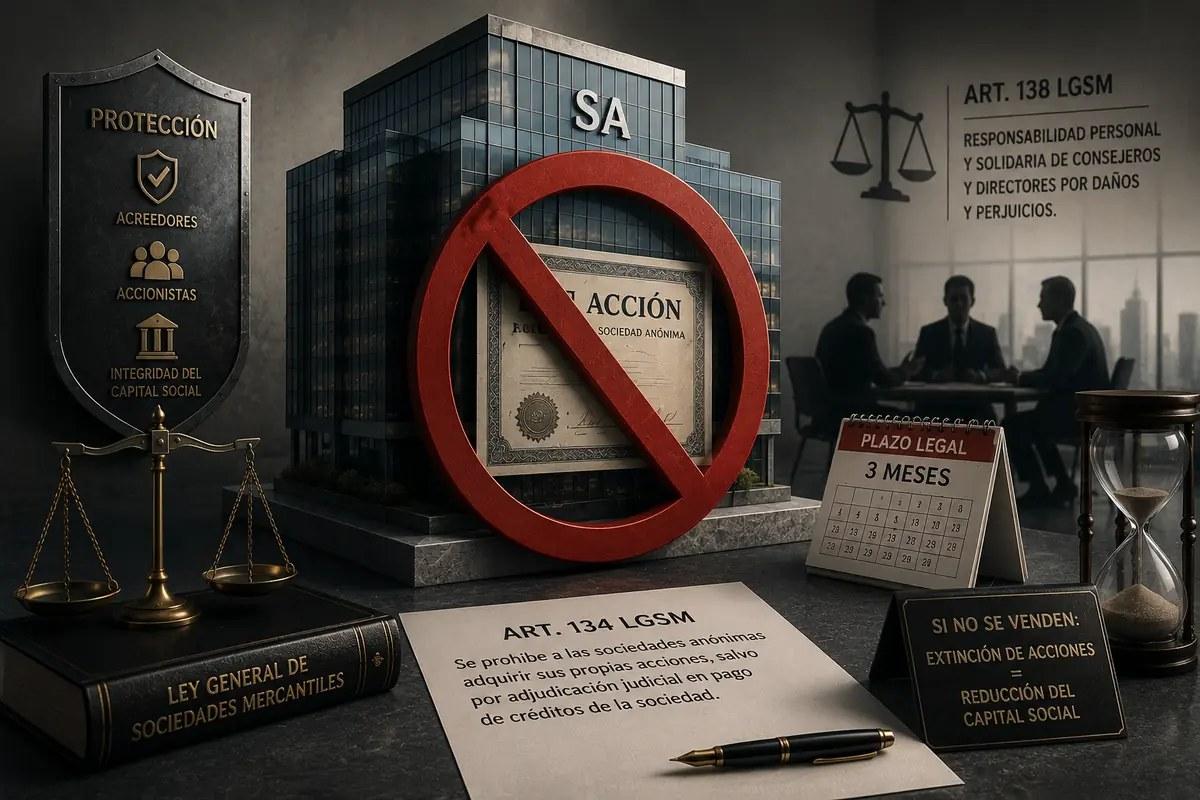
El artículo 134 de la LGSM prohíbe a la sociedad anónima adquirir sus propias acciones, salvo por adjudicación judicial en pago de créditos; en ese caso debe venderlas en tres meses o extinguirlas reduciendo su capital, y mientras le pertenezcan no pueden ser representadas en asamblea. La prohibición protege la integridad del capital social, que constituye una referencia esencial para la tutela de los acreedores, y evita que los administradores utilicen recursos sociales para manipular mayorías.
El artículo 17 de la LMV no deroga ese precepto, sino que establece una excepción por especialidad. Su fundamento sistemático es el artículo 12 de la LMV: la SAPI se rige por las disposiciones especiales de esta ley y, solo en lo no previsto por ella, por la LGSM. Por ello, la excepción opera únicamente para sociedades que hayan adoptado la modalidad de SAPI, por constitución o por acuerdo de asamblea extraordinaria, con el derecho de separación previsto legalmente para el accionista que vote en contra.
Nótese que la excepción alcanza expresamente solo el primer párrafo del artículo 134, el régimen de enajenación o extinción previsto en sus párrafos posteriores resulta desplazado, para las recompras efectuadas conforme al artículo 17, por las reglas especiales de este último. La privación de representación en asambleas se reitera y amplía en su último párrafo. Los requisitos que la ley exige a la SAPI son más flexibles que los establecidos para la sociedad anónima bursátil (SAB), conforme al artículo 56 de la LMV.
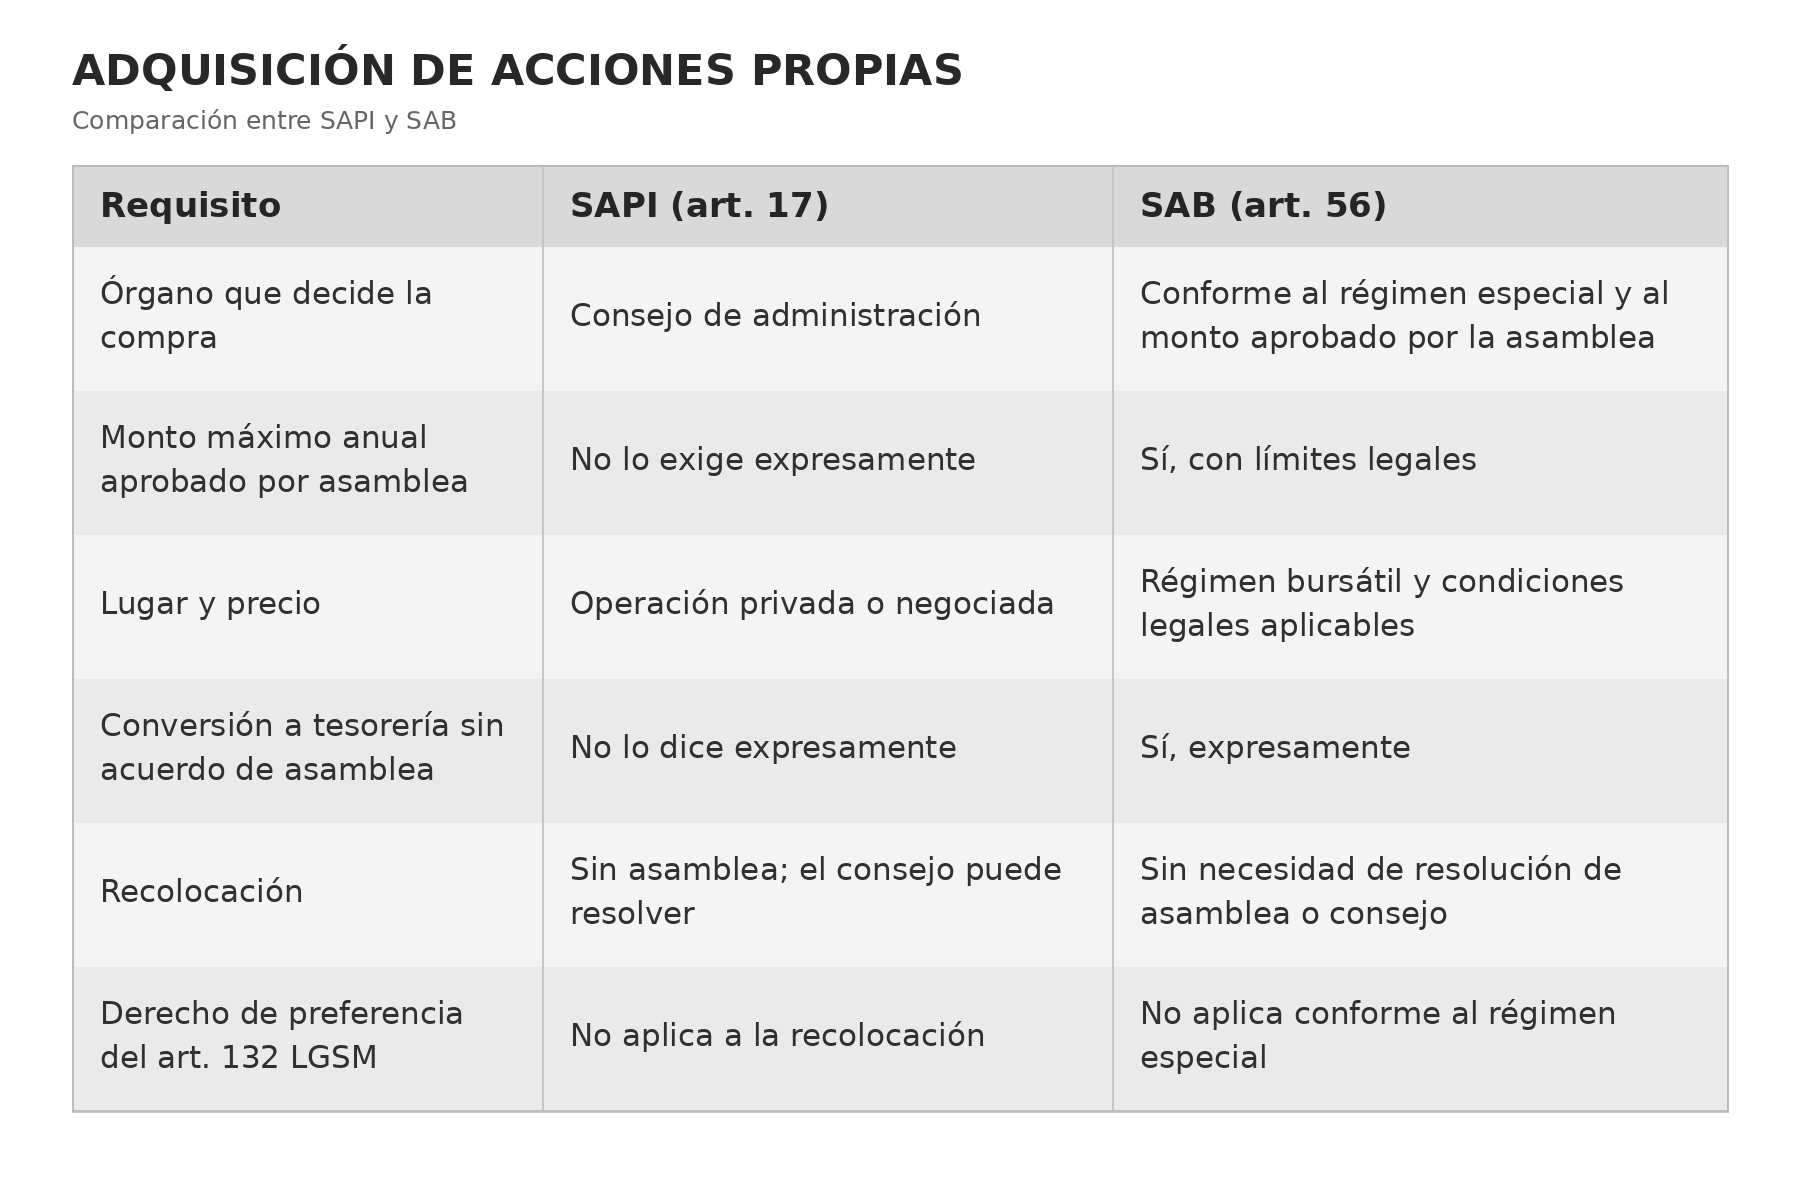
La flexibilidad es mayor, pero también los espacios que requieren regulación: sin monto máximo expresamente establecido, sin una fuente de recursos detallada y sin una regla inequívoca sobre quién resuelve la cancelación o conversión, los estatutos deben precisar lo que la ley deja abierto.
III. Las dos vías: capital contable o capital social
La decisión fundamental al recomprar consiste en determinar con cargo a qué componente patrimonial se realizará la operación. De ello depende si el capital social se modifica y qué formalidades deben observarse.
A. Con cargo al capital contable
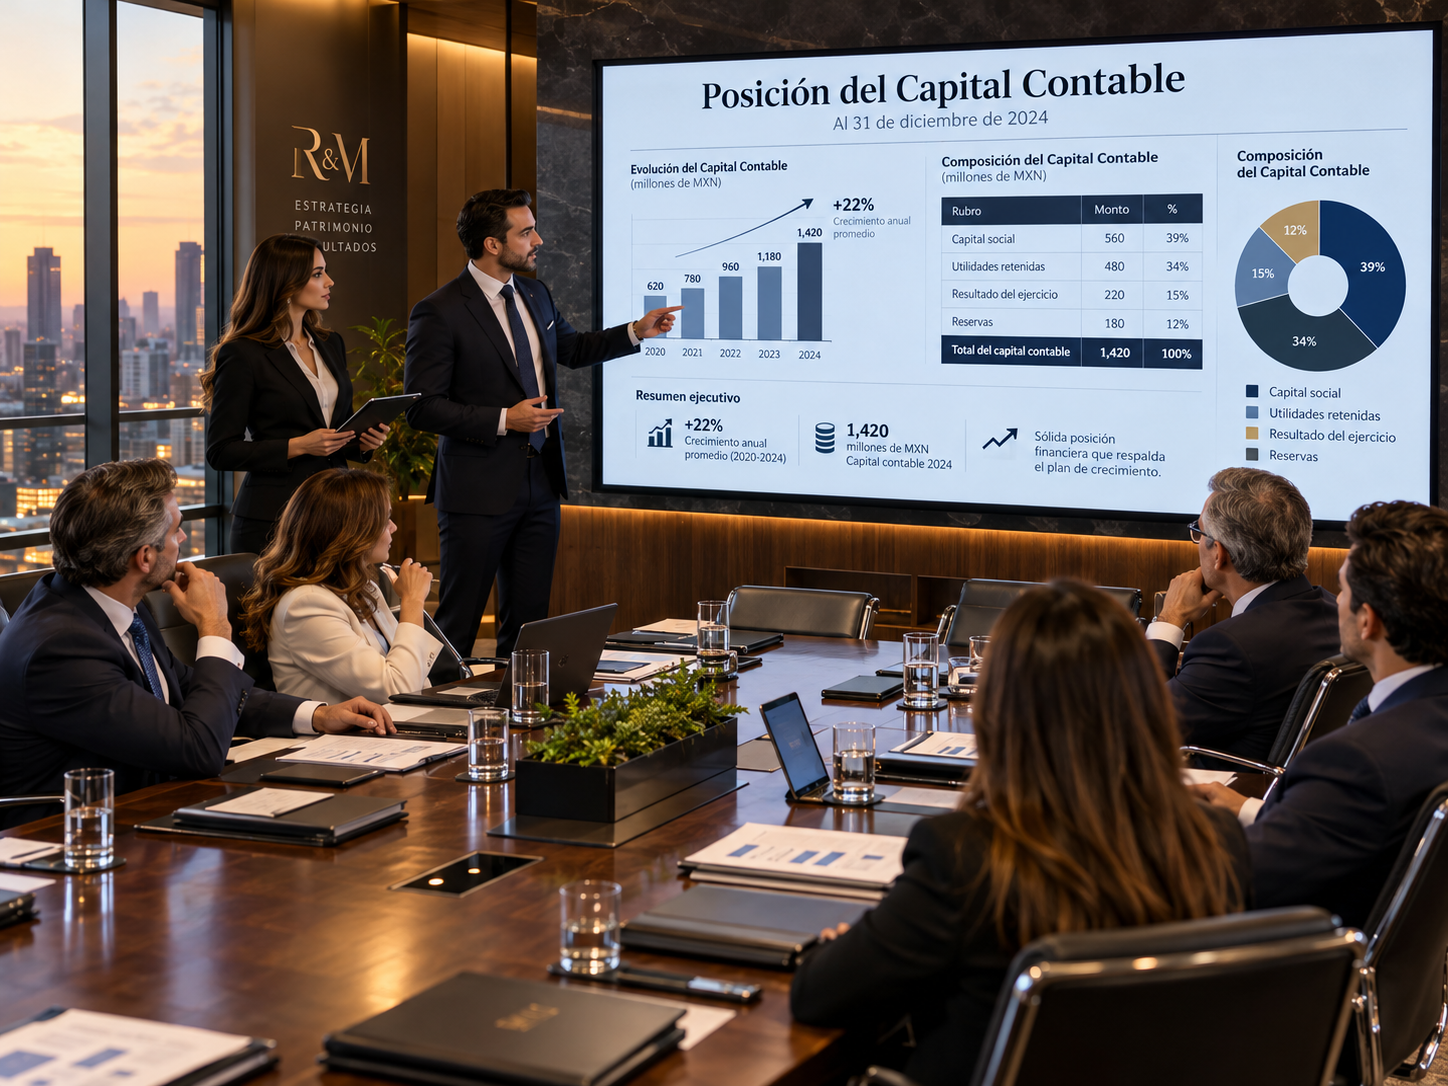
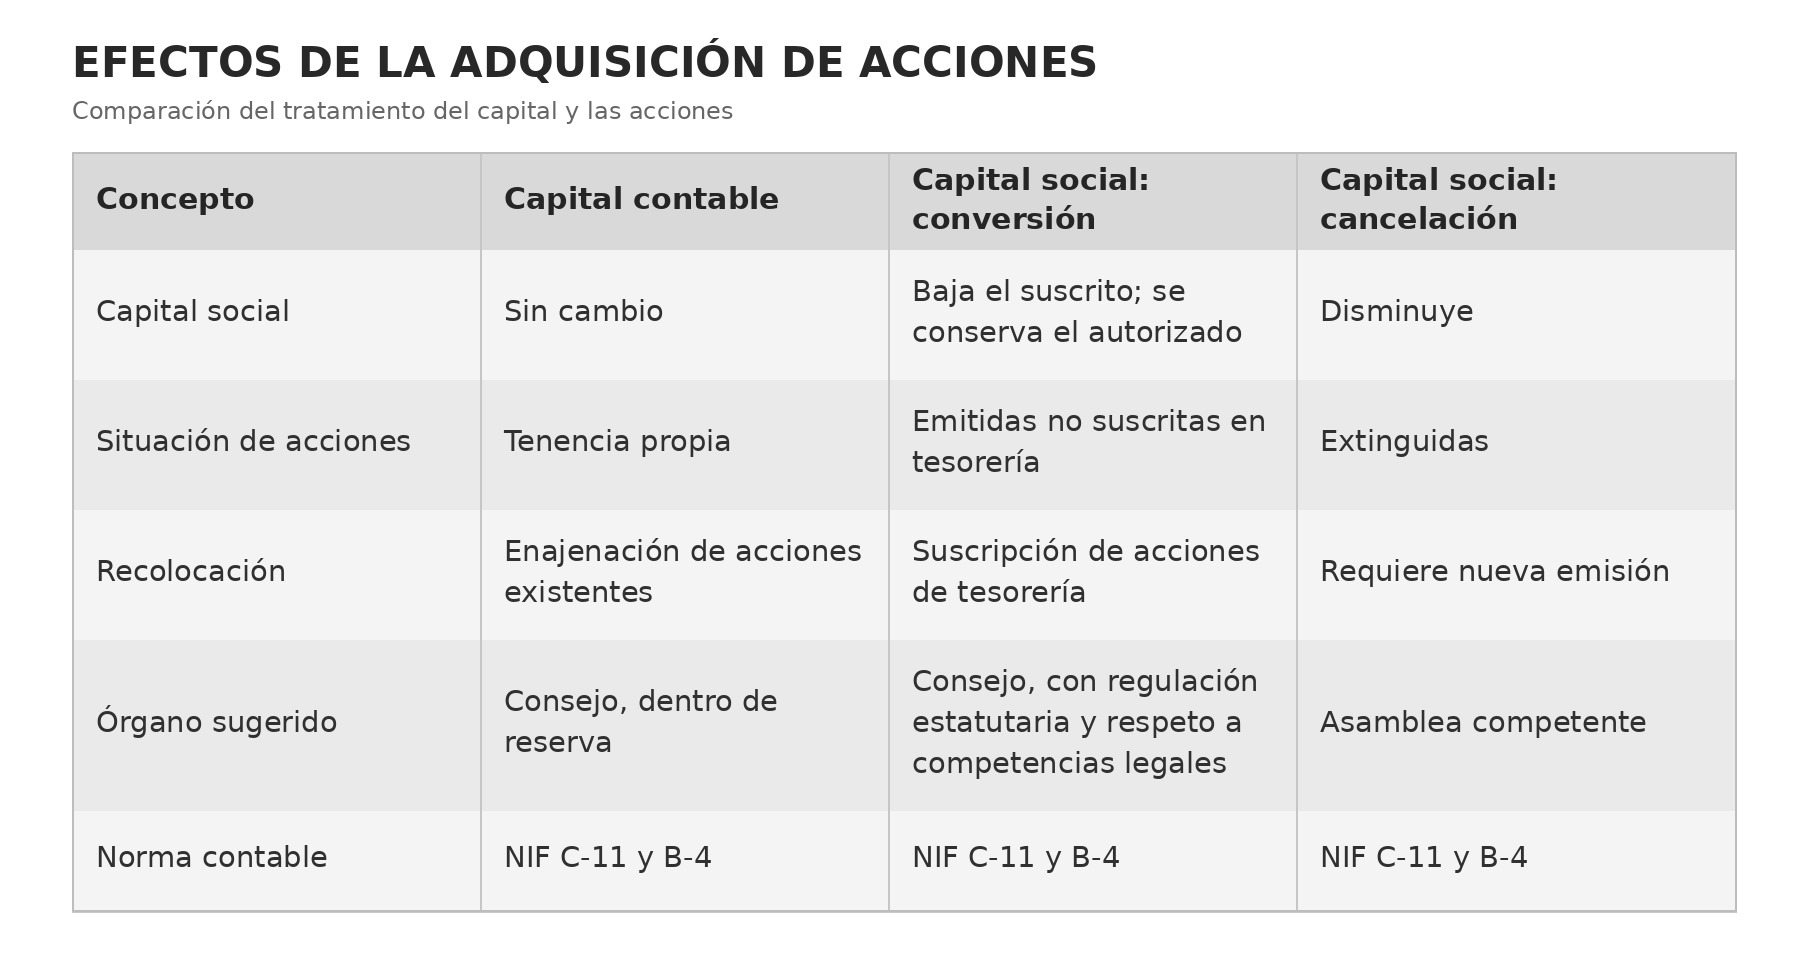
El precio se cubre con recursos propios, cuyo respaldo patrimonial puede encontrarse en utilidades retenidas, reservas o primas en suscripción, atendiendo a su disponibilidad y a las restricciones legales aplicables. El capital social nominal no se modifica: las acciones siguen emitidas, suscritas y pagadas, pero quedan en tenencia propia de la sociedad, con sus derechos suspendidos.
Por eso la ley permite mantenerlas sin reducción de capital: no se modifica la cifra estatutaria del capital social, aunque sí disminuye el patrimonio neto de la entidad como consecuencia del desembolso. Es la vía natural cuando la sociedad prevé recolocar las acciones posteriormente, por ejemplo, entre nuevos inversionistas o mediante un plan de incentivos para directivos.
Tratamiento contable conforme a la NIF C-11.
La disposición directamente aplicable es la Norma de Información Financiera C-11, Capital contable, emitida por el Consejo Mexicano de Normas de Información Financiera y de Sostenibilidad (CINIF), particularmente su apartado 42.9, Adquisición de acciones propias, y el párrafo 42.9.1. Esta norma establece que las acciones adquiridas por la propia entidad deben reconocerse como una disminución del capital contable, a su costo de adquisición, mediante un rubro separado de acciones en tesorería o afectando la reserva creada para ese propósito, mientras no se recoloquen o cancelen.
La adquisición no constituye una inversión financiera de la sociedad en sí misma. Tampoco debe reconocerse como activo, pues ello supondría atribuirle a la entidad un derecho patrimonial exigible contra su propio patrimonio. La operación representa una transacción entre la entidad y sus propietarios y, por consiguiente, su reconocimiento se realiza directamente en el capital contable.
La NIF C-11 también dispone que no debe reconocerse utilidad o pérdida en el estado de resultado integral por la adquisición, recolocación, emisión o cancelación de acciones propias. Las diferencias económicas que resulten de estas operaciones afectan las cuentas correspondientes del capital contable. Este tratamiento debe complementarse con la NIF B-4, Estado de cambios en el capital contable, para reflejar los movimientos patrimoniales y permitir su identificación y conciliación entre ejercicios.
Debe distinguirse, además, el concepto contable de acciones en tesorería del tratamiento jurídico del artículo 17: la NIF puede utilizar esa denominación para las acciones propias recompradas, mientras que la LMV diferencia las acciones conservadas con cargo al capital contable de las acciones emitidas no suscritas que permanecen en tesorería después de su conversión. La ley no establece para la SAPI un monto máximo de recompra equivalente al límite previsto para la SAB. Sin embargo, la ausencia de un límite cuantitativo expreso no significa que los administradores puedan disponer irrestrictamente de los recursos sociales.
La práctica prudente consiste en que la asamblea constituya una reserva para adquisición de acciones propias, preferentemente con cargo a utilidades disponibles, y que el consejo opere dentro del monto autorizado, previa evaluación de la solvencia y necesidades financieras de la sociedad.
La facultad de una SAPI para adquirir sus propias acciones no elimina las exigencias de protección patrimonial ni convierte cualquier recompra en una operación fiscalmente neutral
B. Con cargo al capital social
El valor de las acciones se imputa al capital social. Aquí la ley exige que se resuelva uno de dos destinos.
Cancelación. Las acciones se extinguen y el capital social disminuye. Es una reducción de capital en sentido propio. En sociedades de capital fijo, la interpretación conservadora exige acuerdo de asamblea extraordinaria, conforme al artículo 182, fracción III, de la LGSM, así como las formalidades y mecanismos de protección de acreedores previstos en el artículo 9.
En sociedades de capital variable deben atenderse los estatutos y las reglas correspondientes al capital variable, con las anotaciones respectivas en el libro de variaciones de capital, conforme al artículo 219.
Conversión en acciones emitidas no suscritas en tesorería. Las acciones dejan de estar suscritas, pero conservan su existencia como acciones emitidas, listas para volver a colocarse.
El capital suscrito y pagado disminuye; la capacidad de colocación de las acciones autorizadas se conserva. La ley permite esta alternativa incluso en sociedades de capital fijo, lo que representa una excepción relevante frente a las reglas generales de las sociedades anónimas.
La diferencia entre el precio pagado y el valor nominal de las acciones puede afectar otras cuentas del capital contable, incluidas primas y utilidades retenidas, de conformidad con la estructura patrimonial de la operación. Desde la perspectiva contable, resulta nuevamente aplicable la NIF C-11, que exige reconocer los efectos de la recompra y cancelación directamente en el capital contable, sin registrar una utilidad o pérdida por la operación en el estado de resultado integral.
Un punto permanece abierto: el artículo 56 de la LMV señala expresamente que, en la SAB, la conversión puede efectuarse sin necesidad de acuerdo de asamblea; el artículo 17 omite esa frase.
Por ello, conviene que los estatutos regulen expresamente la intervención del consejo en las conversiones a tesorería, respetando las competencias legales indelegables de la asamblea cuando corresponda modificar el capital o los estatutos, y reserven a esta última las decisiones de cancelación que así lo requieran.
C. Tratamiento fiscal: artículo 78 de la Ley del Impuesto sobre la Renta
El tratamiento fiscal de la adquisición de acciones propias exige un análisis independiente de su clasificación mercantil y contable. La circunstancia de que el artículo 17 de la LMV permita adquirir acciones sin reducir formalmente el capital social no significa que la operación quede excluida del régimen de reducción de capital para efectos del impuesto sobre la renta.
El artículo 78 de la Ley del Impuesto sobre la Renta (LISR) dispone que sus reglas también resultan aplicables a las compras de acciones realizadas por la propia sociedad emisora con cargo a su capital social o a la reserva para adquisiciones de acciones propias. Esta disposición introduce una diferencia fundamental entre la autorización corporativa de la recompra y sus consecuencias tributarias.
1. Determinación de la utilidad distribuida.
Cuando la recompra se encuentra sujeta al régimen del artículo 78, la utilidad distribuida se determina, conforme a la regla especial de adquisición de acciones propias, a partir de la diferencia entre el precio pagado por cada acción y el saldo de la cuenta de capital de aportación (CUCA) por acción, multiplicada por el número de títulos adquiridos. En términos generales:
Utilidad distribuida = (precio de recompra por acción − CUCA por acción) × número de acciones adquiridas.
El cálculo debe realizarse considerando los saldos fiscales actualizados que correspondan y las reglas particulares de la disposición. La CUCA permite identificar las aportaciones que fiscalmente forman parte del capital de la sociedad. Por tanto, no debe confundirse con el valor nominal, con el capital contable ni con el costo fiscal que el accionista vendedor tenga en sus acciones.
2. Aplicación de la CUFIN e impuesto corporativo.
La utilidad distribuida determinada conforme a la disposición puede disminuirse, en su caso, con el saldo disponible de la cuenta de utilidad fiscal neta (CUFIN). Cuando la utilidad distribuida proviene de la CUFIN, la sociedad no debe causar nuevamente el ISR corporativo por esa porción bajo la mecánica del artículo 78, sin perjuicio de las consecuencias fiscales que correspondan al receptor. Por el contrario, cuando la utilidad distribuida no provenga de la CUFIN, la sociedad emisora deberá determinar y enterar el impuesto correspondiente.
Conforme a la remisión contenida en el artículo 78, la utilidad gravable se incrementa mediante el factor 1.4286 y al resultado se aplica la tasa del 30% prevista en el artículo 9 de la LISR. Adicionalmente, la sociedad deberá ajustar los saldos de CUCA y CUFIN que se hubieran utilizado, conforme a las reglas legales.
3. Excepción fiscal: límite del 5% y recolocación en un año.
El propio artículo 78 contiene una excepción de especial importancia práctica. No se consideran utilidades distribuidas conforme a ese precepto las adquisiciones de acciones propias que, sumadas a las previamente adquiridas en los términos de la disposición, no excedan del 5% de la totalidad de las acciones liberadas de la sociedad, siempre que sean recolocadas dentro de un plazo máximo de un año contado a partir de su adquisición.
Este beneficio debe distinguirse cuidadosamente de la autorización mercantil. La SAPI puede estar facultada corporativamente para realizar una recompra superior a dicho porcentaje, pero ello no significa que pueda aplicar el tratamiento de excepción fiscal. Asimismo, la adquisición de acciones dentro del límite permitido no basta por sí sola: también debe cumplirse la recolocación dentro del periodo legal.
Cuando la recompra se financie con recursos procedentes de obligaciones convertibles en acciones, deberá atenderse la regla especial sobre el plazo de recolocación prevista en el mismo artículo. En consecuencia, una sociedad que pretenda utilizar la recompra como mecanismo temporal de administración de su estructura accionaria debe planear simultáneamente el número de títulos por adquirir, la procedencia de los recursos y el calendario efectivo de recolocación.
4. Consecuencias para el accionista vendedor.
El tratamiento tributario de la sociedad emisora no debe confundirse con el que corresponde al accionista que transmite sus títulos. Para este último debe analizarse la naturaleza fiscal de la contraprestación, su costo fiscal comprobado y ajustado, su residencia y las disposiciones aplicables a la enajenación.
Cuando corresponda el régimen de enajenación de acciones, la ganancia se determina atendiendo, entre otras disposiciones, al artículo 22 de la LISR. Si el vendedor es persona física residente en México y la operación se encuentra sujeta al régimen general de enajenación de acciones no bursátiles, debe examinarse también el artículo 126, relativo al pago provisional y las obligaciones de retención.
Este artículo contempla, como regla general para la enajenación de otros bienes, una retención provisional del 20% sobre el monto de la operación, con las alternativas y requisitos legalmente previstos para efectuar un pago menor. En operaciones con residentes en el extranjero debe examinarse, entre otras disposiciones, el artículo 161 de la LISR y, cuando proceda, el tratado internacional aplicable.
No debe presumirse que el tratamiento de la emisora y el del accionista son idénticos ni que la determinación de utilidad distribuida por la sociedad sustituye automáticamente todas las obligaciones del transmitente.
6. Planeación y documentación fiscal.
Antes de autorizar una recompra, resulta indispensable elaborar una proyección que incluya el saldo actualizado de CUCA, el saldo disponible de CUFIN, el costo fiscal de las acciones del vendedor, el monto total de la operación, la posible aplicación de la excepción del 5%, el plazo de recolocación y las retenciones o impuestos correspondientes.
Conviene también conciliar el reconocimiento del movimiento patrimonial conforme a las NIF C-11 y B-4 con su determinación fiscal, atendiendo a la NIF D-4, Impuestos a la utilidad, cuando resulte aplicable al reconocimiento de sus efectos tributarios. En suma, la ausencia de una reducción mercantil del capital social no excluye, por sí misma, una reducción de capital para efectos fiscales.
Esta diferencia justifica que cualquier operación de recompra sea examinada conjuntamente por las áreas jurídica, contable y fiscal antes de su aprobación.
IV. La recolocación y sus formalidades
La ley simplifica la salida de las acciones de la tenencia de la sociedad: su colocación no requiere resolución de asamblea de accionistas, sin perjuicio de que el consejo de administración resuelva al respecto. En la práctica, el órgano natural para decidir a quién, cuándo y a qué precio se recolocan es el consejo. Que la ley no exija necesariamente su intervención específica para cada recolocación no significa que convenga prescindir de un procedimiento formal. La forma de colocar depende de la vía utilizada al adquirir.
Acciones en tenencia propia, con cargo al capital contable. Son acciones existentes, por lo que la sociedad las enajena mediante los actos y formalidades correspondientes: endoso y entrega del título o anotación de la transmisión efectuada por otro medio, conforme a los artículos 111 y 131 de la LGSM, e inscripción del adquirente en el libro de registro de acciones, según los artículos 128 y 129. El capital social no cambia.
Acciones de tesorería, con cargo al capital social y conversión. Se colocan mediante suscripción y pago, lo que incrementa nuevamente el capital suscrito.
La ley prevé expresamente que puedan suscribirlas los propios accionistas. Debe documentarse la suscripción, emitirse o actualizarse el título correspondiente, inscribirse al nuevo titular en el libro de registro y, cuando resulte aplicable, realizarse las anotaciones de variaciones de capital. Tres reglas adicionales completan el régimen.
1. Ausencia de derecho de preferencia legal.
El artículo 17 excluye la aplicación del artículo 132 de la LGSM. Sin embargo, el artículo 13, fracción V, de la LMV permite a la SAPI ampliar, limitar o negar el derecho de suscripción preferente mediante sus estatutos. Así, los accionistas pueden pactar mecanismos convencionales de preferencia o adquisición sobre los títulos recolocados, aunque deberán distinguirlos del derecho legal expresamente excluido.
2. Oferta privada.
Si la SAPI no tiene valores inscritos en el Registro Nacional de Valores, la colocación a terceros debe respetar las disposiciones relativas a la oferta de valores, particularmente los supuestos de oferta privada del artículo 8 de la LMV. Entre ellos se encuentran los ofrecimientos dirigidos a inversionistas institucionales o calificados y otros supuestos legalmente establecidos.
3. Precio y deberes de administración.
La ley no fija un precio específico para la recompra o recolocación. Comprar acciones a un precio excesivo de un accionista o recolocarlas a un precio artificialmente reducido en favor de otro puede ocasionar transferencias patrimoniales injustificadas.
De ahí la importancia de observar los deberes de administración y responsabilidad previstos en la LGSM o, cuando la SAPI haya adoptado el régimen de administración correspondiente a la SAB conforme al artículo 15 de la LMV, las disposiciones especiales de esta última.
Como práctica documental, toda recompra y recolocación debería constar en acta del consejo que indique número y serie de acciones, contraparte, precio, soporte de valuación, vía de imputación y destino de los títulos. En sociedades de capital fijo que conviertan acciones a tesorería o las recoloquen, conviene valorar la protocolización de las resoluciones y los ajustes documentales pertinentes para dar certeza a la cifra de capital suscrito.
A lo anterior debe añadirse la conciliación contable conforme a la NIF C-11 y el seguimiento fiscal necesario para acreditar, cuando proceda, el cumplimiento de los requisitos de recolocación previstos en el artículo 78 de la LISR.
El artículo 17 de la LMV flexibiliza la estructura accionaria; la NIF C-11 determina su reconocimiento contable y el artículo 78 de la LISR establece consecuencias fiscales que deben evaluarse antes de ejecutar la operación
V. Suspensión de derechos mientras pertenecen a la sociedad
El último párrafo del artículo 17 es categórico: mientras las acciones pertenezcan a la sociedad, no podrán ser representadas ni votadas en asambleas de accionistas de cualquier clase, ni ejercerse respecto de ellas derechos sociales o económicos de tipo alguno.
La razón resulta evidente: si la sociedad pudiera votar con sus propias acciones, quienes la administran podrían influir sobre las decisiones corporativas utilizando recursos pertenecientes a la entidad y, por tanto, afectar el equilibrio entre sus accionistas. Asimismo, el ejercicio de derechos económicos sobre dichas acciones sería incompatible con la naturaleza de la tenencia propia. La suspensión comprende:
· Derechos sociales. Voto en asambleas generales y especiales, participación en derechos de minoría, nombramiento de administradores o comisarios, convocatoria y aplazamiento de asambleas, oposición judicial, ejercicio de acciones societarias, información, separación y suscripción preferente, en cuanto correspondan al ejercicio de derechos inherentes a las acciones.
· Derechos económicos. Dividendos, derechos patrimoniales derivados de capitalizaciones, reembolsos y cuotas de liquidación.
De esta regla se derivan diversos efectos que conviene precisar.
1. Base de cómputo de quórum y mayorías.
Si las acciones no pueden representarse ni votarse, resulta razonable excluirlas de los cómputos en los que legalmente corresponda considerar acciones con derecho de voto. La determinación de los porcentajes deberá atender a las disposiciones aplicables y a la naturaleza del derecho correspondiente. Este efecto puede modificar el control efectivo: un accionista con 45% del capital total podría alcanzar una mayoría relativa o absoluta del capital representado con derecho a voto después de una recompra significativa.
2. Umbrales de minoría.
Los derechos previstos en el artículo 16 de la LMV exigen verificar los porcentajes aplicables a cada supuesto. Una recompra puede modificar la composición del capital relevante y, por tanto, la posición jurídica de las minorías, de acuerdo con la base de cómputo que establezca cada disposición.
3. Ajustes estructurales.
Una división de acciones (split), una agrupación o una conversión de series constituye una modificación de la estructura de los títulos y no necesariamente el ejercicio de un derecho individual. Las acciones en tenencia propia deben recibir el tratamiento jurídico y contable que corresponda a esos ajustes, sin que ello autorice el ejercicio de derechos suspendidos.
4. Reactivación.
Al recolocarse, la acción recupera los derechos que le correspondan en manos del nuevo titular, con efectos hacia el futuro y conforme a sus características. Los dividendos previamente decretados durante el periodo de tenencia propia no generan retroactivamente derechos en favor del nuevo adquirente.
VI. Cómo regularlo en los estatutos
La ley confiere la facultad; los estatutos deben establecer su procedimiento. Una cláusula completa debería regular el órgano y la forma del acuerdo, la fuente y el límite de recursos, los criterios de precio, el destino de las acciones, la competencia para decidir su conversión o cancelación, la recolocación y los eventuales derechos convencionales de preferencia.
También conviene incorporar reglas de cómputo de quórum, obligaciones de información a la asamblea, reconocimiento contable y seguimiento fiscal.
CLÁUSULA ESTATUTARIA SUGERIDA
Cláusula [•]. Adquisición de acciones propias.
1. Autorización.
En términos del artículo 17 de la Ley del Mercado de Valores, la Sociedad podrá adquirir acciones representativas de su capital social, sin que le sea aplicable la prohibición del primer párrafo del artículo 134 de la Ley General de Sociedades Mercantiles, previo acuerdo del Consejo de Administración adoptado por [mayoría calificada de •] de sus miembros, en el que se señalen el número, serie y clase de las acciones, la contraparte, el precio y su soporte, la vía de imputación y el destino de las acciones.
2. Adquisiciones con cargo al capital contable.
Las adquisiciones con cargo al capital contable solo podrán realizarse hasta por el saldo de la reserva para adquisición de acciones propias que, con cargo a utilidades disponibles, constituya la Asamblea General Ordinaria de Accionistas para cada ejercicio.
Las acciones así adquiridas permanecerán en tenencia de la Sociedad sin reducción del capital social.
3. Adquisiciones con cargo al capital social.
Las adquisiciones con cargo al capital social se destinarán, según se resuelva conforme a las competencias legales y estatutarias correspondientes, a convertir las acciones en acciones emitidas no suscritas que se conservarán en tesorería.
El Consejo de Administración tendrá las facultades que legalmente puedan conferírsele para instrumentar dicha conversión, sin perjuicio de las resoluciones de asamblea que resulten obligatorias.
La cancelación de acciones con la consecuente reducción del capital social requerirá acuerdo de la Asamblea [Extraordinaria/competente conforme al régimen de capital aplicable] y el cumplimiento de las formalidades legales correspondientes.
4. Determinación del precio.
El precio de adquisición y de colocación se determinará [conforme a la metodología de valuación del Anexo • / con base en el dictamen de un perito independiente designado por el Consejo], salvo acuerdo unánime de los accionistas, siempre que se respeten las disposiciones legales aplicables y los derechos de terceros.
5. Recolocación y preferencia convencional.
La colocación de las acciones adquiridas no requerirá resolución de Asamblea y será acordada por el Consejo de Administración.
[Los accionistas tendrán derecho convencional a adquirir o suscribir dichas acciones en proporción a su tenencia, dentro de los • días naturales siguientes al aviso que les dé el Consejo, conforme a las estipulaciones estatutarias aplicables y sin perjuicio de la exclusión del derecho legal de preferencia prevista en el artículo 17 de la Ley del Mercado de Valores.]
6. Suspensión de derechos.
En tanto las acciones pertenezcan a la Sociedad, no podrán ser representadas ni votadas en asambleas de accionistas de cualquier clase, ni ejercerse respecto de ellas derechos sociales o económicos de tipo alguno.
Para determinar quórums, mayorías y porcentajes de participación, se observarán las disposiciones legales aplicables y la base de cómputo correspondiente a cada derecho.
Las acciones quedarán sujetas al tratamiento que legalmente corresponda a los ajustes derivados de divisiones, agrupaciones o conversiones de series.
7. Información corporativa, contable y fiscal.
El Consejo de Administración informará a la Asamblea General Ordinaria anual sobre las adquisiciones y colocaciones realizadas durante el ejercicio, identificando las acciones involucradas, sus precios, su situación jurídica y las modificaciones patrimoniales correspondientes.
La Sociedad reconocerá contablemente estas operaciones conforme a las Normas de Información Financiera que resulten aplicables, particularmente la NIF C-11, Capital contable, y la NIF B-4, Estado de cambios en el capital contable.
Asimismo, el Consejo deberá verificar, antes de autorizar cada adquisición, sus implicaciones conforme al artículo 78 de la Ley del Impuesto sobre la Renta y, cuando se pretenda aplicar el tratamiento fiscal de excepción previsto en dicho precepto, llevar un control documental del límite legal de adquisición y de los plazos de recolocación.
Los corchetes señalan decisiones de política corporativa que deben adaptarse a las características de cada sociedad.
El derecho convencional de preferencia puede proteger a los accionistas frente a modificaciones de su participación, aunque también puede reducir la flexibilidad para incorporar inversionistas o ejecutar planes de incentivos.
La reserva para adquisición de acciones propias constituye una herramienta de disciplina financiera y facilita el seguimiento contable y fiscal, pero su establecimiento requiere atender a la capacidad económica real de la sociedad y a las normas que regulen su patrimonio. Por su parte, la previsión expresa de controles contables y fiscales evita que la operación sea analizada exclusivamente desde el punto de vista corporativo.
VII. Conclusiones
El artículo 17 de la LMV permite a la SAPI adquirir, conservar y recolocar sus propias acciones bajo un régimen especial que flexibiliza la organización de su capital. Su mecánica descansa en una distinción patrimonial con consecuencias jurídicas: la adquisición con cargo al capital contable permite conservar acciones en tenencia propia sin reducir el capital social; la adquisición con cargo al capital social exige resolver su cancelación o conversión en acciones emitidas no suscritas que se mantengan en tesorería.
En todos los casos, los derechos sociales y económicos de las acciones permanecen suspendidos mientras pertenecen a la sociedad. Desde la perspectiva contable, la NIF C-11 proporciona el tratamiento correspondiente a las acciones propias recompradas, mientras que la NIF B-4 permite reflejar su incidencia en los movimientos del capital contable. El reconocimiento de estas operaciones directamente en el patrimonio, sin registrar resultados por la recompra o recolocación, constituye un principio indispensable para representar fielmente su naturaleza económica.
En materia fiscal, el artículo 78 de la LISR exige especial atención porque extiende el régimen de reducción de capital a determinadas adquisiciones de acciones propias, aun cuando no exista una disminución formal del capital social para efectos mercantiles. La excepción prevista para recompras que no excedan del 5% de las acciones liberadas, sujetas a recolocación dentro de un año, constituye un elemento relevante de planeación que no debe confundirse con una autorización general de neutralidad tributaria.
Por consiguiente, la validez societaria, el reconocimiento contable y el tratamiento fiscal son dimensiones distintas de una misma operación que deben examinarse de manera coordinada. La ley otorga flexibilidad, pero no establece un régimen corporativo exhaustivo sobre montos, precios y procedimientos de ejecución. Estos espacios deben cubrirse mediante estatutos técnicamente adecuados, resoluciones debidamente documentadas y controles patrimoniales verificables.
Una cláusula bien diseñada, acompañada de una metodología razonable de valuación, del reconocimiento contable apropiado y del análisis fiscal previo a cada operación, convierte la facultad del artículo 17 en una herramienta de reorganización societaria jurídicamente segura y financieramente responsable.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo