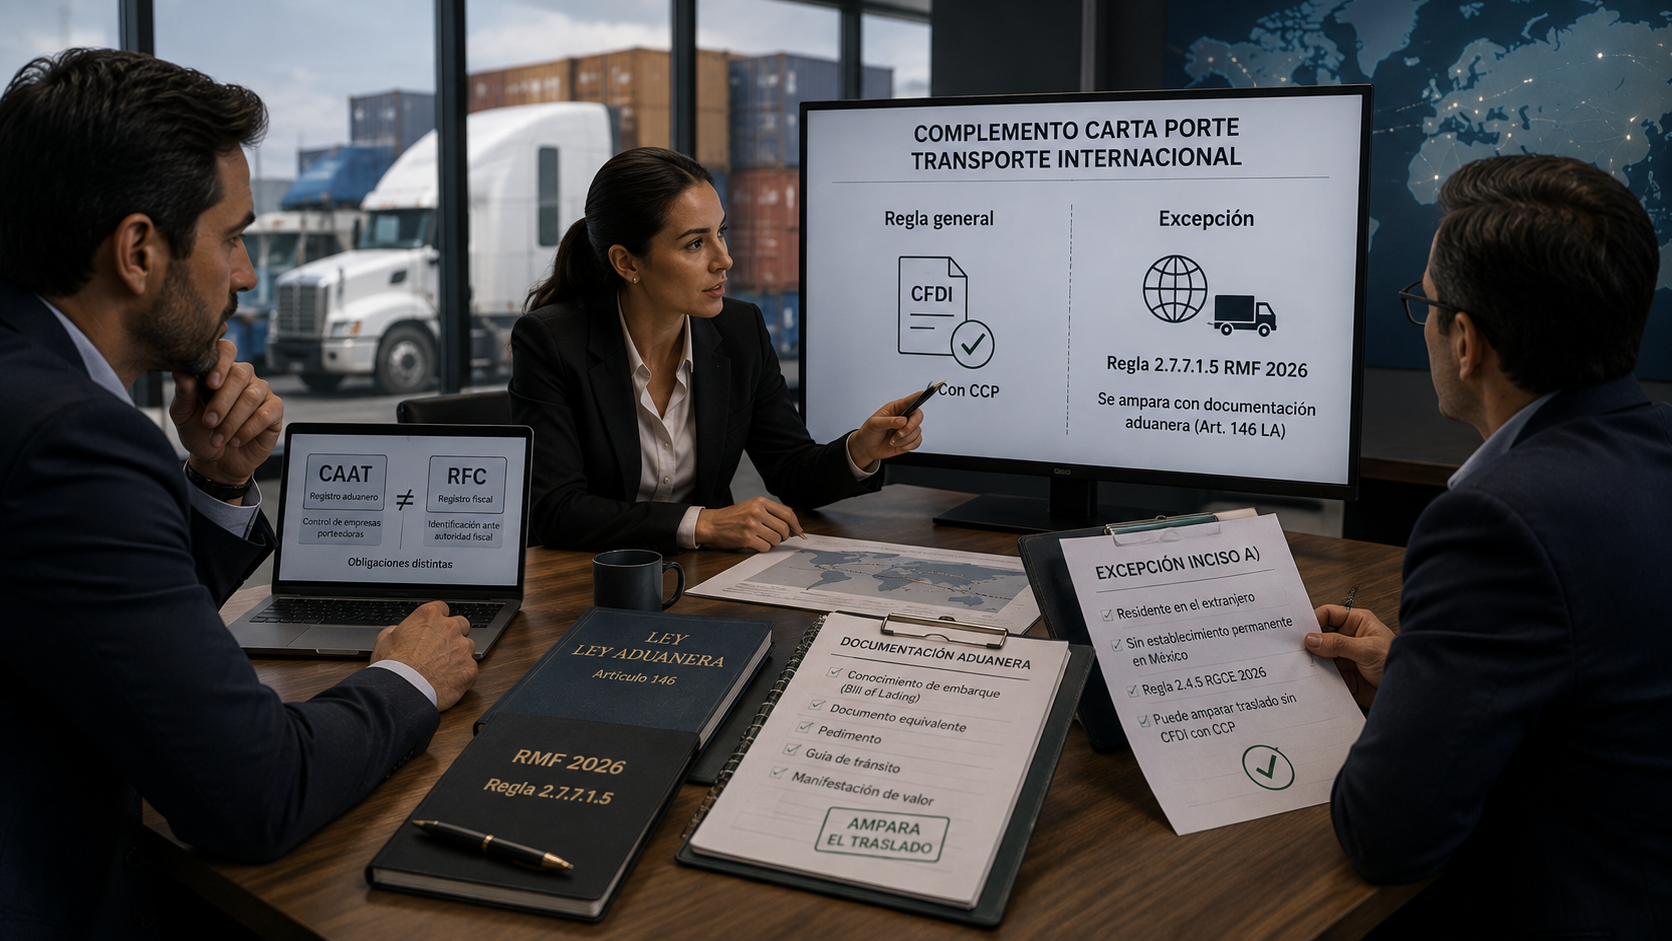
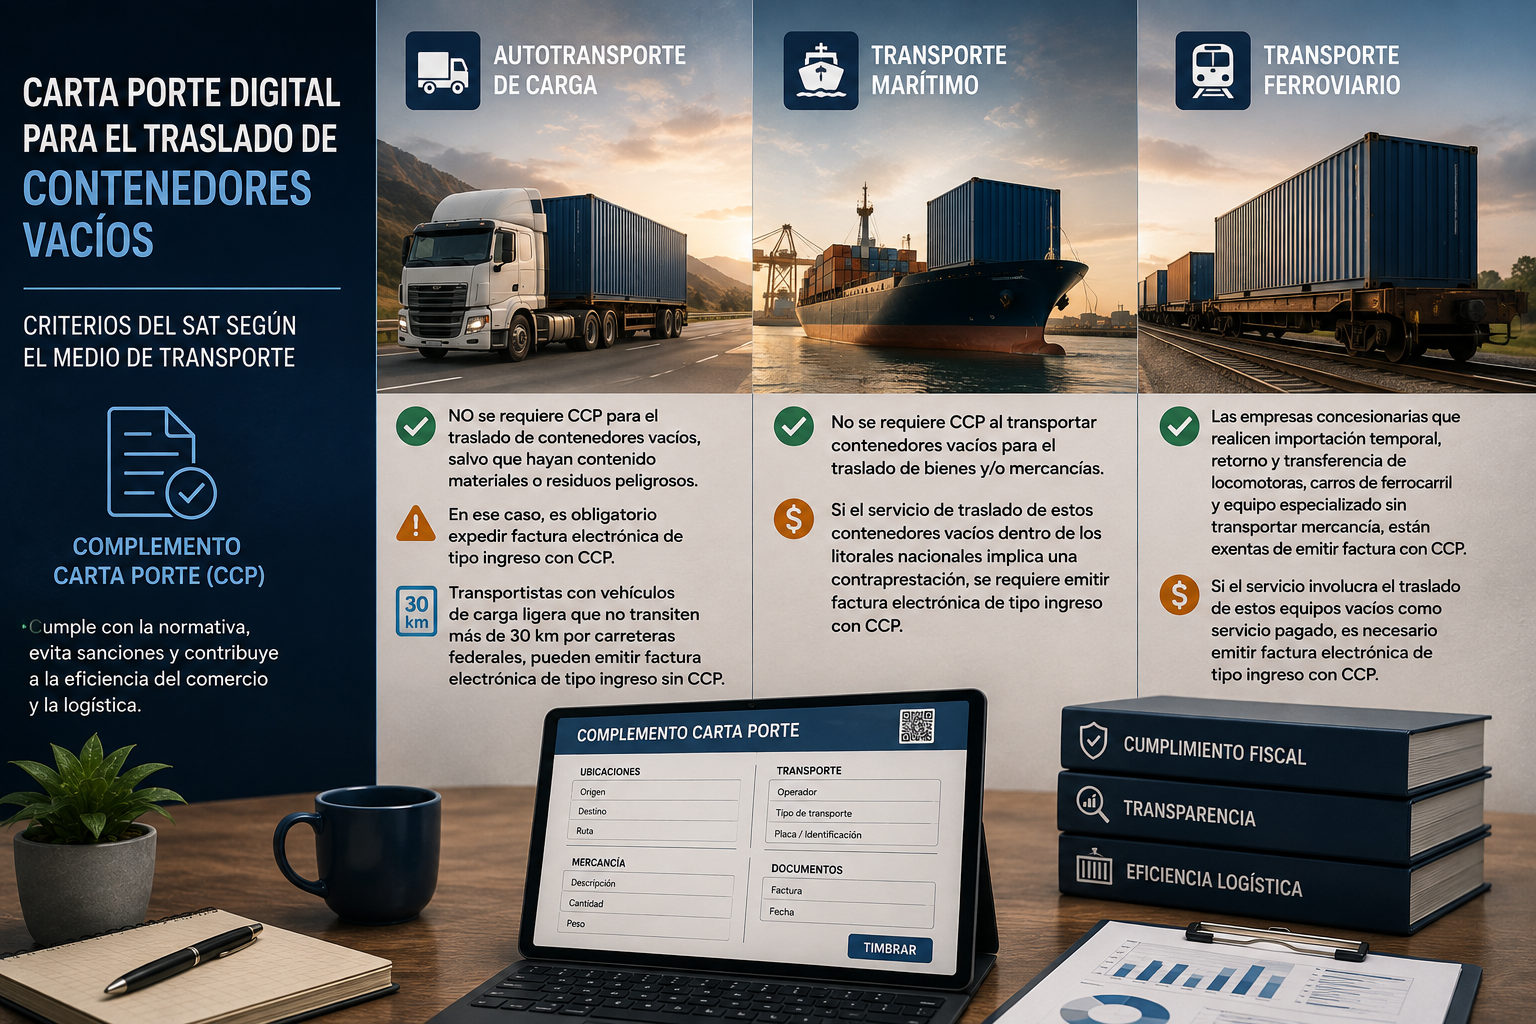
Implicaciones de no emitir la carta de porte
Las empresas que mueven mercancía por su cuenta o a través de transportistas deben estar atentos al cumplimiento de los requisitos establecidos a la carta porte
Los contribuyentes que transportan, por medio propios o a través de compañías de transporte de carga, mercancía deben prestar particular atención al cumplimiento de los requisitos establecidos por el Servicio de Administración Tributaria (SAT) para evitar incumplimientos que entrañen rechazos en deducciones, posible señalamiento de contrabando o sanciones.
Recuerda, el cumplimiento para el transporte de mercancía es con la emisión de un Comprobante Fiscal Digital por Internet (CFDI) y el cumplimiento de los requisitos establecidos para el complemento de Carta Porte (CCP) ¿Pero qué sucede si no se cumple con este requisito? ¿Cuáles son las implicaciones en términos de sanciones?
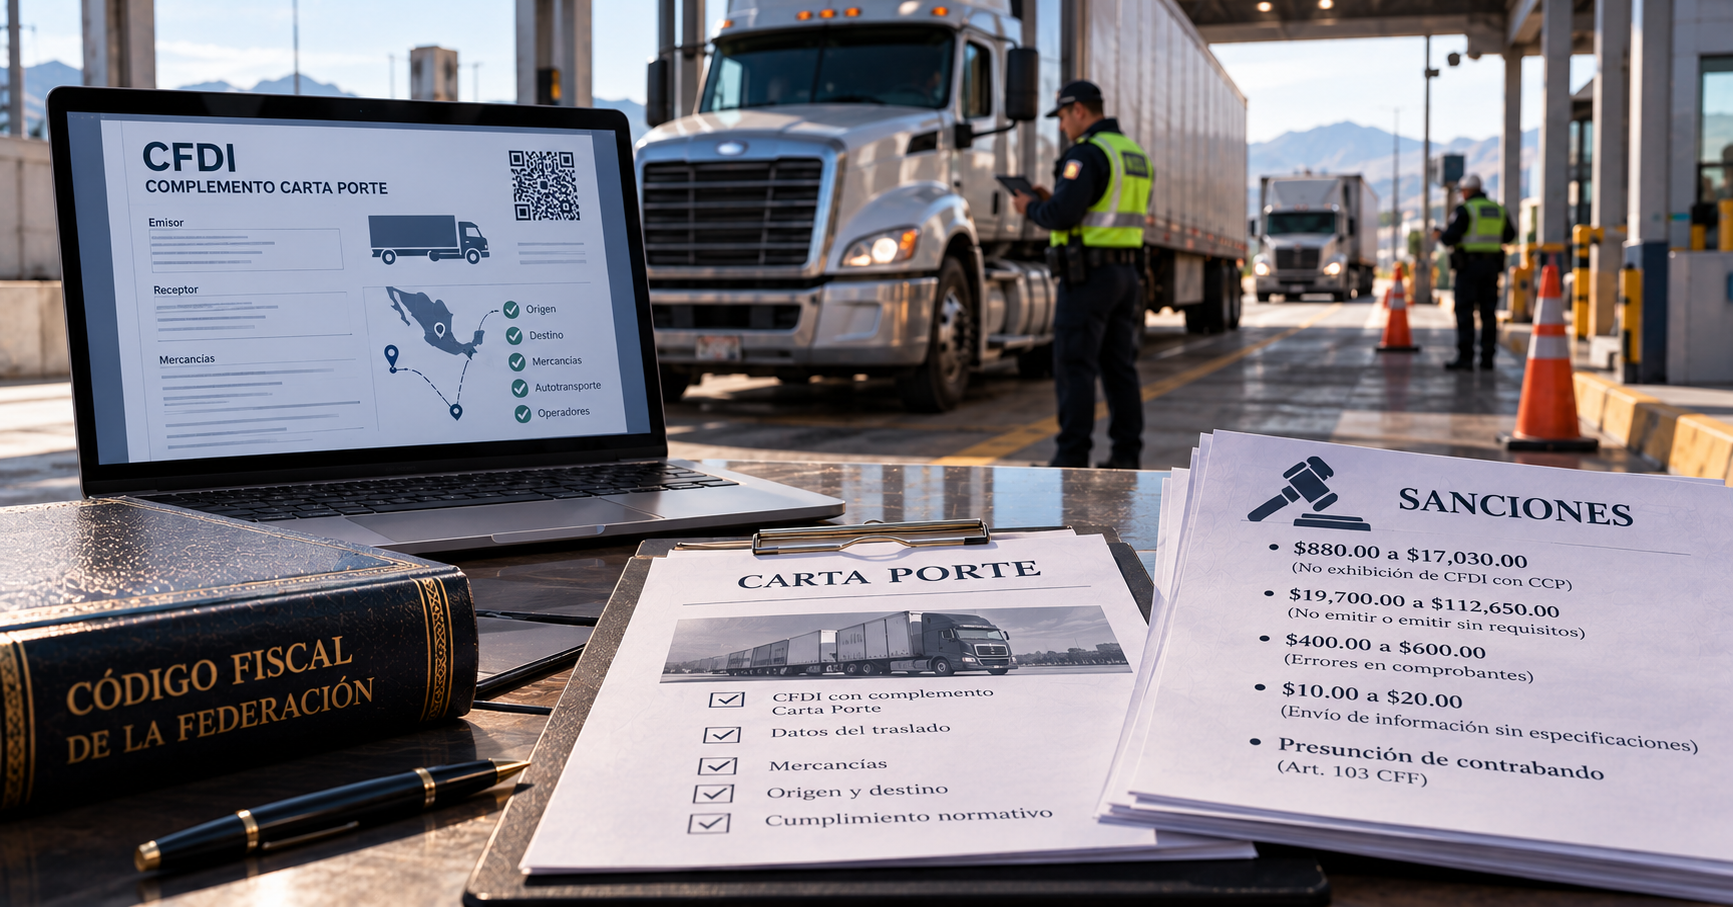
De inicio, te puedo comentar que la falta de exhibición de representación impresa, en papel o en formato digital, del CFDI con el complemento CCP que acredite el traslado de bienes y/o mercancías en territorio nacional, originará una infracción del Código Fiscal de la Federación (CFF), con la consecuente aplicación de una multa que oscilará entre $880.00 y $17,030.00, de conformidad con los artículos 83, fracción XII y 84, fracción XI del CFF.
No debes confundir lo anterior con la sanción comprendida de $19,700.00 a $112,650.00 establecida en el artículo 84 en su fracción IV en el inciso a) del CFF, que aplica a la infracción del numeral 83, fracción VII del CFF, de no emitir o emitirlo sin cumplir los requisitos establecidos por las reglas de carácter general.
Por otro lado, también existen sanciones menores que oscilan entre $400.00 a $600.00 por cada comprobante fiscal emitido con errores de acuerdo con los artículos 83, fracción VII y 84, fracción IV, inciso d) ambos del CFF; así como multas desde $10.00 hasta $20.00 por envío de información sin cumplir con las especificaciones tecnológicas, infracción y sanción respectiva, respectivamente en los numerales 82-G y 82-H, ambos en sus fracciones I, del CFF.
Finalmente, sin pasar por alto que podemos cometer la actualización del delito de presunción de contrabando de conformidad con la fracción I del artículo 103 del CFF; o en su caso, la misma conducta delictiva, pero en materia de trasladen hidrocarburos, petrolíferos o petroquímicos, por cualquier medio de transporte sin el comprobante respectivo de acuerdo con la fracción XXII del artículo 103 del CFF. Por lo que es evidente que, la utilización del CFDI con el complemento de Carta Porte es indispensable para toda actividad en el traslado de mercancías.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo