Estatus de domicilio fiscal fuera de la Constancia de Situación Fiscal
“si no están listados, se presume que su domicilio se encuentra localizado”; lo decimos mejor en mi rancho: “si tiene perro amárrelo, y si no, pues, no”
Uno de los elementos dentro de la relación jurídica tributaria es el domicilio fiscal, que es el lugar físico de contacto, para actos de gesto o comprobación, o simplemente de comunicación. Ahora, adicionalmente el en estatus de “no localizado” se ha vuelto un asunto elemental; pues, más allá de ser un simple trámite, señalarlo con precisión es importante, de lo contrario puede acarrearse una serie de consecuencias, algunas de las cuales pueden tener un impacto significativo en la libertad de deudores fiscales o hasta la imposibilidad de documentar adecuadamente las operaciones del contribuyente.
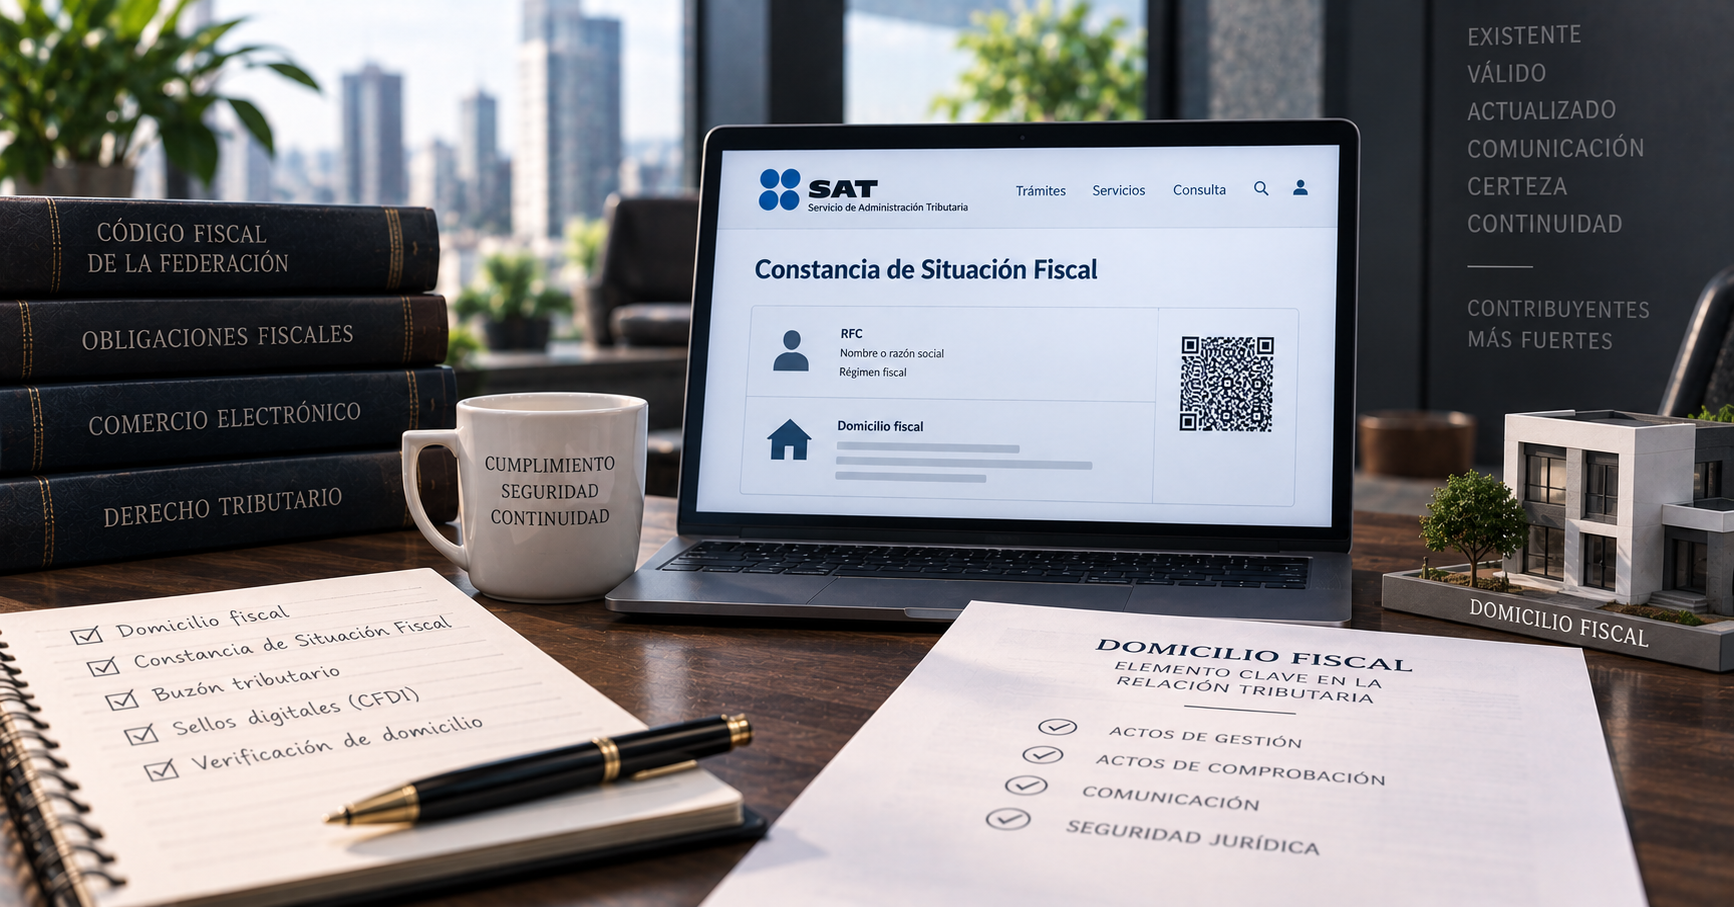
El artículo 10 del Código Fiscal de la Federación (CFF), especifica las características para que un lugar sea considerado como un domicilio para efectos fiscales, el cual ha cobrado una importancia renovada. El precepto en relación con el 27 del mismo ordenamiento establecen que se debe proporcionar un domicilio fiscal existente, válido y mantenerlo actualizado. En la Segunda Reunión 2023 de Síndicos del Contribuyente, el Servicio de Administración Tributaria (SAT) informa las actualizaciones al documento de la Constancia de Situación Fiscal (CSF), con respecto al domicilio, del día 15 de Junio de 2023. En la cual se precisa por parte de los particulares que la constancia, se ha convertido en un documento de consulta primordial, no solo para quienes tienen actividades con entes públicos, sino en las relaciones comerciales se solicita entre clientes y proveedores. Pero, se ha tenido el problema que la desaparición de los campos denominados:
Estado del domicilio
Estado del contribuyente en el domicilio
Las CSF tenían esta información que permitía la verificación de la situación particular del domicilio fiscal ante la autoridad. No debemos pasar por alto que un irregularidad en éste puede generar la restricción temporal del uso de sellos digitales, como estipula el artículo 17-H Bis, fracción II del CFF. Esta limitación, aunque temporal, puede detener las operaciones comerciales y causar retrasos en la emisión de los Comprobantes Fiscales Digitales por Internet (CFDI) y documentos complementos esenciales.
Pero, para variar el SAT sólo explicó que es muy respetuoso y que no aparecen toda vez que los contribuyentes argumentaron que al tener que entregar la constancia a empleadores, bancos, etc., se daban a conocer datos personales; lo cual es muy es cierto y le preocupó tanto que eliminó todo -tono de sarcasmo-; pero, tiene la respuesta sencilla, si el problema son los datos personales, pues que no aparezcan en la constancia, pero que estos campos de atributo sobre la situación del domicilio sigan apareciendo.
El SAT buscando complicar la solución, señalo que si existen dudas que los contribuyentes consulten la publicación de la relación de los contribuyentes No Localizados, así sabrán cuando se encuentren en esa situación y en ese momento tan oportuno –tono de sarcasmo-, pueden solicitar una verificación de domicilio para salir de la situación irregular en que se encuentran. Lo importante es que preciso la sencillez del uso del listado para estos fines, diciendo: “si no están listados, se presume que su domicilio se encuentra localizado”; lo decimos mejor en mi rancho: “si tiene perro amárrelo, y si no, pues, no”.
Una solución eficaz y moderna para este problema radica en el uso del buzón tributario. Este canal de comunicación digital, que ha ganado prominencia en los últimos años, podría convertirse en el vehículo ideal para notificar sobre cualquier cambio en el estatus de su domicilio fiscal, si la intención de la autoridad es proteger los datos personales como el domicilio. De esta manera, los afectados serían avisados de manera oportuna, teniendo la oportunidad de tomar medidas adecuadas para resolver la inconsistencia, por ejemplo solicitando una nueva verificación de domicilio.
Para remediar la confusión actual y garantizar una notificación eficaz en el futuro, es imperativo que se tomen medidas concretas. Los contribuyentes merecen claridad y transparencia en cuanto a cómo y dónde verificar el estatus en este elemento tan importante como el domicilio fiscal. Como se menciona en el párrafo que antecede; además, el uso del buzón tributario como medio principal de notificación podría ser la respuesta para evitar la pérdida de comunicación entre las autoridades y los particulares sobre este tema.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo