El domicilio fiscal como punto de certeza jurídica
El domicilio fiscal constituye un eje de certeza tributaria; su correcta localización incide en obligaciones, derechos, notificaciones, fiscalización y defensa jurídica frente a actuaciones de la autoridad hacendaria.
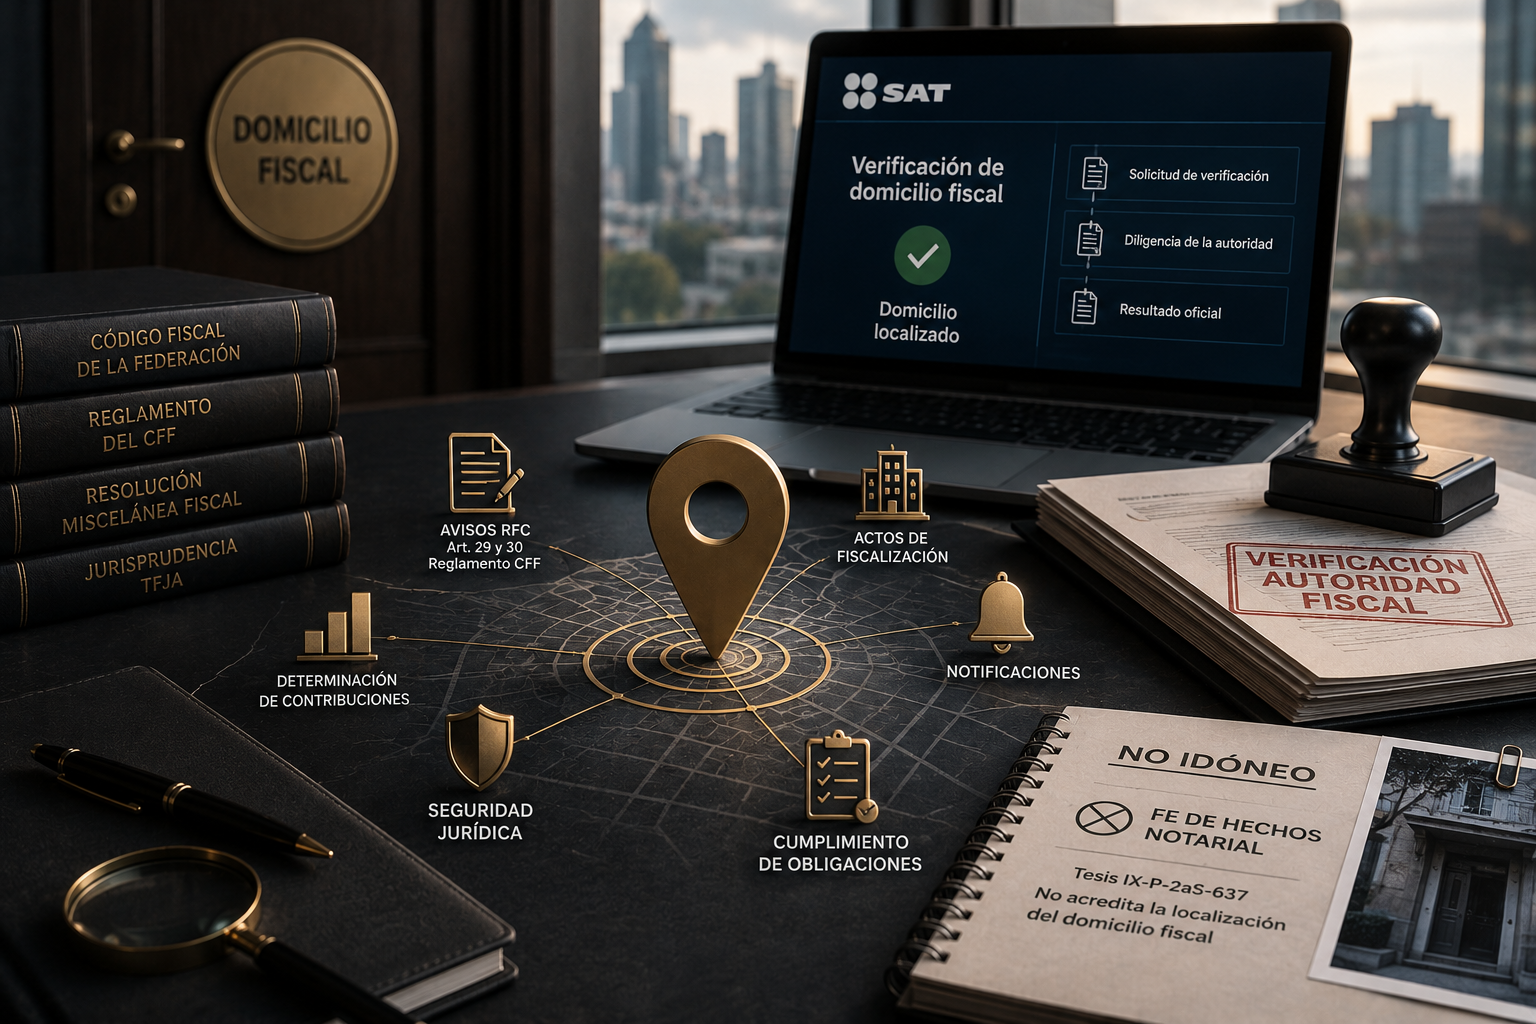
La noción de domicilio posee una doble dimensión: por una parte, corresponde al espacio ordinario de residencia o ubicación de una persona; por otra, adquiere una connotación normativa cuando el orden jurídico lo identifica como punto de imputación para el cumplimiento de obligaciones y el ejercicio de derechos. En materia fiscal, esta segunda dimensión cobra particular relevancia, pues el domicilio fiscal opera como el sitio jurídicamente reconocido para vincular al contribuyente con la administración tributaria, permitir la práctica de notificaciones, sustentar actos de fiscalización y determinar la localización efectiva del sujeto obligado.
Desde una perspectiva conceptual, la Real Academia Española define el domicilio como el lugar habitual de residencia y, en términos jurídicos, como aquel fijado legalmente para el cumplimiento de obligaciones y el ejercicio de derechos. Esta definición resulta pertinente porque permite advertir que el domicilio no se agota en una circunstancia física, sino que se proyecta como una categoría de imputación jurídica. En el ámbito tributario mexicano, esa categoría se encuentra desarrollada de manera específica en el artículo 10 del Código Fiscal de la Federación (CFF), disposición que distingue entre personas físicas y personas morales para determinar cuál debe considerarse su domicilio fiscal.
Tratándose de personas físicas que realizan actividades empresariales, el domicilio fiscal corresponde al local en el que se encuentra el principal asiento de sus negocios. Cuando no realizan actividades empresariales, se atiende al lugar en el que desempeñan sus actividades. En caso de no contar con un local, se considera como domicilio fiscal su casa habitación. Para las personas morales residentes en México, el domicilio fiscal es el lugar en el que se localiza la administración principal del negocio. En cambio, tratándose de residentes en el extranjero, será el lugar en el que se encuentre su establecimiento en el país; si cuentan con varios establecimientos, se atenderá a aquel en el que se ubique la administración principal del negocio o al domicilio que expresamente designen. Esta regulación revela que el criterio determinante no siempre es la residencia material, sino la conexión funcional entre el contribuyente y el centro de sus actividades económicas o administrativas.
A esta estructura normativa se suma la regla 2.1.4. de la Resolución Miscelánea Fiscal para 2026, conforme a la cual, tratándose de personas físicas que realizan actividades agrícolas, ganaderas, pesqueras o silvícolas, así como de quienes no efectúan actividades empresariales o profesionales, puede considerarse como domicilio fiscal la casa habitación. Esta regla introduce una precisión práctica relevante, particularmente para contribuyentes cuya operación económica no necesariamente se desarrolla en un local formal, permanente o separado del ámbito habitacional.
La importancia del domicilio fiscal se aprecia con mayor claridad al analizar los avisos que deben presentarse ante el Registro Federal de Contribuyentes (RFC). Cuando los contribuyentes actualizan su domicilio, abren establecimientos, inauguran sucursales, cierran locales o modifican datos relacionados con su ubicación, deben presentar los avisos correspondientes ante la autoridad fiscal. Los artículos 29 y 30 del Reglamento del CFF prevén obligaciones vinculadas con la presentación de dichos avisos, precisamente para que la autoridad cuente con información actualizada al momento de practicar diligencias, notificaciones, requerimientos o actos de comprobación. El SAT también identifica el cambio de domicilio en el RFC como un trámite sustentado en los artículos 17-D y 27 del CFF, así como en los artículos 29 y 30 de su Reglamento.
La actualización del domicilio fiscal no debe ser entendida como una carga meramente administrativa. En realidad, constituye una medida elemental de seguridad jurídica. Un domicilio desactualizado o reportado como no localizado puede generar consecuencias relevantes: imposibilidad de recibir oportunamente comunicaciones oficiales, restricciones en trámites fiscales, riesgos en materia de cancelación o restricción de certificados de sello digital, contingencias frente a revisiones y dificultades probatorias en procedimientos contenciosos. Por ello, resulta indispensable que los contribuyentes revisen periódicamente el estatus que guarda su domicilio fiscal en los sistemas oficiales del Servicio de Administración Tributaria (SAT).
Cuando el domicilio aparece con estatus de “no localizado”, el contribuyente debe solicitar la verificación correspondiente conforme al procedimiento previsto por la autoridad. El propio SAT dispone un trámite específico denominado “Solicita la verificación de tu domicilio fiscal”, mediante el cual el contribuyente ingresa al portal, selecciona la opción de servicios o solicitudes, elige el trámite de verificación de domicilio, llena el formulario electrónico y conserva el acuse respectivo. En términos semejantes, la ficha de solicitud de verificación de domicilio señala que el contribuyente debe efectuar la solicitud mediante la opción de “verificación de domicilio” dentro de un caso de solicitud o servicio en el Portal del SAT.
La verificación de domicilio es una diligencia de naturaleza pública mediante la cual la autoridad fiscal comprueba la existencia y localización del domicilio manifestado por el contribuyente. Su fundamento se vincula con el artículo 27 del CFF, relativo al RFC y a las obligaciones de inscripción, actualización y veracidad de la información proporcionada. La trascendencia de esta diligencia radica en que no cualquier constatación privada produce el mismo efecto jurídico que la verificación realizada por la autoridad competente. En otras palabras, la localización fiscal no depende únicamente de que un tercero observe físicamente un inmueble, sino de que la autoridad fiscal, en ejercicio de sus atribuciones, reconozca que el contribuyente se encuentra efectivamente localizado en el domicilio declarado.
Este punto ha sido objeto de pronunciamiento por parte del Tribunal Federal de Justicia Administrativa. En la tesis IX-P-2aS-637, de rubro “Fe de hechos notarial. No es una prueba idónea para demostrar la localización del contribuyente en su domicilio fiscal”, el Tribunal sostuvo que una fe de hechos emitida por notario público no constituye prueba idónea para acreditar la localización del contribuyente en su domicilio fiscal. La razón no radica en desconocer la fe pública notarial, sino en delimitar su alcance: el notario da fe de hechos que presencia o constata, pero no actúa como autoridad fiscal ni ejerce facultades de verificación conferidas por el ordenamiento tributario.
La distinción es jurídicamente relevante. La fe de hechos notarial puede acreditar que, en una fecha determinada, el fedatario acudió a cierto inmueble, observó determinados elementos, constató la existencia de rótulos, personal, documentos, mobiliario o actividad aparente. Sin embargo, tal actuación no equivale a una diligencia de verificación fiscal. El notario no despliega potestad administrativa, no ejerce facultades de comprobación, no sustituye a la autoridad hacendaria y no modifica por sí mismo el estatus del domicilio dentro de los registros fiscales. Por ello, aunque la fe notarial puede tener valor como elemento indiciario o documental en ciertos contextos, no posee la aptitud suficiente para imponer a la autoridad fiscal el reconocimiento de localización del domicilio.
El criterio del Tribunal robustece una premisa institucional: la verificación del domicilio fiscal es una función estrictamente asignada a la autoridad competente. Permitir que documentos privados o actuaciones notariales sustituyeran dicha función generaría una distorsión en el sistema de control fiscal, pues trasladaría a particulares una atribución que forma parte de la potestad administrativa del Estado. La certeza sobre el domicilio fiscal exige, por tanto, un cauce formal: la solicitud del contribuyente, la práctica de la diligencia por parte del SAT y el resultado emitido por la autoridad.
En la práctica corporativa, esta interpretación obliga a las empresas, contadores y abogados fiscales a adoptar una gestión preventiva del domicilio. No basta con contar con contratos de arrendamiento, comprobantes de servicios, fotografías, licencias municipales o instrumentos notariales. Aunque dichos documentos pueden integrar un expediente de soporte, el elemento decisivo frente a un estatus de “no localizado” será la verificación practicada por la autoridad fiscal. En consecuencia, la estrategia adecuada debe orientarse a mantener actualizada la información del RFC, presentar avisos en tiempo, conservar acuses, revisar periódicamente el estatus del domicilio y solicitar oportunamente la verificación cuando sea necesario.
El domicilio fiscal, en suma, constituye mucho más que una dirección registrada ante el SAT. Es un presupuesto de comunicación jurídica, una condición de eficacia administrativa y un componente esencial de la seguridad tributaria. Su correcta determinación permite al contribuyente ejercer derechos, atender obligaciones y enfrentar actos de autoridad con mayor solidez. Su descuido, en cambio, puede abrir espacios de contingencia innecesarios.
La lección central es clara: la localización del domicilio fiscal no se acredita plenamente mediante documentos privados ni por la sola intervención de un fedatario. La prueba idónea proviene de la verificación realizada por la autoridad fiscal en ejercicio de sus atribuciones legales. Esta conclusión debe traducirse en una política permanente de cumplimiento documental, revisión registral y reacción inmediata ante cualquier inconsistencia en el estatus del domicilio fiscal.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo