El SAT amplía sus servicios de atención
El SAT amplía citas para devoluciones, adeudos, multas y sellos digitales. Examinamos sus alcances jurídicos, requisitos fiscales y precauciones para aprovechar los servicios sin confundir orientación con autorización administrativa efectiva.
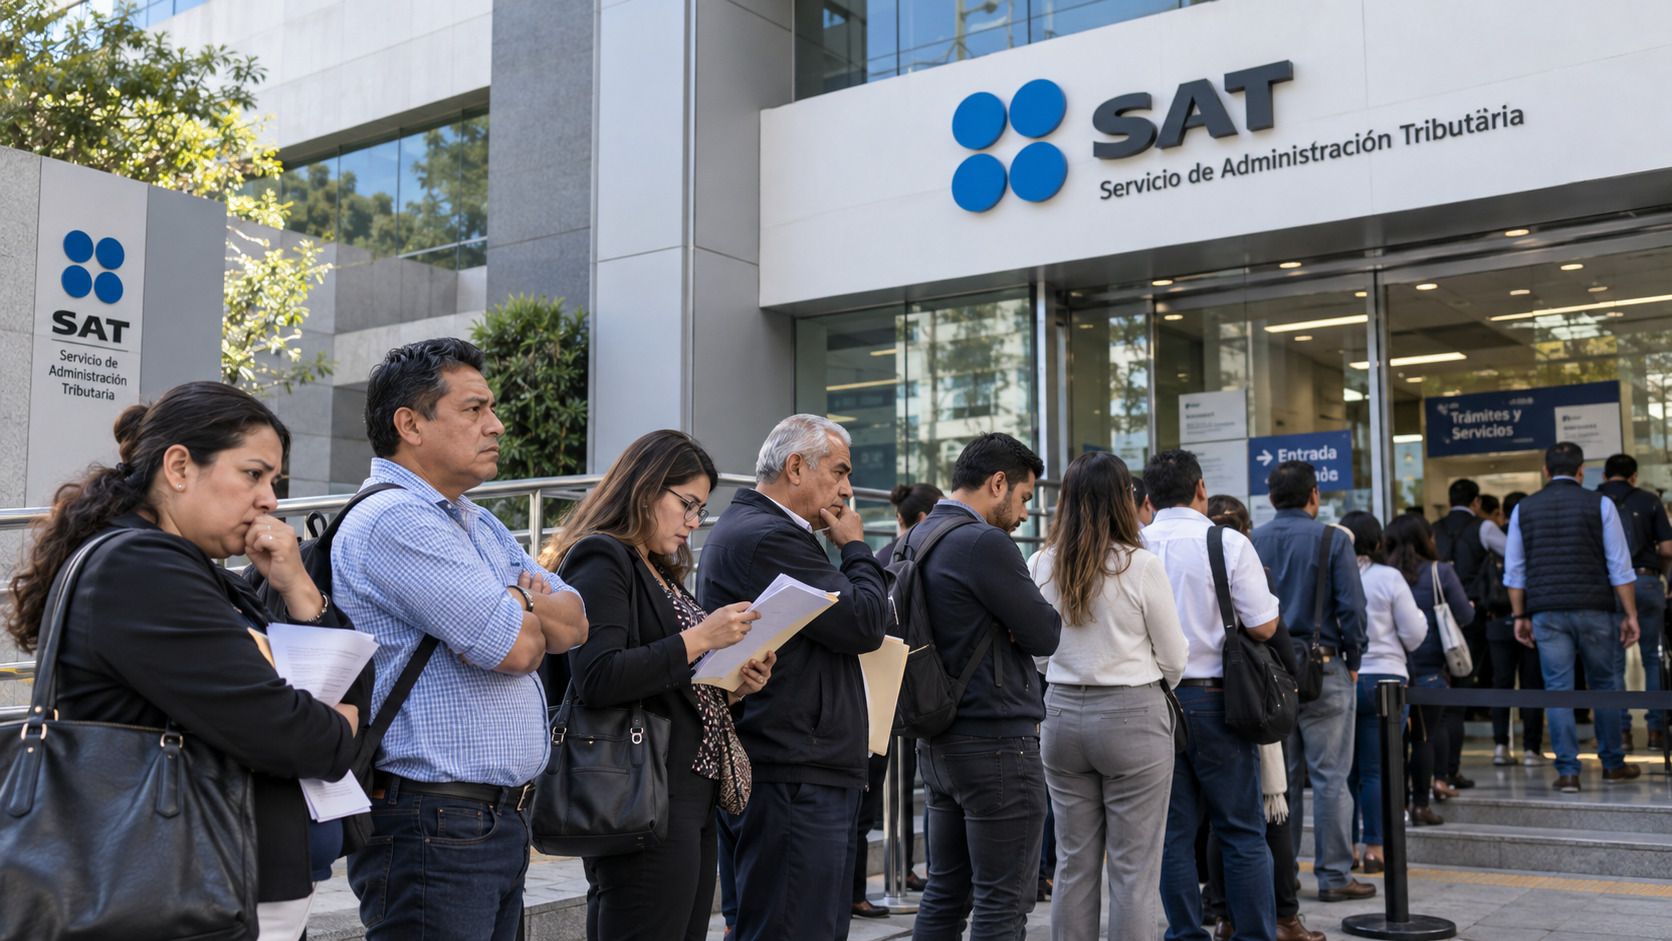
La atención tributaria como parte de la seguridad jurídica
La relación entre los contribuyentes y el Servicio de Administración Tributaria (SAT) no se limita a la presentación de declaraciones y al pago de impuestos. También comprende procedimientos de devolución, aclaración de adeudos, regularización de obligaciones, atención de multas y controversias relacionadas con la emisión de comprobantes fiscales.
En este contexto, el SAT anunció la incorporación de nuevas opciones en su sistema de citas electrónicas, dirigidas a personas físicas y morales que requieren atención especializada en asuntos de auditoría, comercio exterior y recaudación.
La medida se inscribe en los objetivos de atención y acompañamiento del Plan Maestro 2026, orientados a facilitar el cumplimiento tributario. Sin embargo, su importancia debe examinarse desde una perspectiva jurídica: ampliar los canales de comunicación con la autoridad puede mejorar la gestión de los asuntos fiscales, pero no modifica por sí mismo las condiciones legales para obtener una devolución, reducir una multa o autorizar el pago de un crédito fiscal.
Nuevos servicios en auditoría, comercio exterior y recaudación
La ampliación anunciada comprende distintas necesidades de los contribuyentes. En el área de auditoría se incorpora orientación sobre devoluciones de IVA e ISR, así como sobre situaciones relacionadas con la restricción y revocación de certificados de sello digital. En comercio exterior se contempla atención respecto de solicitudes de devolución de cantidades pagadas indebidamente con motivo de operaciones aduaneras.
Por su parte, el área de recaudación incluye orientación sobre adeudos fiscales, multas, cobranza, reducción de sanciones y recargos, pago de créditos en parcialidades o de manera diferida, obtención de líneas de captura y garantías del interés fiscal. También comprende consultas relacionadas con estímulos previstos en la Ley de Ingresos de la Federación.
La diversidad de servicios permite canalizar asuntos hacia las áreas competentes. No obstante, la atención especializada no debe confundirse con una resolución administrativa, pues cada procedimiento conserva sus requisitos, formalidades y plazos.
Devoluciones de IVA e ISR: orientación frente al derecho del contribuyente
El artículo 22 del Código Fiscal de la Federación (CFF) regula la devolución de cantidades pagadas indebidamente y de aquellas que procedan conforme a las leyes fiscales. En términos generales, la autoridad debe efectuar la devolución dentro del plazo legal de cuarenta días, sujeto a las condiciones, requerimientos y supuestos de suspensión previstos en el propio artículo.
La posibilidad de obtener una cita para revisar asuntos relacionados con devoluciones representa una herramienta útil cuando existen inconsistencias documentales, requerimientos pendientes o dudas sobre el estado del trámite. Sin embargo, el derecho a la devolución no nace de la cita, sino del cumplimiento de las disposiciones fiscales correspondientes. Tratándose del IVA, también deben considerarse los artículos 5 y 6 de la Ley del Impuesto al Valor Agregado, relativos al acreditamiento y a los saldos a favor. Para las empresas, resulta recomendable acudir con declaraciones, comprobantes, estados de cuenta, documentación de operaciones y antecedentes de los requerimientos formulados por la autoridad.
La ampliación de citas del SAT facilita el acceso a la autoridad fiscal, pero no sustituye los procedimientos legales ni garantiza una resolución favorable al contribuyente
Certificados de sello digital: un problema de continuidad empresarial
Entre las nuevas opciones destaca la orientación sobre certificados de sello digital, cuya afectación puede comprometer la operación cotidiana de una empresa. El artículo 17-H Bis del CFF regula diversos supuestos de restricción temporal del uso de los certificados de sello digital. Por su parte, el artículo 17-H contempla causas por las cuales dichos certificados quedan sin efectos.
La distinción resulta esencial porque la restricción temporal y la pérdida de efectos del certificado tienen consecuencias y procedimientos diferentes. Cuando una empresa no puede emitir CFDI, pueden verse afectadas sus ventas, cobranza, relaciones comerciales y obligaciones fiscales. Por ello, la atención de estos asuntos requiere identificar correctamente la causa, revisar las notificaciones recibidas y utilizar los procedimientos legales correspondientes.
La obtención de una cita no sustituye la presentación de aclaraciones ni suspende automáticamente los efectos de una restricción. La administración debe actuar oportunamente y conservar evidencia de todas sus promociones.
Reducción de multas: un beneficio sujeto a condiciones
Otra de las áreas incorporadas comprende la orientación para solicitar reducciones de multas y beneficios relacionados con recargos. El artículo 74 del CFF permite a las autoridades fiscales reducir multas por infracciones a las disposiciones fiscales y aduaneras, conforme a las condiciones previstas en la legislación y en las reglas administrativas aplicables.
Asimismo, el artículo 70-A contempla determinados beneficios de reducción de multas y aplicación de tasas preferenciales de recargos cuando se cumplen sus requisitos específicos. Estas disposiciones no deben confundirse. Cada una responde a supuestos y condiciones diferentes, por lo que resulta indispensable identificar la naturaleza de la sanción, el estado del procedimiento y las circunstancias del contribuyente.
La orientación presencial puede facilitar la identificación del trámite procedente, pero la reducción no se obtiene automáticamente por solicitar una cita. Es necesario presentar la promoción correspondiente, aportar documentación y cumplir las condiciones de la autorización.
Pago de créditos fiscales en parcialidades o diferido
Los artículos 66 y 66-A del CFF regulan la posibilidad de solicitar autorización para pagar determinados créditos fiscales en parcialidades o mediante pago diferido. Estos mecanismos pueden representar una alternativa para contribuyentes que enfrentan dificultades de liquidez y buscan regularizar su situación sin comprometer inmediatamente la totalidad de sus recursos. Sin embargo, la legislación establece requisitos, límites y supuestos de improcedencia. No todos los créditos pueden incorporarse a estas modalidades y la autorización puede quedar sin efectos cuando se incumplen las condiciones correspondientes.
El SAT mantiene procedimientos específicos para solicitar estas facilidades, que incluyen la identificación del adeudo, la presentación de información y el cumplimiento de pagos iniciales cuando resulten exigibles. Por ello, antes de acudir a una cita, conviene evaluar la capacidad real de pago. Solicitar parcialidades sin una proyección financiera razonable puede trasladar el problema a ejercicios posteriores.
Garantía del interés fiscal y procedimientos de cobro
La orientación sobre garantías del interés fiscal también tiene especial relevancia para contribuyentes sujetos a procedimientos de cobro o controversias administrativas. El artículo 141 del CFF contempla diversas formas de garantizar el interés fiscal, mientras que otras disposiciones del Código regulan los supuestos en que la garantía resulta exigible y sus efectos sobre el procedimiento administrativo de ejecución.
La elección de una garantía no debe tratarse como una decisión exclusivamente financiera. Puede implicar costos, inmovilización de recursos y consecuencias jurídicas relevantes. Asimismo, el artículo 145 del CFF regula el procedimiento administrativo de ejecución para hacer efectivos determinados créditos fiscales.
Una cita puede ayudar a conocer el estado del adeudo y los mecanismos disponibles, pero no reemplaza los medios de defensa ni suspende automáticamente las facultades de cobro de la autoridad.
Una cita bien preparada puede ayudar a resolver una contingencia tributaria; una cita mal entendida puede generar la falsa seguridad de que los plazos legales han dejado de correr
La importancia de distinguir orientación y resolución
El principal riesgo de interpretar incorrectamente la ampliación de servicios consiste en considerar que la atención presencial produce efectos jurídicos equivalentes a una solicitud formal. Una cita puede permitir recibir información, identificar requisitos y aclarar dudas. Sin embargo, las promociones que deban presentarse por medios electrónicos, mediante el buzón tributario o conforme a procedimientos específicos deben realizarse a través de los canales legalmente establecidos.
El artículo 18 del CFF regula los requisitos generales de las promociones dirigidas a las autoridades fiscales, mientras que el artículo 17-K contempla el buzón tributario como mecanismo de comunicación electrónica.
Por tanto, el contribuyente debe verificar si su gestión exige una solicitud formal, un escrito, una declaración, una aclaración o la interposición de algún medio de defensa. También debe tener presente que programar una cita no interrumpe ni suspende, por sí mismo, los plazos legales para contestar requerimientos, impugnar resoluciones o cumplir obligaciones.
Preparación documental y control de contingencias
La utilidad de una cita depende, en buena medida, de la preparación previa. Las empresas deberían identificar el asunto concreto, revisar las disposiciones aplicables y reunir los documentos necesarios para explicar su situación. Tratándose de devoluciones, conviene llevar los antecedentes de la solicitud y los requerimientos. Para multas y créditos fiscales, deben revisarse las resoluciones, fechas de notificación, importes actualizados y posibles medios de defensa.
Cuando intervenga un representante legal, también deberá verificarse la documentación que acredite sus facultades. Es recomendable conservar la confirmación de la cita, los acuses de las promociones presentadas y cualquier comunicación oficial recibida posteriormente. Esta disciplina documental permite distinguir entre una gestión informativa y un acto que efectivamente produce consecuencias jurídicas.
El Plan Maestro 2026 y la atención empresarial
La ampliación de servicios forma parte de una estrategia de atención que busca facilitar el cumplimiento de obligaciones y mejorar la comunicación con los contribuyentes. De acuerdo con las cifras difundidas por el SAT en la información que acompaña el anuncio, semanalmente se realizan más de diez mil trámites empresariales, entre ellos inscripciones al RFC y generación de firmas electrónicas.
Estas cifras ilustran la importancia operativa de contar con mecanismos de atención accesibles. Sin embargo, la eficacia de la medida deberá evaluarse también por la oportunidad de las respuestas, la calidad de la orientación y la capacidad para resolver asuntos complejos. Para los profesionales encargados del cumplimiento fiscal, el reto consiste en aprovechar estos canales sin sustituir el análisis jurídico y contable que requiere cada expediente.
Conclusión: más atención no significa menos exigencias legales
La incorporación de nuevas citas para devoluciones, multas, adeudos y certificados de sello digital constituye una oportunidad para mejorar la comunicación entre los contribuyentes y la administración tributaria. Su utilidad será mayor cuando las personas y empresas acudan con información suficiente, conozcan los fundamentos legales de sus solicitudes y distingan los servicios de orientación de los procedimientos administrativos formales.
Los artículos 22, 17-H, 17-H Bis, 66, 66-A, 70-A, 74 y 141 del CFF continúan determinando las condiciones jurídicas de los principales asuntos comprendidos en estas opciones de atención. La modernización del servicio tributario debe facilitar el ejercicio de los derechos fiscales, pero corresponde al contribuyente y a sus asesores procurar que cada gestión se realice oportunamente, con fundamento jurídico y mediante el procedimiento adecuado.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo