El gobierno corporativo de los grupos empresariales
Análisis jurídico del gobierno de grupos empresariales, examinando autonomía societaria, responsabilidad administrativa, conflictos de interés, operaciones intragrupo, obligaciones fiscales, riesgos laborales y mecanismos de supervisión para fortalecer su seguridad jurídica.
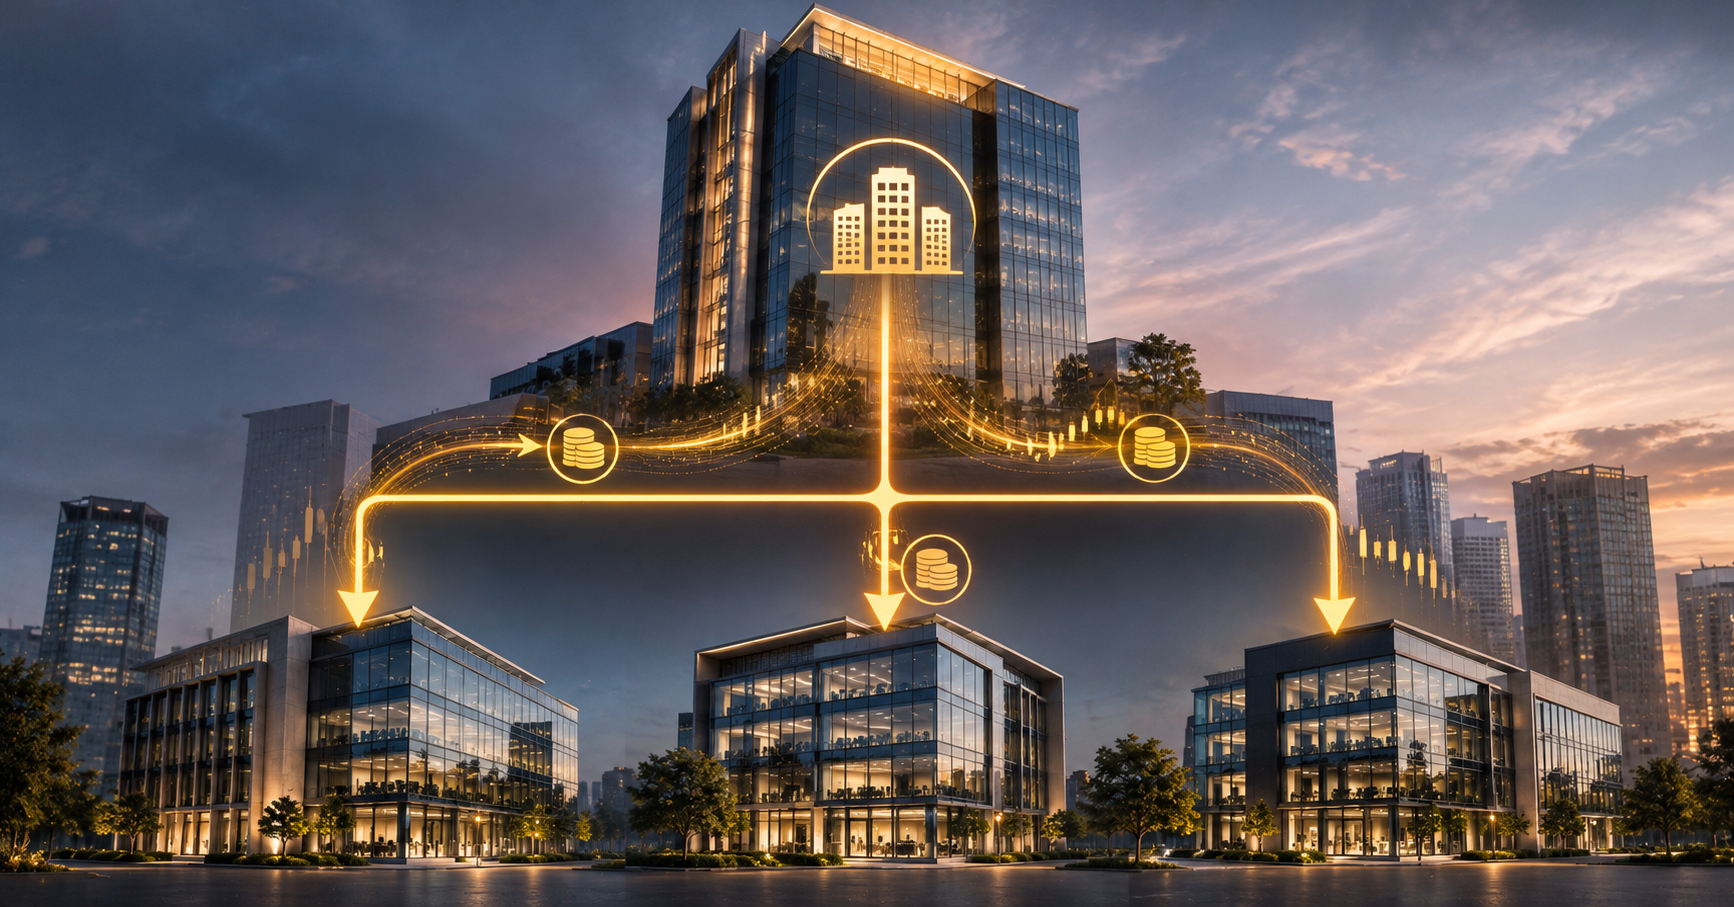
El gobierno corporativo de los grupos empresariales: entre la unidad estratégica y la autonomía jurídica de las sociedades subsidiarias
La contradicción jurídica de una empresa que funciona como muchas sociedades
La organización de actividades económicas mediante grupos empresariales constituye una herramienta legítima para distribuir inversiones, especializar operaciones y administrar riesgos patrimoniales. Una sociedad controladora puede concentrar participaciones accionarias, mientras sus subsidiarias desarrollan actividades industriales, comerciales, inmobiliarias, financieras o de servicios, respondiendo a una estrategia empresarial común.
Sin embargo, esta integración produce una tensión fundamental: mientras las decisiones económicas pueden encontrarse centralizadas, las responsabilidades jurídicas permanecen distribuidas entre las distintas personas morales. La existencia de una política corporativa común no transforma automáticamente al grupo en una sola entidad ni permite desconocer las obligaciones individuales de sus integrantes.
El artículo 2 de la Ley General de Sociedades Mercantiles (LGSM) reconoce personalidad jurídica propia a las sociedades mercantiles inscritas en el Registro Público de Comercio y contempla determinados efectos para aquellas que se exteriorizan frente a terceros sin encontrarse inscritas. Esta personalidad constituye el presupuesto para distinguir sus patrimonios, obligaciones y responsabilidades.
Por su parte, el artículo 2, fracción X, de la Ley del Mercado de Valores (LMV) define el grupo empresarial a partir de la vinculación mediante participación accionaria y control común. La regulación reconoce la integración económica, pero no establece una desaparición general de la personalidad jurídica independiente de sus integrantes.
El problema del consejo subordinado a decisiones ajenas
En numerosos grupos, los consejos de administración de las subsidiarias funcionan como órganos formalmente constituidos, pero materialmente subordinados a las instrucciones de la controladora. Las decisiones relevantes se adoptan en la dirección corporativa y posteriormente se documentan mediante actas que reproducen acuerdos previamente definidos.
Esta práctica puede comprometer los deberes de administración previstos en los artículos 157 y 158 de la LGSM. Los administradores responden conforme a las obligaciones inherentes a su mandato, las disposiciones legales y los estatutos, sin que la pertenencia a un grupo constituya una excepción general a dichas responsabilidades.
El artículo 158, particularmente en sus fracciones III y IV, contempla responsabilidad solidaria frente a la sociedad por el mantenimiento de determinados sistemas de contabilidad, control e información, así como por el cumplimiento de los acuerdos de las asambleas de accionistas. La disposición evidencia que las responsabilidades administrativas tienen un destinatario societario específico.
En consecuencia, la instrucción emitida por una holding no sustituye la deliberación jurídicamente exigible al órgano competente de una subsidiaria. Esta distinción adquiere especial trascendencia cuando una operación beneficia al grupo, pero compromete desproporcionadamente el patrimonio de una de sus integrantes.
La unidad económica del grupo empresarial no extingue la personalidad jurídica de sus integrantes ni libera a sus administradores de responder por las decisiones adoptadas en cada sociedad
El interés del grupo frente al interés individual de cada sociedad
La cuestión más delicada surge cuando la controladora instruye a una subsidiaria para celebrar operaciones económicamente desfavorables en beneficio de otra entidad relacionada. Pueden presentarse transferencias de activos, préstamos sin condiciones competitivas, garantías sobre obligaciones ajenas o contratos cuyas contraprestaciones resultan insuficientes.
Aunque estas decisiones puedan responder a una finalidad corporativa legítima, deben examinarse desde la posición jurídica de la sociedad que asume la obligación. La existencia de beneficios indirectos para el grupo no justifica automáticamente que una subsidiaria soporte sacrificios patrimoniales carentes de sustento.
La protección adquiere mayor relevancia cuando existen accionistas minoritarios, acreedores o compromisos financieros particulares. En tales circunstancias, la aprobación debe considerar la finalidad económica de la operación, sus riesgos, las condiciones pactadas y las consecuencias para el patrimonio social.
Esta exigencia no supone prohibir la coordinación intragrupo. Significa reconocer que la administración coordinada debe construirse mediante decisiones formalmente válidas, económicamente justificadas y compatibles con las obligaciones particulares de cada sociedad.
La LMV como modelo de supervisión corporativa
El artículo 28, fracciones I y II, de la LMV establece que el consejo de administración de una sociedad anónima bursátil debe definir las estrategias generales para la conducción de sus negocios y los de las personas morales que controle, así como vigilar su gestión.
La disposición reconoce que la administración empresarial moderna requiere una visión consolidada. Sin embargo, esta supervisión no significa que los órganos de las sociedades controladas desaparezcan ni que sus administradores queden liberados de sus responsabilidades individuales.
Asimismo, la fracción III contempla mecanismos de aprobación y supervisión para determinadas operaciones con personas relacionadas, considerando políticas corporativas y la intervención de los comités competentes. Este modelo proporciona una referencia útil para estructurar procedimientos de vigilancia y autorización.
Debe precisarse que las obligaciones especiales de la LMV no resultan automáticamente exigibles a todas las sociedades privadas. Su utilización como modelo constituye una recomendación de gobierno corporativo, cuyo alcance dependerá del régimen jurídico y de los estatutos correspondientes.
Conflictos de interés: cuando una misma persona representa intereses diferentes
La integración de consejos compartidos puede facilitar la coordinación estratégica, pero también generar conflictos de interés. El problema aparece cuando un administrador participa simultáneamente en decisiones de sociedades cuyos intereses económicos resultan contrapuestos.
El artículo 156 de la LGSM dispone que el administrador que tenga un interés opuesto al de la sociedad deberá manifestarlo y abstenerse de deliberar y resolver la operación. Su incumplimiento puede generar responsabilidad por los daños y perjuicios ocasionados.
No obstante, la coincidencia de consejeros en dos sociedades no significa necesariamente que todas sus operaciones actualicen automáticamente el supuesto de interés opuesto. Es indispensable examinar las condiciones específicas, los intereses involucrados y la existencia de un conflicto jurídicamente relevante.
La prevención requiere procedimientos de revelación, abstención y aprobación documentada. En operaciones especialmente sensibles, la participación de consejeros sin conflicto o de asesores independientes puede fortalecer la legitimidad de la decisión y reducir controversias posteriores.
Operaciones intragrupo: el precio de mercado no demuestra por sí solo la realidad económica
Los servicios administrativos, arrendamientos, financiamientos y licencias de propiedad intelectual constituyen operaciones habituales entre sociedades relacionadas. Su legitimidad depende tanto de la existencia efectiva de las prestaciones como de la razonabilidad económica de las contraprestaciones pactadas.
El artículo 179 de la Ley del Impuesto sobre la Renta (LISR) establece que las operaciones entre partes relacionadas deben considerar precios, contraprestaciones o márgenes de utilidad comparables con los utilizados por partes independientes. El artículo 180 desarrolla los métodos aplicables para efectuar dicho análisis.
Sin embargo, un estudio de precios de transferencia no acredita automáticamente que el servicio se prestó o que la operación tuvo sustancia económica. Deben conservarse contratos, entregables, comunicaciones, comprobantes y evidencia suficiente para demostrar su realización.
Adicionalmente, el artículo 5-A del Código Fiscal de la Federación (CFF) contempla consecuencias para determinados actos jurídicos carentes de razón de negocios que generen beneficios fiscales. Su aplicación exige observar estrictamente los presupuestos y procedimientos legales, sin presumir que toda reorganización intragrupo constituye una práctica abusiva.
Responsabilidad fiscal: la pertenencia al grupo no genera solidaridad automática
El artículo 26 del CFF contempla diversos supuestos de responsabilidad solidaria, incluidos aquellos que pueden involucrar a administradores y otras personas vinculadas con sociedades contribuyentes.
Sin embargo, la existencia de una holding no convierte automáticamente a todas sus subsidiarias en responsables solidarias de los créditos fiscales de las demás. La atribución de responsabilidad exige identificar una hipótesis legal específica y acreditar sus condiciones.
Esta precisión resulta fundamental para evitar interpretaciones que confundan control accionario, administración común y obligación tributaria. La solidaridad fiscal no puede construirse exclusivamente mediante la identificación de una unidad económica empresarial.
Por tanto, el control interno debe procurar que cada sociedad mantenga registros contables, declaraciones, documentación contractual y procedimientos de cumplimiento acordes con sus operaciones.
El verdadero gobierno corporativo de una holding no consiste en centralizar todas las decisiones, sino en establecer mecanismos de dirección y supervisión que respeten las obligaciones de cada subsidiaria
Servicios compartidos y responsabilidades laborales
Los artículos 12 a 15 de la Ley Federal del Trabajo (LFT) establecen el régimen aplicable a la prohibición de subcontratación de personal y a la contratación permitida de servicios especializados.
El artículo 13 reconoce determinados servicios complementarios o compartidos entre empresas de un mismo grupo, siempre que no formen parte del objeto social ni de la actividad económica preponderante de la beneficiaria y se cumplan los demás requisitos legales.
La pertenencia al grupo no constituye una excepción general a la prohibición de subcontratación. Cuando se actualiza el supuesto de servicios especializados, deben observarse los requisitos de contratación y registro ante la Secretaría del Trabajo y Previsión Social (STPS).
Asimismo, el artículo 14 contempla responsabilidad solidaria de la beneficiaria respecto de determinadas obligaciones laborales incumplidas por la contratista. Por ello, la centralización de servicios requiere distinguir entre prestaciones empresariales legítimas y mecanismos que encubran suministro prohibido de personal.
El debido control y la responsabilidad penal corporativa
El artículo 421 del Código Nacional de Procedimientos Penales (CNPP) contempla responsabilidad penal de las personas jurídicas por determinados delitos cometidos a su nombre, por su cuenta, en su beneficio o mediante los recursos que proporcionen, cuando además exista inobservancia del debido control organizacional.
Esta responsabilidad requiere satisfacer los supuestos legales y se limita a los delitos comprendidos en los catálogos correspondientes. No surge automáticamente por la comisión de cualquier conducta ilícita dentro de un grupo empresarial.
Un programa de cumplimiento exclusivamente documentado en la controladora puede resultar insuficiente cuando las subsidiarias carecen de mecanismos efectivos de prevención, supervisión y respuesta.
Por ello, conviene establecer políticas comunes de ética, anticorrupción y prevención de riesgos, acompañadas de responsables identificables y controles operativos dentro de cada entidad.
La arquitectura de gobierno: centralizar la estrategia, distribuir la responsabilidad
La solución consiste en desarrollar un modelo que identifique las decisiones reservadas a la controladora y aquellas que requieren aprobación particular de las subsidiarias.
La estrategia consolidada, los presupuestos generales y las políticas de riesgo pueden coordinarse corporativamente. Sin embargo, las operaciones que comprometan significativamente el patrimonio de una subsidiaria deben someterse al órgano competente, respetando sus estatutos y obligaciones legales.
Los consejos deben recibir información suficiente, deliberar efectivamente y documentar las razones de sus decisiones. Las actas constituyen evidencia relevante, aunque no sustituyen la existencia material de las actuaciones que registran.
Este modelo permite coordinar operaciones sin desconocer las particularidades jurídicas de cada sociedad y fortalece la capacidad institucional de identificar responsabilidades.
Reflexión final: una sola estrategia no significa una sola responsabilidad
El grupo empresarial constituye una unidad económica legítima cuya administración requiere coordinación, especialización y supervisión estratégica. Sin embargo, su eficiencia no puede construirse mediante la eliminación informal de las atribuciones que corresponden a los órganos de cada sociedad.
La LGSM, la LMV, la legislación tributaria, laboral y penal establecen responsabilidades que deben identificarse conforme a las particularidades de cada entidad y operación.
La fortaleza de una holding no se mide por su capacidad para imponer decisiones a las subsidiarias, sino por su habilidad para coordinar una estrategia común mediante órganos jurídicamente competentes, operaciones verificables y responsabilidades claramente delimitadas.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo