El derecho de veto es complicado ¿piénsalo dos veces?
Cuando se arriesgue a emplearlo sea limitado, excepcional y temporal todo con el deber fiduciario, ya que puede afectar la eficacia en la toma de decisiones de la sociedad
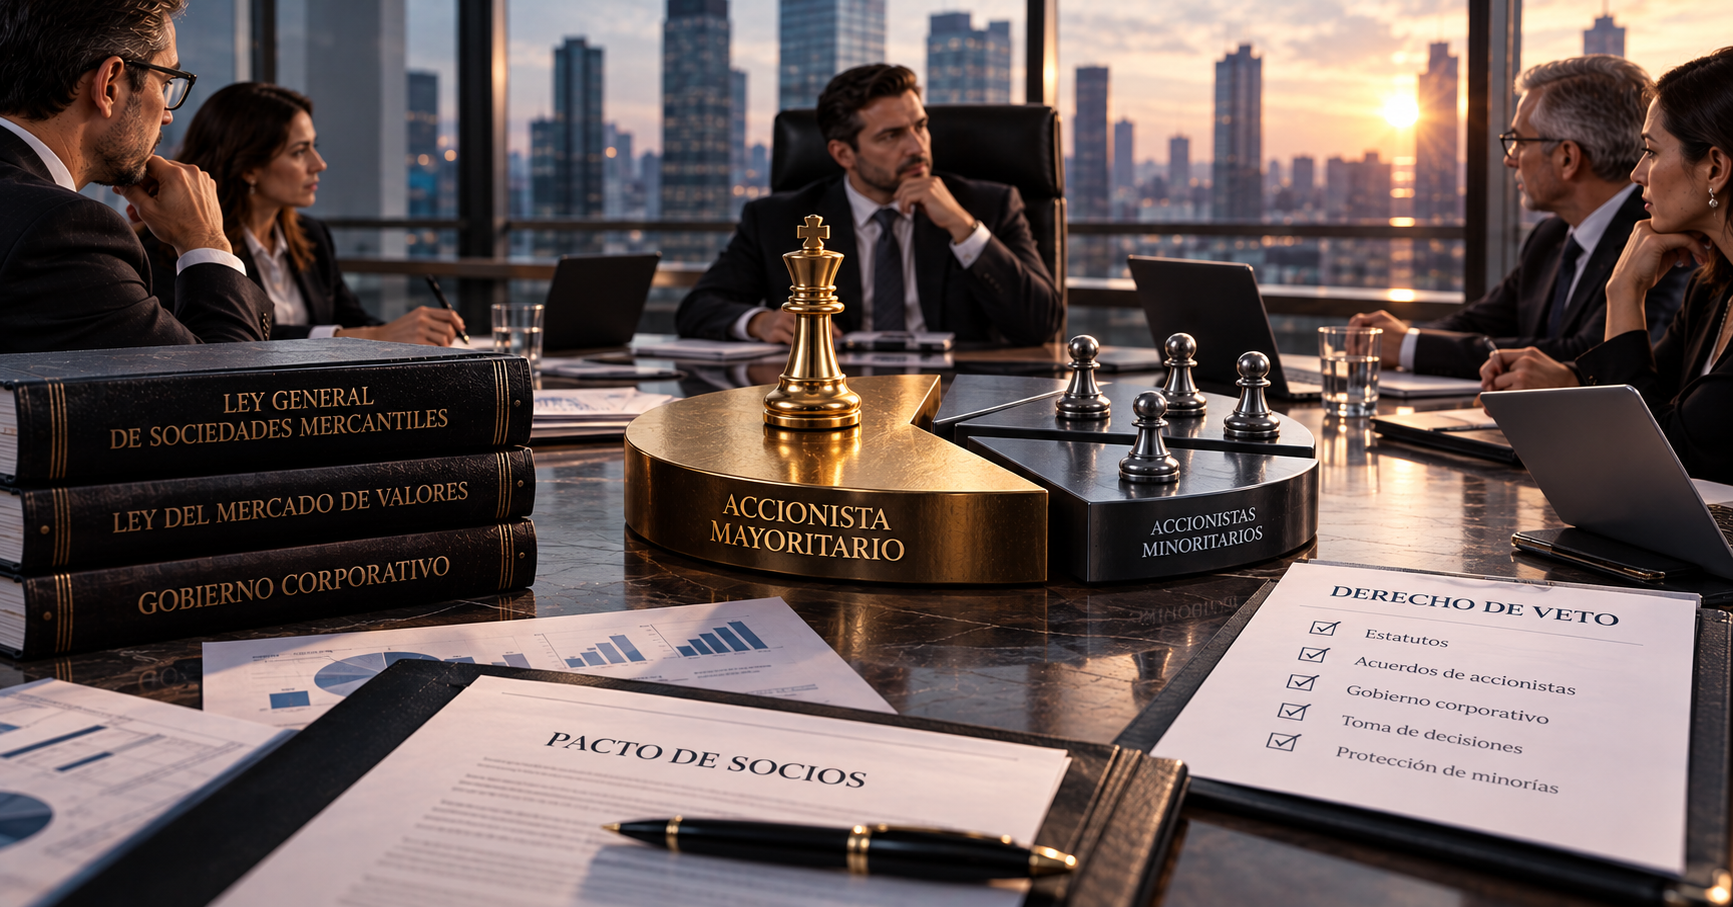
La relación entre accionistas mayoritarios y minoritarios es crucial en cualquier sociedad cerrada. En muchos casos, el accionista mayoritario tiene el control de la compañía y puede tomar decisiones que favorecen sus intereses a expensas de los accionistas minoritarios. Esto se conoce como problema de agencia, y ha sido estudiado ampliamente en la literatura de derecho societario. En mercados emergentes, como el nuestro, donde el mercado de capitales no es tan desarrollado, este problema puede ser aún más evidente. A menudo, las sociedades tienen un accionista o socio controlante que tiene una gran cantidad de acciones y, por lo tanto, tiene un gran poder de decisión.
Para equilibrar esta relación de poder, los accionistas minoritarios pueden buscar estrategias y mecanismos para proteger sus intereses. Esto puede incluir la adopción de medidas legales, como de estatutos que limiten el poder del accionista mayoritario, o la búsqueda de alianzas con otros accionistas minoritarios para ejercer una mayor presión sobre el accionista mayoritario. Sin embargo, es importante tener en cuenta que, en última instancia, el éxito de estos esfuerzos dependerá de cada caso específico y de la capacidad del accionista minoritario para persuadir a los demás accionistas, es mi personal percepción.
Formalmente a nuestro país se introdujo en el ámbito societario la figura del derecho de voto, como uno más para los accionistas toma fue dentro de la Ley del Mercado de Valores (LMV), donde surge formalmente las Sociedades Anónimas Promotoras de Inversión como mejor conocidas por sus iniciales SAPI con la publicación en el Diario Oficial de la Federación (DOF) del día 30 de Diciembre de 2005, la que entró en vigor a los ciento ochenta días naturales siguientes, asimismo, con su entrada en vigor quedó abrogada su predecesora publicada el 2 de Enero de 1975.
Dentro de este nuevo ordenamiento, una Sociedad Anónima (SA) puede convertirse en una SAPI, quedando sujeta, a su elección tanto a la LMV como a lo contenido en la Ley General de Sociedades Mercantiles (LGSM) como se contempla en su numeral 12, en relación con el actual artículo 91 de la LGSM. En la fracción IV de su artículo dispone que en los estatutos de las SAPI, se incluyan estipulaciones que permitan emitir acciones, distintas de las señaladas en los artículos 112 y 113 de la LGSM, a bien, que se restrinjan sus derechos corporativos como no conferir derecho de voto o se restrinja a algunos asuntos, o que a determinados accionistas se les confiera este derecho de veto o se requiera de determinados votos para tomar ciertas resoluciones; también que otorguen derechos sociales no económicos distintos al derecho de voto o exclusivamente el derecho de voto. Cabe la posibilidad de que se limiten o amplíen, en lo general o en lo particular, el derecho a percibir reparto de utilidades u cualquier otro derecho económico.
En la restricción anterior no debemos perder de vista es el derecho de la minorías, esto es, que a pesar de tener la posibilidad legal de emitir acciones con restricciones, éstas no deben afectar en lo más mínimo lo establecido por las fracciones de la I a V del artículo de la LMV. Después, se introdujo en la LGSM, aplicable para las sociedades anónimas, mediante una idéntica redacción de los artículos 13 y la fracción VI del de la LMV, en los la fracción VII del nuevo artículo 91 y del 198 LGSM. En la Exposición de Motivos de la Iniciativa de reforma presentada el 11 de octubre de 2012 ante la Cámara de Diputados, y que a la postre fueron las reformas publicadas en el DOF de 13 de junio de 2014, entre otros objetivos se destaca la implementación de las mejores prácticas internacionales para Impulsar la competitividad y productividad a nivel nacional, refiriendo a que el Banco Mundial busca permitir mayor flexibilidad a los acuerdos entre accionistas y conceder mayor libertad contractual entre estos.
Dando inicio a una casi plena autonomía de la voluntad de los accionistas y permitir acuerdos relativos a los derechos de transmisión de sus acciones y limitaciones sobre sus derechos, como lo es el derecho de voto, así se potencialice el valor de la sociedad sin favorecer a nadie. Por lo que, se eliminó la prohibición contenida en el artículo 198 de cualquier acuerdo que restringiera la libertad de voto de los accionistas, pues eso atentaba contra el principio de libertad en la conducción y toma de decisión dentro la sociedad por parte de los accionistas. Pero todo esto y todo el desahogo del proceso legislativo, sin hacer mención específica del derecho de veto. El proceso legislativo concluyó con la aprobación del texto propuesto desde la Iniciativa:
Artículo 91.- La escritura constitutiva o póliza de la sociedad anónima deberá contener, además de los datos requeridos por el Artículo 6o., los siguientes:
VII. En su caso, las estipulaciones que:
a)…
c) Permitan emitir acciones que:
1. No confieran derecho de voto o que el voto se restrinja a algunos asuntos.
2. Otorguen derechos sociales no económicos distintos al derecho de voto o exclusivamente el derecho de voto.
3. Confieran el derecho de veto o requieran del voto favorable de uno o más accionistas, respecto de las resoluciones de la asamblea general de accionistas.
Las acciones a que se refiere este inciso, computarán para la determinación del quórum requerido para la instalación y votación en las asambleas de accionistas, exclusivamente en los asuntos respecto de los cuales confieran el derecho de voto a sus titulares
d)…
Con lo que se establece diversas posibilidades de emisión de acciones relativas al derecho de voto, entre ellas, las contenidas en el numeral 3, del inciso c), de la fracción VII, del artículo 91 de la LGSM, por lo que las SA, a partir del 14 de junio de 2014, se encuentran en condiciones de emitir acciones que confieran derecho de veto, o acciones de voto necesario, sin ninguna condición ni reserva. Por la trascendencia de su ejercicio en la toma de resoluciones y decisiones en una sociedad, el derecho de veto, es delicado, pues en una sola persona puede tener el poder de decisión total, por lo que es importante que se establezcan los actos y momentos para su ejercicio, y tomarse como un medio exclusivo de protección y de control.
Considero importante hacer una aclaración sobre la terminología utilizada por el legislador en la LGSM al prever la posibilidad de que en los estatutos de una SA se establezcan acciones con derecho de veto. A partir del análisis comparado con los ordenamientos legales de otros países que regulan las sociedades cerradas, no se encuentra una referencia a que las acciones se otorguen dicho derecho de veto de forma tan plena como se podría entender. La expresión "Veto Rights" se refiere no al derecho de veto en sí mismo, sino a los mecanismos de gobierno corporativo que pueden tener como consecuencia el veto (impedir o rechazar) de una determinada cuestión. Por comodidad de lenguaje, este efecto puede ser reconocido como tal en toda su extensión, pero es importante aclarar que en realidad se refiere a la implementación de ciertos mecanismos. En otras palabras, como se encuentra la redacción legal se puede tomar como un derecho de los accionistas de bloquear ciertas decisiones que podrían afectar sus intereses o su inversión en la compañía, otorgado mediante estatutos de la sociedad o pacto de socios, y su alcance varía dependiendo de cómo se establezca en los instrumentos. Es importante notar que en algunos casos este derecho puede tener un uso controversial, por lo cual siempre recomiendo mucho cuidado, pues puede disminuir la eficacia en la toma de decisiones de la sociedad, y disminuye la capacidad de maniobra de los administradores. Es por eso que distingo que en algunos países es limitado o restringido.
En ese sentido, la terminología utilizada por la LGSM puede generar confusión, ya que se podría interpretar que una SA puede emitir una o más acciones que solo concedan el derecho de veto en su expresión más pura, es decir, como un derecho que permite a su titular rechazar cualquier acto del consejo de administración o de la asamblea de accionistas sin más. Sin embargo, en realidad este derecho de veto podría ser entendido como una consecuencia de la implementación de diversos mecanismos de gobierno corporativo, que pueden generar el resultado de impedir la realización de ciertos actos derivados de las resoluciones del consejo o de la asamblea.
En suma, el derecho de veto en acciones de una sociedad, el "Veto Rights" o "Veto Power", se refiere a un derecho que algunos accionistas pueden tener para vetar o rechazar ciertas decisiones propuestas por la compañía. En lo particular, lo consideró como un derecho especial y de carácter negativo, por lo que su uso se sugiere cuando se arriesgue a emplearlo sea limitado, excepcional y temporal todo con el deber fiduciario, ya que puede afectar la eficacia en la toma de decisiones de la sociedad. No olvides lo delicado del tema, puesto que esto puede dar lugar a que se bloqueen las operaciones normales, es obvio que el legislador no contempla soluciones para casos de bloqueo o abuso, contraviniendo en todo sentido las mejores prácticas internacionales como puede ser la previsión de un custodian, por ejemplo. En mi consideración, además de lo señalado, su inclusión en la reforma de 2014, tiene una falta de técnica legislativa, pues no se contemplaron las consecuencias para las sociedades existentes antes de la entrada en vigor de la reforma. Además, la reforma no amplía las causas que generan el derecho de separación para los accionistas inconformes con la inclusión de estos derechos en los estatutos, pues se imponen cuestiones que no se encontraban al momento de haber ingresado a la sociedad y que, en ejercicio del voto mayoritario, cambian las reglas del juego.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo