El CFDI que puede definir la rentabilidad inmobiliaria
PRODECON advierte que la ausencia del CFDI en ciertas adquisiciones inmobiliarias puede impedir comprobar el costo, elevar la ganancia gravable futura y exigir nuevos controles preventivos para compradores y desarrolladores.
El riesgo fiscal que aparece al momento de vender
La adquisición de un inmueble suele analizarse desde tres perspectivas inmediatas: la validez del título, la correcta escrituración y el pago del precio. Sin embargo, un reciente pronunciamiento difundido por la Procuraduría de la Defensa del Contribuyente (PRODECON) coloca una cuarta cuestión en el centro de la operación: ¿con qué documento podrá demostrar fiscalmente el adquirente, años después, cuánto pagó por el inmueble?
La pregunta adquiere especial importancia cuando una persona física compra una casa, departamento, terreno u otro inmueble a una persona moral —por ejemplo, una desarrolladora o inmobiliaria— o a una persona física con actividad empresarial respecto de un bien que forme parte de su activo, y el vendedor omite expedir el Comprobante Fiscal Digital por Internet correspondiente.
La consecuencia no necesariamente se manifiesta durante la adquisición. Puede aparecer muchos años después, cuando el propietario decida vender.
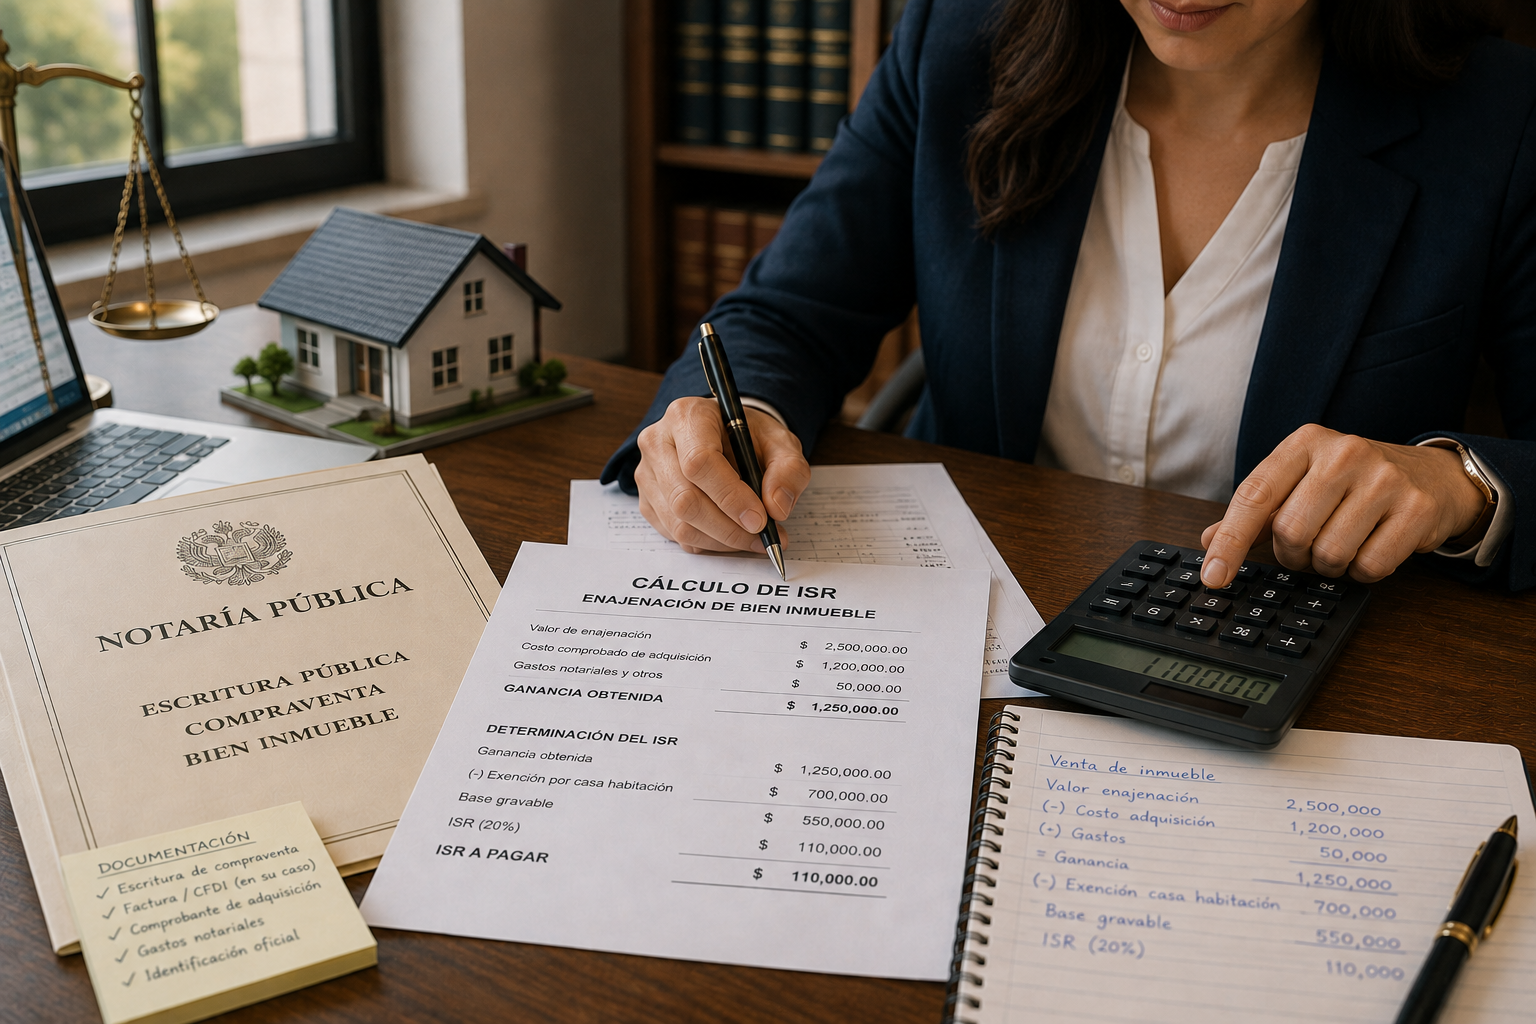
El artículo 121, fracción I, de la Ley del Impuesto sobre la Renta (ISR) permite a las personas físicas que obtienen ingresos por enajenación deducir el costo comprobado de adquisición actualizado. Tratándose de inmuebles, la propia disposición establece que dicho costo actualizado será, cuando menos, equivalente al 10% del monto de la enajenación.
De ahí deriva el problema: si el contribuyente pagó una suma considerable por el inmueble, pero posteriormente no puede demostrar fiscalmente ese costo conforme a las reglas aplicables, la diferencia entre el precio real de adquisición y el monto susceptible de reconocerse para efectos fiscales puede incrementar significativamente la ganancia sobre la cual se determine el ISR.
Escritura pública y comprobación fiscal no son sinónimos
Uno de los puntos que conviene precisar es que la escritura conserva toda su relevancia jurídica. Acredita la transmisión del dominio, contiene las declaraciones de las partes y constituye, en los casos correspondientes, el título que permite la inscripción registral. Pero su función civil y notarial no debe confundirse con la función específica del CFDI como comprobante fiscal.
El artículo 29 del Código Fiscal de la Federación (CFF) establece tanto la obligación de emitir CFDI cuando las leyes fiscales así lo dispongan como el deber de quien adquiere bienes de solicitar el comprobante respectivo. Además, el propio precepto reconoce que los complementos determinados por el SAT forman parte de la arquitectura normativa de la facturación electrónica.
Por tanto, afirmar simplemente que “la escritura demuestra cuánto pagué” puede resultar insuficiente para resolver el problema tributario. Una cosa es demostrar que existió jurídicamente una compraventa y otra satisfacer las exigencias fiscales establecidas para comprobar el costo de adquisición deducible. Esta distinción debería incorporarse desde ahora a los protocolos de cierre de cualquier inversión inmobiliaria.
En una operación inmobiliaria, acreditar jurídicamente la propiedad y comprobar fiscalmente su costo son problemas distintos; una escritura puede resolver el primero sin necesariamente solucionar el segundo
La regla 2.7.1.20 y el papel del notario
La regla 2.7.1.20 de la Resolución Miscelánea Fiscal (RMF) regula los CFDI en operaciones traslativas de dominio de inmuebles celebradas ante notario público. Dentro de su mecánica, el adquirente puede comprobar el costo mediante el CFDI expedido por el notario con el correspondiente complemento, cuando el supuesto normativo así lo permita.
La regulación también contiene excepciones relevantes. Particularmente, el esquema del complemento notarial no funciona como mecanismo general para subsanar cualquier incumplimiento del vendedor. En determinados casos —entre ellos operaciones en las cuales la obligación de documentar fiscalmente corresponde a una persona moral enajenante o a ciertos contribuyentes empresariales— el comprobante debe provenir del propio vendedor.
La información difundida por PRODECON precisamente se concentra en los contribuyentes que enfrentan el problema de haber adquirido el inmueble de uno de esos vendedores y no haber recibido oportunamente el CFDI. El SAT mantiene en su portal la normatividad correspondiente a la RMF 2026 y sus modificaciones y compilaciones.
Una facilidad extraordinaria que no alcanza a todas las operaciones
La problemática se vuelve todavía más evidente al examinar la facilidad contenida en la propia regla para determinadas operaciones correspondientes al ejercicio fiscal de 2014. En esos casos, bajo los requisitos específicamente establecidos, existe un procedimiento que permite obtener posteriormente un CFDI notarial con el complemento correspondiente para soportar el costo de adquisición.
La comunicación de PRODECON expuesta en el documento proporcionado señala que la Procuraduría requirió al SAT para conocer si contemplaba modificar la regla 2.7.1.20 y extender una solución semejante a contribuyentes que hubieran adquirido inmuebles en ejercicios posteriores a 2014 de desarrolladoras, inmobiliarias u otros obligados que omitieron emitir el CFDI. La respuesta de la autoridad, según informa PRODECON, fue negativa.
La postura resulta particularmente significativa porque deja al descubierto una asimetría: la obligación incumplida originalmente corresponde al vendedor, pero parte de la consecuencia económica futura puede recaer sobre el comprador, quien enfrenta dificultades para acreditar el costo cuando posteriormente enajena el inmueble.
No significa que jurídicamente se traslade al adquirente la infracción cometida por el vendedor. Significa algo diferente: que el comprador puede sufrir un efecto fiscal propio derivado de no contar con el documento necesario para sustentar una deducción futura.
El 10% no debe confundirse con el costo realmente pagado
Aquí resulta indispensable introducir una precisión técnica frente a algunas expresiones utilizadas en redes sociales. El SAT no “cobra al comprador la factura que omitió el desarrollador”. Tampoco el precio efectivamente pagado desaparece desde el punto de vista económico o civil.
El problema consiste en la comprobación fiscal del costo, el artículo 121 de la Ley del ISR establece que, tratándose de bienes inmuebles, el costo actualizado será cuando menos 10% del monto de la enajenación. Por ello, cuando el contribuyente no puede sostener documentalmente un costo mayor, ese parámetro mínimo puede adquirir enorme relevancia en la determinación de la ganancia fiscal.
Piénsese en un inmueble adquirido por cuatro millones de pesos y vendido años después por seis millones. Económicamente, antes de actualizaciones y demás conceptos deducibles, existiría una diferencia de dos millones. Pero si el costo efectivamente pagado enfrenta un impedimento de comprobación fiscal y el cálculo termina reconociendo únicamente el mínimo que legalmente corresponda, la base económica sobre la cual se determina el impuesto puede distanciarse considerablemente de la utilidad patrimonial que el propietario percibe como “real”.
Ahí reside el verdadero riesgo.
Un problema de cumplimiento para las desarrolladoras
El tema tampoco debe analizarse exclusivamente desde la óptica del adquirente. Para desarrolladoras e inmobiliarias, la ausencia de CFDI deja de ser una irregularidad meramente administrativa cuando afecta de forma directa la posición fiscal de sus clientes.
PRODECON recomienda, ante la negativa de expedición, utilizar los mecanismos existentes de conciliación de facturación o denunciar la omisión ante el SAT. El efecto corporativo es evidente: una política deficiente de facturación puede convertir a los propios compradores en quienes activen procedimientos institucionales frente al vendedor. La contingencia puede entonces adquirir tres dimensiones simultáneas: fiscal, contractual y reputacional.
Una empresa que comercializa bienes inmuebles debería poder demostrar que cada transmisión quedó acompañada de los comprobantes que legalmente le correspondía expedir, con información congruente con la escritura, el precio efectivamente pagado y la identificación del inmueble.
La omisión del CFDI puede permanecer invisible durante años y revelarse precisamente cuando el propietario vende: entonces, una deficiencia documental del pasado se transforma en una contingencia fiscal presente
El CFDI debe integrarse a la mesa de cierre
La principal enseñanza práctica consiste en modificar la forma en que se concluyen las operaciones inmobiliarias. El CFDI no debería considerarse un documento que “llegará después”. Cuando corresponda al vendedor expedirlo, su emisión y validación deben formar parte de la lista documental que se revisa antes de liberar definitivamente la operación, junto con la escritura, comprobantes de pago, datos registrales y demás elementos esenciales.
Ello no significa que el comprador pueda imponer unilateralmente condiciones no pactadas. Significa que contratos preparatorios, promesas de compraventa y mecanismos de cierre deberían prever expresamente quién expedirá el CFDI, en qué momento, con qué información y qué consecuencias contractuales producirá su incumplimiento.
Para inversiones relevantes, incluso puede resultar razonable condicionar contractualmente determinados pagos finales al cumplimiento de las obligaciones documentales del vendedor, siempre que la estructura jurídica de la operación lo permita.
Una contingencia que puede dormir durante años
El pronunciamiento de PRODECON revela una característica singular del riesgo documental inmobiliario: su larga latencia. El comprador puede recibir el inmueble, escriturarlo, ocuparlo, arrendarlo e incluso transmitir derechos accesorios sin advertir ninguna afectación inmediata. El problema aparece cuando pretende venderlo y necesita reconstruir fiscalmente una adquisición realizada muchos años antes.
Por ello, el CFDI correspondiente a la compra de un inmueble no debe considerarse un simple comprobante administrativo. Puede convertirse en uno de los documentos determinantes para establecer la ganancia gravable de una operación futura.
Para abogados, contadores, notarios, desarrolladores e inversionistas, la consecuencia es clara: el cierre inmobiliario ya no termina con la firma de la escritura y la entrega del precio. Desde la perspectiva fiscal, también debe terminar con la correcta integración del expediente electrónico que permitirá demostrar, años después, cuánto costó realmente adquirir el patrimonio que ahora se incorpora.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo