El ajuste inflacionario en persona morales del RESICO
Subtítulo: Están creado quienes causan el ISR con el devengo, es decir, con el registro de operaciones realizadas, lo que determina su importancia en su cálculo
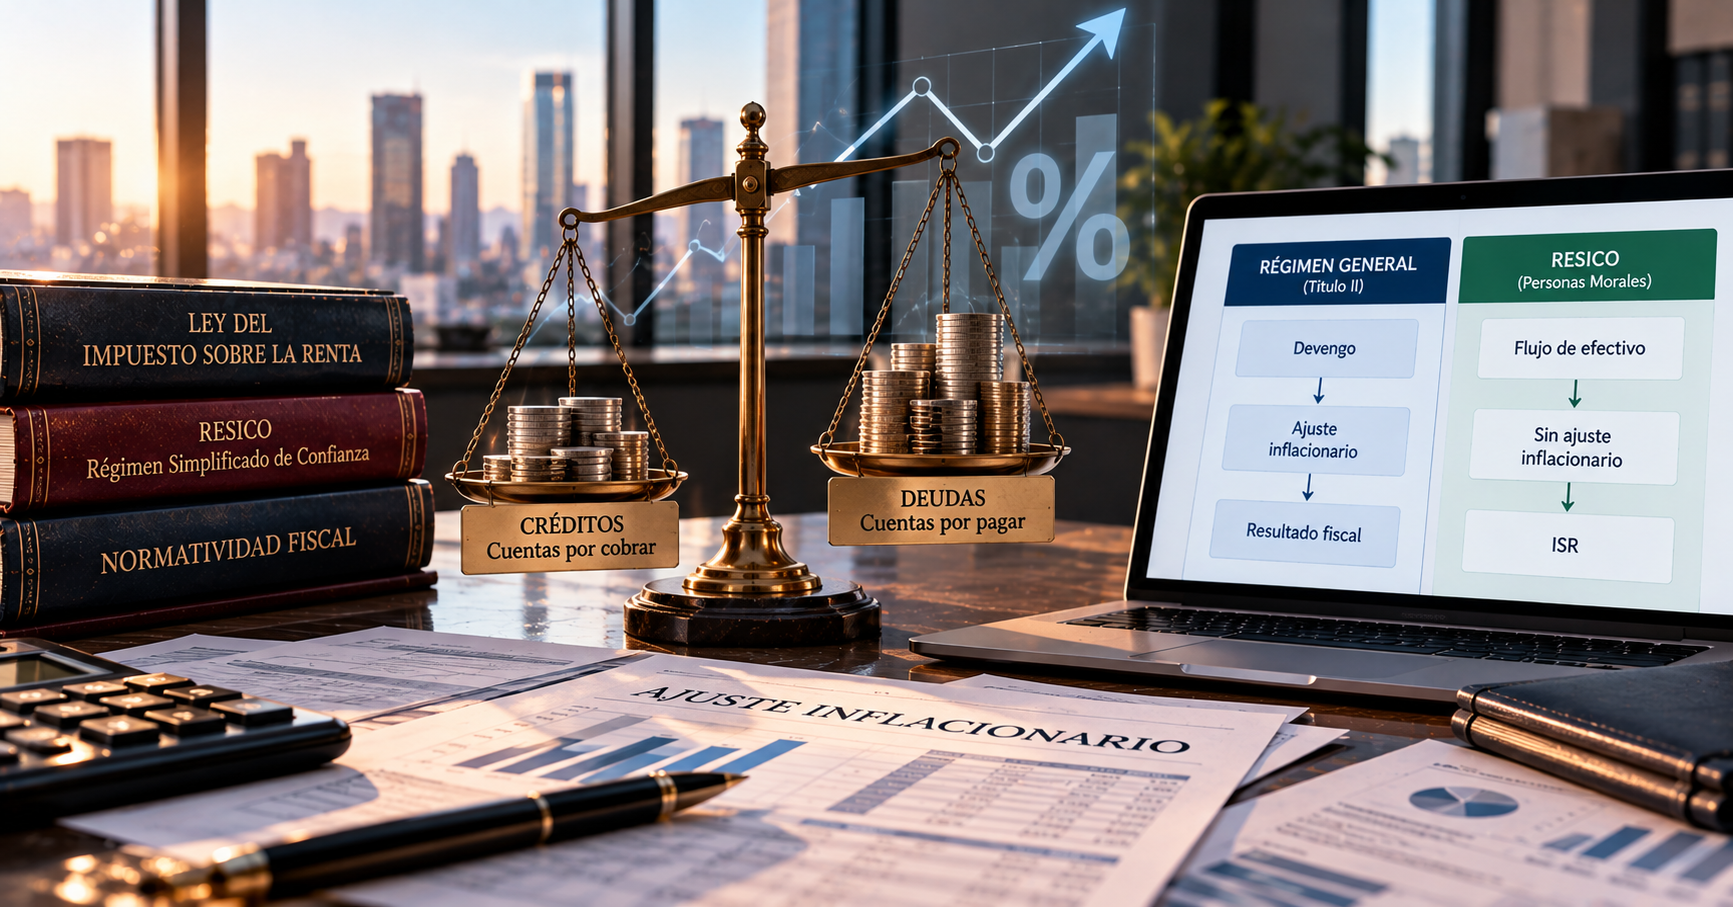
Una de las obligaciones de las personas morales al final de un ejercicio fiscal es calcular el ajuste inflacionario en base al saldo promedio de sus créditos y deudas. Se considera crédito el derecho de una persona acreedora a recibir dinero de otra persona deudora, mientras que se considera deuda cualquier obligación en dinero pendiente de cumplimiento, según lo establecido en los artículos 45 y 46 de la Ley del Impuesto sobre la Renta (ISR).
Con la reforma de la Ley de ISR para 2022 se ha introducido el nuevo régimen fiscal para las personas morales llamado Régimen Simplificado de Confianza (RESICO), en el que se establece que la acumulación de ingresos para determinar el ISR se realiza a través del flujo de efectivo. Esto significa que tanto los ingresos como los gastos deben haber sido efectivamente erogados para tener efectos fiscales.
La esencia de este indicador fiscal es afectar en el cálculo fiscal la existencia de una ganancia o pérdida ocasionada por la cuentas por pagar o cuentas por cobrar, mismas que al ser restituidas en numerario su poder adquisitivo se afecta por la inflación, por lo que de acuerdo a lo que suceda, cuando el promedio de las deudas de la persona moral está afectando el poder adquisitivo de deterioro del acreedor, lo que se traduce como un ingreso acumulable inflacionario; y mientras tanto, cuando las cuentas por cobrar o créditos a favor de la persona moral son mayores que las deudas, se pierde poder adquisitivo, generando una pérdida inflacionaria. Este sistema esta creado para las Personas Morales del Título II de la Ley del ISR, debido a que el ISR se causa con el simple devengo, es decir, con el registro de operaciones realizadas lo que determina su importancia en su cálculo.
En este sentido, las personas morales que tributan en RESICO al calcular su impuesto por flujo de efectivo, no al devengo como lo menciono en el párrafo anterior, no deben realizar el ajuste anual por inflación, ya que de acuerdo al artículo 206 de la Ley de ISR, el ajuste anual por inflación no se considera un ingreso acumulable.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo