Dividendos provenientes de CUFIN
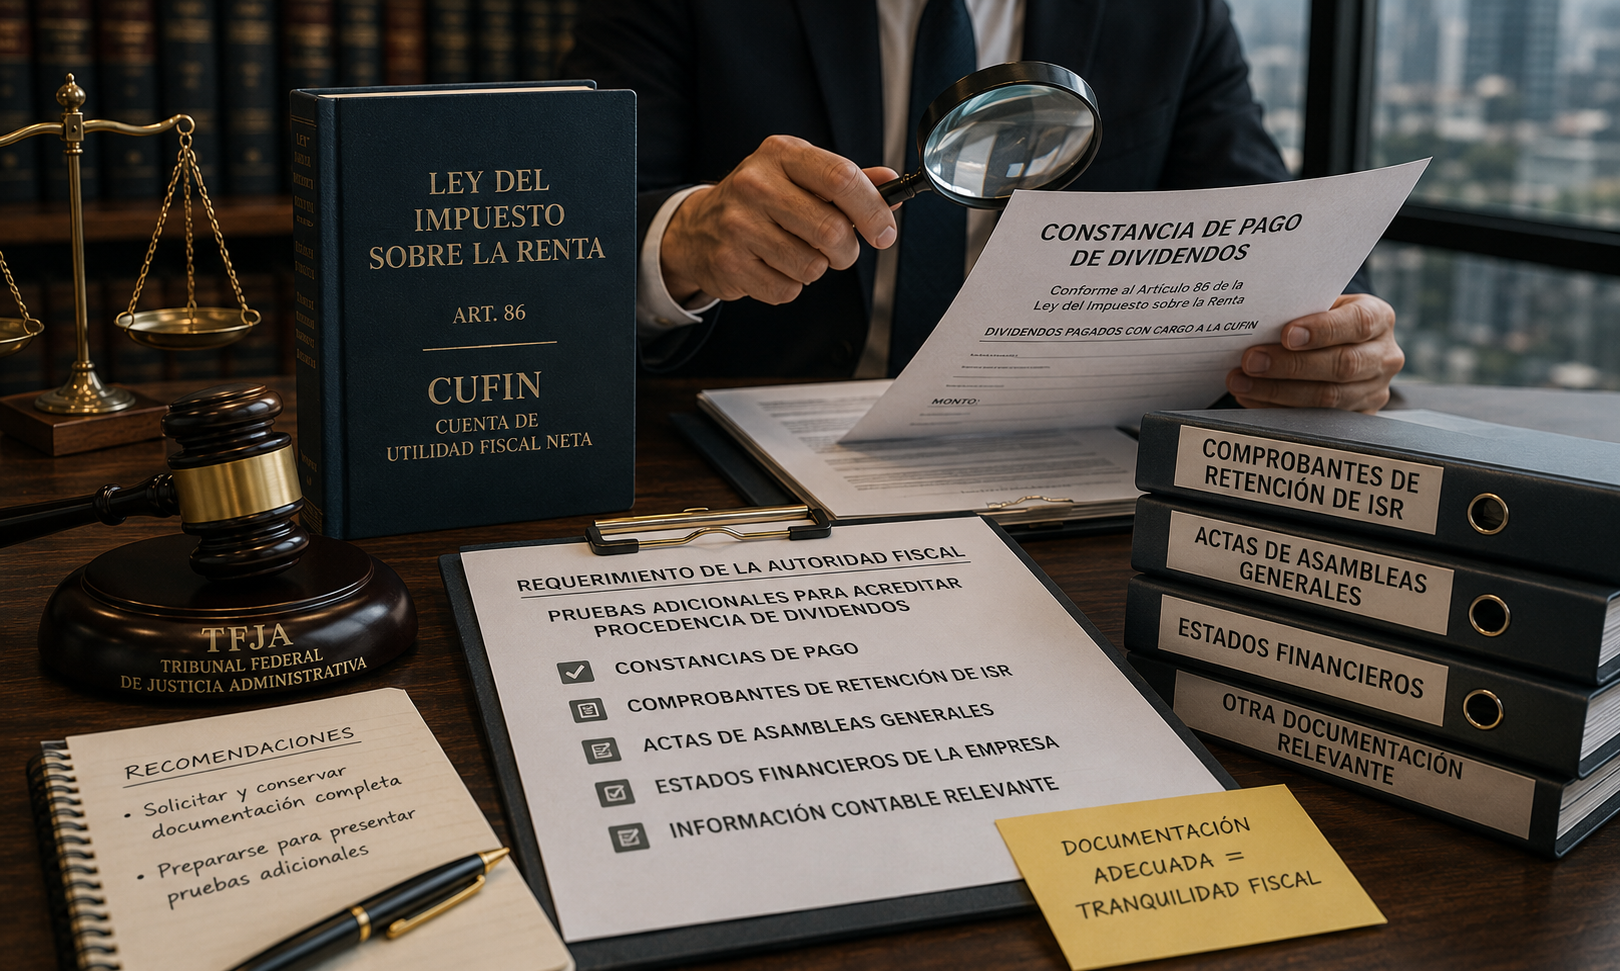
La tesis IX-P-2aS-688 exige probar de manera fehaciente que los dividendos provienen de CUFIN cuando la autoridad cuenta con evidencia que contradice las constancias emitidas por la sociedad pagadora respectiva.
La CUFIN deja de ser únicamente un registro contable
La correcta distribución de dividendos provenientes de la Cuenta de Utilidad Fiscal Neta (CUFIN) constituye uno de los temas que exigen mayor coordinación entre las áreas contable, fiscal, jurídica y corporativa de una sociedad. La razón es sencilla: detrás de una distribución no solamente existe un acuerdo societario y una transferencia de recursos; también existe una afirmación fiscal concreta acerca del origen de esos recursos.
La tesis IX-P-2aS-688, emitida por la Segunda Sección de la Sala Superior del Tribunal Federal de Justicia Administrativa, profundiza precisamente en esa dimensión probatoria. Su conclusión es particularmente relevante: cuando la autoridad fiscal obtiene, mediante el ejercicio de sus facultades de comprobación, información o documentación que contradice la constancia expedida por la sociedad, la sola constancia de pagos y retenciones resulta insuficiente para demostrar que los ingresos efectivamente corresponden a dividendos provenientes de CUFIN.
El precedente obliga a distinguir entre dos planos que frecuentemente se confunden: la existencia formal de una constancia y la acreditación material del origen fiscal de la distribución.
Una constancia no convierte por sí misma un pago en dividendo de CUFIN
El criterio parte del artículo 86, fracción XIV, inciso b), de la Ley del Impuesto sobre la Renta (ISR) vigente en 2010, que obligaba a las personas morales que pagaran dividendos a proporcionar a sus socios o accionistas las constancias correspondientes al momento de efectuar la distribución. La tesis no desconoce el valor de ese documento. Lo que establece es que su eficacia probatoria no es absoluta.
El Tribunal considera que tales constancias tienen naturaleza de documentales privadas y que, por ello, su valoración debe efectuarse conforme a las reglas aplicables a esa clase de pruebas. De esta premisa deriva una consecuencia determinante: cuando existen elementos obtenidos por la autoridad que contradicen su contenido, la constancia deja de ser suficiente por sí misma para acreditar aquello que declara.
El problema ya no consiste entonces en preguntar si existe una constancia que diga “dividendos provenientes de CUFIN”. La cuestión jurídicamente relevante pasa a ser otra: ¿puede demostrarse que los recursos efectivamente tenían ese carácter? Ese desplazamiento de la forma hacia la sustancia constituye la aportación central del precedente.
La constancia de pagos y retenciones acredita una declaración documental; cuando la autoridad demuestra hechos incompatibles con ella, el contribuyente debe acreditar la realidad fiscal que afirma ese documento
La verdadera controversia está en el origen de los recursos
Cuando una sociedad distribuye dividendos con cargo a CUFIN, está sosteniendo implícitamente que las utilidades respectivas ya atravesaron el tratamiento fiscal que permite integrar dicha cuenta. Por ello, si durante una revisión la autoridad identifica hechos que cuestionan la naturaleza de los recursos distribuidos, la defensa no debería agotarse exhibiendo nuevamente la misma constancia cuya veracidad está siendo controvertida.
Debe acreditarse la trazabilidad fiscal de la utilidad. Esto supone poder reconstruir razonablemente la secuencia que conecta la generación de resultados con su tratamiento fiscal, la integración de la CUFIN, sus movimientos posteriores y la distribución finalmente realizada a socios o accionistas.
El precedente no contiene un catálogo cerrado de documentos indispensables. Su formulación es deliberadamente más amplia: los socios o accionistas deben exhibir las probanzas mediante las cuales demuestren fehacientemente que los ingresos percibidos revisten el carácter de dividendos y que efectivamente provienen de CUFIN. Esa palabra —fehacientemente— eleva el estándar práctico de defensa.
La prueba debe construirse antes de la auditoría
La principal enseñanza corporativa consiste en evitar que el expediente de CUFIN se prepare retrospectivamente cuando ya existe una revisión fiscal. La documentación debería organizarse desde el ejercicio en que se genera la utilidad y conservarse de forma que permita reconstruir, posteriormente, la historia completa de la cuenta.
La información contable, las declaraciones, papeles de trabajo, determinación del resultado fiscal, registros de CUFIN, actas corporativas y evidencia del pago deben guardar coherencia entre sí. Si alguno de esos elementos contradice a los demás, la constancia entregada al accionista difícilmente podrá corregir por sí sola la inconsistencia.
El riesgo aumenta en sociedades con una larga historia corporativa, fusiones, escisiones, modificaciones accionarias, reorganizaciones, distribuciones sucesivas o registros históricos que han migrado entre distintos sistemas contables. En esos casos, la CUFIN no debería administrarse como una cifra aislada dentro de una hoja de cálculo. Debe tratarse como un expediente fiscal permanente, susceptible de ser explicado documentalmente ante una revisión.
El accionista también enfrenta una carga probatoria
El precedente tiene otra consecuencia particularmente importante: el problema no permanece exclusivamente en la sociedad que distribuyó los recursos. La tesis sostiene expresamente que, cuando las constancias resultan insuficientes frente a la evidencia obtenida por la autoridad, los socios o accionistas deben aportar las pruebas capaces de demostrar la naturaleza de los ingresos percibidos.
Esto modifica la percepción tradicional de algunos inversionistas, quienes podrían asumir que basta conservar la constancia entregada por la sociedad. El accionista depende, en cierta medida, de información que normalmente se encuentra en poder de la persona moral: papeles de trabajo, integración histórica de CUFIN, declaraciones y registros internos. Si años después surge una controversia, puede descubrir que posee el documento formal del pago, pero carece de los elementos necesarios para explicar su origen fiscal.
Desde una perspectiva de gobierno corporativo, esta circunstancia justifica fortalecer los mecanismos mediante los cuales la sociedad conserva y, cuando proceda, pone a disposición de sus socios la información necesaria para sostener fiscalmente las distribuciones efectuadas.
La contabilidad como sistema probatorio
La tesis también confirma una tendencia que se observa constantemente en las controversias fiscales: la documentación formal tiene mayor fuerza cuando coincide con la realidad contable y económica; pierde eficacia cuando otros elementos objetivos la contradicen. No se trata de disminuir la importancia de las constancias. Al contrario, deben emitirse correctamente. Pero tampoco deben confundirse con una prueba irrebatible.
En materia de CUFIN, la defensa no puede descansar exclusivamente en el comprobante entregado al accionista: debe reconstruirse la generación, integración, permanencia y aplicación efectiva de la utilidad fiscal distribuida
Si los estados financieros muestran determinado comportamiento, los registros fiscales otro y las constancias entregadas a los accionistas un tercero, la autoridad dispondrá de espacios suficientes para cuestionar la procedencia de la distribución.
Por ello, el control de CUFIN debe incorporar conciliaciones periódicas entre contabilidad financiera, determinaciones fiscales, declaraciones y movimientos societarios. Una diferencia detectada y corregida oportunamente constituye un problema administrativo. La misma diferencia descubierta durante una auditoría puede convertirse en una controversia sobre la naturaleza de millones de pesos distribuidos durante varios ejercicios.
Una tesis reiterada que fortalece su relevancia práctica
El criterio IX-P-2aS-688 no aparece de manera aislada dentro de la línea decisoria del Tribunal. El documento identifica como antecedentes los criterios VIII-P-2aS-78, IX-P-2aS-303 e IX-P-2aS-374, derivados de asuntos resueltos en 2017, enero de 2024 y mayo de 2024, respectivamente. La reiteración publicada como IX-P-2aS-688 provino del juicio contencioso administrativo 921/20-19-01-7/1877/22-S2-07-04, resuelto el 27 de mayo de 2026 por unanimidad de cuatro votos. La tesis fue publicada en la Revista del TFJA el 27 de agosto de 2026.
El mensaje es suficientemente, la protección fiscal de una distribución de dividendos no comienza cuando se entrega una constancia al accionista. Comienza mucho antes, cuando se determina correctamente la utilidad, se integra la CUFIN, se documentan sus movimientos y se preserva la evidencia que permitirá demostrar posteriormente su aplicación. La constancia es la conclusión documental de una historia fiscal. Si esa historia no puede probarse, el documento corre el riesgo de convertirse en una afirmación sin respaldo suficiente.
Tesis íntegra para consulta del lector
Materia: LEY DEL IMPUESTO SOBRE LA RENTA
Clave: IX-P-2aS-688
Rubro:
DIVIDENDOS PROVENIENTES DE LA CUENTA DE UTILIDAD FISCAL NETA. PARA ACREDITAR SU PROCEDENCIA NO BASTA LA EXHIBICIÓN DE LA CONSTANCIA DE PAGOS Y RETENCIONES CORRESPONDIENTE, CUANDO EXISTA INFORMACIÓN Y DOCUMENTACIÓN OBTENIDA MEDIANTE EL EJERCICIO DE FACULTADES DE COMPROBACIÓN QUE CONTRADICE EL CONTENIDO DE DICHA DOCUMENTAL.-
El artículo 86, fracción XIV, inciso b), de la Ley del Impuesto sobre la Renta vigente en 2010, establece que las personas morales que paguen dividendos, se encuentran obligadas a proporcionar a sus socios o accionistas las constancias de pagos correspondientes al momento de pagar la utilidad. Ahora bien, toda vez que las citadas constancias de pagos son documentales privadas, su valoración se rige conforme a lo dispuesto por el artículo 203 del Código Federal de Procedimientos Civiles, de aplicación supletoria en materia fiscal. De manera que, si derivado del ejercicio de sus facultades de comprobación, la autoridad fiscal conoce que los recursos pagados por la persona moral a sus socios o accionistas no tienen el carácter de dividendos provenientes de la Cuenta de Utilidad Fiscal Neta, resulta evidente que las referidas constancias de pagos y retenciones, devienen insuficientes para acreditar que los ingresos percibidos por los socios o accionistas ya pagaron el impuesto sobre la renta correspondiente, esto es, que se trate de dividendos provenientes de la Cuenta de Utilidad Fiscal Neta. Por tanto, para acreditar la procedencia de dividendos provenientes de la Cuenta de Utilidad Fiscal Neta, no basta la exhibición de las constancias de pagos y retenciones expedidas por las personas morales, sino que los socios o accionistas deben exhibir las probanzas a través de las cuales demuestren fehacientemente que los ingresos percibidos revisten el carácter de dividendos y que efectivamente provienen de la Cuenta de Utilidad Fiscal Neta.
PRECEDENTES:
VIII-P-2aS-78
Juicio Contencioso Administrativo Núm. 26873/15-17-02-5/2303/16-S2-08-04.- Resuelto por la Segunda Sección de la Sala Superior del Tribunal Federal de Justicia Administrativa, en sesión de 20 de abril de 2017, por unanimidad de 5 votos a favor.- Magistrado Ponente: Víctor Martín Orduña Muñoz.- Secretaria: Lic. Alin Paulina Gutiérrez Verdeja.
(Tesis aprobada en sesión de 20 de abril de 2017)
R.T.F.J.A. Octava Época. Año II. No. 11. Junio 2017. p. 110
IX-P-2aS-303
Cumplimiento de Ejecutoria en el Juicio de Amparo Directo D.A. 90/2023, relativo al Juicio Contencioso Administrativo Núm. 1456/19-07-03-5-OT/1275/22-S2-06-04.- Resuelto por la Segunda Sección de la Sala Superior del Tribunal Federal de Justicia Administrativa, en sesión de 18 de enero de 2024, por unanimidad de 4 votos a favor.- Magistrada Ponente: Luz María Anaya Domínguez.- Secretaria: Lic. Julia Arredondo Hernández.
(Tesis aprobada en sesión de 18 de enero de 2024)
R.T.F.J.A. Novena Época. Año III. No. 26. Febrero 2024. p. 449
IX-P-2aS-374
Cumplimiento de Ejecutoria en el Recurso de Revisión Fiscal R.F. 704/2022, relativo al Juicio Contencioso Administrativo Núm. 10850/16-17-11-5/2587/16-S2-10-04.- Resuelto por la Segunda Sección de la Sala Superior del Tribunal Federal de Justicia Administrativa, en sesión de 30 de mayo de 2024, por unanimidad de 4 votos a favor.- Magistrado Ponente: Carlos Mena Adame.- Secretaria: Lic. Rosalía Álvarez Salazar.
(Tesis aprobada en sesión de 30 de mayo de 2024)
R.T.F.J.A. Novena Época. Año III. No. 32. Agosto 2024. p. 354
REITERACIÓN QUE SE PUBLICA:
IX-P-2aS-688
Juicio Contencioso Administrativo Núm. 921/20-19-01-7/1877/22-S2-07-04.- Resuelto por la Segunda Sección de la Sala Superior del Tribunal Federal de Justicia Administrativa, en sesión de 27 de mayo de 2026, por unanimidad de 4 votos a favor.- Magistrado Ponente: Rafael Anzures Uribe.- Secretario: Lic. Oscar Fabela Guzmán.
(Tesis aprobada en sesión de 27 de mayo de 2026)
R.T.F.J.A. Novena Época. Año V. No. 54. Agosto 2026. p. 43.
Tesis publicada en la Revista de este Tribunal el jueves 27 de agosto de 2026 a las 11:19 horas.

Sobre el autor
Mtro. Arturo Accio Paredes Santana
Licenciado en contaduría por la Universidad de Guadalajara, Doctorado en Derecho por la Universidad de Guadalajara
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo
Análisis relacionados
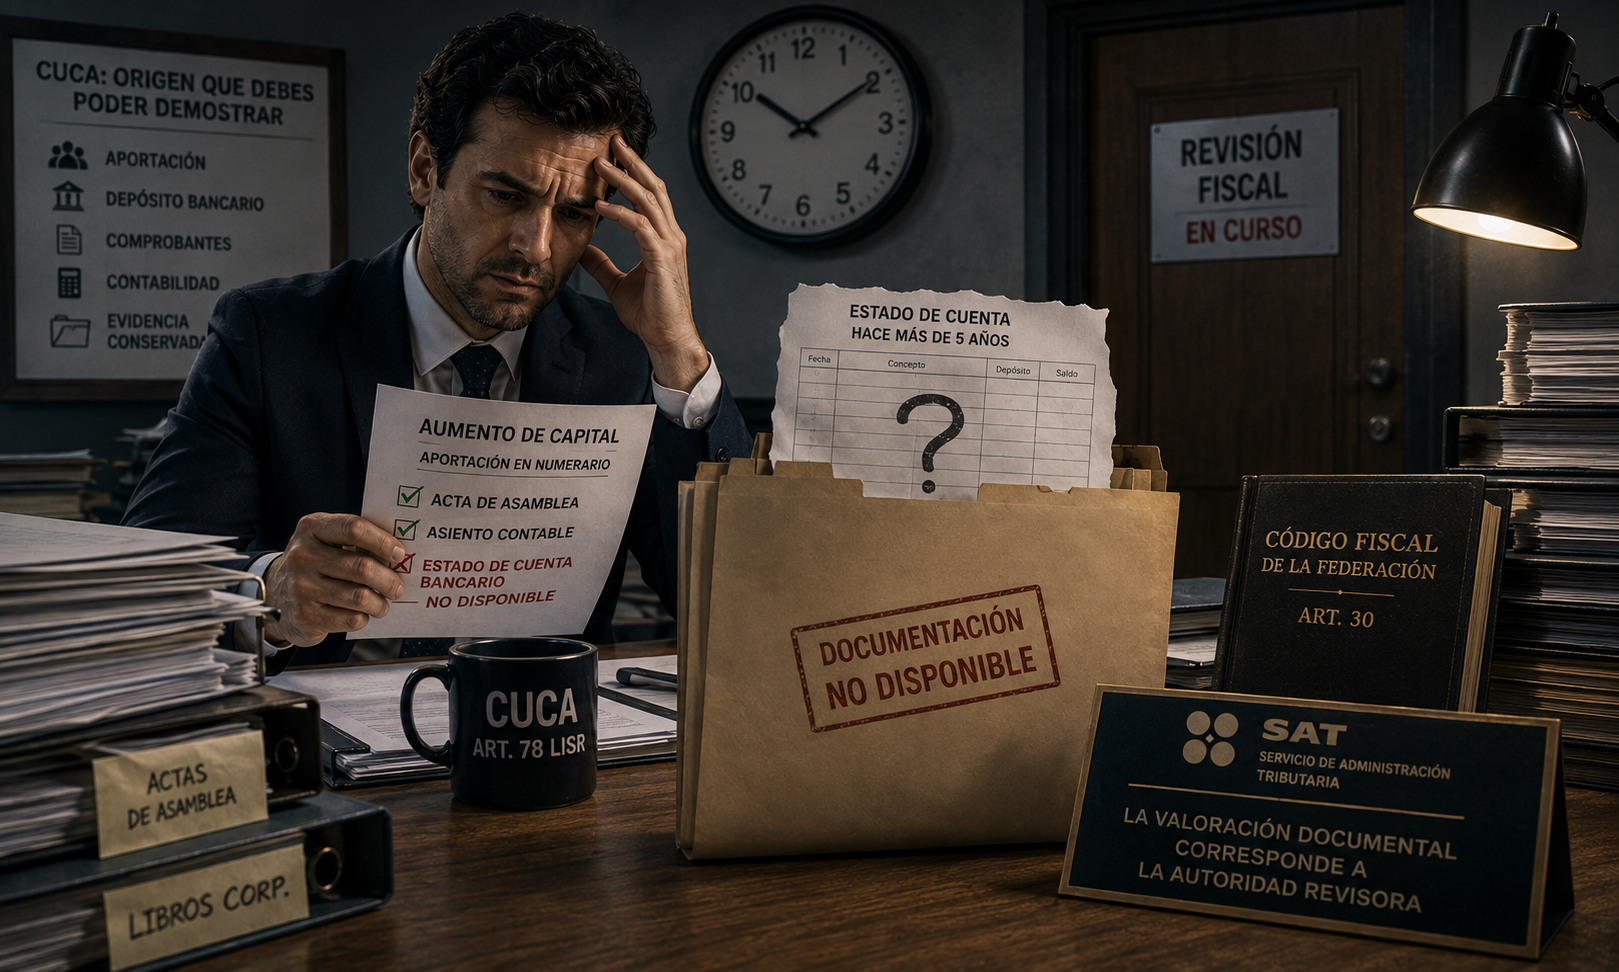
El SAT cierra la puerta a la presunción y exige probar el origen del capital en la CUCA
Lectura de 7 minutos
Nulidad de la respuesta tardía de la autoridad en el recurso de revocación
Lectura de 9 minutos