Deducción de inversiones al 100% no es lo mismo que deducción inmediata
¿Deducir el 100% del Monto Original de la Inversión en un ejercicio? Veamos cómo funciona realmente, sin confundirla con la deducción inmediata.
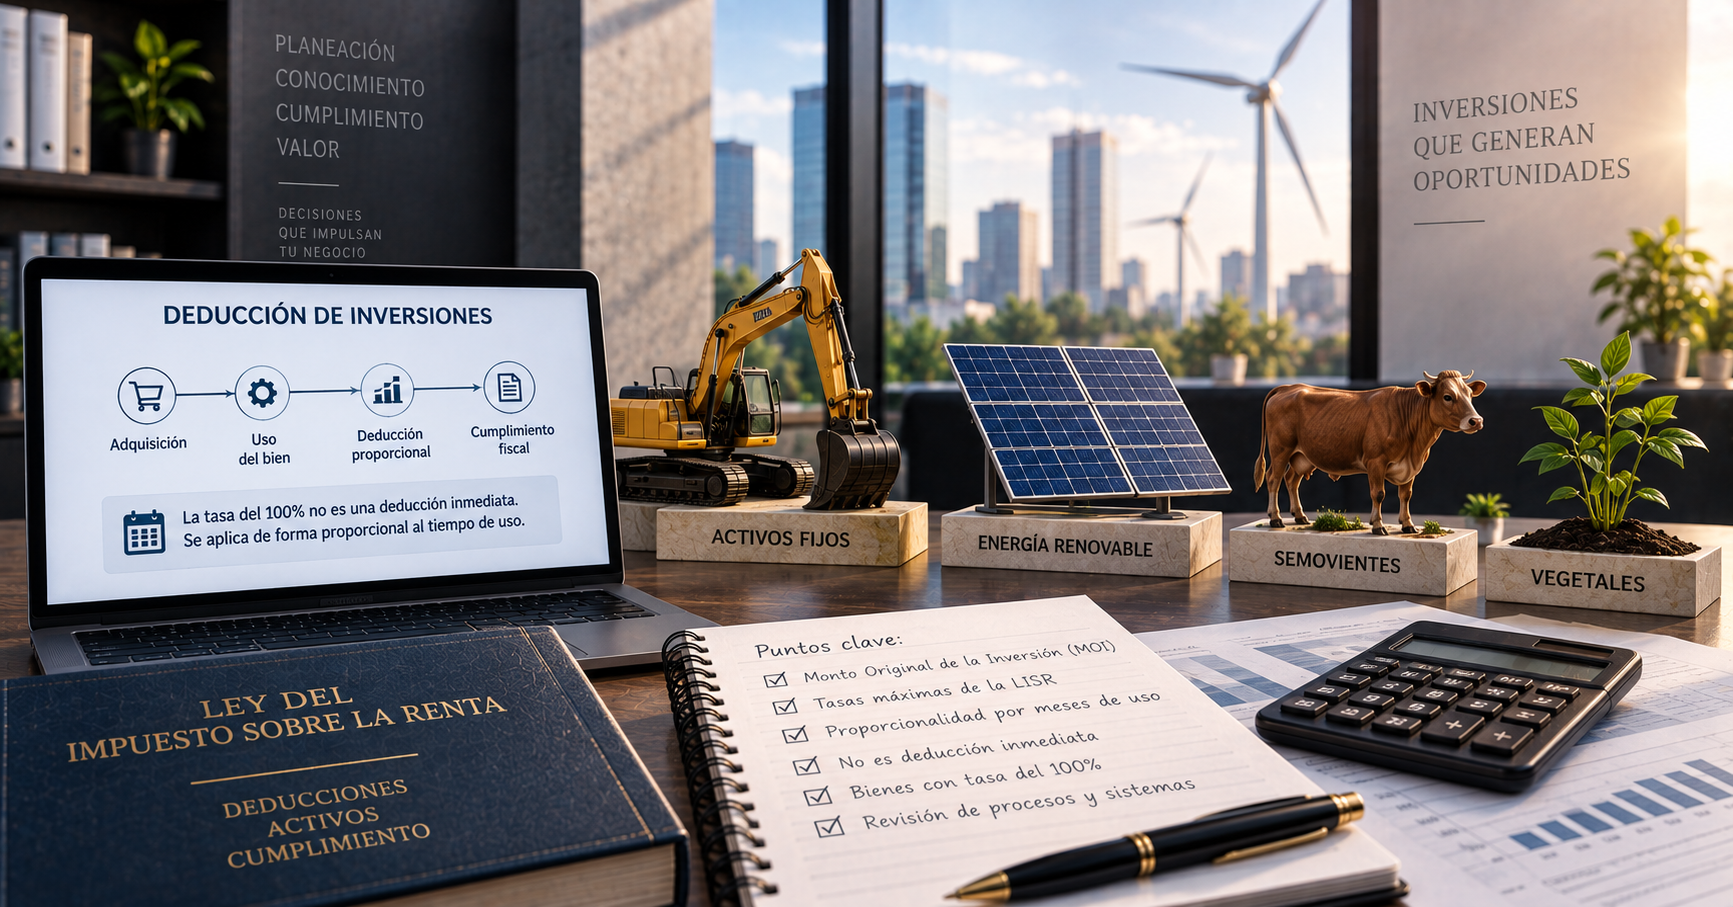
La deducción de inversiones es una herramienta común en el mundo de los impuestos, permitiendo deducir gradualmente el valor de sus activos fijos, diferidos o cargos diferidos a lo largo de su vida útil. Sin embargo, la deducción de inversiones a una tasa anual al 100% ha generado cierta confusión entre algunos contribuyentes ¿Es cómo una deducción inmediata? La respuesta anticipada es, no.
La deducción de inversiones se logra aplicando porcentajes máximos permitidos por la Ley del Impuesto Sobre la Renta (LISR) sobre el Monto Original de la Inversión (MOI), aplicando un cálculo que toma las tasas máximas de acuerdo a los tipos de bienes, respecto al tiempo en el que fue utilizado dentro del ejercicio fiscal. El MOI incluye el precio del bien, impuestos efectivamente pagados con motivo de su adquisición, así como otras erogaciones relacionadas con la inversión. Además, este monto se actualiza con inflación de acuerdo la propia Ley.
Aunque la tasa se aplica al MOI para determinar la deducción en un ejercicio, no garantiza una deducción completa en ese año. Existe una condición adicional que se aplica en el año de adquisición y en el año de desuso del activo. Cuando el bien se empieza a utilizar después de iniciado el ejercicio o se deja de utilizar, la deducción se calcula proporcionalmente. Si el bien se usa 6 meses en un año, solo se aplicará el 50% de la depreciación correspondiente. O en su defecto, dentro de un ejercicio deja de ser utilizada, y en otro ejercicio se retoma su uso, en este caso, en ambos ejercicio también es irregular su periodo dentro del cálculo.
Algunos activos están sujetos a una tasa de deducción del 100%, lo que genera confusión al compararlo con una deducción inmediata. No obstante, este no es el caso. Esta tasa representa simplemente una tasa de dentro del esquema genérico (elevada en su porcentaje, nada más), y siguiendo las reglas de proporcionalidad basadas en los meses de uso.
Bienes como semovientes, vegetales, adaptaciones para discapacitados y equipos para generación de energía renovable gozan de una tasa máxima del 100%, lo que no significa una deducción inmediata, sino aplicar la tasa al MOI, siguiendo las reglas de proporcionalidad.
Es esencial revisar los procedimientos de depreciación en las empresas. A menudo, los sistemas de cálculo fiscal ya consideran estos factores, pero verificar que los procesos y políticas de registro contable y fiscal reflejen correctamente el cálculo es fundamental para el cumplimiento.
En resumen, la deducción de inversiones que les corresponda una tasa del 100% no equivale a una deducción inmediata. Aunque la tasa es del 100%, se rige por las reglas generales de la deducción de inversiones, aplicando la proporcionalidad según los meses de uso. Es esencial comprender este tipo de sutilezas y sus implicaciones para la deducción de inversiones.
Sobre el autor
Adrián Sachiel Paredes Cruz
Abogado por la Universidad de Guadalajara, socio del instituto CEDE para contadores y abogados
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo