Debida diligencia en el REPSE
Este artículo examina obligaciones, riesgos y herramientas para verificar proveedores REPSE, conservar evidencia documental, proteger efectos fiscales y establecer un monitoreo corporativo eficiente, periódico, trazable y jurídicamente defendible ante autoridades.
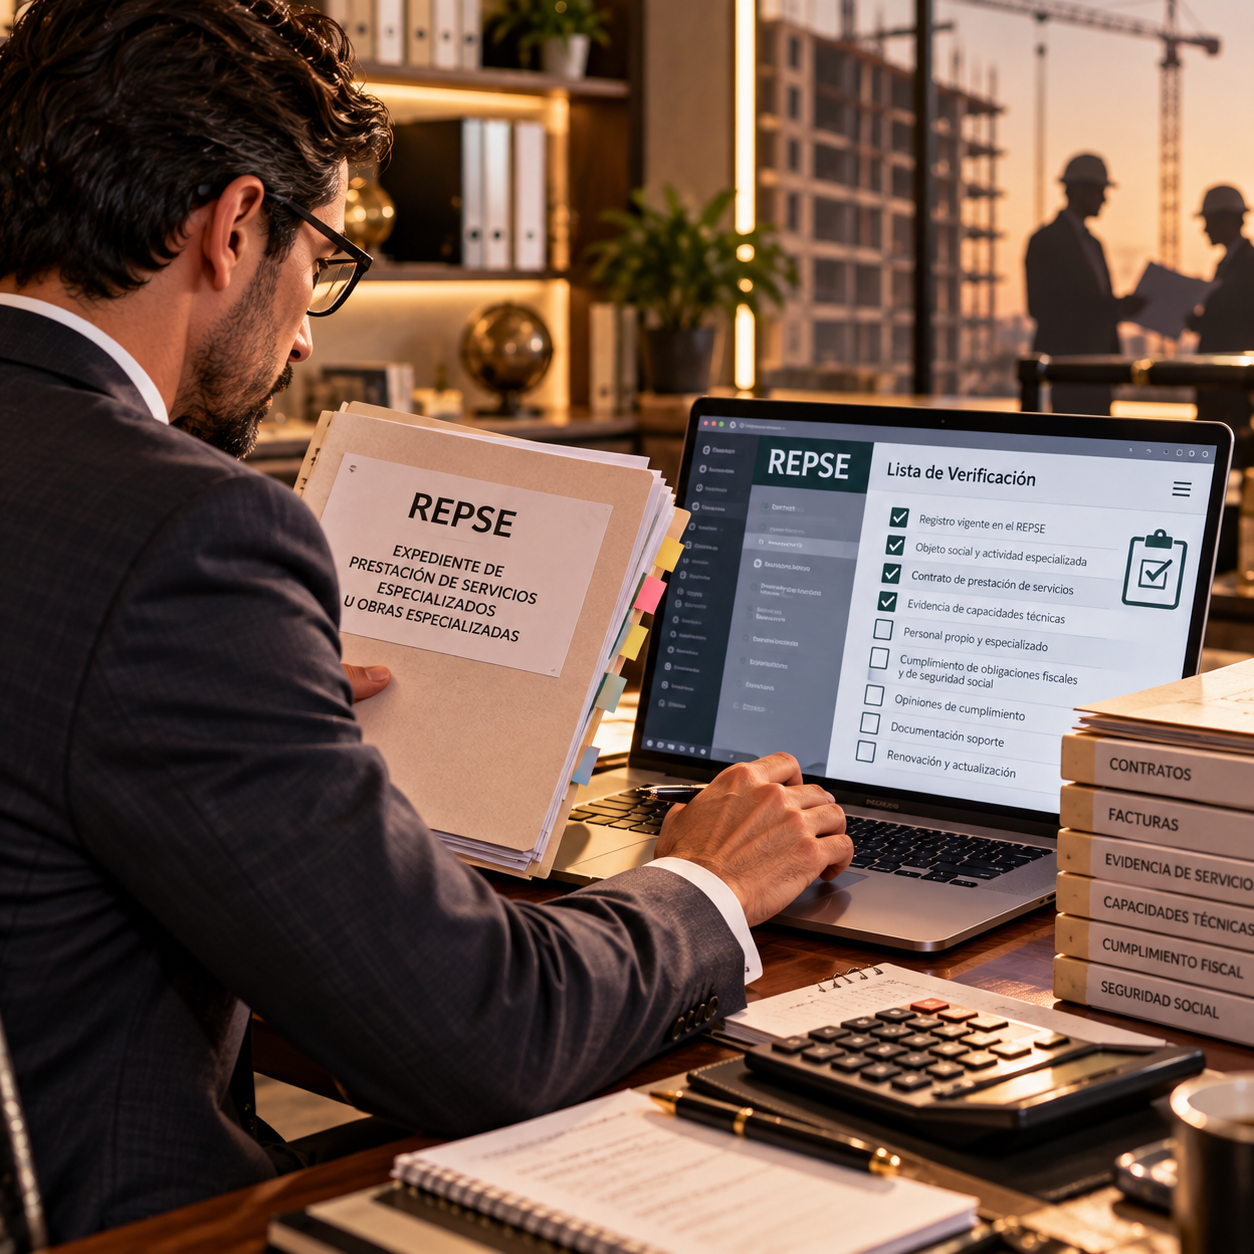
REPSE bajo control: metodología práctica para monitorear proveedores especializados
La contratación de servicios especializados exige mucho más que solicitar al proveedor una copia de su aviso de registro ante la Secretaría del Trabajo y Previsión Social (STPS). Para la empresa contratante, la verdadera gestión de cumplimiento comienza después de recibir ese documento: continúa con la validación de su autenticidad, la revisión de su vigencia, la correspondencia entre la actividad autorizada y el servicio contratado, así como con la conservación periódica de evidencias.
Este enfoque resulta indispensable porque el Registro de Prestadoras de Servicios Especializados u Obras Especializadas —REPSE— no constituye una autorización genérica para suministrar personal. El artículo 12 de la Ley Federal del Trabajo (LFT) prohíbe la subcontratación de personal, mientras que el artículo 13 permite únicamente la contratación de servicios u obras especializados que no formen parte del objeto social ni de la actividad económica preponderante de la beneficiaria, siempre que la contratista se encuentre registrada.
La constancia REPSE no es una autorización ilimitada
El registro debe analizarse de manera sustantiva. No basta con comprobar que el proveedor aparece en el padrón. La empresa contratante debe verificar, al menos, la razón social o nombre de la persona física, el número de folio, la vigencia y, especialmente, las actividades especializadas autorizadas.
La plataforma oficial informa que el padrón puede mostrar el folio de ingreso, la denominación o razón social, la entidad y municipio, el número y año del aviso, la vigencia del registro y los servicios u obras especializados autorizados. Este último elemento permite determinar si el servicio descrito en el contrato coincide verdaderamente con la actividad registrada por el proveedor.
Una empresa de mantenimiento industrial, por ejemplo, no puede asumir que su inscripción la habilita automáticamente para prestar vigilancia, limpieza, logística o instalación especializada. Cada actividad debe encontrarse amparada por el registro correspondiente. La discrepancia entre la actividad autorizada, el objeto del contrato, los conceptos facturados y las labores realmente ejecutadas constituye una señal de riesgo.
El REPSE no debe archivarse como una constancia: debe administrarse como un riesgo vivo de cumplimiento
Renovación y pérdida de vigencia
El artículo 15 de la LFT dispone que el registro debe renovarse cada tres años, la plataforma de la STPS precisa que la solicitud de renovación debe presentarse durante los tres meses previos al vencimiento y que las actualizaciones realizadas durante la vigencia no sustituyen ese procedimiento.
Por consiguiente, la fecha de vencimiento debe incorporarse a los calendarios corporativos de cumplimiento. Solicitar nuevamente la constancia únicamente cuando se renegocia el contrato es insuficiente, pues el registro podría vencer durante la ejecución del servicio.
La STPS también contempla la cancelación por diversas causas, entre ellas prestar actividades no registradas, mantener adeudos fiscales o de seguridad social, incumplir los requisitos que dieron origen a la inscripción, omitir la renovación, proporcionar información falsa o mantener trabajadores sin inscripción ante el IMSS.
¿Existe una obligación legal de monitoreo?
La LFT no utiliza expresamente la palabra “monitoreo” para imponer a la contratante una revisión diaria o mensual del padrón. Sin embargo, la vigilancia deriva de un conjunto de deberes laborales, fiscales, contractuales y de seguridad social. El artículo 14 de la LFT obliga a formalizar por escrito la contratación, indicando el objeto de los servicios y el número aproximado de trabajadores participantes. Además, establece responsabilidad solidaria cuando la contratista incumple las obligaciones derivadas de las relaciones laborales con los trabajadores utilizados en la contratación.
En materia fiscal, el artículo 27, fracción V, de la Ley del Impuesto sobre la Renta dispone que, al efectuar el pago, la contratante debe verificar que el proveedor cuente con el registro previsto en el artículo 15 de la legislación laboral. También debe obtener comprobantes de salarios, retenciones, cuotas obrero-patronales y aportaciones al Infonavit. De manera correlativa, el artículo 5, fracción II, de la Ley del Impuesto al Valor Agregado exige verificar el registro y obtener la declaración del impuesto y el acuse de pago correspondiente. La falta de documentación puede obligar a presentar una declaración complementaria para disminuir el IVA acreditado.
Así, el monitoreo no debe presentarse como una mera recomendación administrativa: constituye un mecanismo para demostrar que la empresa atendió las verificaciones exigibles al momento del pago y preservó los elementos documentales relacionados con la deducción y el acreditamiento.
Consecuencias económicas y laborales
El artículo 1004-C de la LFT establece multas de 2,000 a 50,000 veces la Unidad de Medida y Actualización para quien realice subcontratación prohibida, preste servicios sin el registro correspondiente o se beneficie de una contratación contraria a los artículos 12, 13, 14 y 15. La UMA diaria vigente desde el 1 de febrero de 2026 es de 117.31 pesos. En consecuencia, el intervalo económico de la multa equivale actualmente a 234,620 pesos como mínimo y 5,865,500 pesos como máximo, sin perjuicio de otras responsabilidades laborales, fiscales o de seguridad social.
A ello debe agregarse la responsabilidad solidaria prevista tanto por la LFT como por la Ley del Infonavit, esta última dispone que quien contrate servicios con una empresa incumplida responderá solidariamente respecto de los trabajadores utilizados para ejecutar la contratación.
Verificar la vigencia sin confirmar la actividad autorizada ofrece una seguridad jurídica incompleta
Cómo realizar un monitoreo sencillo y defendible
Una actualización relevante es que el portal oficial permite actualmente efectuar búsquedas utilizando nombre, denominación, razón social, RFC o folio de ingreso. Además, posibilita descargar el Padrón Público de Contratistas en formato XLSX, lo que facilita la revisión de carteras numerosas de proveedores. Por tanto, ya no resulta exacto afirmar que el sistema únicamente admite consultas individuales por nombre.
La empresa contratante puede estructurar el procedimiento en cinco etapas:
Integrar un catálogo maestro. Debe contener razón social, RFC, folio REPSE, actividades autorizadas, vigencia, contrato relacionado y área responsable.
Validar antes de contratar. La consulta debe efectuarse con datos fiscales exactos, comparando el resultado con la constancia de situación fiscal, el contrato y los CFDI.
Revisar antes de cada pago relevante. Esta medida vincula la autorización interna del pago con la verificación exigida por las leyes del ISR y del IVA.
Conservar evidencia fechada. La consulta, el archivo descargado, la constancia, los comprobantes de cumplimiento y las comunicaciones con el proveedor deben incorporarse al expediente electrónico.
Programar alertas. Resulta aconsejable generar avisos con 120, 90, 60 y 30 días de anticipación al vencimiento, sin esperar a que el proveedor comunique la renovación.
Del control manual a la automatización
La descarga del padrón en formato XLSX permite comparar periódicamente la base oficial con el catálogo interno. Para empresas con numerosos contratistas, esta alternativa reduce errores de captura y facilita identificar registros próximos a vencer, proveedores inexistentes o actividades que no coinciden. No obstante, la tecnología no sustituye el análisis jurídico. Una coincidencia de RFC confirma la identidad del proveedor, pero no determina por sí sola que el servicio sea especializado respecto de la empresa beneficiaria. Esa conclusión requiere comparar el servicio con el objeto social y la actividad económica preponderante de la contratante, además de examinar cómo se ejecuta materialmente la operación.
Finalmente, los contratos deben obligar al proveedor a mantener vigente su registro, entregar documentación periódica, informar cualquier negativa o cancelación, permitir auditorías documentales y asumir las consecuencias derivadas de información falsa o incompleta. El monitoreo REPSE eficaz combina información oficial, controles de pago, revisión contractual y trazabilidad documental. Su finalidad no es acumular constancias, sino acreditar que la organización identificó oportunamente los riesgos y actuó con diligencia frente a ellos.
Sobre el autor
Adrián Sachiel Paredes Cruz
Abogado por la Universidad de Guadalajara, socio del instituto CEDE para contadores y abogados
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo