Cumplimiento del registro de trabajadores en el RFC
Es un aspecto esencial de la gestión fiscal de los contribuyentes, y su cumplimiento adecuado es clave para evitar infracciones y sanciones legales
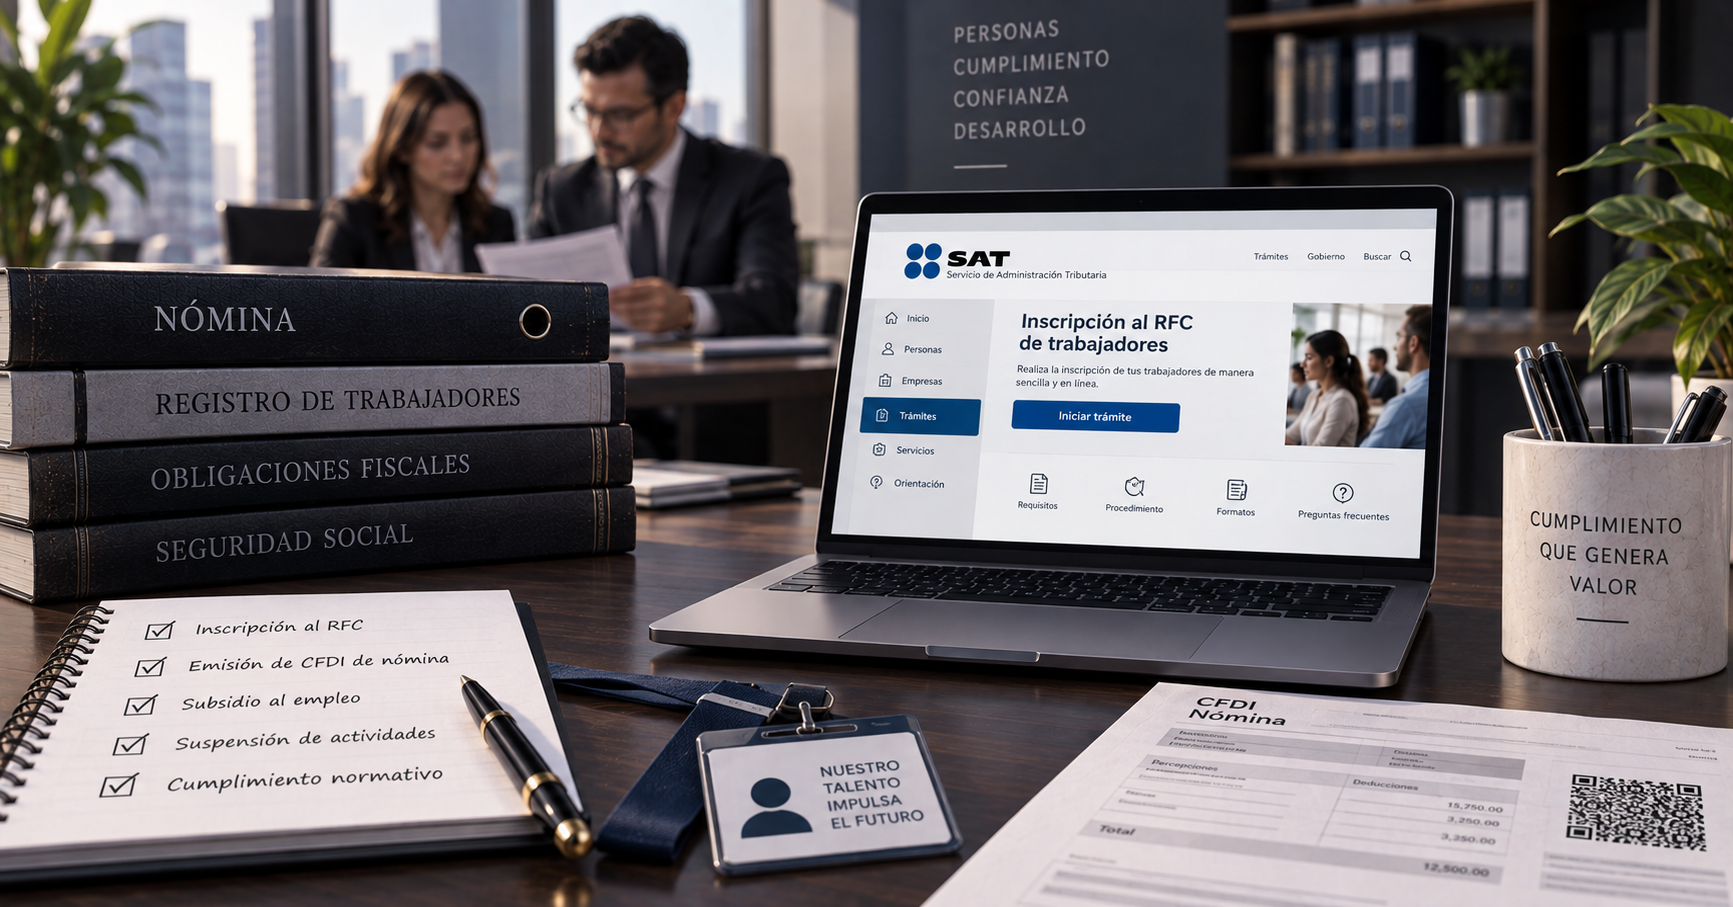
En el marco de la Ley de Impuesto Sobre la Renta (LISR) la fracción V del artículo 99 establece la obligación para los patrones de registrar a las personas que contratan para prestar servicios subordinados en el Registro Federal de Contribuyentes (RFC). Cumplimiento de importantes implicaciones fiscales las cuales abordaremos a continuación.
La principal consecuencia es la imposibilidad de emitir el Comprobante Fiscal Digital por Internet (CFDI) por lo pagos de nóminas, perdiendo la posibilidad de su deducibilidad para el patrón. Según el artículo 27, fracción V, segundo párrafo de la LISR, los pagos que constituyan ingresos para el receptor podrán ser deducibles siempre que se cumplan las obligaciones establecidas en el artículo 99, fracciones I, II, III y V de la misma ley. Derivado de lo anterior, seguimos con la dificultad de aplicar las cantidades entregadas por subsidio al empleo, debido a que se debe cumplir con el inciso c), fracción III, del artículo décimo del transitorio de la LISR, el cual establece la obligación de cumplir con los requisitos previstos en las fracciones I, II y V del artículo 99 de la LISR.
El proceso de registro de los trabajadores en el RFC se realiza a través de la página de Internet del Servicio de Administración Tributaria (SAT), siguiendo lo establecido en la Ficha 40/CFF “Inscripción al RFC de trabajadores” y proporcionar la información necesaria señalada. Es importante destacar que el registro aplica únicamente para aquellos trabajadores que no hayan sido inscritos previamente en el RFC. Si un trabajador ya cuenta con RFC, el patrón no está obligado a inscribirlo nuevamente, pero sí debe presentar la suspensión de actividades cuando termine su relación laboral, lo cual no es ejecutado por muchos patrones ni observado por la autoridad, con esto último no debemos entender que así seguirá, no hay más tranquilidad que hacer lo correcto.
Para los trabajadores que nunca han sido inscritos, se requiere proporcionar los siguientes datos para llenar el trámite:
Clave CURP del trabajador.
Nombre completo del asalariado.
Fecha de ingreso del asalariado.
Tipo de ingreso, ingresos del asalariado según monto.
Clave en el RFC del patrón.
Correo electrónico del trabajador o del patrón.
Número telefónico a diez dígitos del trabajador o del patrón.
Una vez enviada la solicitud de inscripción, el empleador recibirá un comprobante de envío, y debe proporcionar a sus empleados el comprobante de inscripción y la copia de la solicitud dentro de los siete días posteriores a la presentación de la solicitud. El SAT cuenta con un plazo de 10 días para responder o solicitar más información en caso necesario.
En el caso de inscribir a cinco o más trabajadores, se puede utilizar el servicio gratuito de inscripción “Programa inscripciones masivas exprés”, el cual está disponible en el sitio web del SAT. Para utilizar este servicio, el patrón debe seguir los siguientes pasos:
Generar el archivo de los trabajadores con medios propios o a través del aplicativo RU-Electrónico.
Solicitar el trámite de inscripción y adjuntar el archivo generado en el paso anterior.
Consultar el estatus y el resultado del trámite realizado.
Es importante destacar que, sin importar la cantidad de trabajadores inscritos, el patrón debe entregar a cada trabajador sus constancias respectivas.
Aunque no existe una limitante para inscribir a un solo trabajador en la modalidad anterior, en la práctica, cuando se trata de un único trabajador, el trámite puede llevarse a cabo de manera personal a través de Internet o acudiendo personalmente a las oficinas de la autoridad. En ambos casos, se deben seguir las indicaciones correspondientes según la ficha “39/CFF Solicitud de inscripción en el RFC de personas físicas”.
En caso de que ocurra una suspensión o reanudación de las actividades del trabajador, el patrón debe presentar la ficha 75/CFF “Aviso de suspensión/reanudación de actividades de asalariados” conforme al artículo 30, fracción IV, inciso b) del Reglamento del Código Fiscal de la Federación (RCFF). Para llevar a cabo este trámite, se requiere la siguiente información:
Clave de RFC del asalariado.
Clave CURP del asalariado.
Nombre completo del asalariado.
Fecha de suspensión o reanudación.
Clave RFC del patrón.
Tipo de ingreso, ingresos del asalariado según monto.
Además, los patrones también tienen la obligación de dar aviso de suspensión de actividades a los trabajadores que dejen de laborar en la empresa.
El incumplimiento de las anteriores obligaciones fiscales o hacerlo extemporáneamente, puede resultar en una infracción. Según el artículo 79, fracción I del Código Fiscal de la Federación (CFF), se considera infracción el no solicitar la inscripción de manera oportuna, y el artículo 80, fracción I, prevé una multa que oscila entre $4,480.00 y $13,430.00 por este incumplimiento.
Además, no podemos pasar por alto lo señalado en el artículo 110 del CFF establece que aquellos que omitan solicitar su inscripción o la de un tercero en el RFC por más de un año contado a partir de la fecha en que debieron hacerlo, podrían enfrentar una sanción de tres meses a tres años de prisión. Es importante destacar que esta sanción aplica a aquellos casos en los que el incumplimiento se prolonga durante un año o más, a menos que se trate de personas cuya solicitud de inscripción deba ser presentada por otro, en cuyo caso estarían exentas de responsabilidad.
En conclusión, el registro de trabajadores es un aspecto esencial de la gestión fiscal los contribuyentes, y su cumplimiento adecuado es clave para evitar infracciones y sanciones legales. Mantener un adecuado cumplimiento tributario no solo contribuye al correcto funcionamiento de la empresa, sino que también refuerza la confianza de los trabajadores y clientes, promoviendo un ambiente de transparencia y legalidad en el ámbito laboral.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo