¿Cómo obtener datos fiscales de los trabajadores para un CFDI?
A partir del 1 de enero de 2023, los contribuyentes podrán solicitar al SAT la información fiscal de sus asalariados o personas asimiladas
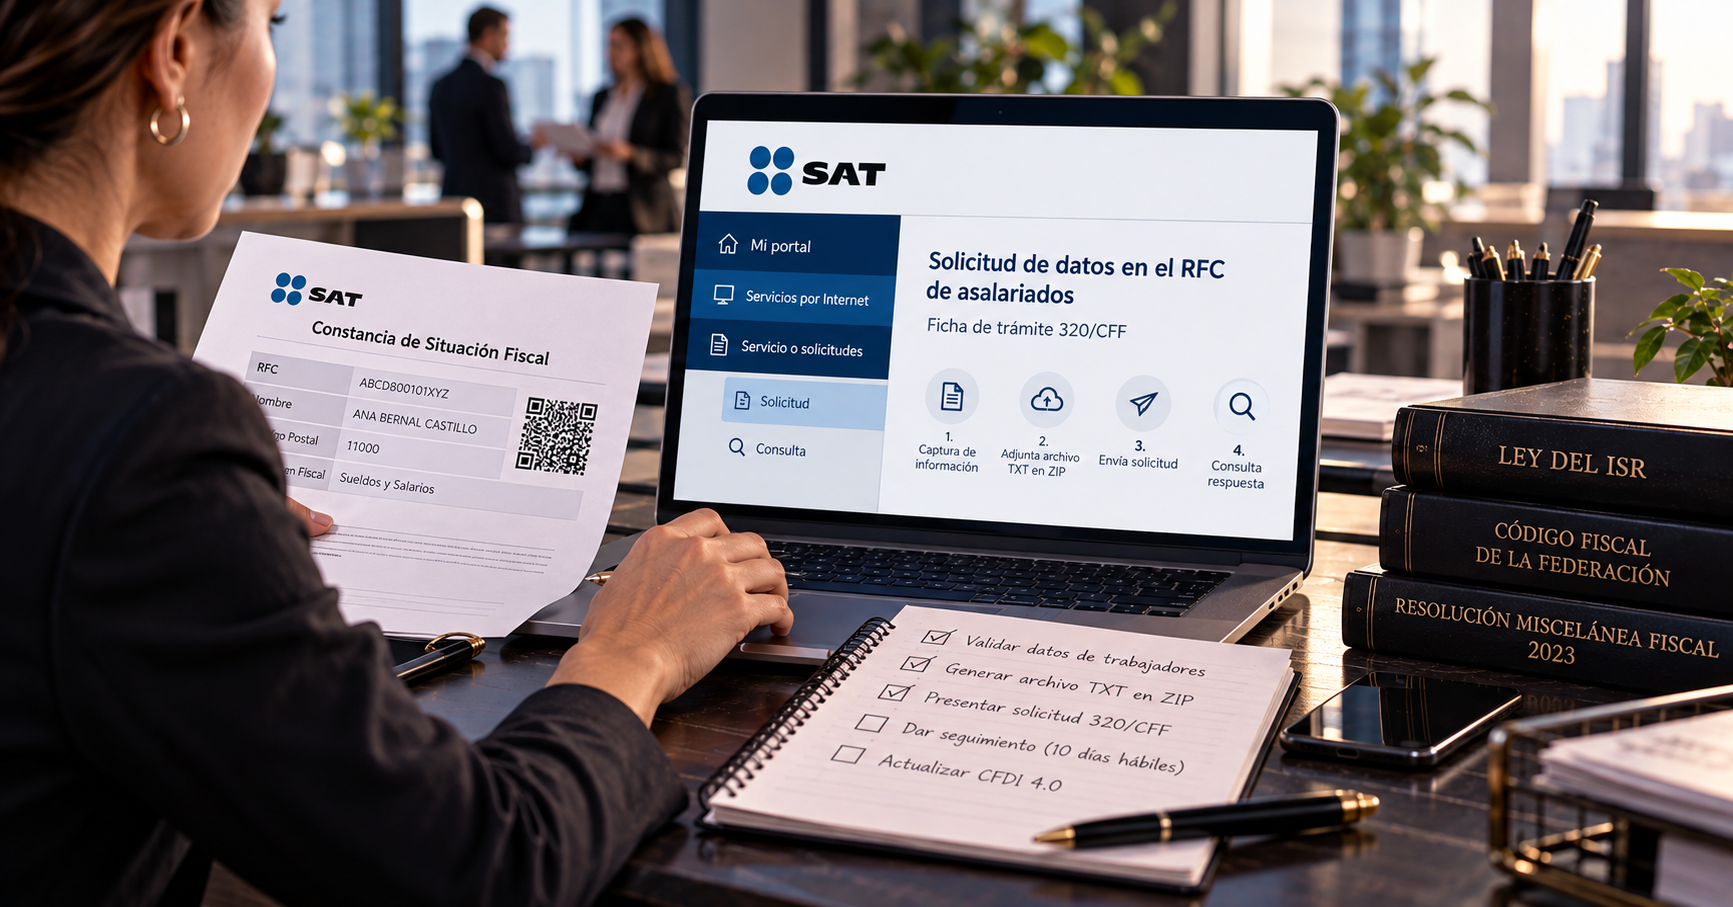
A partir del 1 de enero de 2023, los contribuyentes que realicen pagos por concepto de salarios y asimilados y que estén obligados a emitir comprobante fiscal digital por Internet (CFDI) por estos pagos podrán solicitar al Servicio de Administración Tributaria (SAT) la información relacionada con la inscripción en el RFC de las personas a quienes realizan los pagos, siempre que durante los últimos doce meses hayan realizado pagos por los mismos conceptos, de conformidad con la regla 2.7.1.48. de la Resolución Miscelánea Fiscal para 2023 (RMF). Esta solicitud se podrá realizar por única ocasión a través del Portal del SAT, utilizando la ficha de trámite 320/CFF "Solicitud de datos en el Registro Federal de Contribuyentes (RFC) de asalariados". Los trabajadores que recién se contratan deben validar que sus datos fiscales son correctos, lo cual se puede hacer con la Constancia de Situación Fiscal, aunque existen otros servicios disponibles en el Portal del SAT para realizar esta validación.
Los trabajadores que recién se contratan deben validar que sus datos fiscales son correctos. Esto puede realizarse con la Constancia de Situación Fiscal (CSF), pero también existen otros servicios disponibles en el Portal del SAT para validar el RFC, el nombre y el código postal para CFDI 4.0. Si el trabajador o asimilado ya conoce sus datos y solo desea validarlos, pueden utilizar este servicio disponible en el Portal del SAT. Las personas obligadas a emitir CFDI podrán realizar por única ocasión la solicitud de información fiscal de los contribuyentes, utilizando la ficha de trámite 320/CFF "Solicitud de datos en el RFC de asalariados", contenida en el Anexo 1-A de la Resolución Miscelánea Fiscal (RMF) para 2023. La regla nueva 2.7.1.48. se reproduce a continuación:
Para los efectos de los artículos, 27, apartado B, fracciones I y VII, 29, primer párrafo, fracción III, en relación con el 29-A, primer párrafo, fracción IV, todos del CFF, en relación con el artículo 26 del Reglamento del CFF, quienes hagan pagos por los conceptos a que se refiere el Título IV, Capítulo I de la Ley del ISR y que estén obligados a emitir CFDI por los mismos, podrán solicitar a la autoridad fiscal a través del Portal del SAT, la información relacionada con la inscripción en el RFC de las personas a quienes les realizan los referidos pagos, siempre que durante los últimos doce meses, el solicitante les haya efectuado pagos por esos mismos conceptos en términos de la citada Ley.
Las personas obligadas a emitir los CFDI, podrán realizar por única ocasión la solicitud a que se refiere el párrafo anterior, de conformidad con la ficha de trámite 320/CFF “Solicitud de datos en el RFC de asalariados”, contenida en el Anexo 1-A.
El Anexo 1-A de la Resolución Miscelánea Fiscal para 2023, publicado en la versión vespertina, el 28 de diciembre de 2022 en el Diario Oficial de la Federación (DOF), incluye la ficha de trámite "320/CFF Solicitud de datos en el RFC de asalariados", que establece el procedimiento para solicitar los datos del RFC de los trabajadores.
Este trámite se realiza a través de la plataforma "Mi portal", seleccionando la opción "Servicios por Internet" y luego "Servicio o solicitud" y eligiendo "Solicitud". Se presentará un formulario que debe ser completado con la siguiente información: en la pestaña "Trámite", seleccionar "SOLICITUD DATOS TRABAJADORES"; en "Dirigido a", seleccionar "Servicio de Administración Tributaria"; en el campo "Asunto", escribir "Solicitud de datos en el RFC" y, en la sección "Descripción", indicar "Solicitud de datos de RFC de trabajadores". Para adjuntar información relacionada con la solicitud, se debe elegir el botón "Adjuntar Archivo", seleccionar el archivo en formato TXT comprimido en ZIP y presionar "Cargar".
Al hacer clic en el botón "Enviar", se generará un acuse de recepción que incluye el número de folio del trámite. Se deberá Ingresa al Portal de la autoridad dentro del plazo de 10 días hábiles siguientes a la presentación del trámite, con el número de folio, para verificar la respuesta, en: https://www.sat.gob.mx/aplicacion/91727/consulta-de-servicio-o-solicitud-del-contribuyente. De acuerdo con el trámite, se puede requerir información adicional, por esto la importancia de verificar el avance de la solicitud, pues se contará con un plazo adicional de 10 días hábiles para entregarla, de no hacerlo en ese tiempo, la solicitud será cancelada, teniendo que comenzar de nuevo.
En “Mi Portal”, se deberá seleccionar la opción: “Servicios por Internet” de este a “Servicio o solicitudes” pasando a “Consulta”, y al capturar el número de folio de la solicitud se verificará su estado. De ser resuelta, se obtendrá el Acuse respectivo de la respuesta. Los datos de inscripción al RFC de los trabajadores se adjuntarán en archivo TXT dentro del apartado de notas de la respuesta.
Es requisito para este trámite generar un archivo de texto en formato ZIP, con las siguientes características: sin tabuladores, en mayúsculas, en formato ASCII o ANSI (en caso de incluir RFC con "Ñ"), con una sola columna que contenga la clave del RFC del trabajador sin espacios en blanco y sin títulos o encabezados.
Además, el contribuyente debe contar con contraseña y no estar publicado en las listas del artículo 69 del Código Fiscal de la Federación (CFF), con excepción de la fracción VI –relativo a la condonación de créditos fiscales-, ni en las del artículo 69-B del propio CFF. También debe haber emitido CFDI por los conceptos del Título IV, Capítulo I de la Ley del ISR, al menos una vez en los últimos 12 meses para los trabajadores cuyos datos se solicitan y haber presentado su declaración anual del ejercicio fiscal inmediato anterior.
Esta solicitud solo se puede presentar una vez por cada clave en el RFC de cada trabajador.
Debemos prepáranos para utilizar esta esta herramienta que surge con esta nueva regla a partir de 2023, para no tener mayores complicaciones de las que ya tenemos, para dar cumplimiento a la migración de los CFDI a la versión 4.0, en la cual el dolor de cabeza que todos sabes ha sido obtener la solicitud de constancias de situación fiscal.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo