Beneficiario controlador y libro de registro de acciones
Las sociedades deben identificar no sólo al accionista inscrito, sino a quien ejerce el control efectivo. Examinamos registros corporativos, obligaciones fiscales y antilavado, sanciones y riesgos penales por estructuras opacas.
La identidad de los accionistas deja de ser un asunto exclusivamente corporativo
La identificación de quienes participan en el capital de las sociedades mercantiles mexicanas ha dejado de ser una cuestión limitada a los libros corporativos y a las relaciones entre socios. La legislación societaria, fiscal y de prevención de lavado de dinero exige actualmente un conocimiento más profundo de las personas que poseen, controlan o reciben los beneficios económicos de una organización.
La transformación responde a una preocupación común: impedir que las estructuras jurídicas sean utilizadas para ocultar patrimonios, dificultar la fiscalización o encubrir operaciones ilícitas. Sin embargo, también genera nuevas obligaciones para sociedades que desarrollan actividades completamente legítimas. El problema central consiste en distinguir tres figuras que frecuentemente se confunden: el accionista inscrito, el titular de los derechos económicos y el beneficiario controlador. Aunque pueden coincidir en una misma persona, también pueden corresponder a sujetos distintos.
La reforma a la Ley Antilavado del 16 de julio de 2025 profundizó esta distinción y convirtió la identificación del control efectivo en una obligación de mayor alcance para las sociedades mercantiles.
El libro de registro de acciones: una obligación con efectos jurídicos
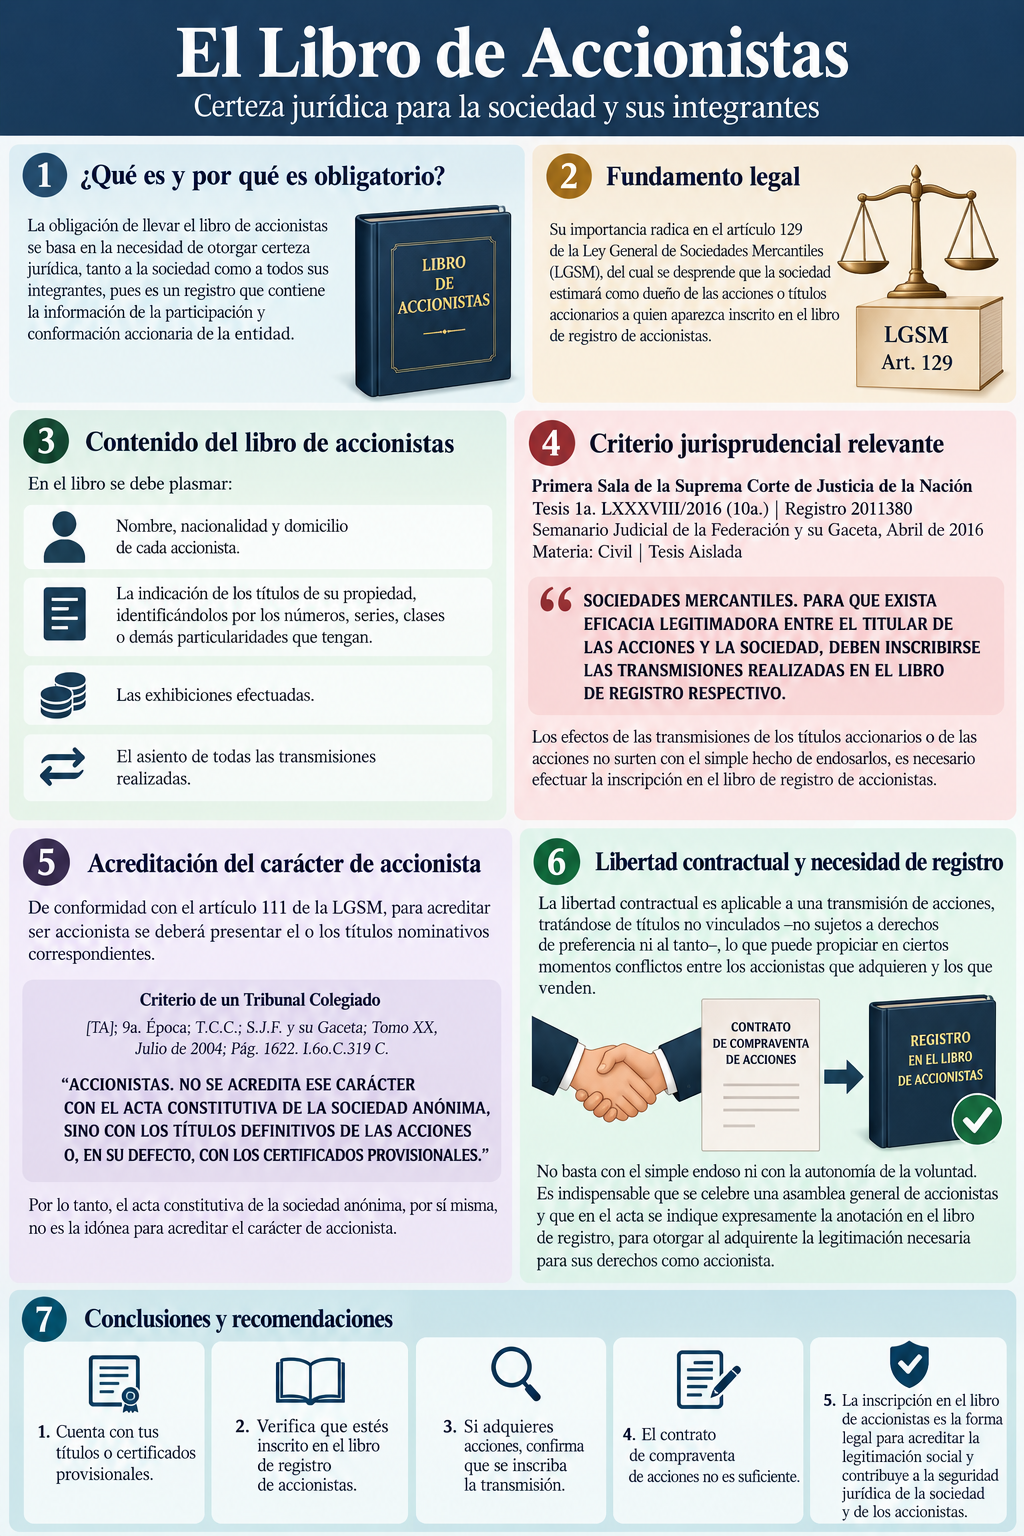
El artículo 128 de la Ley General de Sociedades Mercantiles (LGSM) obliga a las sociedades anónimas a llevar un registro de acciones que contenga el nombre, nacionalidad y domicilio de sus accionistas, las características de sus títulos, las exhibiciones efectuadas y las transmisiones correspondientes. Su importancia se encuentra en el artículo 129, conforme al cual la sociedad considera dueño de las acciones a quien aparezca inscrito en ese registro. En consecuencia, el libro constituye un instrumento esencial para determinar a quién debe reconocer la sociedad en el ejercicio de los derechos accionarios.
Esta disposición no significa que cualquier controversia sobre la propiedad de las acciones quede resuelta definitivamente por una inscripción. Pueden existir transmisiones pendientes, conflictos sobre su validez o derechos que deban acreditarse judicialmente. Sin embargo, frente a la sociedad, el registro tiene una función de legitimación que no puede ignorarse. Conviene precisar un antecedente histórico: la exigencia general de acciones nominativas proviene de la reforma publicada el 30 de diciembre de 1982, no de la reforma societaria de 2014. La evolución posterior se concentró en fortalecer la publicidad y trazabilidad de las transmisiones accionarias.
Los avisos ante la Secretaría de Economía
El decreto publicado el 14 de junio de 2018 modificó los artículos 73 y 129 de la LGSM, incorporando la obligación de publicar avisos relacionados con las inscripciones en los libros corporativos mediante el sistema electrónico establecido por la Secretaría de Economía. En las sociedades anónimas, el aviso acompaña las transmisiones inscritas en el registro de acciones. En las sociedades de responsabilidad limitada, la obligación se relaciona con el libro especial de socios y las transmisiones de partes sociales.
Este mecanismo fortalece la trazabilidad de los cambios societarios, aunque no convierte toda la información personal de los accionistas en datos de libre consulta pública. El propio artículo 129 de la LGSM dispone que la Secretaría debe mantener confidenciales el nombre, nacionalidad y domicilio de los accionistas, salvo los requerimientos formulados por autoridades judiciales o administrativas dentro de sus atribuciones.
Por tanto, la transparencia corporativa exigida por la legislación no equivale a publicidad irrestricta de los datos personales. La identificación de los accionistas debe conciliarse con las garantías de privacidad, confidencialidad y protección de información personal.
El beneficiario controlador no siempre aparece en el libro
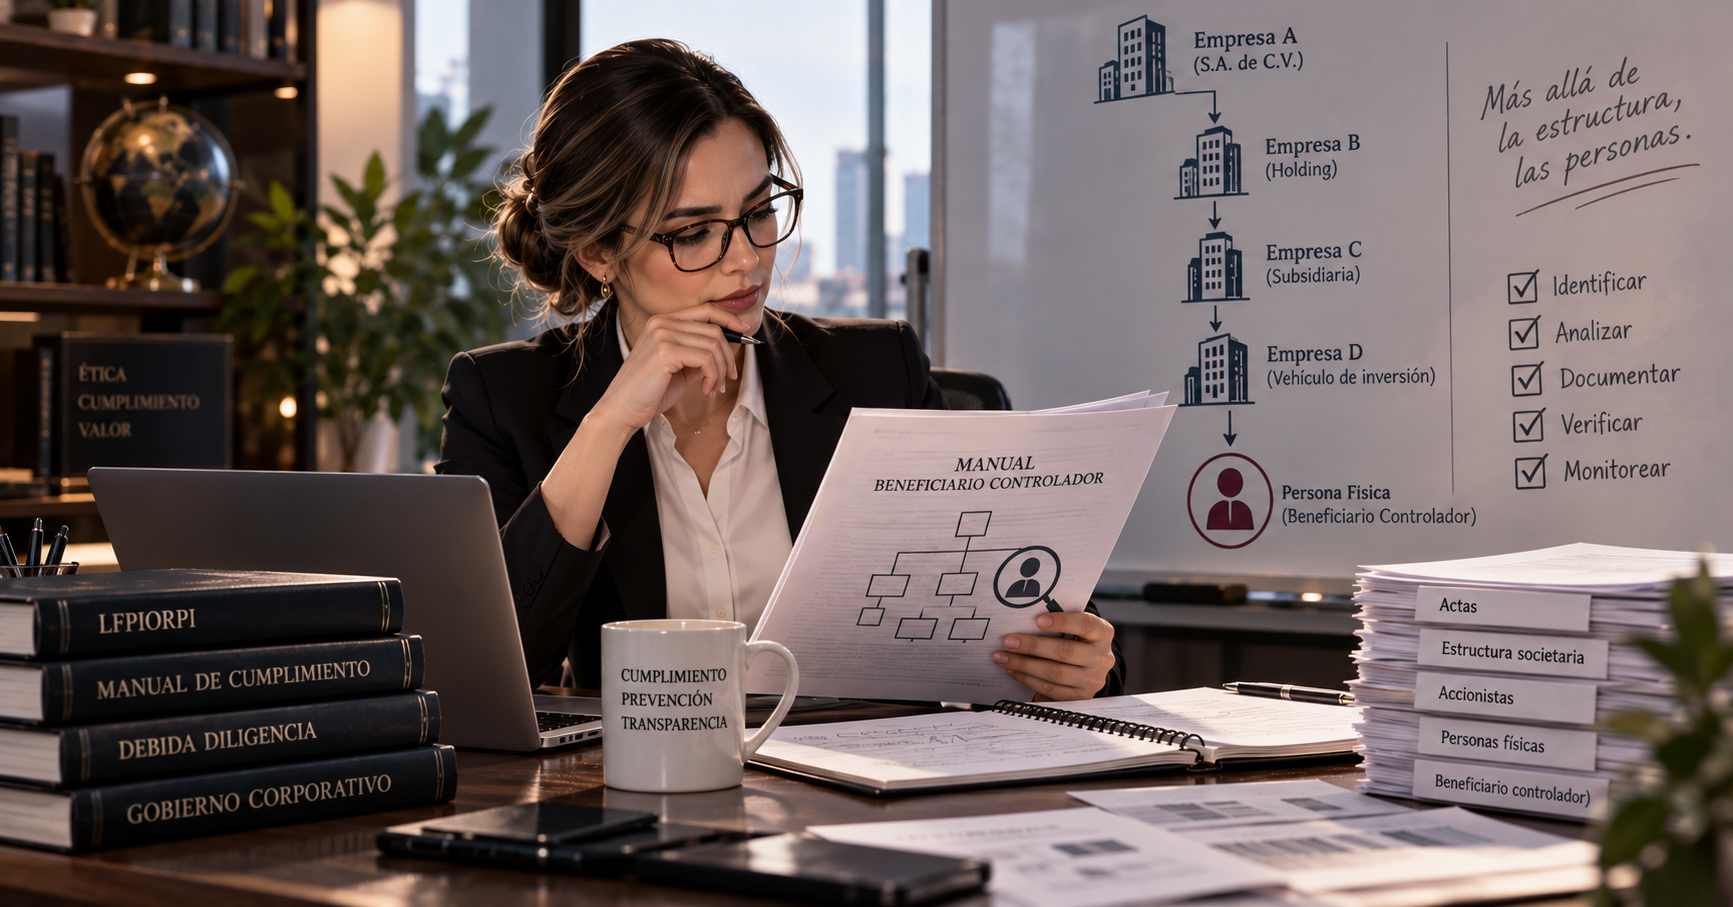
El registro accionarial identifica a quienes formalmente figuran como titulares de las acciones. El beneficiario controlador, en cambio, permite conocer a las personas físicas que, en última instancia, obtienen beneficios o ejercen el control efectivo de la organización. Esta diferencia adquiere relevancia cuando las acciones pertenecen a otras sociedades, existen fideicomisos, acuerdos de voto, mandatos, estructuras familiares o personas que actúan por cuenta de terceros.
El artículo 32-B Quáter del Código Fiscal de la Federación (CFF) establece criterios para identificar al beneficiario controlador. Entre ellos se encuentran la obtención del beneficio último, la capacidad de imponer decisiones, nombrar o destituir administradores y dirigir las principales políticas corporativas. En materia fiscal, uno de los parámetros expresos es el ejercicio, directo o indirecto, de derechos de voto respecto de más del 15 % del capital social.
Sin embargo, este porcentaje no constituye un requisito exclusivo ni significa que una persona con participación inferior nunca pueda ser beneficiaria controladora. La capacidad de dirigir efectivamente la sociedad puede derivar de contratos, acuerdos o mecanismos distintos de la titularidad accionaria.
El libro de registro de acciones acredita quién figura como accionista; el expediente de beneficiario controlador debe revelar quién obtiene los beneficios o ejerce realmente el control de la sociedad
El CFF exige identificar, documentar y actualizar
Desde 2022, el artículo 32-B Ter del CFF obliga a las personas morales y demás sujetos previstos a obtener y conservar, como parte de su contabilidad, información fidedigna, completa y actualizada sobre sus beneficiarios controladores. La obligación no se satisface únicamente con elaborar una lista de accionistas. Debe existir información suficiente para identificar a las personas físicas que cumplen los criterios legales y para sustentar documentalmente esa conclusión.
El mismo artículo permite al SAT requerir la información, que deberá proporcionarse dentro de 15 días hábiles, con posibilidad de una ampliación de diez días cuando se solicite oportunamente y exista justificación. Por su parte, el artículo 32-B Quinquies obliga a mantener actualizada la información y comunicar las modificaciones en los términos establecidos por la legislación.
Esto significa que una sociedad puede tener correctamente inscritas sus transmisiones accionarias y, aun así, incumplir sus obligaciones fiscales si desconoce quién ejerce el control efectivo detrás de sus accionistas.
La Ley Antilavado incorpora un régimen adicional
La reforma publicada el 16 de julio de 2025 añadió a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI) el capítulo relativo al beneficiario controlador. Su artículo 3, fracción III, reconoce como beneficiario controlador a la persona física o grupo de personas físicas que obtiene el beneficio último de determinadas operaciones o ejerce el control efectivo de una persona moral.
En este ordenamiento, uno de los parámetros de control corresponde al ejercicio de derechos de voto sobre más del 25 % del capital social. La diferencia frente al CFF es importante: el umbral fiscal del 15 % y el parámetro antilavado del 25 % no son intercambiables. Cada régimen debe aplicarse conforme a sus propias definiciones, sin perder de vista que ambos reconocen otras formas de control efectivo.
El artículo 33 Bis de la LFPIORPI obliga a las sociedades mercantiles a atender requerimientos de las autoridades competentes para identificar a sus beneficiarios controladores y conservar la documentación correspondiente. También contempla avisos relacionados con transmisiones de dominio o constitución de derechos sobre acciones y partes sociales.
El artículo 33 Ter establece el registro de información para identificar beneficiarios controladores en el sistema electrónico correspondiente, conforme a los lineamientos que emita la autoridad competente. Por su parte, el artículo 33 Quáter se refiere a la promoción de mecanismos de identificación en sociedades y asociaciones civiles mediante la coordinación con autoridades de las entidades federativas. No debe confundirse esta disposición con una obligación idéntica e inmediata para todas las asociaciones civiles.
Tres regímenes y consecuencias jurídicas diferentes
La convergencia normativa no significa que las obligaciones sean idénticas. La LGSM se concentra en la identificación y legitimación de accionistas o socios, así como en el registro de transmisiones y los avisos correspondientes. El CFF exige identificar a las personas físicas que reciben beneficios o ejercen el control efectivo, conservar la información como parte de la contabilidad y proporcionarla a la autoridad fiscal cuando proceda.
La LFPIORPI incorpora obligaciones adicionales de transparencia y prevención, relacionadas con el conocimiento del beneficiario controlador y la identificación de estructuras societarias.
Las consecuencias del incumplimiento también son distintas. En materia societaria pueden surgir controversias sobre el reconocimiento de derechos y responsabilidades de administradores. En el ámbito fiscal existen infracciones específicas y multas. En materia antilavado pueden actualizarse sanciones administrativas y, cuando concurran los elementos legales, responsabilidades penales. No debe presumirse que una irregularidad en el libro de acciones constituye automáticamente una infracción fiscal o un delito. Cada consecuencia requiere acreditar sus propios presupuestos jurídicos.
Multas fiscales: el costo de desconocer al beneficiario controlador
Los artículos 84-M y 84-N del CFF contemplan infracciones y sanciones relacionadas con la información del beneficiario controlador. Entre las conductas sancionables se encuentran no obtener, conservar o presentar la información; no mantenerla actualizada; y proporcionarla de manera incompleta, inexacta o con errores. Para 2026, la multa correspondiente a la infracción de no obtener, conservar o presentar la información se ubica entre $1,686,750 y $2,249,000 por cada beneficiario controlador, conforme a los importes actualizados del artículo 84-N, fracción I.
Las multas por falta de actualización o información incorrecta tienen rangos distintos. Estas cantidades evidencian que el expediente de beneficiario controlador dejó de ser un documento secundario. Su ausencia puede representar una contingencia económica considerable, particularmente en sociedades con estructuras de propiedad complejas.
Prestanombres: entre la simulación y el riesgo penal
El uso de prestanombres plantea uno de los escenarios más delicados. Se presenta cuando una persona figura formalmente como titular de acciones o partes sociales, mientras otra conserva los beneficios económicos o ejerce el control efectivo. Esta estructura no constituye automáticamente un delito. Su calificación depende de la finalidad perseguida, los acuerdos existentes y las conductas realizadas.
En el ámbito civil, los artículos 2180 a 2184 del Código Civil Federal regulan la simulación de actos jurídicos. Sin embargo, no toda actuación por cuenta de un tercero constituye necesariamente simulación, pues pueden existir mandatos, fideicomisos y otros negocios jurídicos válidos. En materia societaria, el problema consiste en que la persona inscrita en el libro es aquella a quien la sociedad reconoce como accionista. Si los acuerdos privados no se encuentran debidamente estructurados, pueden surgir conflictos sobre votos, dividendos y transmisiones.
En el ámbito fiscal, declarar deliberadamente como beneficiario controlador a quien no lo es puede generar consecuencias por proporcionar información inexacta o falsa, según las circunstancias y disposiciones aplicables. El riesgo penal requiere un análisis adicional. El artículo 247 del Código Penal Federal contempla determinados supuestos de falsedad ante autoridades, mientras que el artículo 62 de la LFPIORPI sanciona conductas específicas relacionadas con información falsa, alterada o ilegible destinada a avisos o requerimientos. No obstante, estas disposiciones no permiten concluir que cualquier discrepancia registral configure automáticamente falsedad penal.
La opacidad corporativa no constituye automáticamente un delito, pero ocultar deliberadamente al verdadero controlador puede generar responsabilidades fiscales, administrativas y penales cuando concurren los elementos legales correspondientes
Los administradores responden por la integridad de los registros
En las sociedades de responsabilidad limitada, el artículo 73 de la LGSM establece expresamente que el libro especial de socios estará al cuidado de los administradores, quienes responderán personal y solidariamente por su existencia regular y la exactitud de sus datos. En las sociedades anónimas, la obligación de mantener el registro debe examinarse conjuntamente con las responsabilidades de administración previstas en los artículos 157 y 158 de la LGSM.
En la práctica, la custodia documental suele encomendarse a la secretaría del consejo de administración. Sin embargo, una asignación interna no elimina automáticamente las responsabilidades legales de los administradores. La función exige controles para registrar oportunamente transmisiones, verificar documentación y conservar evidencia de los avisos presentados.
El Código de Principios y Mejores Prácticas de Gobierno Corporativo 2025, del Consejo Coordinador Empresarial, recomienda fortalecer la profesionalización de la secretaría del consejo y la documentación de los asuntos corporativos. Estas recomendaciones no sustituyen las obligaciones legales, pero pueden contribuir a construir un sistema de control más confiable.
La conciliación documental como medida preventiva
Una revisión corporativa eficaz debe confrontar periódicamente el libro de registro de acciones, los avisos presentados ante la Secretaría de Economía y el expediente de beneficiario controlador. También conviene verificar contratos entre accionistas, fideicomisos, poderes, acuerdos de voto y estructuras de participación indirecta.
Cuando existan diferencias, la solución no siempre consiste en transmitir acciones al supuesto titular real. Antes debe determinarse si la estructura responde a un negocio jurídico válido, si existe simulación, quién tiene derechos de propiedad y cuáles son las consecuencias fiscales de cualquier regularización. Las correcciones deben documentarse conforme a la realidad jurídica y económica de las operaciones, evitando inscripciones retroactivas ficticias o modificaciones destinadas exclusivamente a aparentar cumplimiento.
La consistencia entre registros corporativos, documentación fiscal y datos antilavado constituye una herramienta esencial de prevención, pero también de defensa ante auditorías, litigios societarios e investigaciones penales.
Consideración final: la transparencia no termina en el nombre del accionista
El derecho mexicano ha evolucionado hacia un modelo en el que la identidad formal de los accionistas resulta insuficiente para satisfacer todas las obligaciones de transparencia corporativa. El libro de registro conserva su importancia para acreditar la titularidad accionaria frente a la sociedad. Sin embargo, el régimen fiscal y la legislación antilavado exigen investigar quién obtiene los beneficios y quién ejerce efectivamente el control.
La reforma de 2025 profundizó esta obligación y amplió los mecanismos de identificación de las estructuras societarias. Para los administradores, abogados y contadores de empresa, el desafío consiste en mantener información completa, actualizada y jurídicamente consistente, sin confundir las obligaciones de cada ordenamiento. El verdadero riesgo no es únicamente que una sociedad tenga accionistas indirectos o estructuras complejas, sino que no pueda explicar y acreditar quién se encuentra detrás de ellas.
La transparencia corporativa no exige eliminar toda estructura de representación o participación indirecta. Exige que esas estructuras sean lícitas, documentadas y verificables. En definitiva, el accionista puede no aparecer directamente en el capital de una sociedad, pero el beneficiario controlador no debe permanecer oculto para las autoridades legalmente facultadas para conocerlo.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo