Criterio No Vinculativo sobre las aportaciones para pensiones
Las cantidades otorgadas a los trabajadores a través de planes de pensiones, no son una deducción para el patrón y un ingreso exento para los trabajadores
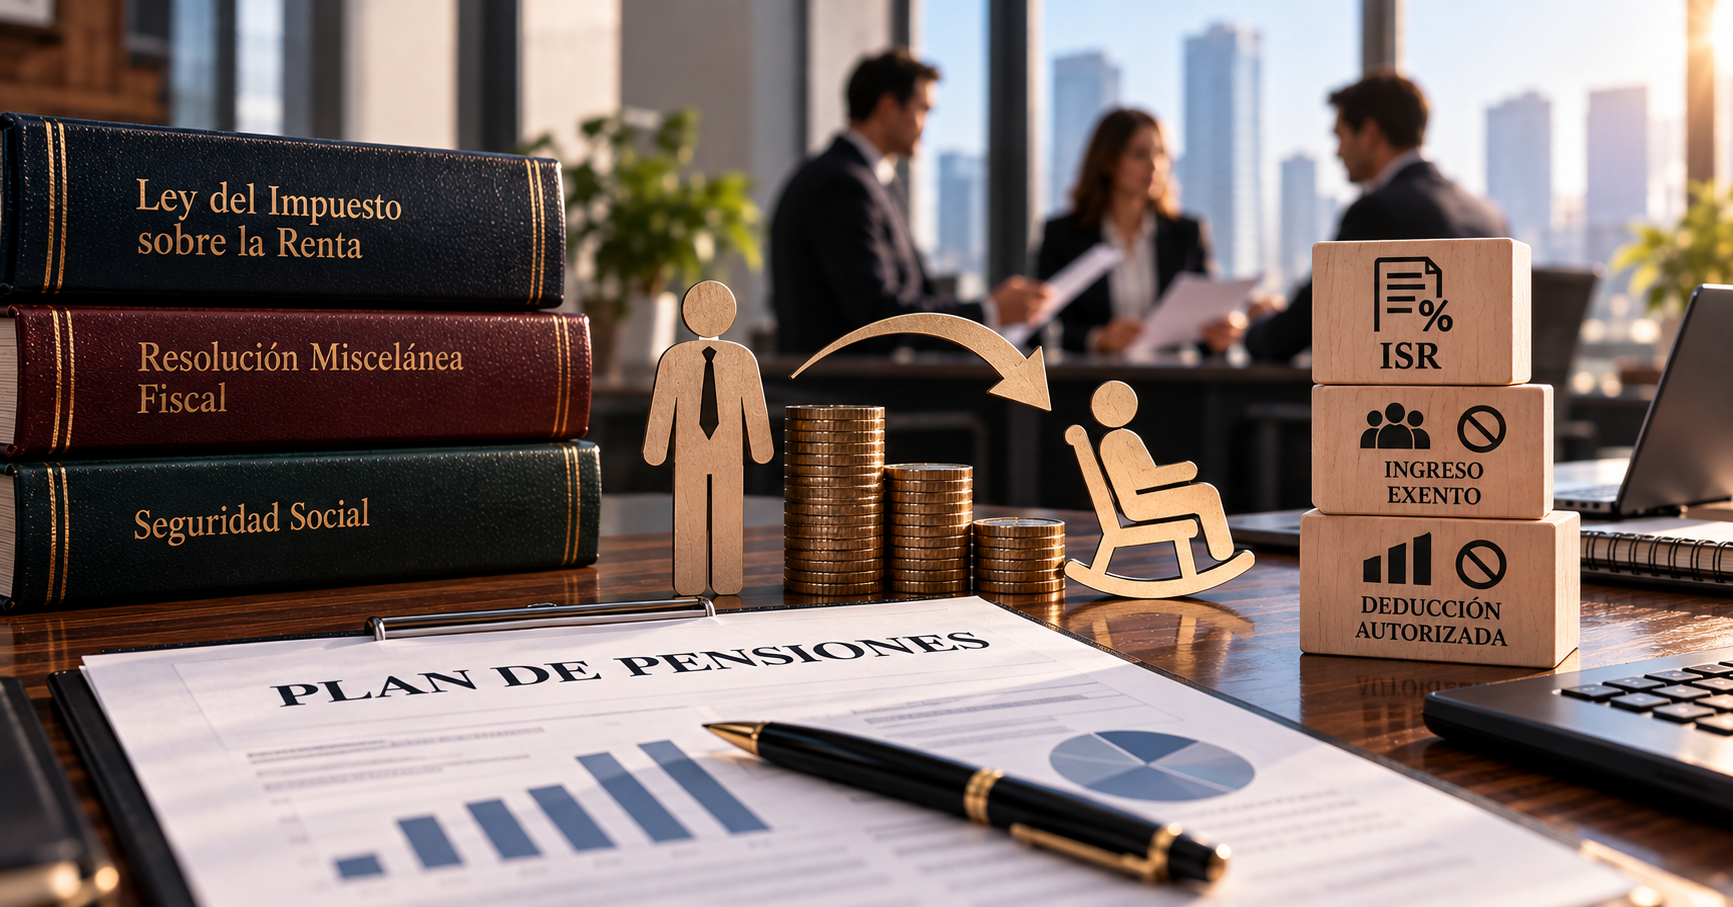
El pasado 25 de abril, se publicó en el Diario Oficial de la Federación (DOF) la segunda modificación a la Resolución Miscelánea Fiscal para 2023 (RMF), donde se adiciona el criterio 48/ISR/NV en el Anexo 3 de la resolución, el que establece de manera concreta que las cantidades otorgadas a los trabajadores con cargo a planes de pensiones no tendrán el tratamiento de ingreso exento para el trabajador, ni las aportaciones a dichos planes serán una deducción para el patrón, cuando sean retributivas y sean parte del salario afecto al pago del Impuesto Sobre la Renta.
Este criterio no vinculativo es relevante para quienes cuentan con planes de pensiones con fines distintos al retiro, pues se deben tomar en cuenta las reglas sobre cómo deben ser tratadas las cantidades otorgadas a través de estos planes a efectos fiscales. Cuándo la autoridad fiscal da a conocer un criterio de esta categoría o denominación, no hay que olvidar su esencia, siendo precisos, el Servicio de Administración Tributaria (SAT) los considera como un práctica indebida al expresar su aplicación y sentido que considera al respecto; además, recordemos que éstas deben ser anunciados mediante escrito por los asesores, en especial por aquellos que son los responsables de los dictamen para efectos fiscales, a sus clientes que las llevan a cabo, y caso contrario, ante su omisión estos terceros son infractores y pueden ser acreedores a sanciones por no hacerlo, con independencia a las correspondientes al contribuyente que las lleve a cabo.
El fisco después de más de una década detecta como algunos contribuyentes contratan a empresas que administran fondos de pensiones o jubilaciones, que no cumplen con los requisitos de ley, con la finalidad de otorgar beneficios económicos a los trabajadores, como si se tratará de aportaciones para su pensión, u otros conceptos diversos como plan de bienestar social, plan de beneficios múltiples, plan de supervivencia, entre otros; pero, no contiene elementos que no están acorde con la naturaleza de los ingresos por pensiones, como son: edad mínima de jubilación, se lleva mediante pagos semanales, decenales o quincenales, entre otros elementos. Mostrando con esa periodicidad y la falta del requisito subjetivo de una forma de distorsionar el pago remunerativo que corresponde a una relación laboral.
Por lo tanto, este tipo de recursos no pueden tratarse como como ingresos exentos, ya que estos solo son los que se entreguen a quienes reúnen los requisitos para obtener una pensión conforme a las disposiciones en materia de seguridad social. Cuando dichos ingresos se entrega a los trabajadores en activo, de forma permanente y ordinaria, deben ser considerados como ingresos acumulables para el trabajador en términos del Capítulo I del Título IV de la Ley del ISR son lugar a dudas. Sin que proceda la reflexión de encontrarse exentos por tratarse de un concepto de previsión social, de conformidad con el artículo 93, penúltimo y último párrafos de la Ley del ISR, es decir, que provengan de planes de pensiones que cumplan con todos los requisitos que marca la legislación de seguridad social y reúnan los establecidos en el artículo 27, fracciones XI y XXI de la Ley de ISR. Respecto al patrón, tiene la consecuencia de que al no reunir lo anterior requisitos será una deducción no autorizada para efectos del ISR, además de las consecuencia que pudiera resultar en materia de integración del salarios base de cotización para los ramos de la seguridad social.
En suma, éste criterio no vinculativo hace referencia a que las cantidades otorgadas a los trabajadores a través de planes de pensiones, contrario a ser una deducción autorizada para el patrón y un ingreso exento para los trabajadores, no reúne los requisitos por lo tanto estas cantidades no tienen el tratamiento señalado, cuando forman parte del salario. Esta modificación es importante y tendrá serias consecuencias para los empleadores y trabajadores que los utilizan como una manera de ocultar parte de la remuneración por salarios. El cual se transcribe íntegramente a continuación:
“48/ISR/NV Cantidades otorgadas a trabajadores con cargo a planes de pensiones. No tienen el tratamiento de ingreso exento para el trabajador, ni las aportaciones a dichos planes son una deducción para el empleador, cuando constituyen cantidades que forman parte del salario afecto al pago del ISR. El artículo 90, primer párrafo de la Ley del ISR, establece que las personas físicas residentes en México están obligadas al pago del ISR por los ingresos que obtengan en efectivo, en bienes, devengado, en crédito, en servicios o de cualquier otro tipo. Adicionalmente, el artículo 94, primer párrafo de dicha Ley, indica que se consideran ingresos por la prestación de un servicio personal subordinado, los salarios y demás prestaciones que deriven de una relación laboral, incluyendo la participación de los trabajadores en las utilidades de las empresas y las prestaciones percibidas como consecuencia de la terminación de la relación laboral.
Asimismo, el artículo 93, primer párrafo, fracciones IV y V de la Ley del ISR, dispone que no se pagará el ISR por la obtención de ingresos por jubilaciones, pensiones, haberes de retiro, así como las pensiones vitalicias u otras formas de retiro, provenientes de la subcuenta del seguro de retiro o de la subcuenta de retiro, cesantía en edad avanzada y vejez, previstas en la Ley del Seguro Social y las provenientes de la cuenta individual del sistema de ahorro para el retiro, prevista en la Ley del Instituto de Seguridad y Servicios Sociales de los Trabajadores del Estado, en los casos de invalidez, incapacidad, cesantía, vejez, retiro o muerte, con la limitante que indica la citada fracción IV, por el excedente se pagará el impuesto respectivo y que, para aplicar dicha exención, se deberá considerar la totalidad de las pensiones pagadas al trabajador, independientemente de quien se las pague.
Por su parte, de los artículos 54 de la Ley del Instituto de Seguridad y Servicios Sociales de los Trabajadores del Estado y 190 de la Ley del Seguro Social, se desprende que el trabajador puede adquirir el derecho a disfrutar de una pensión proveniente de algún plan establecido por su patrón o derivado de contratación colectiva, que haya sido autorizado y registrado por la CONSAR. Con relación a lo anterior, los artículos 87 de la Ley del Instituto de Seguridad y Servicios Sociales de los Trabajadores del Estado y 157 de la Ley del Seguro Social, establecen que para poder disfrutar de una pensión por cesantía en edad avanzada, es necesario que los asegurados reúnan los requisitos establecidos en dichas leyes, entre otros, que el asegurado quede privado de trabajos remunerados a partir de los sesenta años de edad.
Bajo este contexto, se ha detectado que algunos contribuyentes contratan a empresas, despachos o asesores que administran fondos de pensiones o jubilaciones, que no cumplen con los esquemas de ley, con la finalidad de otorgar beneficios económicos a los trabajadores en activo, que mantienen una relación laboral con el patrón que realiza las aportaciones al fondo, los cuales se dan a título de pensión, con diversos conceptos como plan de bienestar social, plan de beneficios múltiples, plan de subsistencia o de supervivencia, cantidades para fines sociales, etc.; sin embargo, se ha detectado que dicho proceder contiene elementos que no están acorde con la naturaleza de los ingresos por pensiones, como son: edad mínima de jubilación de 18 años o antigüedad mínima de jubilación menor a cinco años; frecuencia de pago semanal, decenal, catorcenal o quincenal, entre otros elementos.
Por lo anterior, resulta evidente que el tratamiento fiscal de exención a los ingresos por concepto de pensiones, aplica sólo respecto de aquellos recursos que se entreguen a los trabajadores que reúnen los requisitos para obtener una pensión conforme a las disposiciones en materia de seguridad social; por lo tanto, cuando dichos ingresos son obtenidos derivado de una relación laboral, que se entrega a los trabajadores en activo, de forma permanente y ordinaria, es incuestionable que configuran ingresos acumulables para el trabajador en términos del Capítulo I del Título IV de la Ley del ISR.
Por otra parte, conforme al artículo 7, quinto párrafo de la Ley del ISR, se considera previsión social, las erogaciones efectuadas que tengan por objeto satisfacer contingencias o necesidades presentes o futuras, así como el otorgar beneficios a favor de los trabajadores, tendientes a su superación física, social, económica o cultural, que les permita el mejoramiento en su calidad de vida y en la de su familia; asimismo, el artículo 93, primer párrafo, fracciones VIII y IX de la misma Ley, establece como ingreso exento el obtenido por concepto de previsión social. Con relación a lo anterior, el referido artículo 93, penúltimo y último párrafos, considera como previsión social, entre otros conceptos, a las pensiones que se concedan de acuerdo a las leyes, y siempre que se cumpla con los requisitos establecidos en el artículo 27, fracciones XI y XXI del citado ordenamiento.
En ese sentido, también se ha detectado que algunos contribuyentes que contratan dichos esquemas de pensiones, utilizan la figura de previsión social para realizar pagos a trabajadores en activo por concepto de supuestas pensiones derivadas de planes privados, sin embargo, no se trata de pensiones que se hayan concedido de acuerdo a las disposiciones en materia de seguridad social, por lo cual, no encuadran en la figura de previsión social prevista en el artículo 93, penúltimo y último párrafos de la citada Ley.
Por lo anterior, el tratamiento fiscal de exención a los ingresos por concepto de previsión social, considerándolos como pensiones, aplica sólo a aquéllas que se concedan de acuerdo a las disposiciones en materia de seguridad social, es decir, las que provengan de planes de pensiones que cumplan con todos los requisitos que marca la legislación que los prevé y que además reúnan los requisitos establecidos en el artículo 27, fracciones XI y XXI de la Ley del ISR; por lo tanto, cuando los ingresos que reciben los trabajadores no cumplen con lo anterior, no pueden considerarse como ingresos exentos para el trabajador, sino que, realmente son ingresos obtenidos derivado de una relación laboral, que se entregan a los trabajadores en activo de forma permanente y ordinaria, por lo que, es incuestionable que configuran ingresos acumulables para el trabajador en términos del Capítulo I del Título IV de la Ley del ISR.
Ahora bien, con respecto a las deducciones de las personas morales empleadoras, el artículo 25, primer párrafo, fracción X de la Ley del ISR, prevé como deducción, las aportaciones efectuadas para la creación o incremento de reservas para fondos de pensiones o jubilaciones del personal, complementarias a las que establece la Ley del Seguro Social, con la limitante que indica dicha fracción. Asimismo, conforme al artículo 27, fracción XI, en relación con el artículo 7, quinto párrafo de la Ley del ISR, para que proceda la deducción de los gastos de previsión social por concepto de pensiones, se debe tratar de gastos que cumplan con la definición legal de previsión social, lo cual como ya se explicó, no acontece en el caso analizado.
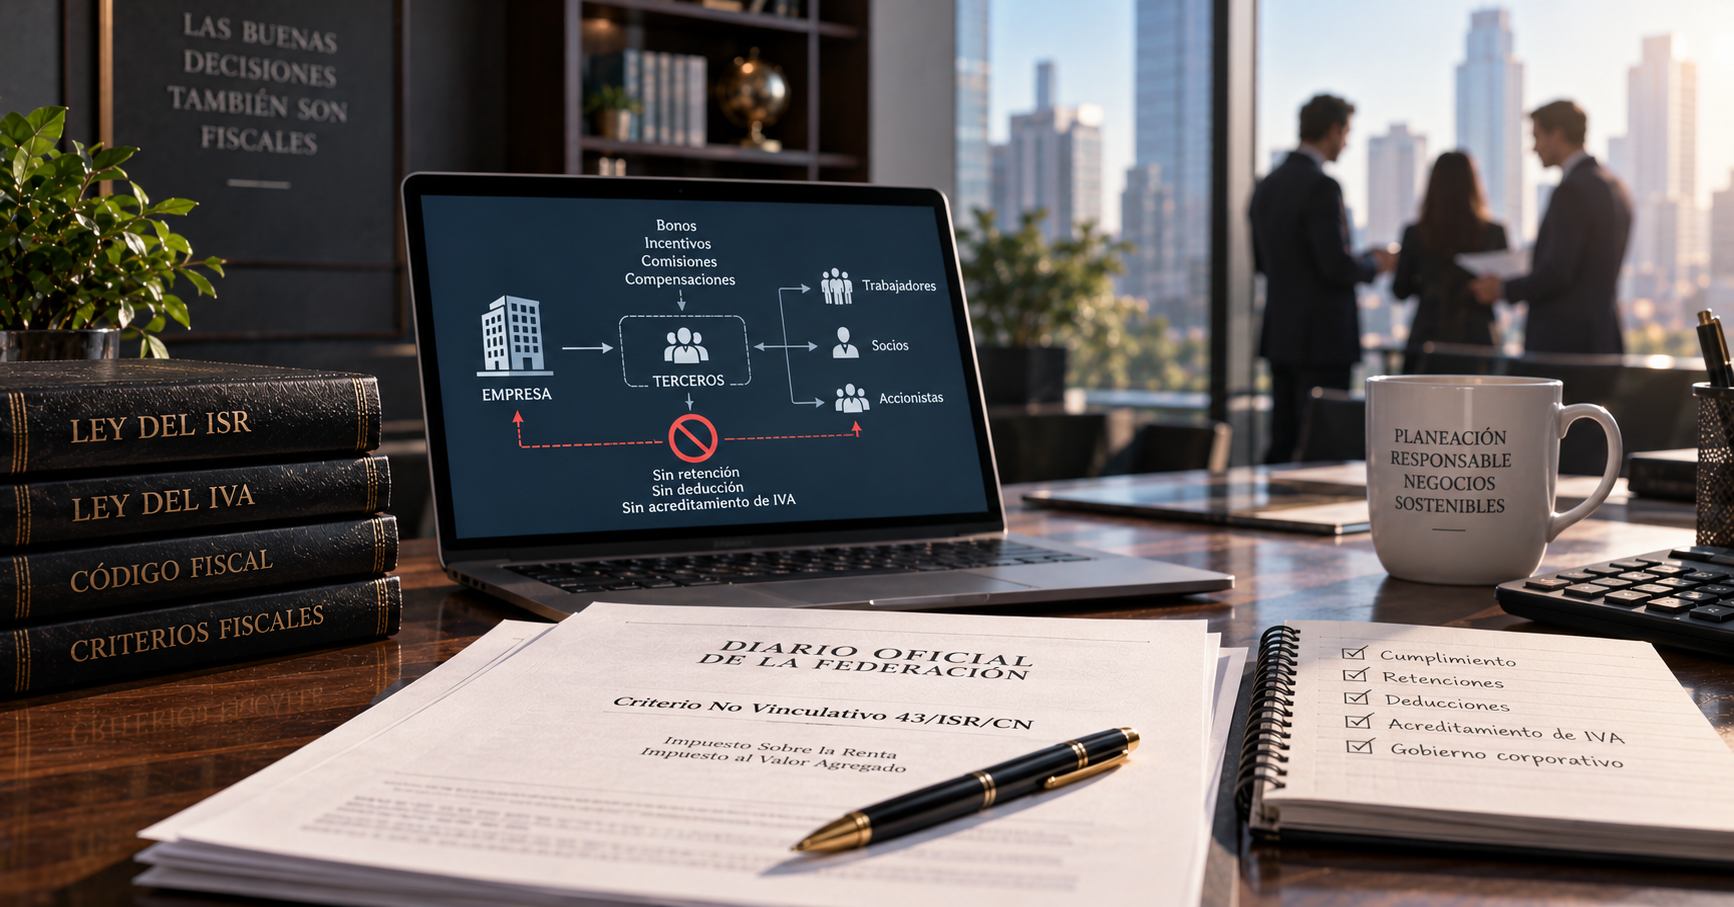
En ese contexto, se ha detectado que los contratantes de los esquemas de pensiones, realizan aportaciones para crear o incrementar esos fondos, efectuando la deducción de dichas erogaciones para efectos del ISR y, en su caso, llevando a cabo el acreditamiento del IVA que les trasladan las citadas empresas administradoras de fondos por los servicios prestados; sin embargo, los planes de pensiones correspondientes a dichos fondos no han sido concedidos conforme a las disposiciones en materia de seguridad social.
En consecuencia, resulta evidente que la deducción de aportaciones efectuadas para la creación o incremento de reservas para fondos de pensiones o jubilaciones del personal, o bien, la deducción de gastos de previsión social, aplica sólo a las pensiones que se concedan de acuerdo a las leyes de la materia, y que además reúnan los requisitos establecidos en las fracciones XI y XXI del artículo 27 de la Ley del ISR, o bien, a aquellos conceptos que sí configuren la definición de previsión social, respectivamente; por lo tanto, si dichas erogaciones no cumplen con los requisitos anteriormente señalados, no calificarán como deducciones autorizadas y, de manera secundaria, en su caso, el IVA que les haya sido trasladado por las empresas administradoras de fondos por los servicios para constituirlos, no podrá considerarse como acreditable.
Por lo anterior, se considera que realizan una práctica fiscal indebida:
I. Quienes entreguen cantidades a trabajadores en activo, simulando que se trata de pagos por concepto de jubilaciones, pensiones, haberes de retiro, así como de pensiones vitalicias u otras formas de retiro, independientemente del nombre con el que se les designe, que se asocien a un esquema de remuneración a lo largo de su vida laboral, con la finalidad de no considerarlos como parte del salario del trabajador y darle el tratamiento de ingresos exentos del pago del ISR.
II. Quienes tengan la obligación de efectuar la retención y el entero del ISR correspondiente por las cantidades que entreguen en los términos de la fracción anterior y no lo realicen.
III. Quienes efectúen la deducción de pagos realizados por concepto de aportaciones para la creación o incremento de reservas para fondos de pensiones o jubilaciones del personal, en términos de la fracción I del presente criterio.
IV. Quienes efectúen la deducción de erogaciones para determinar el ISR y el acreditamiento del IVA, que corresponda al servicio pagado por la contratación del esquema a sociedades, despachos o asesores, a través del cual se implementen las prácticas a que se refiere la fracción I del presente criterio.
V. Quienes reciban pagos en términos de la fracción I del presente criterio y no paguen el ISR correspondiente a dichos ingresos.
VI. Quien asesore, aconseje, preste servicios o participe en la realización o la implementación de cualquiera de las prácticas anteriores.”

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo