Cerrar bien una sociedad
Una sociedad inactiva conserva obligaciones y riesgos hasta su cierre formal. Examinamos disolución, liquidación, responsabilidad de administradores y liquidadores, cancelación fiscal, reparto patrimonial y procedimientos simplificados para prevenir contingencias futuras.
La sociedad que dejó de operar, pero continúa existiendo
En numerosos grupos empresariales y patrimonios familiares existen sociedades que han perdido su propósito económico. Algunas fueron constituidas para desarrollar un proyecto específico; otras participaron en operaciones inmobiliarias, prestaron servicios durante un periodo determinado o dejaron de tener actividad después de una reorganización corporativa.
Sus accionistas suelen considerar que, al desaparecer las operaciones, la empresa también ha dejado de representar una responsabilidad. Sin embargo, la realidad jurídica es distinta. La falta de ingresos, la ausencia de trabajadores o la inexistencia de movimientos bancarios no extinguen la personalidad jurídica de una sociedad mercantil. Tampoco eliminan automáticamente sus obligaciones fiscales, laborales, contractuales y corporativas.
Una sociedad puede permanecer inscrita en el Registro Público de Comercio y en el Registro Federal de Contribuyentes durante años, aunque sus administradores hayan dejado de celebrar asambleas, actualizar registros o presentar declaraciones.
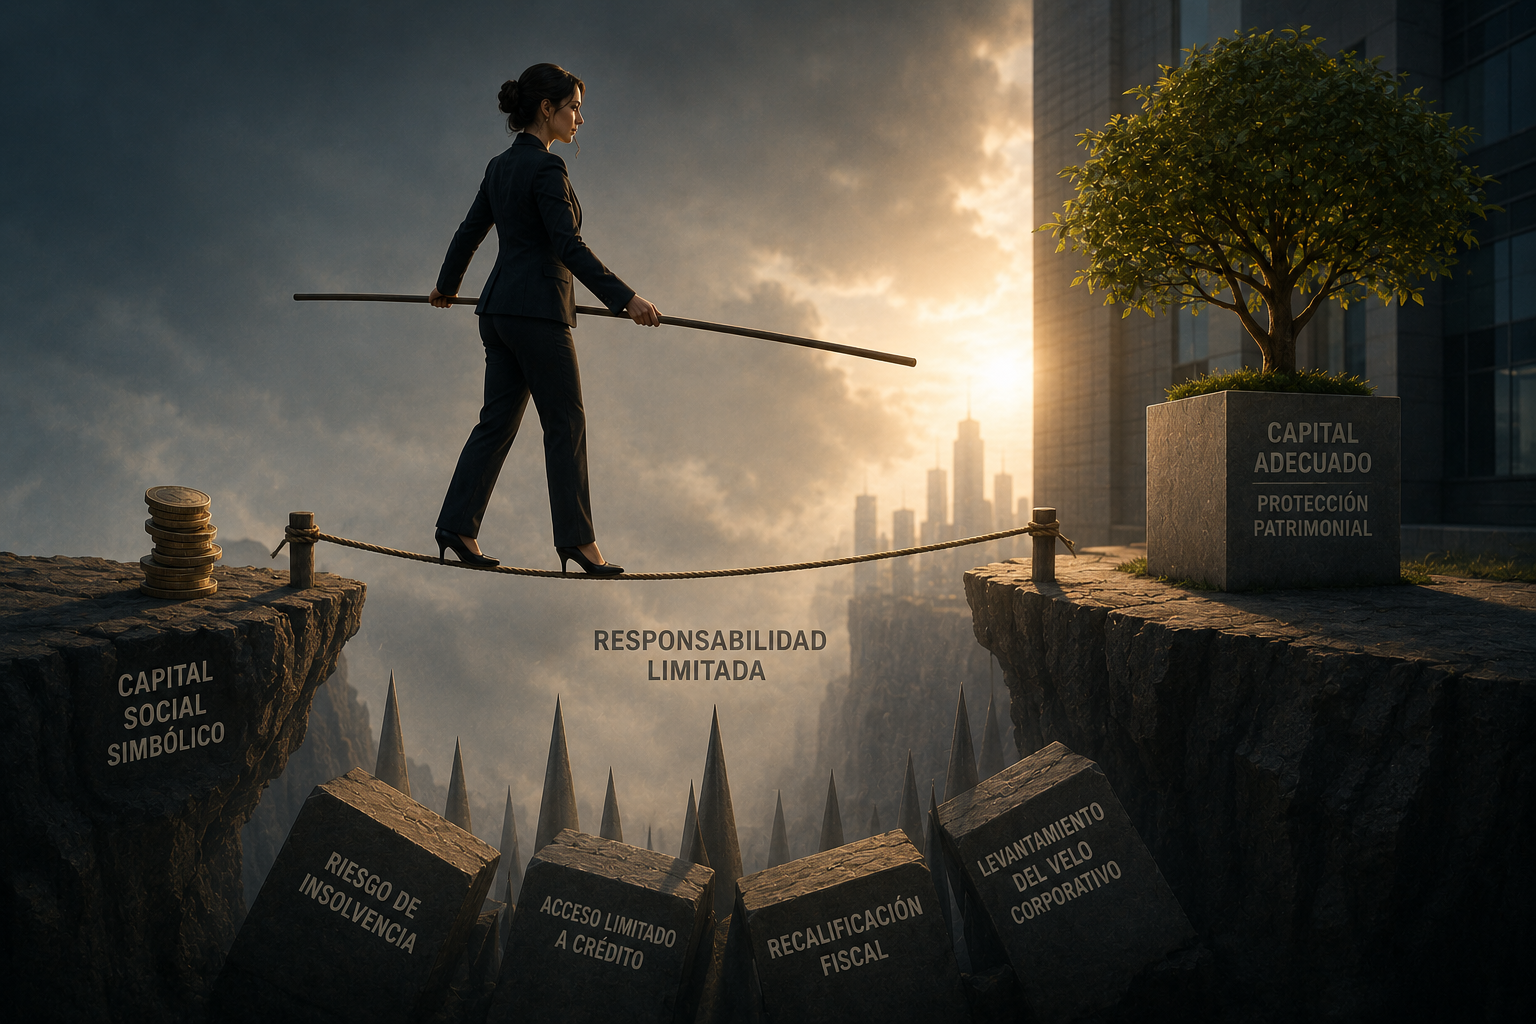
Esta situación genera un riesgo silencioso: la acumulación de obligaciones que no desaparecen por el simple transcurso del tiempo. El cierre empresarial debe comprenderse, por tanto, como un proceso jurídico de terminación ordenada y no como una decisión informal de abandonar actividades.
Los riesgos de mantener una sociedad inactiva
El primer riesgo se encuentra en el ámbito fiscal. Mientras la sociedad permanezca inscrita en el Registro Federal de Contribuyentes, deberá atender las obligaciones que correspondan a su régimen y situación fiscal, salvo que exista una modificación o suspensión procedente y debidamente reconocida.
La falta de presentación de declaraciones, la desatención del buzón tributario o la omisión de avisos puede originar multas, requerimientos y dificultades posteriores para obtener la cancelación del RFC. El segundo riesgo corresponde a la conservación y utilización de sus instrumentos de identificación fiscal. Una sociedad abandonada cuyos certificados de sello digital, firma electrónica o credenciales de acceso no se encuentran debidamente resguardados puede quedar expuesta a usos no autorizados.
No debe confundirse esta posibilidad con una presunción de fraude. La mera inactividad no coloca a una sociedad en los listados del artículo 69-B del Código Fiscal de la Federación (CFF). Sin embargo, la emisión de comprobantes por operaciones inexistentes puede originar procedimientos específicos bajo esa disposición. El tercer riesgo es patrimonial. La sociedad puede conservar deudas, garantías, contratos, obligaciones laborales o contingencias judiciales que sus socios desconocen o consideran concluidas. La inactividad económica no cancela los derechos de terceros ni convierte los pasivos en inexistentes.
Disolución y liquidación: dos momentos jurídicamente diferentes
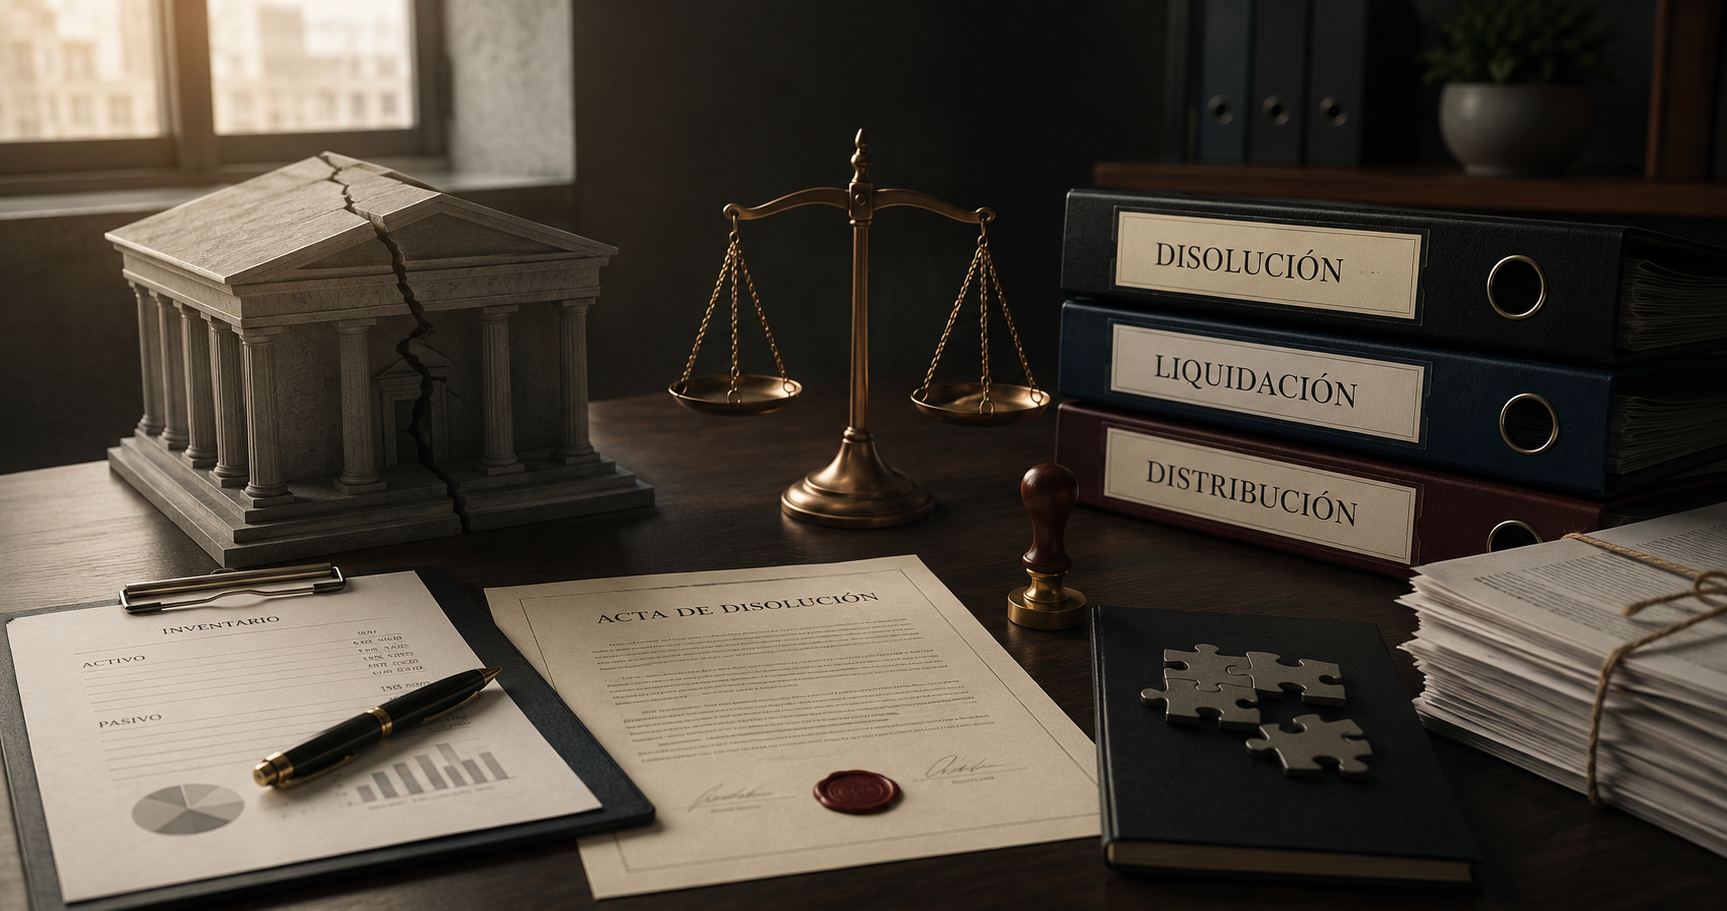
La Ley General de Sociedades Mercantiles (LGSM) distingue entre disolución y liquidación. La disolución representa la actualización de una causa legal o societaria que conduce a la terminación de la actividad ordinaria de la empresa. La liquidación constituye el procedimiento mediante el cual se concluyen operaciones pendientes, se cobran créditos, se pagan deudas, se realizan activos y se distribuye el patrimonio remanente.
El artículo 229 de la LGSM establece diversas causas de disolución. Entre ellas se encuentran la expiración del plazo de duración, la imposibilidad de continuar realizando el objeto principal o su consumación, el acuerdo de los socios, determinadas alteraciones en el número de integrantes, la pérdida de las dos terceras partes del capital social y la resolución judicial o administrativa en los supuestos legalmente previstos. Para una sociedad que simplemente dejó de tener actividad, el acuerdo voluntario de los socios suele constituir la vía más directa.
En la sociedad anónima, la decisión corresponde a la asamblea extraordinaria conforme al artículo 182, fracción II, y debe observar las formalidades legales y estatutarias aplicables. La disolución no produce, por sí sola, la desaparición inmediata de la sociedad. Conforme al artículo 244, esta conserva su personalidad jurídica para los efectos de la liquidación.
Una sociedad no desaparece porque haya dejado de facturar. Mientras conserve existencia jurídica, sus obligaciones, acreedores y responsabilidades requieren atención
La decisión de disolver y la transición de facultades
Una vez actualizada la disolución, la empresa debe limitar su actuación a los actos compatibles con el procedimiento de liquidación. El artículo 233 de la LGSM establece que los administradores no pueden iniciar nuevas operaciones después del vencimiento del plazo de duración, del acuerdo de disolución o de la comprobación de una causa legal, y prevé responsabilidad solidaria por las operaciones que realicen en contravención de esa prohibición.
Esta responsabilidad exige distinguir entre iniciar negocios nuevos y ejecutar actos necesarios para concluir obligaciones pendientes. La liquidación no implica abandonar contratos, desconocer acreedores o dejar de cumplir obligaciones existentes. Por el contrario, exige ordenar esas relaciones para concluirlas jurídicamente.
Los artículos 235 a 241 regulan aspectos relacionados con la designación de liquidadores, la entrega de bienes y documentos y la sustitución de la administración. El nombramiento del liquidador debe quedar debidamente formalizado y, en el procedimiento ordinario, inscrito conforme a las disposiciones aplicables. La transición requiere un inventario completo de bienes, obligaciones, documentación contable, contratos y asuntos pendientes. Sin esa información, el liquidador puede asumir una gestión cuya verdadera dimensión desconoce.
El liquidador: administrador del cierre, no simple firmante
El artículo 242 de la LGSM establece las facultades ordinarias de los liquidadores, salvo los acuerdos de los socios o las disposiciones del contrato social. Entre ellas se encuentran concluir operaciones pendientes, cobrar créditos, pagar deudas, vender bienes, determinar el haber correspondiente a los socios, formular el balance final y obtener la cancelación de la inscripción del contrato social en el Registro Público de Comercio.
La función del liquidador exige diligencia, conocimiento de la situación patrimonial y capacidad para identificar obligaciones exigibles o contingentes. No resulta recomendable designar a una persona únicamente por su disponibilidad para firmar documentos. El cargo implica decisiones con consecuencias frente a acreedores, accionistas y autoridades.
La liquidación también requiere distinguir entre activos disponibles y activos sujetos a restricciones, garantías o controversias. Un inmueble gravado, una cuenta por cobrar litigiosa o una devolución fiscal pendiente no pueden tratarse como recursos inmediatamente distribuibles sin examinar su situación jurídica. El balance de liquidación debe representar razonablemente estas circunstancias y permitir que los socios comprendan qué patrimonio puede repartirse después de atender las obligaciones sociales.
Los acreedores tienen prioridad frente al reparto patrimonial
Uno de los errores más graves consiste en distribuir los bienes de la sociedad antes de identificar y atender sus pasivos. El artículo 243 de la LGSM impide que los socios exijan la entrega total de su haber mientras subsistan créditos pasivos, aunque admite distribuciones parciales compatibles con los intereses de los acreedores, sujetas a las condiciones legales.
En consecuencia, la existencia de efectivo o bienes en el patrimonio social no significa que puedan entregarse libremente a los accionistas. Primero deben identificarse las obligaciones laborales, fiscales, financieras, comerciales y contractuales, así como las contingencias que requieran provisiones o soluciones específicas.
Para las sociedades anónimas, el artículo 247 establece reglas particulares sobre el balance final, su publicación y la posibilidad de que los accionistas formulen reclamaciones. Posteriormente, corresponde celebrar la asamblea que apruebe definitivamente el balance y realizar las distribuciones procedentes. La liquidación ordenada protege a los acreedores, pero también a los socios, porque reduce la posibilidad de controversias derivadas de repartos prematuros o desiguales.
Responsabilidad fiscal de liquidadores y administradores
El artículo 26, fracción III, del CFF establece responsabilidad solidaria de los liquidadores y síndicos por las contribuciones que debieron pagarse a cargo de la sociedad en liquidación o quiebra, así como por aquellas causadas durante su gestión. La misma fracción contempla, bajo condiciones específicas, la responsabilidad de quienes tengan conferida la dirección general, gerencia general o administración única de una persona moral. Esta responsabilidad no debe extenderse indiscriminadamente a cualquier consejero, apoderado o empleado. Es indispensable examinar el supuesto legal correspondiente, el periodo de gestión y las condiciones que la norma exige.
Por su parte, la fracción X del artículo 26 regula determinados supuestos de responsabilidad solidaria de socios y accionistas, con límites y requisitos específicos, entre ellos las circunstancias de incumplimiento previstas legalmente y la existencia de control efectivo. La responsabilidad de los socios no surge automáticamente por el solo hecho de que una sociedad esté inactiva o tenga deudas fiscales. Tampoco debe confundirse con la responsabilidad de administradores y liquidadores, pues cada categoría responde a fundamentos y presupuestos distintos. Esta precisión resulta esencial para evitar que la decisión de cerrar una empresa se acompañe de afirmaciones imprecisas sobre responsabilidades personales.
El cierre fiscal comienza antes de la cancelación del RFC
La liquidación mercantil y el cierre fiscal deben coordinarse, aunque constituyen procedimientos diferentes. El artículo 11 del CFF establece que, cuando una sociedad entra en liquidación, el ejercicio fiscal termina anticipadamente y se considera que existe un ejercicio por todo el tiempo que dure la liquidación.
El liquidador debe presentar la declaración correspondiente a la terminación anticipada y efectuar el aviso de inicio de liquidación ante el Servicio de Administración Tributaria, conforme a los plazos y requisitos previstos en el Reglamento del CFF y las disposiciones administrativas aplicables. El SAT identifica este trámite como aviso de inicio de liquidación, asociado a la ficha 85/CFF del Anexo 1-A de la Resolución Miscelánea Fiscal.
No basta con presentar el acta de asamblea. La autoridad exige condiciones relacionadas con el cumplimiento fiscal, la identificación del liquidador, la situación de los certificados digitales y la documentación societaria. El aviso de inicio no equivale a la cancelación definitiva del RFC. Durante la liquidación subsisten obligaciones fiscales específicas, por lo que la empresa debe conservar capacidad operativa suficiente para atenderlas.
Declaraciones durante la liquidación y cierre definitivo
El artículo 12 de la Ley del Impuesto sobre la Renta (LISR) establece reglas particulares para las personas morales en liquidación. Entre ellas se encuentran la presentación de pagos provisionales mensuales, las declaraciones correspondientes a los periodos de liquidación y la declaración final dentro del mes siguiente a aquel en que concluya el procedimiento. El liquidador debe coordinar estas obligaciones con las retenciones, contribuciones indirectas y demás deberes que correspondan a las operaciones efectivamente realizadas.
Una sociedad en liquidación puede vender activos, recuperar cuentas por cobrar, pagar obligaciones o realizar otros actos necesarios para concluir su patrimonio. Tales operaciones pueden producir consecuencias fiscales que deben determinarse individualmente. La ausencia de actividad comercial ordinaria no significa que durante la liquidación no puedan causarse impuestos. El cierre exige, por tanto, conciliaciones entre contabilidad, declaraciones, comprobantes fiscales y movimientos patrimoniales.
La cancelación del RFC y los obstáculos administrativos
Una vez concluida la liquidación, procede solicitar la cancelación del RFC por liquidación total del activo, mediante el trámite identificado por el SAT con la ficha 82/CFF. El artículo 27 del CFF, particularmente las disposiciones relativas a los avisos de cancelación, establece condiciones que deben atenderse junto con el Reglamento y la Resolución Miscelánea Fiscal. Entre los aspectos que revisa la autoridad se encuentran la situación de cumplimiento del contribuyente, la existencia de créditos fiscales, la congruencia de declaraciones y comprobantes, la localización del domicilio y determinados antecedentes fiscales.
Una sociedad que acumula varios ejercicios sin presentar declaraciones puede encontrar dificultades importantes para concluir su cancelación. Por ello, antes de acordar la disolución resulta conveniente realizar un diagnóstico fiscal que permita identificar omisiones, créditos, declaraciones pendientes y diferencias entre la información contable y los registros del SAT. La cancelación no debe considerarse una formalidad automática derivada de la aprobación del balance final.
El reparto del remanente también puede generar impuestos
La distribución del patrimonio restante entre los accionistas exige un análisis fiscal independiente. El artículo 78 de la LISR regula el tratamiento de las reducciones de capital y establece reglas aplicables a la liquidación de personas morales.
La determinación de una posible utilidad distribuida requiere examinar la cuenta de capital de aportación, las utilidades fiscales y los demás elementos previstos por la disposición. Por tanto, no toda devolución de capital constituye automáticamente una utilidad gravada, ni todo reparto puede considerarse fiscalmente neutral.
La sociedad debe calcular las consecuencias tributarias antes de distribuir efectivo, inmuebles u otros activos. En operaciones con bienes distintos del dinero, también deben analizarse los efectos derivados de su transmisión y las obligaciones documentales correspondientes. Una liquidación correctamente aprobada desde el punto de vista mercantil puede generar contingencias si el reparto patrimonial no se acompaña de un tratamiento fiscal adecuado.
El procedimiento simplificado: una alternativa para sociedades sin actividad
La LGSM contempla un mecanismo de disolución y liquidación simplificada en sus artículos 249 Bis y 249 Bis 1. Este procedimiento puede resultar útil para determinadas sociedades inactivas, pero su aplicación está sujeta a requisitos estrictos. Entre ellos se encuentran que la sociedad esté integrada exclusivamente por personas físicas, que no haya realizado operaciones ni emitido comprobantes fiscales durante los dos años anteriores, que esté al corriente en sus obligaciones fiscales, laborales y de seguridad social y que no mantenga obligaciones pecuniarias con terceros.
También se exige que no se encuentre en concurso mercantil, que sus representantes legales no estén sujetos a determinados procedimientos penales y que se cumplan los requisitos de publicidad y documentación establecidos legalmente. La totalidad de los socios debe aprobar la disolución y liquidación, declarar el cumplimiento de los requisitos y designar al liquidador entre ellos. El procedimiento permite utilizar mecanismos electrónicos de publicación e inscripción, sin reproducir todas las formalidades del régimen ordinario. Sin embargo, no constituye una vía para extinguir sociedades con pasivos ocultos, incumplimientos fiscales o controversias pendientes. La simplificación responde a la ausencia de complejidad patrimonial, no a la posibilidad de omitir obligaciones.
Liquidar correctamente una empresa no significa únicamente distribuir sus bienes; significa identificar y satisfacer sus obligaciones antes de extinguir ordenadamente su estructura jurídica
Conservación documental y responsabilidades posteriores
La conclusión de la liquidación no autoriza a destruir inmediatamente la documentación societaria. El artículo 245 de la LGSM establece, como regla general, que los liquidadores deben conservar durante diez años los libros y papeles de la sociedad después de concluida la liquidación.
La disposición contempla un plazo especial de cinco años cuando se utiliza el procedimiento simplificado previsto en el artículo 249 Bis 1. Estas reglas deben coordinarse con las obligaciones de conservación fiscal y con los requerimientos derivados de procedimientos o controversias pendientes.
La cancelación de la inscripción mercantil y del RFC tampoco debe interpretarse como una liberación automática de todas las responsabilidades anteriores. Pueden subsistir derechos, obligaciones o acciones relacionados con hechos ocurridos durante la existencia de la sociedad, conforme a los plazos y condiciones legales aplicables. El cierre correcto reduce riesgos, pero no constituye una inmunidad general frente a incumplimientos previos.
Reflexión jurídica: cerrar una sociedad también es gobernar
La decisión de liquidar una empresa suele asociarse con el fracaso de un proyecto. Sin embargo, desde la perspectiva del gobierno corporativo, puede representar una actuación responsable de los accionistas y administradores. Mantener indefinidamente una sociedad sin actividad puede implicar costos administrativos, exposición fiscal y pérdida de control sobre su documentación e instrumentos jurídicos.
Por el contrario, reconocer oportunamente que una organización ha cumplido su finalidad permite ordenar sus obligaciones, proteger a los acreedores y preservar el patrimonio de sus integrantes dentro de los límites legales. La liquidación exige una última manifestación de diligencia empresarial: identificar la realidad patrimonial, documentar las decisiones y respetar los derechos de terceros.
También demuestra que la responsabilidad de administrar no termina cuando desaparecen los ingresos. Mientras la sociedad exista, quienes ejercen sus funciones deben atender los deberes correspondientes. La institucionalización empresarial comprende tanto la creación y desarrollo de sociedades como su terminación ordenada.
Conclusión: la empresa termina cuando se cumplen las formalidades y obligaciones legales
Una sociedad no se extingue por dejar de facturar, cerrar sus oficinas o abandonar sus operaciones. Su desaparición jurídica exige atender las causas de disolución, realizar la liquidación patrimonial y concluir los procedimientos registrales y fiscales correspondientes.
La LGSM establece las facultades y responsabilidades de administradores y liquidadores, así como las reglas de protección de acreedores y distribución del remanente. El CFF y la LISR, por su parte, imponen obligaciones que deben cumplirse durante el proceso y antes de obtener la cancelación fiscal.
Para las empresas inactivas, el primer paso debe ser un diagnóstico integral de su situación jurídica, contable y tributaria. Sólo entonces podrá determinarse si procede una liquidación ordinaria o si se cumplen las condiciones del procedimiento simplificado. Cerrar bien una sociedad no consiste en hacerla desaparecer de los registros, sino en concluir responsablemente sus relaciones jurídicas. Una empresa que termina ordenadamente protege mejor a sus socios, administradores, trabajadores y acreedores que aquella cuya existencia simplemente se deja en el olvido.
Sobre el autor
Mtro. Benjamín Serna Liogol
Licenciado en Derecho con especialidad en Obligaciones y Contratos por la Universidad Panamericana.
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo