Análisis sobre el registro contable de saldos a favor y estímulos fiscales
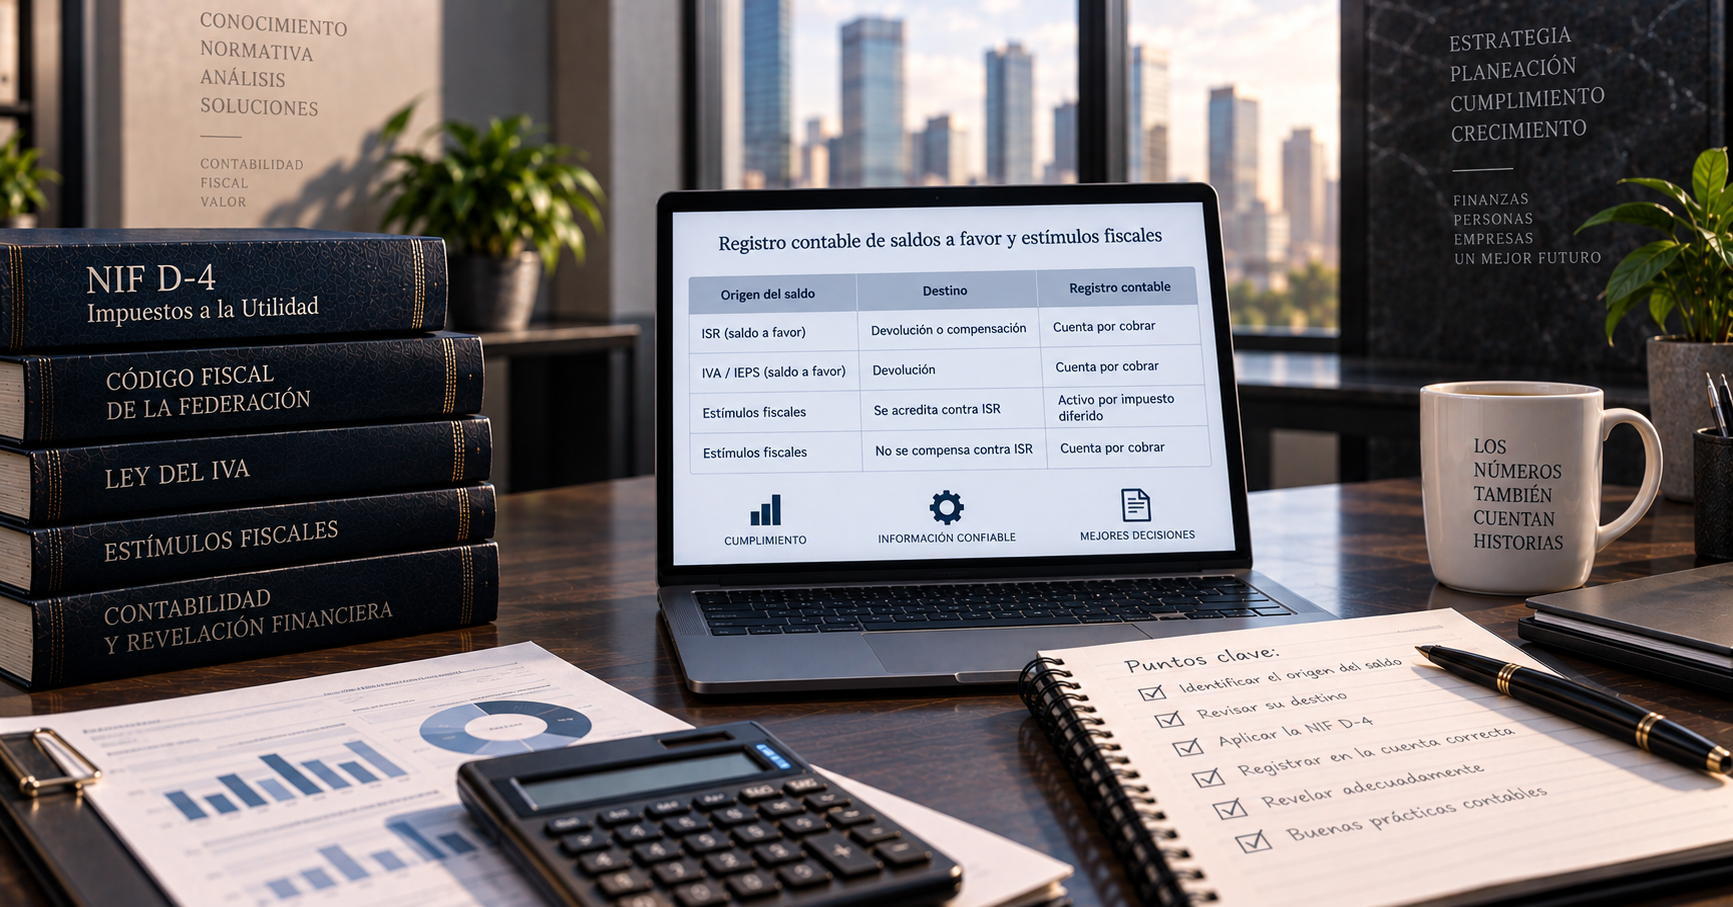
En la materia contable es importante conocer dónde se registra cada cifra, cada concepto, así tendrá la trascendencia y revelación necesaria. En esta ocasión, abordaremos el registro contable de saldos a favor y estímulos fiscales, aplicando lo estipulado por la NIF D-4 exploraremos cada requisito para aplicar las mejores prácticas en el registro contable de estos elementos.
Para adentrarnos en el centro de este análisis, primero debemos aclarar los conceptos clave. El crédito fiscal, ese monto que puede despertar pesadillas fiscales, se refiere a las cantidades que el Estado puede reclamar por concepto de contribuciones o aprovechamientos. Sin embargo, la NIF D-4 le otorga una dimensión distinta, definiéndolo como aquel importe a favor de la entidad que puede recuperarse contra el impuesto causado.
Durante la determinación anual del ISR, es común que las personas morales se encuentren con un saldo a favor, lo que sucede cuándo los pagos provisionales superan a la causación anual. La NIF D-4 nos guía en este proceso: el exceso debe ser reconocido como una cuenta por cobrar. Un enfoque similar se aplica cuando se trata de saldos a favor de IVA que buscan ser recuperados en devolución.
Tanto el exceso de ISR pagado durante el ejercicio como el IVA a favor buscando devolución, deben ser registrados como cuentas por cobrar. Esta contabilización debe realizarse cuando se tiene un derecho respaldado por la ley correspondiente.
Pero, en tema de estímulos fiscales se requieren una consideración especial, si el saldo a favor proviene de un estímulo fiscal y será acreditado contra el ISR, la NIF D-4 dicta que debe ser registrado como un activo por impuesto diferido. Sin embargo, si el saldo no se destina a compensar contra el ISR, la cuenta por cobrar es el camino a seguir.
Resumen: El Mapa para un Balance Óptimo
En el apasionante mundo de los saldos a favor y estímulos fiscales, la claridad y el cumplimiento normativo son esenciales. Para resumir, aquí tienes un mapa de registro según la situación:
Si el saldo a favor proviene del ISR y se solicita devolución o compensación: Cuenta por Cobrar.
Si el saldo a favor proviene del IVA o IEPS: Cuenta por Cobrar.
Si el saldo proviene de estímulos fiscales y se acredita contra el ISR: Activo por Impuesto Diferido.
Si el saldo de estímulos fiscales no se usará para compensar contra el ISR: Cuenta por Cobrar.
Este resumen será tu faro mientras navegas a través de los registros contables. La Fiscalía - C.I.F., la NIF D-4 y las complejidades fiscales pueden parecer aguas turbulentas, pero con esta brújula, puedes mantener tu balance en equilibrio y tus registros en orden.
En este camino de números y regulaciones, el contador se convierte en el arquitecto que construye una estructura sólida para las finanzas de una organización. El registro contable de saldos a favor y estímulos fiscales es el cimiento sobre el que se erige un panorama financiero claro y transparente. Con este conocimiento en mano, los contadores son los maestros de la precisión, asegurando

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo