Restricciones al uso de efectivo
Análisis jurídico de las restricciones al efectivo, sus fundamentos constitucionales, límites legales, poder liberatorio de la moneda y consecuencias para las operaciones inmobiliarias, mercantiles y empresariales durante 2026.
I. El efectivo y las restricciones del sistema jurídico
El uso del efectivo constituye una práctica esencial dentro de las relaciones económicas, civiles y mercantiles. Los billetes y monedas de curso legal permiten cumplir obligaciones pecuniarias y facilitan el intercambio de bienes y servicios. Sin embargo, esta función debe armonizarse con las disposiciones destinadas a prevenir operaciones con recursos de procedencia ilícita y fortalecer la transparencia de determinadas transacciones.
Las principales restricciones se encuentran previstas en la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), particularmente en su artículo 32. Esta disposición prohíbe utilizar efectivo y determinados metales preciosos para pagar o liquidar ciertas operaciones cuando se alcanzan los umbrales legalmente establecidos. La cuestión fundamental consiste en determinar si estas limitaciones comprenden todas las operaciones económicas o únicamente aquellas identificadas por el legislador. La respuesta requiere interpretar conjuntamente la legislación antilavado, la Ley Monetaria de los Estados Unidos Mexicanos y las disposiciones fiscales aplicables.
II. El artículo 32 de la LFPIORPI y el alcance de las prohibiciones
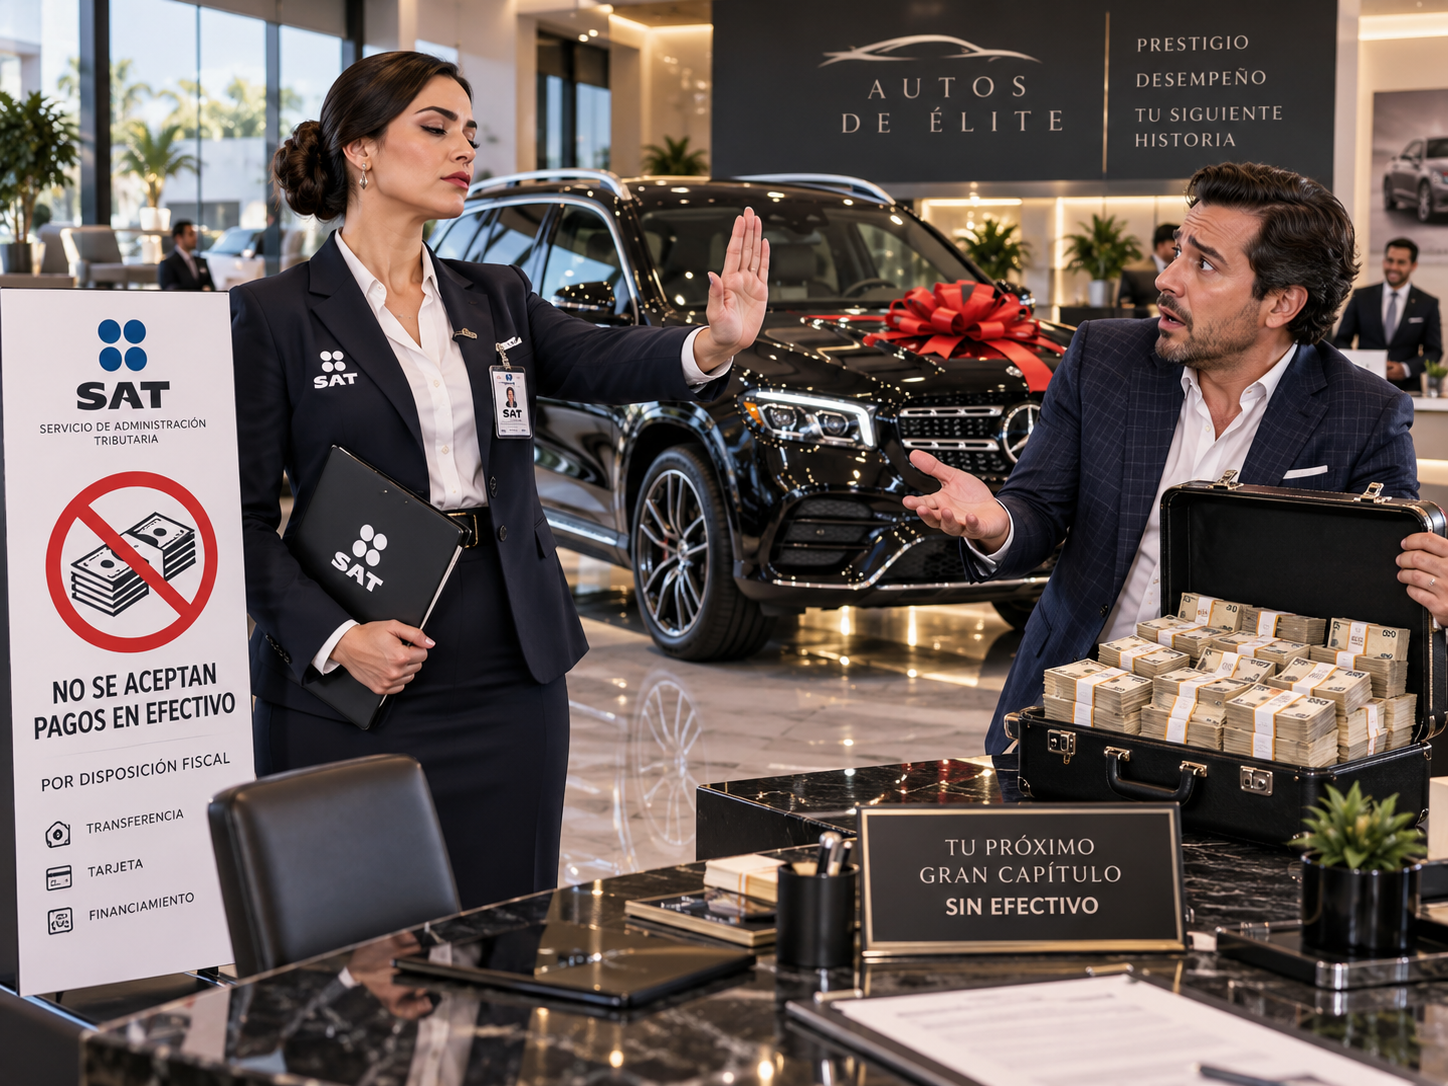
El artículo 32 de la LFPIORPI establece restricciones para dar cumplimiento a obligaciones, liquidar, pagar o aceptar pagos mediante monedas y billetes, nacionales o extranjeros, así como mediante los metales preciosos comprendidos en la disposición. La prohibición se refiere a categorías determinadas de actos y operaciones, entre las cuales destacan la constitución o transmisión de derechos reales sobre inmuebles, adquisición de vehículos, comercialización de determinados bienes de alto valor, juegos con apuesta, servicios de blindaje, transmisión de acciones y partes sociales y constitución de determinados derechos de uso o goce.
El propósito legislativo consiste en reducir riesgos derivados de operaciones cuya realización mediante efectivo puede dificultar la identificación y trazabilidad de los recursos utilizados. Sin embargo, la norma no establece una prohibición general de realizar operaciones en efectivo superiores a determinada cantidad, sino restricciones específicas vinculadas con actos expresamente regulados. Esta distinción resulta esencial para evitar interpretaciones extensivas que impongan obligaciones no previstas por el legislador.
III. Los umbrales legales aplicables durante 2026
Los límites establecidos por el artículo 32 se expresan en Unidades de Medida y Actualización (UMA). Para 2026, su valor diario es de $117.31, vigente desde el 1 de febrero. Los principales umbrales son los siguientes:
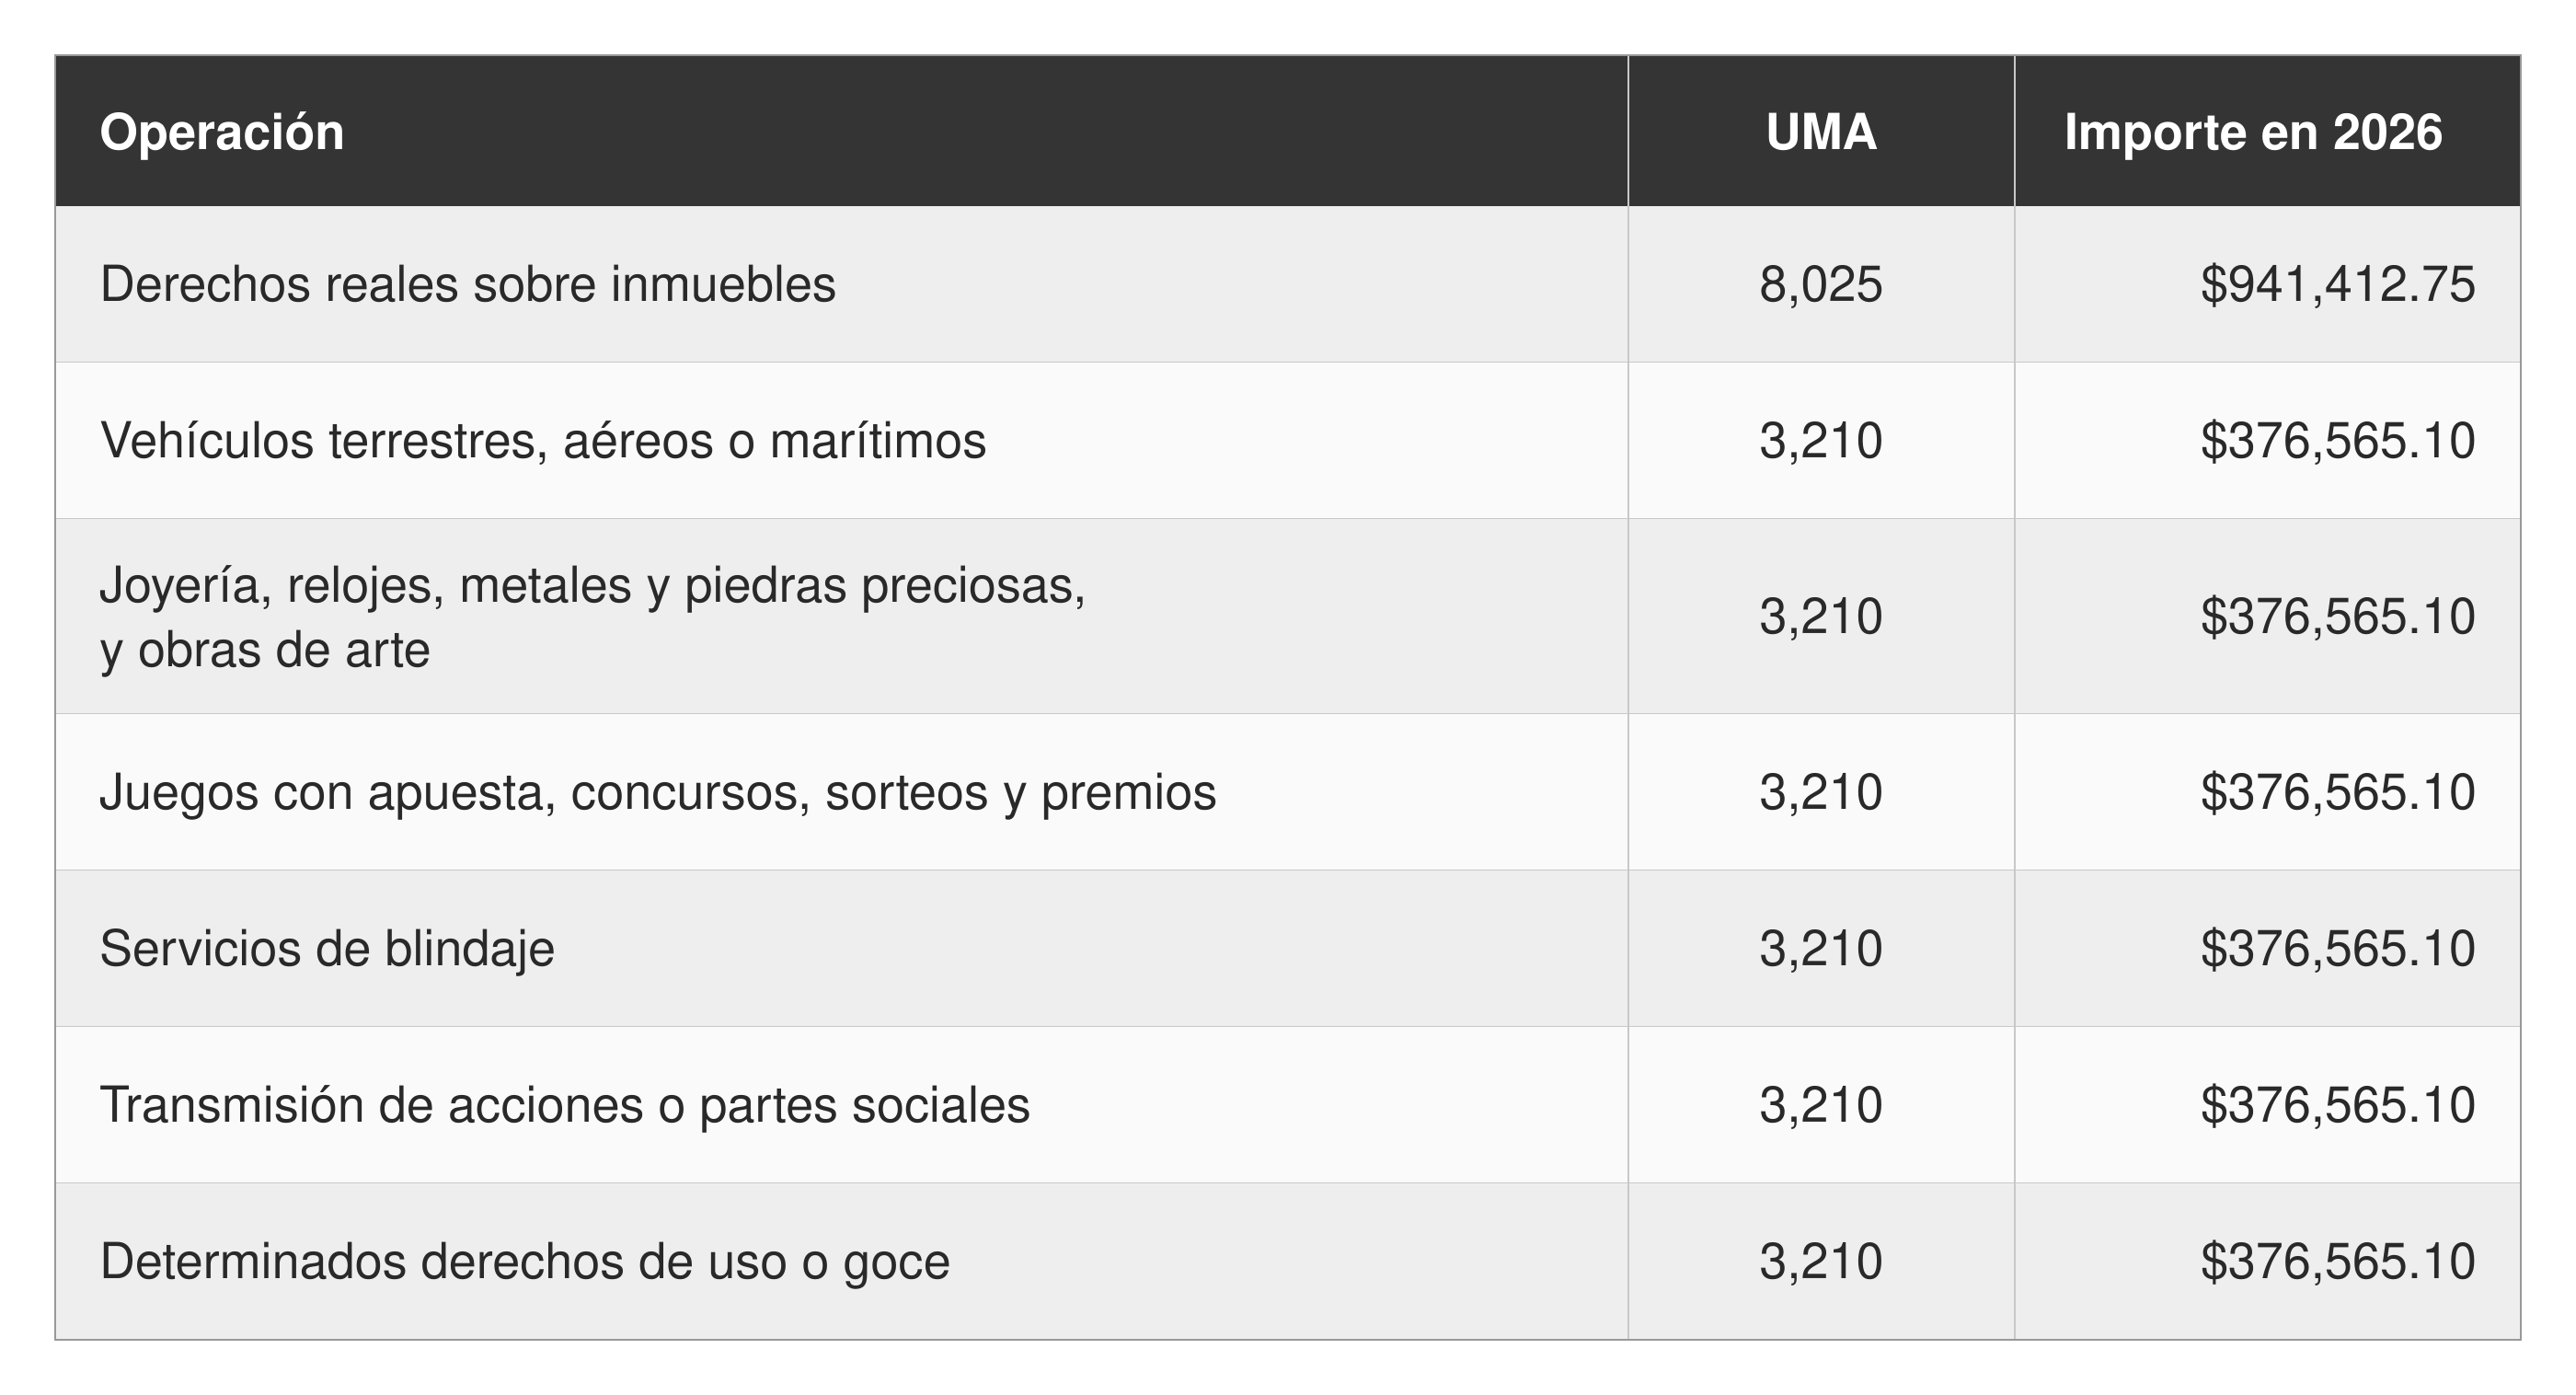
Estos importes constituyen referencias legales para determinar cuándo opera la restricción y no autorizaciones generales para utilizar efectivo en cualquier operación. La reforma publicada el 16 de julio de 2025 también incorporó disposiciones relacionadas con la consignación de pagos comprendidos en los supuestos regulados, fortaleciendo el alcance preventivo de la legislación.
La legislación antilavado no establece una prohibición universal del efectivo; restringe su utilización en operaciones expresamente determinadas, sin desconocer su naturaleza como medio legítimo de pago
IV. La posibilidad de efectuar pagos parcialmente en efectivo
Una de las cuestiones más relevantes consiste en determinar si una operación cuyo valor supera el umbral puede liquidarse parcialmente en efectivo y parcialmente mediante instrumentos bancarios. Conforme al criterio administrativo del Servicio de Administración Tributaria, es posible utilizar efectivo por importes inferiores al límite aplicable y liquidar el resto mediante otros medios, considerando conjuntamente las cantidades entregadas respecto de la misma operación.
Por ejemplo, en la compraventa de un vehículo por $500,000, las partes podrían convenir un pago en efectivo inferior a $376,565.10 y liquidar el saldo mediante transferencia bancaria, sujeto al cumplimiento de las demás disposiciones aplicables.
Sin embargo, el fraccionamiento artificial de pagos no permite eludir la prohibición. La existencia de distintas exhibiciones no convierte necesariamente cada entrega en una operación independiente. Asimismo, debe distinguirse entre pagar una cantidad inferior al umbral y alcanzar exactamente el límite legal, pues la restricción comprende las cantidades iguales o superiores al importe previsto.
V. El poder liberatorio de la moneda y la legislación especial
La Ley Monetaria de los Estados Unidos Mexicanos establece el régimen jurídico de los billetes y monedas emitidos por el Banco de México. Su artículo 4 reconoce que los billetes tienen poder liberatorio ilimitado, mientras que el artículo 5 establece reglas especiales para el poder liberatorio de las monedas metálicas, limitado generalmente a cien piezas de cada denominación en un mismo pago.
Estas disposiciones confieren a la moneda nacional eficacia jurídica para extinguir obligaciones pecuniarias. Sin embargo, su aplicación debe armonizarse con las restricciones especiales establecidas por la LFPIORPI. No existe necesariamente contradicción entre ambos ordenamientos. La Ley Monetaria reconoce el valor liberatorio de la moneda, mientras que la legislación antilavado establece supuestos específicos en los cuales determinados pagos no pueden efectuarse mediante efectivo. En consecuencia, el poder liberatorio constituye una regla general que debe observar las excepciones legalmente establecidas.
VI. Fundamento constitucional de las restricciones
Los artículos 14 y 16 de la Constitución Política de los Estados Unidos Mexicanos reconocen garantías de legalidad y seguridad jurídica que delimitan la actuación de las autoridades. Por su parte, el artículo 25 constitucional proporciona un fundamento general para la rectoría económica del Estado, dentro de un marco de desarrollo y protección del interés público.
La prevención de operaciones con recursos de procedencia ilícita constituye una finalidad legítima de regulación económica. No obstante, las restricciones deben encontrarse previstas en disposiciones legales suficientemente determinadas.
Desde una perspectiva doctrinal, el principio de proporcionalidad permite examinar la relación entre la finalidad preventiva y la intensidad de las limitaciones impuestas.
En consecuencia, las autoridades no pueden extender discrecionalmente las prohibiciones a operaciones no comprendidas por la ley, pues ello comprometería la certeza jurídica de los particulares.
VII. Actividades vulnerables y restricciones al efectivo: figuras diferentes
Una distinción fundamental consiste en separar las actividades vulnerables previstas en el artículo 17 de la LFPIORPI de las restricciones de pago establecidas en el artículo 32. El artículo 17 identifica actividades sujetas a determinadas obligaciones preventivas, como identificación de clientes, conservación de documentación y presentación de avisos cuando corresponda.
El artículo 32, en cambio, establece prohibiciones relativas a los medios de pago utilizados en operaciones específicas. Por tanto, una actividad vulnerable puede encontrarse sometida a obligaciones de identificación sin que necesariamente opere una restricción de efectivo bajo los mismos parámetros.
De igual forma, el cumplimiento de una obligación de aviso no subsana la utilización de medios de pago legalmente prohibidos. Esta diferenciación resulta indispensable para quienes desarrollan operaciones inmobiliarias, comerciales o societarias, porque permite identificar correctamente las obligaciones aplicables sin confundir sus presupuestos jurídicos.
VIII. Consecuencias en operaciones inmobiliarias y societarias
En materia inmobiliaria, la constitución o transmisión de derechos reales sobre inmuebles se encuentra comprendida en las restricciones del artículo 32 cuando se actualiza el umbral correspondiente. Los participantes deben identificar el precio de la operación, los anticipos recibidos y los medios empleados para liquidar las obligaciones. La intervención notarial adquiere especial relevancia para documentar las condiciones de pago y verificar las obligaciones legales correspondientes.
En materia societaria, la transmisión de acciones y partes sociales también está expresamente regulada. Por ello, una compraventa accionaria celebrada mediante contrato privado no queda automáticamente excluida de las restricciones. La naturaleza privada del acuerdo tampoco permite desconocer las limitaciones impuestas al medio de pago.
En ambos supuestos, resulta indispensable distinguir las obligaciones antilavado de las reglas civiles, mercantiles y fiscales que determinan la validez, documentación y consecuencias tributarias de las operaciones.
IX. El uso de efectivo y sus consecuencias fiscales
La ausencia de una prohibición conforme al artículo 32 no significa que cualquier operación pagada en efectivo cumpla automáticamente los requisitos fiscales aplicables. El artículo 27, fracción III, de la Ley del Impuesto sobre la Renta establece requisitos relacionados con los medios de pago utilizados para determinadas erogaciones cuya deducción se pretende efectuar, particularmente cuando exceden de $2,000.
Esta disposición posee una finalidad distinta de las restricciones antilavado. No establece una prohibición universal de efectuar pagos en efectivo, sino condiciones cuyo incumplimiento puede impedir el reconocimiento fiscal de determinadas deducciones. Por tanto, debe distinguirse entre la legalidad mercantil del pago, el cumplimiento de las restricciones de la LFPIORPI y la procedencia de efectos tributarios específicos.
Confundir estas categorías puede conducir a interpretar equivocadamente una restricción fiscal como una prohibición general de contratar o pagar mediante moneda de curso legal.
El poder liberatorio de la moneda y las restricciones para prevenir operaciones ilícitas no son principios contradictorios, sino disposiciones que deben interpretarse sistemáticamente dentro del ordenamiento jurídico
X. Consecuencias administrativas y responsabilidad por incumplimiento
La LFPIORPI contempla un régimen sancionador aplicable al incumplimiento de sus disposiciones. Los artículos 53 y 54 establecen supuestos de infracción y las sanciones administrativas correspondientes. La realización de una operación mediante efectivo en contravención de una restricción puede generar consecuencias jurídicas relevantes para quienes intervienen en ella, conforme a la conducta realizada y al régimen aplicable.
Sin embargo, debe diferenciarse entre una infracción administrativa y la comisión del delito de operaciones con recursos de procedencia ilícita. Ambos supuestos poseen elementos jurídicos distintos y no deben equipararse automáticamente. Desde una perspectiva preventiva, las empresas deben establecer mecanismos para identificar operaciones restringidas, verificar los umbrales correspondientes y documentar correctamente las cantidades entregadas.
La trazabilidad de los pagos representa una herramienta importante de cumplimiento, especialmente en operaciones de alto valor o sujetas a obligaciones adicionales de identificación.
XI. Conclusión: prohibiciones específicas y seguridad jurídica
El artículo 32 de la LFPIORPI no establece una prohibición universal del efectivo, sino restricciones aplicables a determinadas categorías de operaciones y sujetas a umbrales económicos establecidos por el legislador. Esta regulación debe interpretarse conjuntamente con la Ley Monetaria, que reconoce el poder liberatorio de los billetes y monedas nacionales, y con las disposiciones fiscales que establecen requisitos especiales sobre medios de pago.
La prevención de operaciones con recursos de procedencia ilícita constituye una finalidad legítima del Estado, pero su cumplimiento no autoriza a extender restricciones fuera de los supuestos previstos legalmente. En definitiva, el efectivo conserva su carácter de medio legítimo de pago dentro del sistema jurídico mexicano. Su utilización únicamente se encuentra restringida cuando una disposición legal especial establece expresamente la prohibición, los actos comprendidos y las condiciones correspondientes.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo