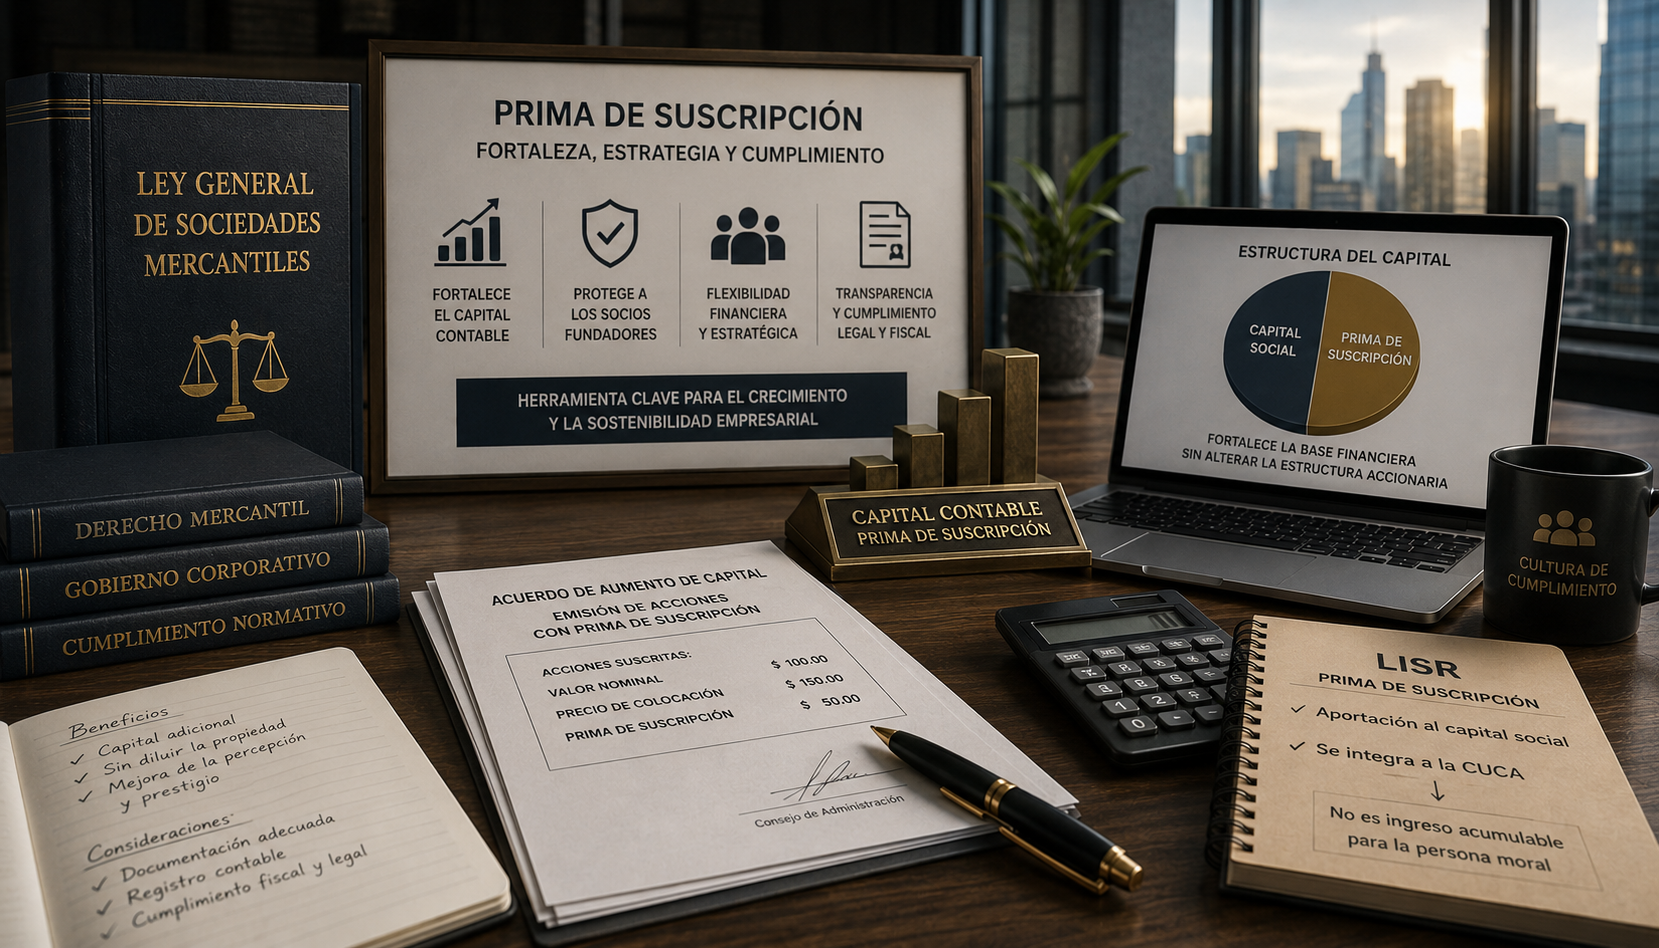
¿Qué es la prima por colocación de acciones para efectos del ISR?
Al momento de suscribir una acción, se fija a un valor nominal determinado más una prima, que en realidad viene siendo el sobre precio párrafo por las acciones suscritas
Las personas morales residentes en el país acumularán la totalidad de los ingresos percibidos, sea en efectivo, bines, servicios, crédito o de cualquier otro tipo, obtenidos durante un ejercicio fiscal, inclusive, los obtenidos en extranjero. En una determinante, el artículo 16 de la Ley del Impuesto Sobre la Renta (LISR) en su primer párrafo establece una fórmula sencilla, la regla general es que todo es ingreso para efectos de este gravamen.
Por otro lado, en su segundo párrafo establece algunas excepciones, tales como el aumento de capital, pago de pérdida por sus accionistas, por primas obtenidas por la colocación de acciones que emita la propia sociedad, por valuar sus acciones de acuerdo con el método de participación y la revaluación de los bienes de su activo fijo y capital. También contempla en su tercer párrafo, sin afán de abundar al respecto, los apoyos económicos o monetarios que reciban a través de los programas previstos en los presupuestos de egresos, de la Federación o de las Entidades Federativas.
Una vez diferenciado cuando un ingreso es acumulables y cuáles no, podemos abordar el tema que nos ocupa, nos referimos a la «primas obtenidas por la colocación de acciones que emita la propia sociedad», comenzaré con su definición de la siguiente forma: la parte correspondiente al aporte que sobrepasa el valor nominal de cada una de las acciones que se están emitiendo, es una de las cuentas que componen el capital contable, esto es, se trata de una prima que pagan quienes entran a la sociedad adquiriendo sus acciones, pertenece a todos los socios, por cuanto esa prima ingresa, constituida por todos los socios.
El Doctor Agustín López Padilla la conceptualiza como un acuerdo de la asamblea de accionistas por medio del cual decide aumentar el capital social y admitir nuevos socios, pero en vista de que tiene utilidades acumuladas con anterioridad, por justicia y con el objeto de igualar a los accionistas anteriores con los nuevos, entonces al momento de suscribir la acción, ésta se fija en un valor nominal determinado más una prima, que en realidad viene siendo el sobre precio párrafo por las acciones suscritas .
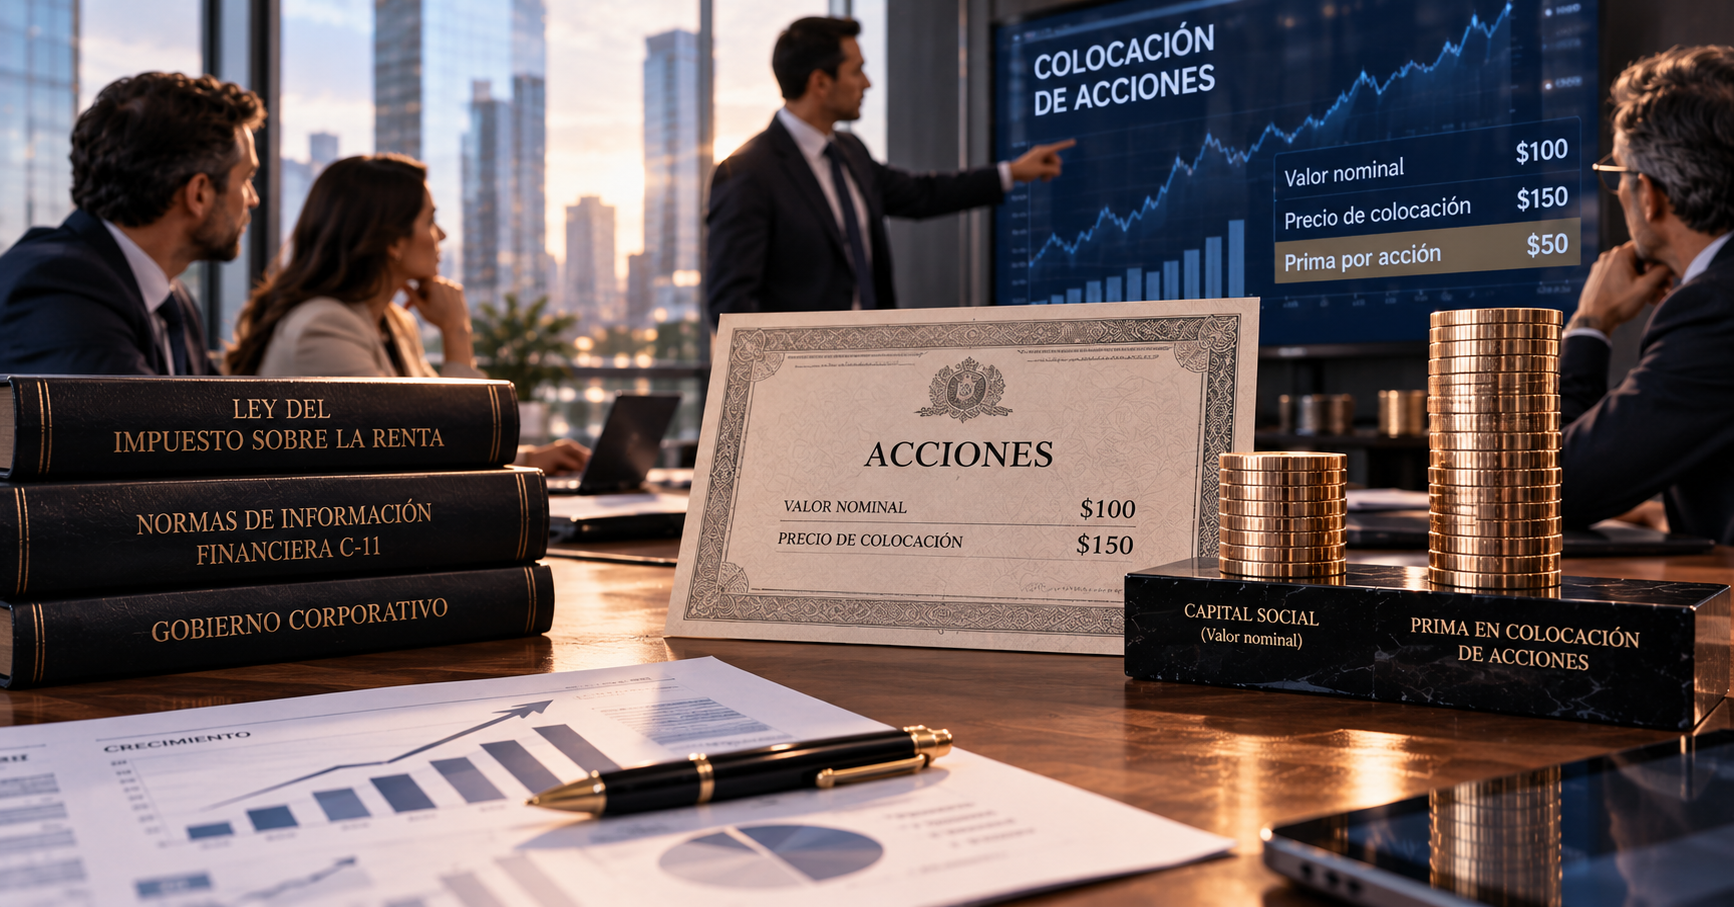
Esta figura cobra importancia en el momento en que se emiten acciones por un valor superior al nominal, de forma que, el valor nominal por acción en la emisión, se registra como capital suscrito, mientras su excedente como prima en colocación de acciones; de ésta forma se puede reconocer el mayor valor de una sociedad al momento en que se va a realizar la emisión de acciones, evitando diluciones accionarias. Por ejemplo, si el valor nominal es de $100 y se ofrecen acciones en un proceso de suscripción por un valor unitario de $150, la prima por colocación es de $50 por acción, que corresponde a su revaluación.
No dejo pasar en alto que el boletín C-11, párrafo 12, de las «Normas de Información Financiera», nos establece que la prima en suscripción de acciones representa la diferencia en exceso entre el pago de las acciones suscritas.
El registro de acciones colocadas en los mercados de valores, generan que gastos que en muchos casos ascienden a montos significativos, lo que se traduce para la sociedad propietaria un incremento en el capital contable, como capital contribuido. Como lo expliqué en el párrafo anterior, ese exceso entre el importe recibido en la colocación y el valor nominal de las acciones emitidas o su valor teórico, en el caso de acciones sin valor nominal, se registra como la prima por colocación.
Los gastos por la colocación deberán registrase como cargos, de acuerdo a su desembolso, en una cuenta de pagos anticipados, llegado el momento de la colocación, las operaciones registradas en la cuenta deberá cargarse a la prima en venta de las acciones colocadas, así el saldo acreedor, será «prima neta en colocación de acciones», dentro del capital contable como en la clasificación del capital contribuido. Cuando los gastos que se llegaran a efectuar fueran de una fecha posterior a la colocación, deberán registrarse en resultados anteriores. Ahora, después de las negociaciones de la colocación de acciones, no se lleva a cabo la operación, los gastos efectivamente erogados deberán aplicarse a resultados. En las notas a los estados financieros se revelará el monto de los gastos de registro y colocación del ejercicio.
Es importante tener en cuenta la definición, pues su objetivo y registro contable tiene una verdadera función de compensación o nivelación de valor de los accionistas ante la entrada de nueva inversión, para así evitar ver afectada su representación en el capital, evitando diluciones accionarias.
El hecho de que su existencia sea empleada de manera artificiosa para aprovechar su categoría de no ingreso acumulable, no implica que sea su finalidad. México no es el único país donde se emplea, existen antecedentes en Colombia, país que está tomando medidas fiscales y jurisdicciones, para detectar y detener, esta aplicación irregular. Es una figura necesaria en el derecho societario sin lugar a dudas, pero es claro, que no es una estrategia fiscal, pues no es una opción, ni mucho menos es la intención legislativa de su existencia.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo