Próximo vencimiento de la “Balanza 13” para personas morales
Es parte del cumplimiento de la obligación de enviar la información contable por medio de Internet al SAT, a que se refiere la fracción IV del artículo 28 del CFF
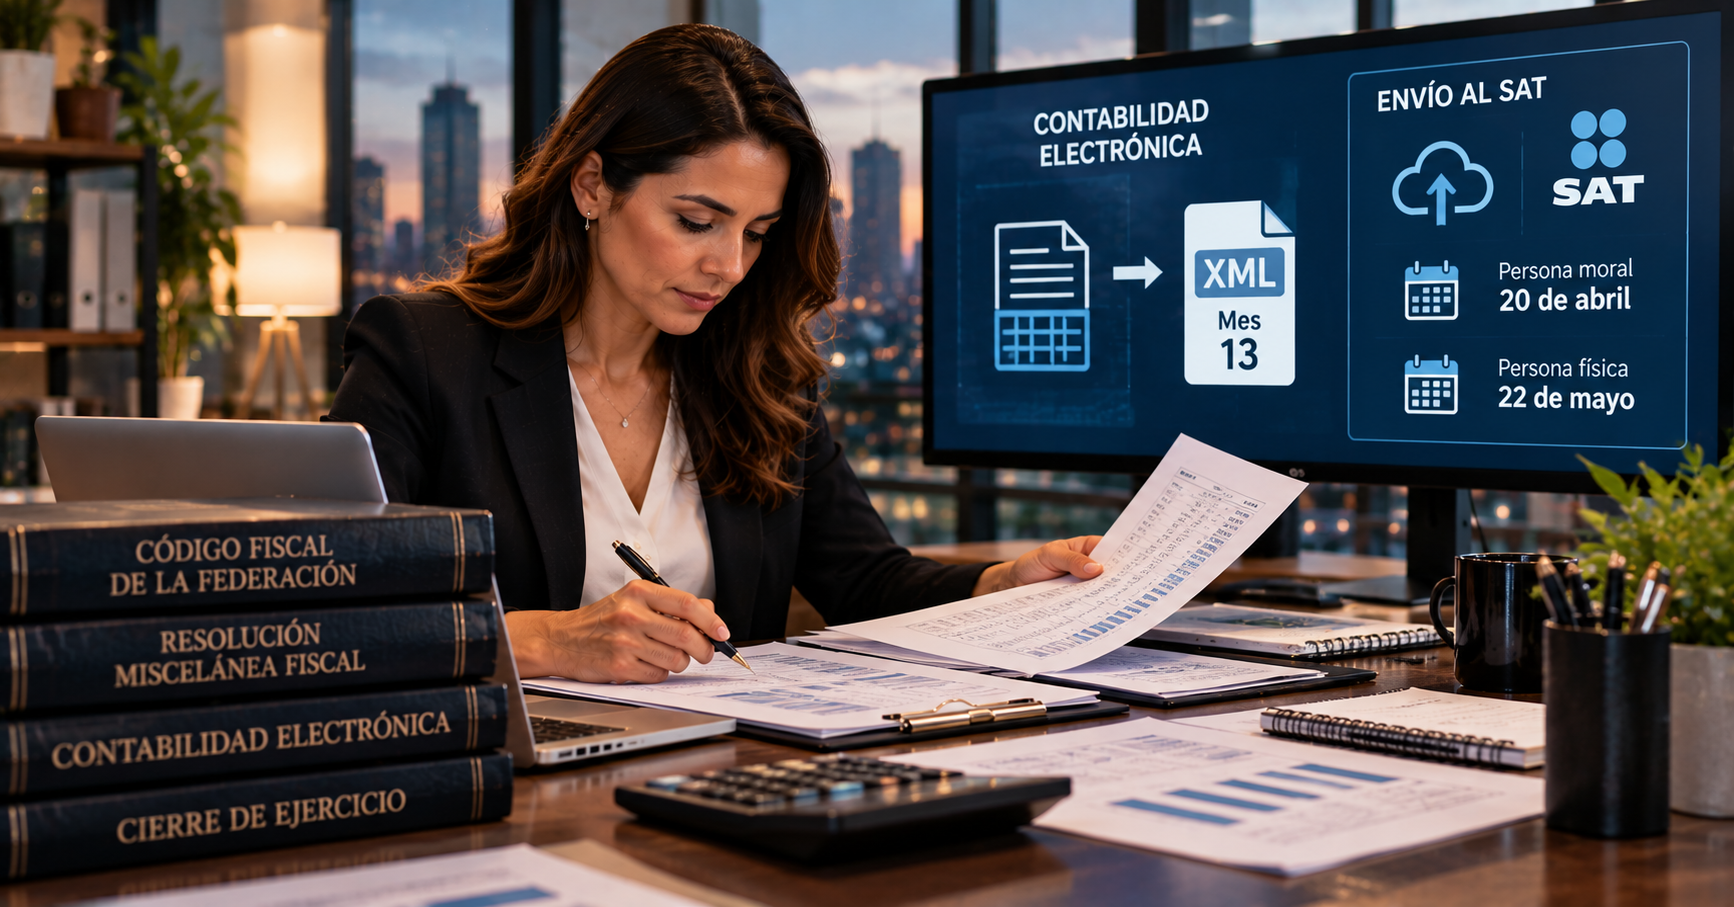
Al cierre del ejercicio es común la depuración de los registros dentro de una contabilidad, así como las provisiones de cierre de ejercicio, misma que constituye tu «Balanza 13” para cumplir con todas las disposiciones actuales, siendo parte de la obligación de la contabilidad electrónica contenida en la fracción IV del artículo 28 del Código Fiscal de la Federación (CFF), y en relación a la regla 2.8.1.6 de la Resolución Miscelánea Fiscal de 2018, inciso e) de su fracción II, establece la fecha límite por tipo de contribuyente para su envió:
Cumplimiento de la disposición de entregar contabilidad en medios electrónicos de manera mensual
Para los efectos del artículo 28, fracción IV del CFF, los contribuyentes que estén obligados a llevar contabilidad y a ingresar de forma mensual su información contable a través del Portal del SAT, excepto los contribuyentes que registren sus operaciones a través de la aplicación electrónica “Mis cuentas” en el Portal del SAT, deberán enviar a través del buzón tributario o a través del portal “Trámites y Servicios” del Portal del SAT, dentro de la opción denominada “Trámites”, conforme a la periodicidad y los plazos que se indican, lo siguiente:
e) Tratándose de personas morales el archivo correspondiente a la balanza de comprobación ajustada al cierre del ejercicio, se enviará a más tardar el día 20 de abril del año siguiente al ejercicio que corresponda; en el caso de las personas físicas, a más tardar el día 22 de mayo del año siguiente al ejercicio que corresponda.
Para generar el archivo de XML de la «Balanza 13» es de diversas formas como programas existentes, por esto la más común es la que viene integrada al programa de Contabilidad que se ésta empleando, en la mayoría se encuentra como un módulo especial. Es importante tener en consideración que se generará un XML donde el atributo mes llevará el valor 13. Dependiendo del régimen de tributación las fechas de envío son:
Si eres persona moral, lo debiste entregan el 20 de abril.
Si eres persona física, lo debiste entregar el 22 de mayo.
En caso de que se realicen ajustes en el mes de diciembre, sea por algún error u omisión, se tendría que enviar una balanza de comprobación complementaria de ese mes para corregir, y no enviar una de cierre del ejercicio. Los ajustes que deben reflejarse en la balanza con los capturados en las cuentas de orden de acuerdo a los códigos de cuentas del Anexo 24 que se encuentran en los códigos 800 como es la UFIN (Utilidad Fiscal Neta), CUFIN (Cuenta de Utilidad Fiscal Neta, entre otras.
Finalmente, si plazo de vencimiento se presentan cambios que no se encontraban en la balanza de diciembre, se tiene que presentar además una balanza que sustituya a la del mes de enero y de febrero del ejercicio en curso, con sus correcciones. Así, estamos al próximo vencimiento de esta obligación fiscal, tenla en cuenta, evita infracciones y sanciones.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo