¡Obtén los datos fiscales de tus trabajadores!
De acuerdo con la regla 2.7.1.48 de la Resolución Miscelánea Fiscal para 2023, se establece un procedimiento para obtener datos fiscales de trabajadores para Comprobante Fiscal Digital por Internet (CFDI) de nómina, aplicable para quienes realizan pagos por concepto de sueldos y salarios, así como asimilados, podrán solicitar a la Servicio de Administración Tributaria (SAT) a través de su portal, la información sobre la situación fiscal en el Registro Federal de Contribuyentes (RFC), condicionado a que en los últimos doce meses les haya efectuado pagos por esos conceptos.
Durante todo el día de hoy, el SAT envió mensajes a través del Buzón Tributario para dar a conocer esta facilidad para dar cumplimiento al adecuado timbrado de los comprobantes:
Apreciable contribuyente:
Te informamos que como patrón podrás solicitar por única ocasión a la autoridad fiscal a través del Portal del SAT, la información relacionada con la inscripción en el RFC de tus trabajadores a efecto de facilitar la emisión del recibo de nómina bajo la versión 4.0 de CFDI, para ello deberás realizar el siguiente proceso:
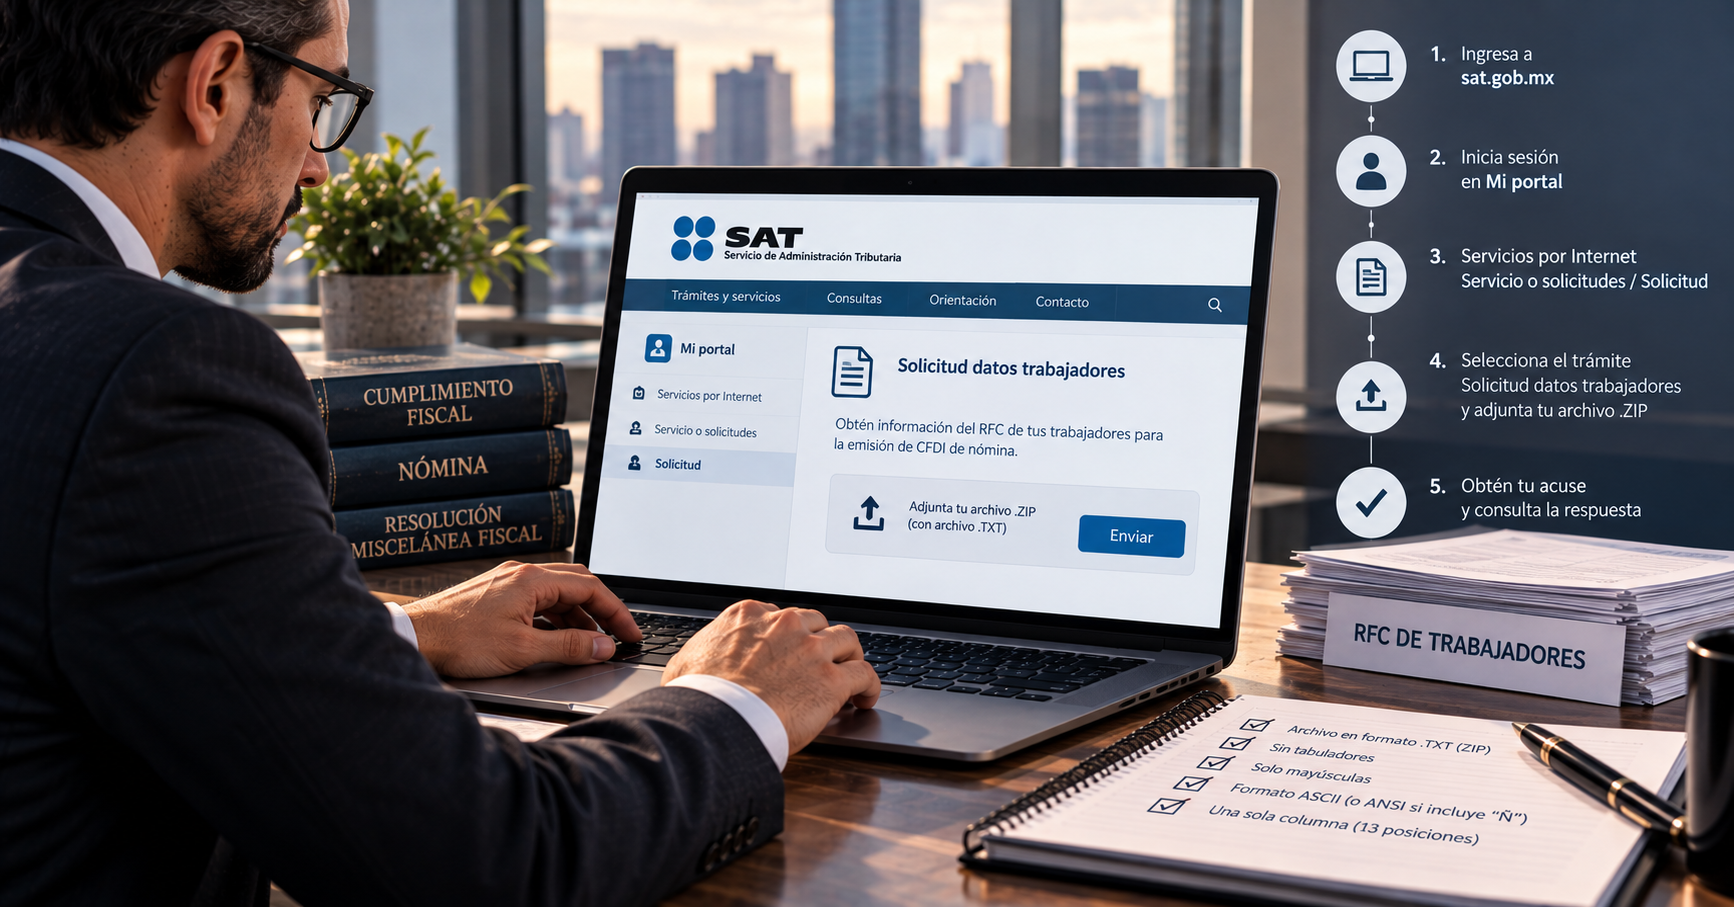
Ingresa a sat.gob.mx, menú superior derecho Contacto, sección Asistencia por Internet opción Portal personal Mi portal.
Registra RFC, Contraseña e Inicia sesión.
Selecciona Servicios por Internet / Servicio o Solicitudes / Solicitud.
Completa el formulario de la solicitud; selecciona el trámite SOLICITUD DATOS TRABAJADORES; adjunta el listado con el total de los RFC a validar en archivo de texto plano (.txt) comprimido en .ZIP y da clic en Enviar.
El sistema te proporcionará el Acuse de recepción con el folio con el que podrás consultar la respuesta posteriormente.
Para consultar la respuesta debes ingresar en Portal personal Mi portal, inicia sesión, captura el Número de folio de tu solicitud en la opción de Consulta y da clic en Buscar.
Selecciona el Folio y revisa las Notas y anexos, da clic en el ícono del “clip” y descarga el archivo con los datos del RFC.
Te invitamos a dar cumplimiento con lo establecido en las disposiciones fiscales en materia de CFDI y emitir tus comprobantes fiscales con la nueva versión de CFDI 4.0.
Fundamento legal:
Regla: 2.7.1.48. de la Resolución Miscelánea Fiscal para 2023.
Ficha de trámite 320/CFF del Anexo 1-A.
Servicio de Administración Tributaria
Si necesitas más información o asesoría fiscal llama a MarcaSAT 55 627 22 728 opción 3, de lunes a viernes, de 8:30 a 18:30 horas.
El trámite se realiza conforme a la ficha de trámite “320/CFF Solicitud de datos en el RFC de asalariados”, que define el procedimiento a seguir a través de la plataforma “Mi portal”, seleccionando la opción Servicios por Internet/Servicio o solicitud/Solicitud, enseguida aparece un formulario, dónde en el apartado “Descripción del Servicio” en la pestaña “Trámite” selecciona la opción “Solicitud datos trabajadores”; dirigiéndose al Servicio de Administración Tributaria (SAT) y en el campo de asunto: “Solicitud de datos en el RFC”. Se debe adjuntar y enviar el archivo en TXT comprimido en ZIP con la información y cuidando lo siguiente:
Sin tabuladores
Las letras únicamente se registrarán mayúsculas
El formato del archivo en Código Estándar Americano para Intercambio de Información (ASCII, por sus siglas en inglés)
En caso de que se incluyan claves en el RFC con la letra “Ñ” se debe guardar en el formato compatible (ANSI, también por sus siglas en inglés)
El archivo debe contener una sola columna con la Clave en el RFC del trabajador a 13 posiciones y sin espacios en blanco.
Este mecanismo es aplicable para los contribuyentes que no se encuentren en alguno de los supuestos que a continuación se enlistan:
No contar con contraseña.
Estar publicado en las listas a que se refiere el artículo 69 del Código Fiscal de la Federación (CFF), con excepción de la fracción VI relativo a los créditos condonados.
Encontrarse publicado en las listas a que se refieren el segundo y cuarto párrafos del artículo 69-B del CFF.
No tener emitido ningún CFDI por los conceptos salarios o asimilados, en los últimos 12 meses.
No tener presentada la declaración anual del ejercicio fiscal inmediato anterior.
En conclusión, este mecanismo puede ser una excelente opción para facilitar el proceso de solicitud de constancias de situación fiscal, ya que permite obtener la información de manera rápida y eficiente. Por esta razón, es importante que los contribuyentes estén preparados para utilizarla. Es fundamental que se promueva la cultura de cumplimiento fiscal mediante este tipo de facilidades.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo