Modificación al criterio sobre el IVA en invernaderos
Las últimas modificaciones a la Resolución Miscelánea Fiscal 2023 nos llevan a nuevos criterios para aplicar el IVA a invernaderos
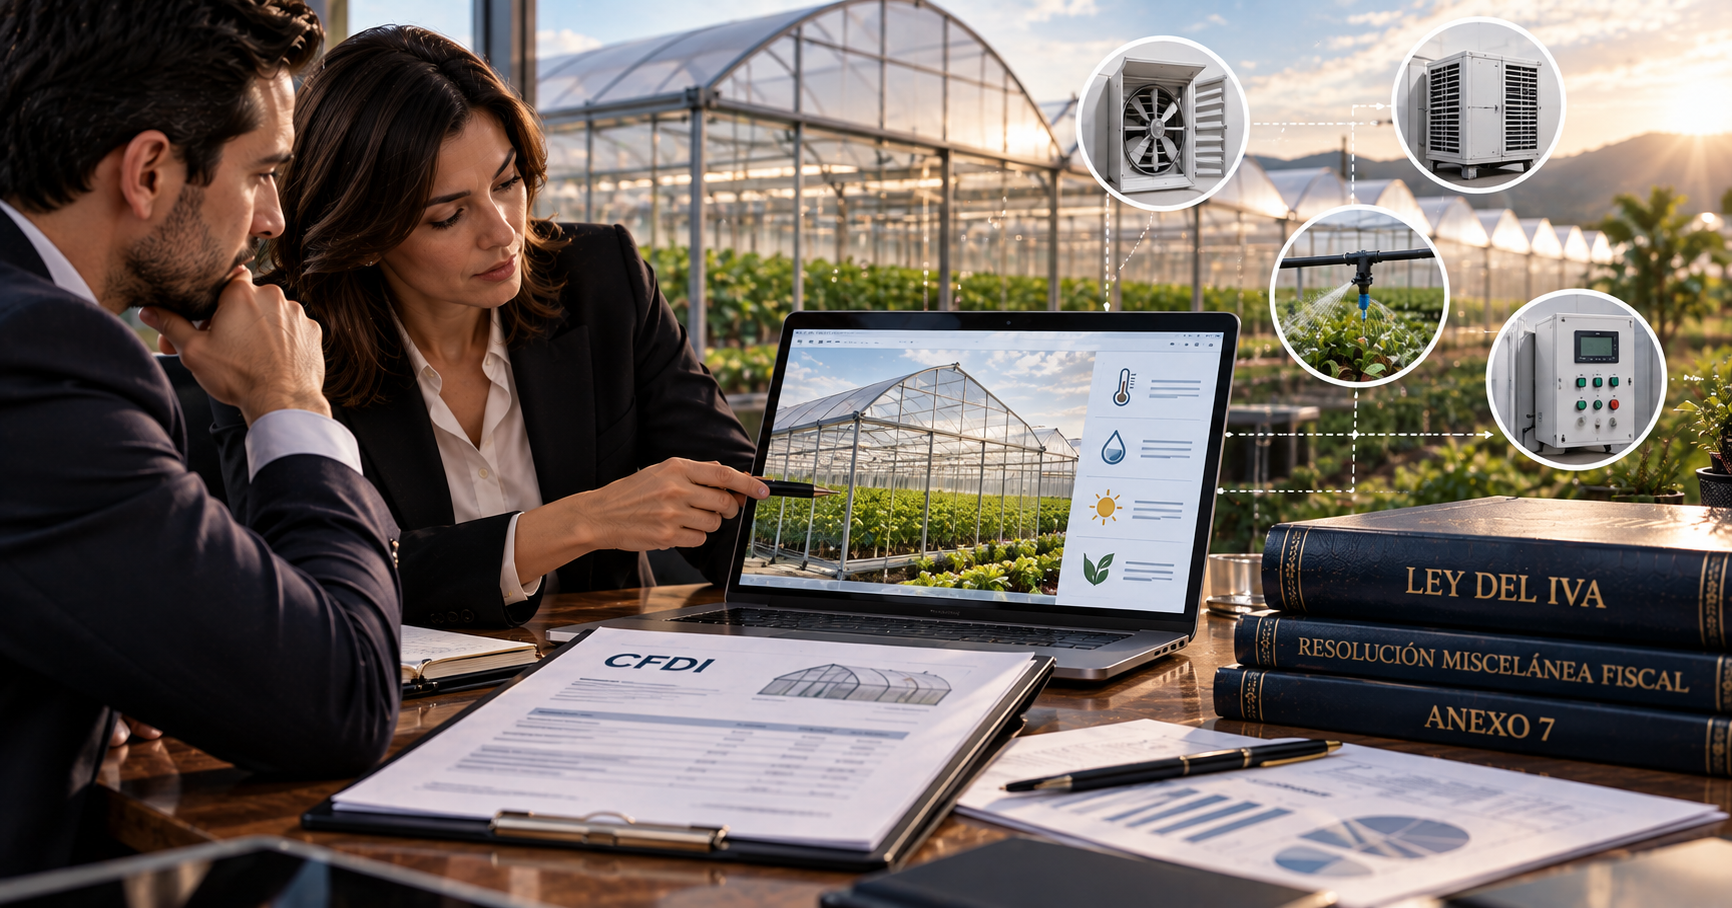
Los cambios fiscales traen consigo constantemente ajustes en el marco normativo. Es el caso de la Quinta modificación a la Resolución Miscelánea Fiscal para 2023, que también afecta a la Ley del IVA. Desde la publicación de esta en el Diario Oficial de la Federación el pasado 13 de Julio, se afectó el contenido del Anexo 7, en relación al tratamiento fiscal de los invernaderos.
El criterio anteriormente vigente establecía que para la aplicación de la tasa del 0% de Impuesto al Valor Agregado (IVA) a los invernaderos y los equipos que conformen el invernadero, era necesario cumplimentar algunos requisitos: clasificar el equipo como "desarrollo de un proyecto" y dar la contraprestación total del servicio con cargo a un comprobante. De esta forma, a partir de la nueva resolución, se abandona el idea de "desarrollo de un proyecto" como prerrequisito, debiendo señalarse en el Comprobante Fiscal Digital por Internet (CFDI) que el invernadero sea un producto terminado.
Con esta nueva redacción se agrega que no se considera equipo integrado, aquellos que pese a que teniendo todas las características para la aplicación de esa tasa, basta que sean enajenados de manera individual como insumos en la cadena de la producción de los invernaderos, o como parte de su mantenimiento o reparación para que no sean comprendidos en esta tasa, lo que se señalaba en su segundo párrafo era: “En este sentido, para efectos del artículo 2-A, fracción I, inciso g) de la Ley del IVA, tendrán el carácter de equipos integrados a invernaderos hidropónicos, los bienes tangibles que tengan o no la calidad de activo fijo de conformidad con la Ley del Impuesto Sobre la Renta (ISR) que se integren al invernadero y que cumplan con su función de manera autónoma o en su conjunto con el invernadero. Se entiende que cumplen con su función los bienes señalados cuando se destinan para su uso en los invernaderos hidropónicos para producir la temperatura y la humedad de forma controlada; o bien, proteger los cultivos de elementos naturales”.
Con el cambio a éste Criterio se abandona de que el equipo se integre al invernadero, y ahora, se indica que para la aplicación de la tasa del 0%, debe enajenarse conjuntamente con el invernadero hidropónico, y así constar el CFDI respectivo, siempre y cuando también el producto sea considerado como terminado, y los equipos que lo integran son parte de su funcionalidad, como a continuación se transcribe:
17/IVA/N
Equipos integrados a invernaderos hidropónicos.
El artículo 2-A, fracción I, inciso g) de la Ley del IVA establece que la enajenación de invernaderos hidropónicos y equipos integrados a ellos para producir temperatura y humedad controladas o para proteger los cultivos de elementos naturales, está gravada a la tasa del 0%. No obstante, ni las disposiciones fiscales ni el derecho federal común establecen lo que debe entenderse por equipos integrados a invernaderos hidropónicos.
En este sentido, para efectos del artículo 2-A, fracción I, inciso g) de la Ley del IVA, tendrán el carácter de equipos integrados a invernaderos hidropónicos, los bienes tangibles que tengan o no la calidad de activo fijo de conformidad con la Ley del ISR, que se enajenen conjuntamente con el invernadero hidropónico y así se haga constar en el CFDI correspondiente, siempre que el mencionado invernadero se trate de un producto terminado y los equipos cumplan con su función en conjunto con éste. Se entiende que cumplen con su función los bienes señalados cuando su uso en los invernaderos hidropónicos consista en producir la temperatura y la humedad de forma controlada; o bien, proteger los cultivos de elementos naturales.
No se considerarán equipos integrados a invernaderos hidropónicos, y por tanto no son sujetos de la tasa del 0% en el IVA, aquellos bienes que, teniendo las características antes mencionadas, se enajenen de manera individual como insumos en la cadena de producción o elaboración, mejora, reparación y/o mantenimiento de los invernaderos hidropónicos, o bien, para optimizar su funcionamiento, aun cuando éstos pudieran constituir elementos que componen dichos invernaderos o complementan su función.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo