Maximizando la eficiencia del órgano de Compliance
Analizaremos cómo es posible una configuración flexible del órgano de Compliance, incluyendo la posibilidad de externalización para un mejor rendimiento.
El papel del órgano de Compliance en la prevención y supervisión de delitos en una persona jurídica es esencial para garantizar el cumplimiento normativo y la ética empresarial. Sin embargo, la regulación jurídico-penal relacionada es relativamente escasa, lo que ha dado lugar a interpretaciones diversas sobre su configuración interna o externa. Mediante este artículo busca arrojar una opinión al respecto, explorando las ventajas y desafíos de ambas opciones.
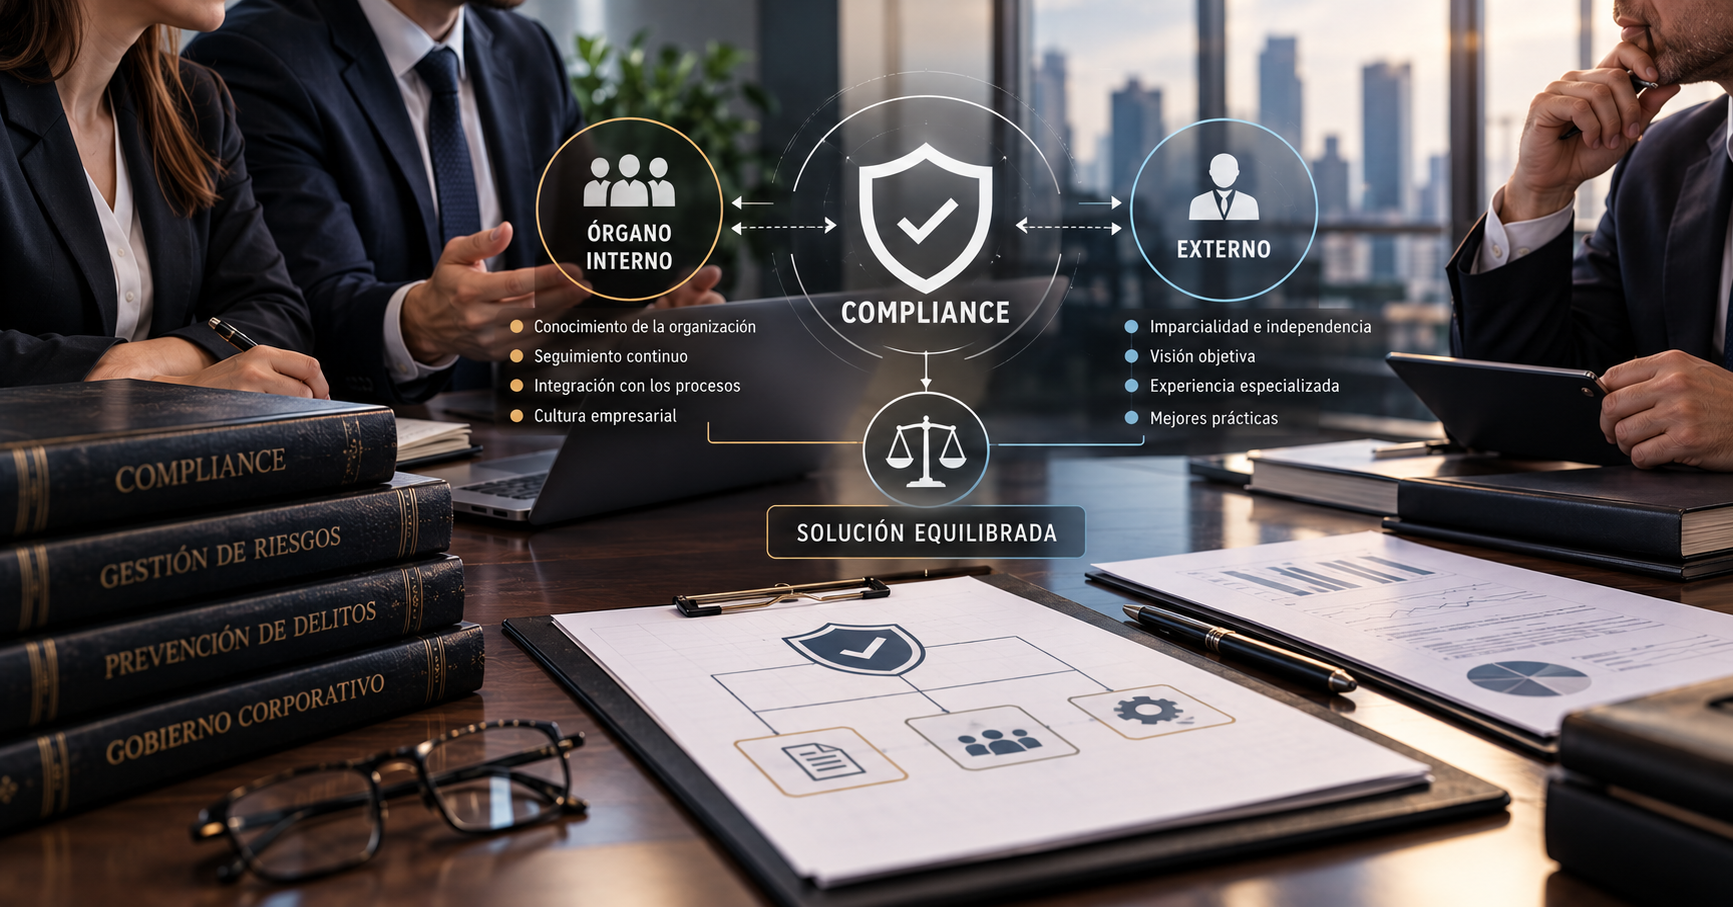
Partiendo de considerará que de entrada, tomando diversos ordenamientos de otros países, se podría iniciar con la reflexión que debe ser a través de un órgano de carácter interno en la entidad, en razón a la ventaja de estar con mejor contexto momento a momento en las operaciones, en contrario podría tener “ceguera de taller” perdiendo la sensibilidad de las operaciones; además, al relacionarse contantemente con lo integrantes puede verse comprometida su imparcialidad e independencia, algo que no puede tolerarse. Por lo anterior, es que existe una práctica de que sea a través de un agente externo es posible que no tenga una conocimiento completo de la organización, sólo que a cambio disminuye la existencia de conflictos de interés.
Al señalarse la importancia de un debido control organizacional, entendemos que la supervisión del funcionamiento y cumplimiento del modelo de prevención implantado debe confiarse a un órgano interno de la persona jurídica. Esto es, puede llevar a interpretarse de la redacción de Código Nacional de Procedimiento Penales que dicha supervisión debe ser ejercida únicamente por órganos internos. Sin embargo, la anterior la aplicación en mi práctica lo llevo mediante externos para salvaguardar la imparcialidad e independencia, y siempre preparamos a un agente interno para complementar la vigilancia y seguimiento de las operaciones.
Según la Circular 1/2016 de la Fiscalía General del Estado Español, expone que es necesario designar un órgano interno que supervise el Sistema de Compliance en su conjunto. No implica que este deba asumir todas las tareas, siendo la reflexión por la cual en mi implementación de estos programas divido las actividades, en internos y externos.
Un órgano interno puede desarrollar un profundo conocimiento sobre la empresa, sus procesos y cultura. Esto le permite adaptar mejor las políticas y procedimientos de cumplimiento a la realidad de la organización. Además, participa en fomentar una mayor integración y alineación con el resto de los órganos internos de la empresa. Por otro lado, podemos recurrir a la contratación externa para llevar a cabo ciertas actividades que amerite una completa imparcialidad e independencia, como puede ser el análisis de riesgos jurídico-penales, el desarrollo de normativa interna y la realización de formaciones, entre otras.
Siempre en lo personal me inclinaré a externalizar ciertas tareas, pues su lejanía de la organización permite ofrecer objetividad y conocimiento técnico, identificar riesgos desde una perspectiva externa y aportar mejores prácticas basadas en su experiencia con otras entidades. Aunque la tiende a parecer que mejor sea todo externo, insisto que es mejor dividirlo con un interno, y la mayor importancia es que se debe garantizar que exista una comunicación fluida y un intercambio adecuado de información entre el órgano interno y el externo.
Finalmente, para mi ejercicio profesional sobre la implementación y funcionamiento de los programas de cumplimiento, lo llevo a cabo la combinación de un órgano interno y la externalización de ciertas tareas ofrece una solución equilibrada que aprovecha las ventajas de ambas opciones. Todo lo anterior, para obtener lo mejor de cada modalidad, recordemos que el objetivo es maximizar la eficiencia del Compliance para crear un entorno de integridad y responsabilidad en la organización. Por lo que te sugiero una configuración flexible, combinando un órgano interno responsable de la supervisión general con la externalización de ciertas tareas.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo