La fecha cierta en los documentos electrónicos
Análisis jurídico sobre la acreditación de fecha cierta en documentos electrónicos privados, mediante firmas electrónicas avanzadas, constancias de conservación y su eficacia probatoria durante los procedimientos de fiscalización tributaria.
La fecha cierta en los documentos electrónicos: eficacia probatoria, seguridad jurídica y defensa frente a las facultades de comprobación fiscal
I. La transformación digital de la prueba documental tributaria
La digitalización de las relaciones jurídicas y comerciales ha transformado sustancialmente los mecanismos mediante los cuales los contribuyentes documentan sus operaciones. Los contratos electrónicos, convenios digitales y demás instrumentos privados constituyen actualmente elementos ordinarios de la actividad empresarial, cuya eficacia probatoria adquiere especial importancia durante el ejercicio de las facultades de comprobación de las autoridades fiscales.
Esta evolución plantea una problemática fundamental: determinar cómo acreditar que un documento electrónico existía en una fecha determinada y que su contenido no fue alterado posteriormente. La cuestión trasciende la simple identificación de sus firmantes, pues involucra la autenticidad, integridad, conservación y verificabilidad temporal de la información.
En este contexto, la Procuraduría de la Defensa del Contribuyente (PRODECON) emitió el criterio sustantivo 28/2020/CTN/CS-SASEN, aprobado el 29 de octubre de 2020, que reconoce la relevancia de la firma electrónica avanzada y de la constancia de conservación de mensajes de datos para acreditar la fecha cierta de los documentos privados electrónicos.
II. La fecha cierta como presupuesto de eficacia probatoria
La Segunda Sala de la Suprema Corte de Justicia de la Nación (SCJN), mediante la jurisprudencia 2a./J. 161/2019 (10a.), registro digital 2021218, estableció que los documentos privados presentados durante procedimientos de comprobación fiscal deben satisfacer el requisito de fecha cierta, aunque la legislación tributaria no lo contemple expresamente.
La justificación de esta exigencia proviene del derecho civil y responde a la necesidad de impedir que documentos elaborados con posterioridad sean utilizados para aparentar la existencia de operaciones o actos jurídicos anteriores. Su finalidad consiste en proporcionar certeza objetiva sobre la temporalidad del instrumento y proteger la confiabilidad de los medios probatorios.
Conforme a dicha jurisprudencia, los documentos privados tradicionalmente adquieren fecha cierta mediante su inscripción en el Registro Público de la Propiedad, su presentación ante fedatario público o el fallecimiento de alguno de sus firmantes. Sin embargo, estos supuestos requieren un análisis diferenciado cuando el documento se genera y conserva electrónicamente.
La cuestión central consiste en identificar mecanismos tecnológicos capaces de cumplir una función probatoria equivalente, sin desconocer las particularidades de los documentos digitales ni imponerles indiscriminadamente procedimientos concebidos para soportes físicos.
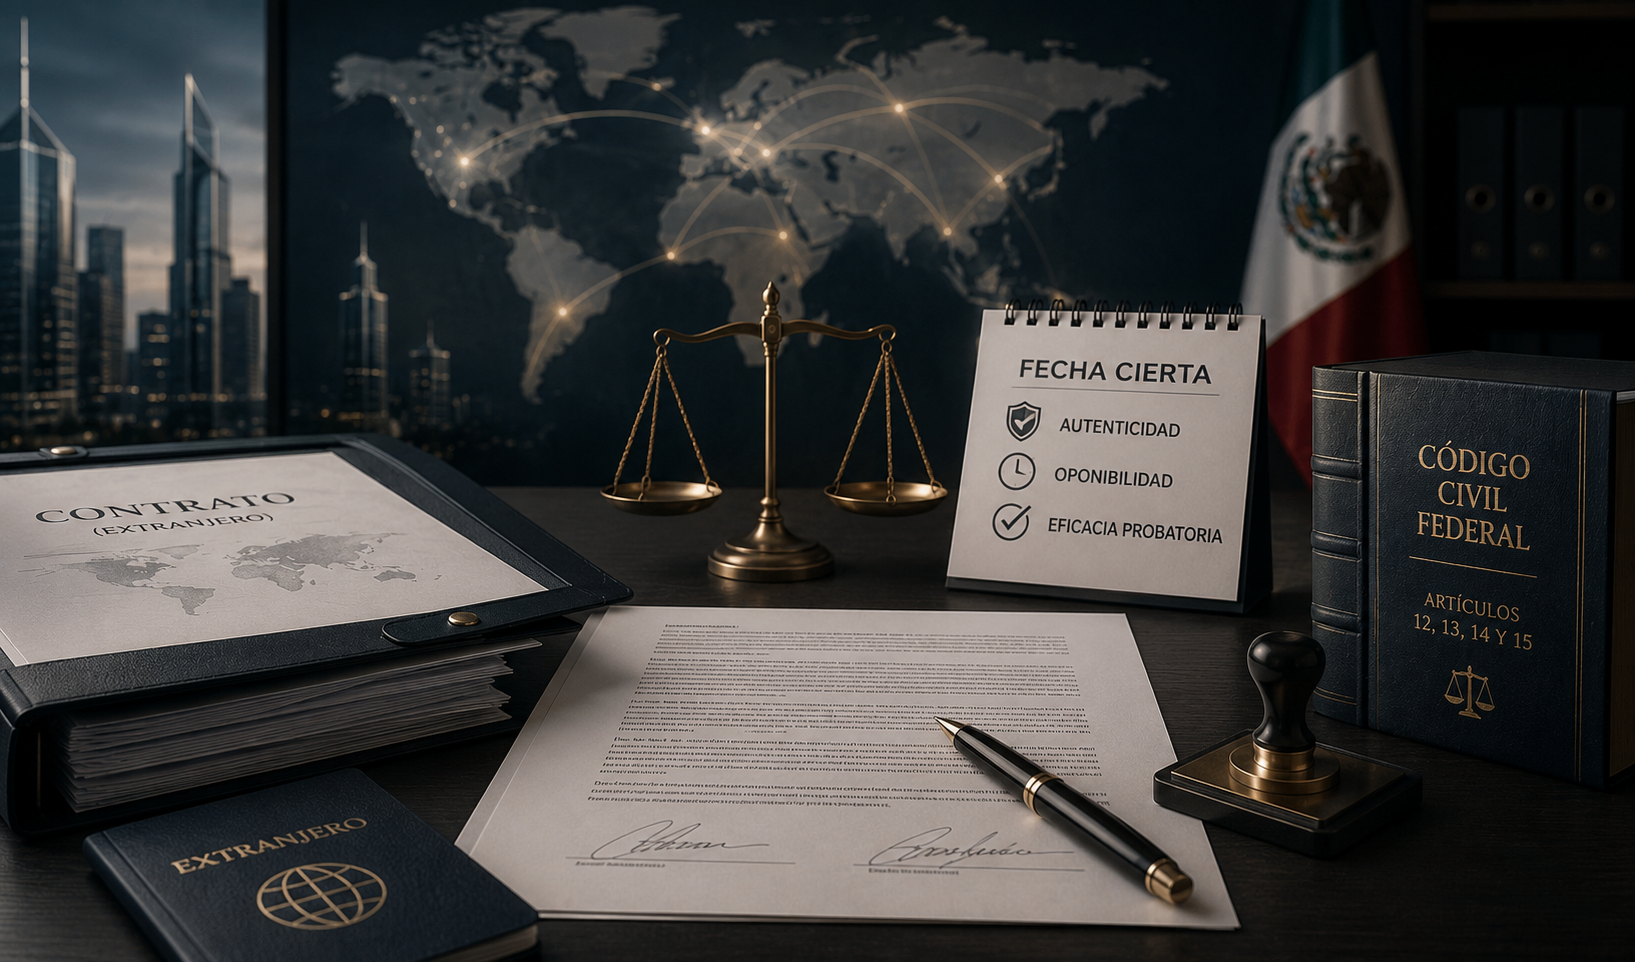
La autenticidad de una firma electrónica no equivale necesariamente a la certeza temporal del documento; esta última exige elementos técnicos que permitan acreditar objetivamente su existencia e integridad
III. Firma electrónica avanzada: autenticidad e integridad documental
El artículo 89 del Código de Comercio (CCom) reconoce los principios de neutralidad tecnológica y equivalencia funcional de los mensajes de datos respecto de los documentos físicos. Asimismo, su artículo 97 establece los requisitos que permiten considerar una firma electrónica como avanzada o fiable.
Entre estos requisitos destacan la vinculación de los datos de creación de la firma con su titular, su control exclusivo y la posibilidad de detectar modificaciones posteriores tanto de la firma como del contenido documental. Estas características permiten construir un mecanismo técnico de atribución de autoría y protección de integridad.
No obstante, la firma electrónica avanzada no debe confundirse con un mecanismo autónomo de certificación temporal independiente. Aunque permite verificar determinadas condiciones de autenticidad e integridad, la fecha incorporada al documento no necesariamente acredita, por sí misma, que este existía desde el momento señalado.
Precisamente en esta distinción radica la relevancia del criterio de PRODECON, que propone complementar la firma electrónica avanzada con un instrumento de conservación respaldado por un tercero acreditado.
IV. La constancia de conservación conforme a la NOM-151
La Norma Oficial Mexicana NOM-151-SCFI-2016 (NOM-151), publicada en el Diario Oficial de la Federación (DOF) el 30 de marzo de 2017, establece requisitos técnicos para la conservación de mensajes de datos y la digitalización de documentos.
Su apéndice normativo A contempla la generación de constancias de conservación mediante mecanismos criptográficos que permiten identificar la información conservada y vincularla con sellos digitales de tiempo. Estos instrumentos son emitidos por Prestadores de Servicios de Certificación (PSC) acreditados por la Secretaría de Economía (SE), conforme a las atribuciones y condiciones aplicables.
La constancia incorpora una huella digital electrónica del mensaje de datos, obtenida mediante funciones criptográficas. Esta huella permite comprobar si el documento presentado corresponde al contenido identificado al generarse el sello temporal.
De esta manera, la constancia permite acreditar que determinada información existía, al menos, al momento de emisión del sello y facilita detectar alteraciones posteriores. Su función no consiste en certificar la veracidad de todas las declaraciones contenidas en el documento ni demostrar automáticamente que la operación contractual fue ejecutada.
V. La diferencia entre fecha de firma y fecha de conservación
Un aspecto que merece especial atención es la distinción entre el momento de suscripción del documento y aquel en que se genera su constancia de conservación.
El sello digital de tiempo acredita técnicamente la existencia del contenido identificado en la fecha y hora de su emisión. Sin embargo, cuando la constancia se obtiene después de la firma, no necesariamente demuestra por sí sola que el documento fue suscrito en la fecha anterior indicada en su texto.
Por ello, para fortalecer la acreditación temporal deben examinarse conjuntamente las firmas electrónicas, los certificados digitales, los mecanismos de validación, los registros de operación y la constancia correspondiente.
Esta precisión resulta indispensable para evitar atribuir a la NOM-151 efectos superiores a los que técnicamente proporciona. Una constancia correctamente emitida constituye una prueba relevante de integridad y existencia temporal, pero su alcance específico depende de los elementos que acompañen al documento y de las circunstancias de su generación.
VI. Su aplicación durante las facultades de comprobación fiscal
Los artículos 42 y 48 del Código Fiscal de la Federación (CFF) contemplan facultades de comprobación que permiten a la autoridad requerir documentación e información relacionada con las operaciones del contribuyente.
Cuando este exhibe contratos electrónicos, convenios privados o instrumentos digitales para justificar determinadas consecuencias tributarias, su valoración debe considerar las características tecnológicas y jurídicas del medio utilizado.
El criterio 28/2020/CTN/CS-SASEN sostiene que la combinación de firma electrónica avanzada y constancia de conservación conforme a la NOM-151 constituye un mecanismo suficiente para acreditar la fecha cierta del documento electrónico privado, desde la perspectiva interpretativa adoptada por PRODECON.
Sin embargo, resulta indispensable precisar que este criterio sustantivo no constituye jurisprudencia obligatoria para los tribunales ni elimina las facultades legales de valoración probatoria de la autoridad fiscal. Representa una interpretación institucional favorable a la protección de los derechos del contribuyente, sustentada en el reconocimiento jurídico de los mecanismos electrónicos de autenticación y conservación.
La constancia de conservación constituye un instrumento de seguridad jurídica que fortalece la eficacia probatoria de los documentos electrónicos, sin sustituir la acreditación material de las operaciones documentadas
VII. Fecha cierta y materialidad: dos exigencias jurídicamente distintas
La existencia de un documento electrónico con fecha cierta no acredita necesariamente la materialidad de la operación consignada. Ambas cuestiones pertenecen a dimensiones probatorias relacionadas, pero conceptualmente diferentes.
La primera permite establecer elementos objetivos sobre la existencia temporal e integridad del instrumento; la segunda requiere demostrar que los actos económicos descritos efectivamente ocurrieron.
Por ejemplo, un contrato electrónico de prestación de servicios puede encontrarse firmado mediante mecanismos avanzados y contar con una constancia de conservación válida. Sin embargo, si la autoridad cuestiona la efectiva prestación del servicio, podrían resultar necesarios informes, entregables, comunicaciones, comprobantes de pago y demás elementos relacionados con su ejecución.
La estrategia documental debe, por tanto, distinguir entre demostrar la existencia del acuerdo contractual, acreditar su temporalidad y justificar el cumplimiento material de las obligaciones pactadas.
VIII. Implicaciones para la gestión documental empresarial
Desde una perspectiva preventiva, las organizaciones deberían establecer procedimientos para generar, firmar, conservar y verificar documentos electrónicos de trascendencia fiscal.
Resulta recomendable asegurar que las firmas correspondan a los participantes, comprobar la vigencia y situación de los certificados digitales, obtener oportunamente las constancias de conservación y mantener disponibles los archivos electrónicos originales junto con sus elementos de validación.
También debe preservarse la relación entre los documentos contractuales, sus modificaciones, los comprobantes fiscales digitales por Internet (CFDI), los registros contables y la evidencia de ejecución correspondiente.
Esta integración permite fortalecer la trazabilidad documental y reducir controversias derivadas de discrepancias temporales o dificultades para acreditar la autenticidad de los instrumentos exhibidos.
IX. Seguridad jurídica y límites del criterio interpretativo
El reconocimiento de mecanismos electrónicos de conservación resulta congruente con los principios de legalidad y seguridad jurídica previstos en los artículos 14 y 16 de la Constitución Política de los Estados Unidos Mexicanos (CPEUM). La utilización de tecnologías reconocidas normativamente debe favorecer la valoración racional de las pruebas, evitando rechazos sustentados exclusivamente en que el documento carece de soporte físico.
No obstante, corresponde distinguir entre la admisibilidad del medio electrónico, su aptitud para demostrar fecha cierta y su suficiencia para acreditar los hechos jurídicos controvertidos. Esta diferenciación permite reconocer el valor de la innovación tecnológica sin convertir la existencia de una constancia en una presunción absoluta de veracidad documental.
X. Consideraciones finales
El criterio 28/2020/CTN/CS-SASEN representa una aportación significativa a la discusión sobre la fecha cierta de los documentos electrónicos privados y su valoración durante los procedimientos de fiscalización tributaria. Su importancia radica en reconocer que la certeza temporal puede construirse mediante instrumentos tecnológicos jurídicamente regulados, sin depender exclusivamente de los mecanismos tradicionales asociados con documentos impresos.
Para todos, el desafío consiste en implementar procedimientos que integren autenticidad, integridad, temporalidad y evidencia material de las operaciones. La verdadera fortaleza de un documento electrónico no reside únicamente en que pueda verificarse su firma o su fecha de conservación, sino en que forme parte de un conjunto probatorio coherente, jurídicamente sustentado y técnicamente verificable.
Texto íntegro del criterio sustantivo 28/2020/CTN/CS-SASEN
PROCURADURÍA DE LA DEFENSA DEL CONTRIBUYENTE
28/2020/CTN/CS-SASEN
Clasificación: Criterio sustantivo
Aprobación: Novena Sesión Ordinaria del 29 de octubre de 2020.
Rubro:
FACULTADES DE COMPROBACIÓN. PARA ACREDITAR QUE UN DOCUMENTO ELECTRÓNICO PRIVADO ADQUIERE FECHA CIERTA, ES SUFICIENTE QUE SE ENCUENTRE VALIDADO CON LA FIRMA ELECTRÓNICA AVANZADA DE LAS PARTES Y CUENTE CON UNA CONSTANCIA DE CONSERVACIÓN DE MENSAJES DE DATOS EMITIDA POR LA AUTORIDAD CORRESPONDIENTE.
La Suprema Corte de Justicia de la Nación ha establecido en la Tesis de Jurisprudencia 2a./J. 161/2019 que lleva por rubro “DOCUMENTOS PRIVADOS. DEBEN CUMPLIR CON EL REQUISITO DE "FECHA CIERTA" TRATÁNDOSE DEL EJERCICIO DE LAS FACULTADES DE COMPROBACIÓN, PARA VERIFICAR EL CUMPLIMIENTO DE OBLIGACIONES FISCALES DEL CONTRIBUYENTE.”, que los documentos privados adquieren fecha cierta cuando se inscriban en el Registro Público de la Propiedad, a partir de la muerte de cualquiera de los firmantes o a partir de la fecha en que se presenten ante un fedatario público; sin embargo, lo anterior únicamente es aplicable cuando se trata de documentos en papel, toda vez que para acreditar la fecha cierta de un documento privado electrónico, además de que éste sea validado por la firma electrónica avanzada de su emisor o emisores, se debe acompañar a dicho documento una “constancia de conservación de mensajes de datos”, la cual se conforma por sellos digitales emitidos por un tercero autorizado por la Secretaría de Economía o por la misma Secretaría, en términos de lo especificado en la NOM-151-SCFI-2016; por tanto, cuando un contribuyente acompañe a un documento electrónico privado la constancia de referencia, en opinión de esta Procuraduría, ello debe ser valorado por la autoridad fiscal al ejercer sus facultades de comprobación, ya que con tal constancia se permite demostrar la fecha cierta en que el documento fue firmado, además de que garantiza que al momento de firmarlo, cada firma electrónica avanzada estaba vigente, dando certeza de que ya no es posible modificar el documento con posterioridad.
Criterio sustentado en:
Consulta PRODECON/SASEN/DGEN/II/289/2020.
Sobre el autor
Mtro. Benjamín Serna Liogol
Licenciado en Derecho con especialidad en Obligaciones y Contratos por la Universidad Panamericana.
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo