Invalida la SCJN disposiciones sobre el pago de derechos
Invalida la Corte disposiciones de los estados de Morelos, Quintana Roo e Hidalgo que establecían el pago de derechos por la búsqueda de información
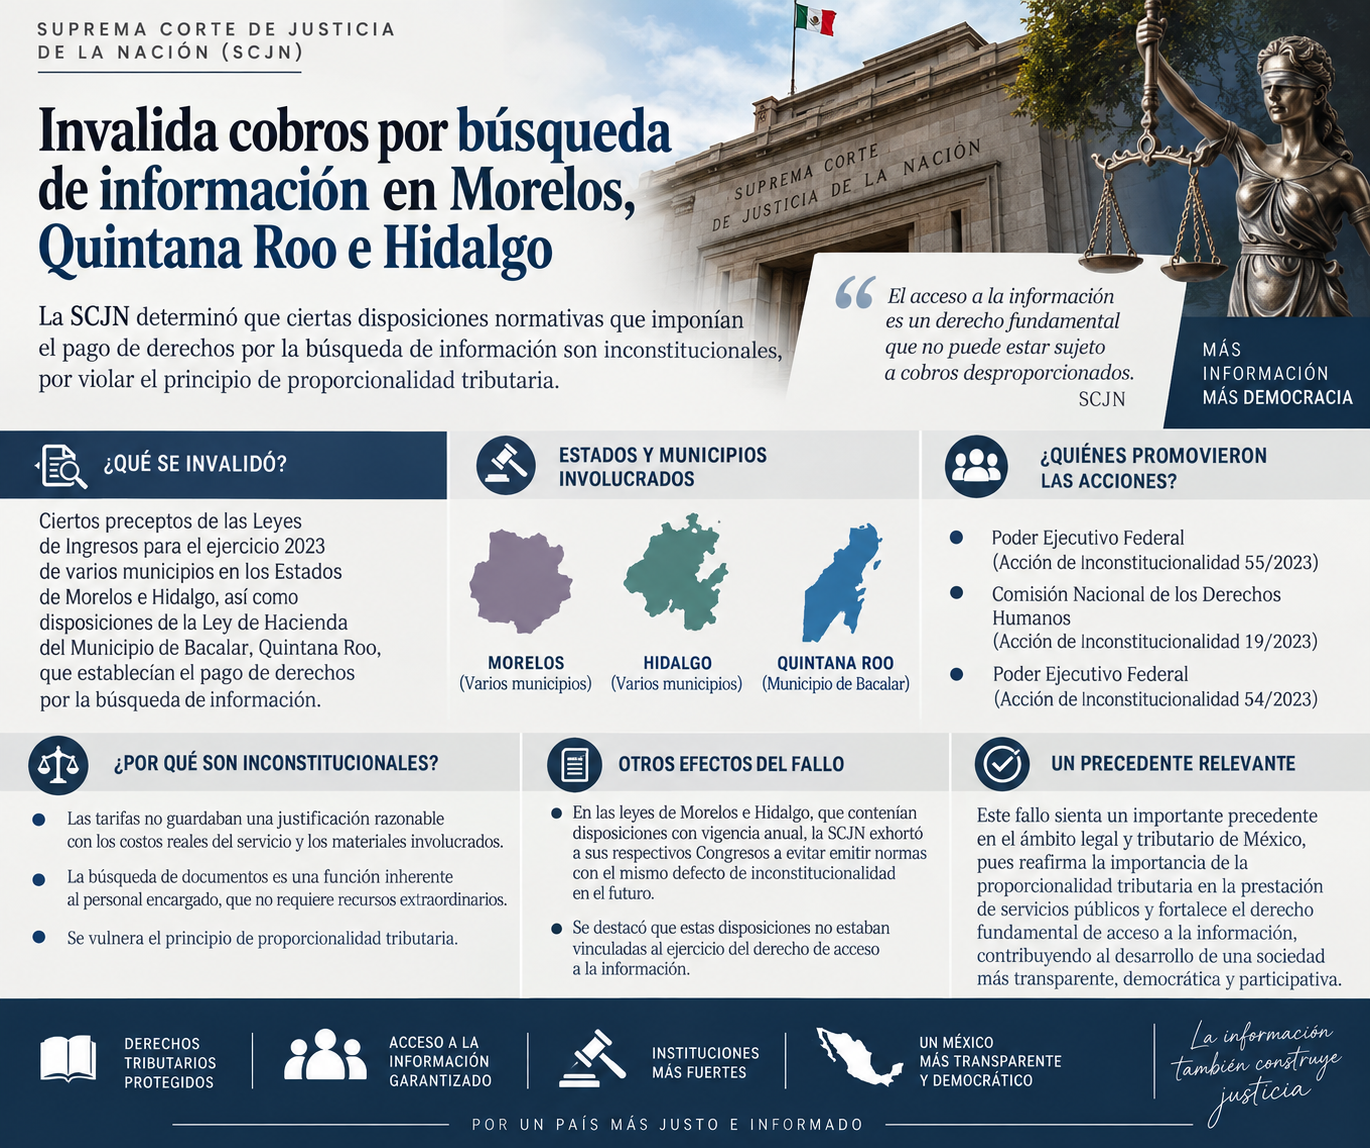
En búsqueda de la protección de los derechos tributarios y el acceso a la información, el Pleno de la Suprema Corte de Justicia de la Nación (SCJN) ha declarado la invalidez de ciertas disposiciones normativas en los Estados de Morelos, Quintana Roo e Hidalgo. Misma que imponen el pago de derechos por la búsqueda de información, considerando que son violatorias del principio de proporcionalidad tributaria.
El dictamen surge como resultado del análisis de diversas Acciones de Inconstitucionalidad presentadas tanto por el Poder Ejecutivo Federal como la Comisión Nacional de los Derechos Humanos. En su fallo, se concluye que las tarifas impuestas por la búsqueda de información carecen de una justificación razonable en relación con los costos reales del servicio y los materiales involucrados. Sé destaca que la tarea de búsqueda de documentos no requiere el empleo de recursos extraordinarios, ya que es una función inherente al personal encargado, sin la necesidad de recursos adicionales.
En consecuencia, el Pleno de la Suprema Corte ha declarado inválidos ciertos preceptos presentes en las Leyes de Ingresos para el ejercicio 2023 de varios municipios en los Estados de Morelos e Hidalgo. También se extendió esta invalidez a la Ley de Hacienda del Municipio de Bacalar, Estado de Quintana Roo. Es importante destacar que estas disposiciones no estaban vinculadas al ejercicio del derecho de acceso a la información, lo que ha reforzado la posición de la SCJN en este asunto.
Además, en lo que respecta a las leyes de Morelos e Hidalgo, que contenían disposiciones con vigencia anual, la Corte ha exhortado a sus respectivos Congresos a evitar emitir normas con el mismo defecto de inconstitucionalidad en el futuro.
Este fallo, resultado de las Acciones de Inconstitucionalidad 55/2023, presentada por el Presidente de México, la 19/2023, interpuesta por la Comisión Nacional de los Derechos Humanos, y la Acción de Inconstitucionalidad 54/2023, promovida por el Poder Ejecutivo Federal, sienta un importante precedente en el ámbito legal y tributario de México. No solo recalca la importancia de la proporcionalidad tributaria en la prestación de servicios públicos, sino que también refuerza el derecho fundamental de acceso a la información, contribuyendo así al fortalecimiento de las bases democráticas y jurídicas del país.

Sobre el autor
Consejero Empresarial
Sitio digital de asesoría integral corporativa
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo