¿Es la tasa efectiva exclusiva para grandes contribuyentes?
Analizando los términos de la norma para determinar la aplicación de las listas de las tasas efectivas del Impuesto Sobre la Renta.
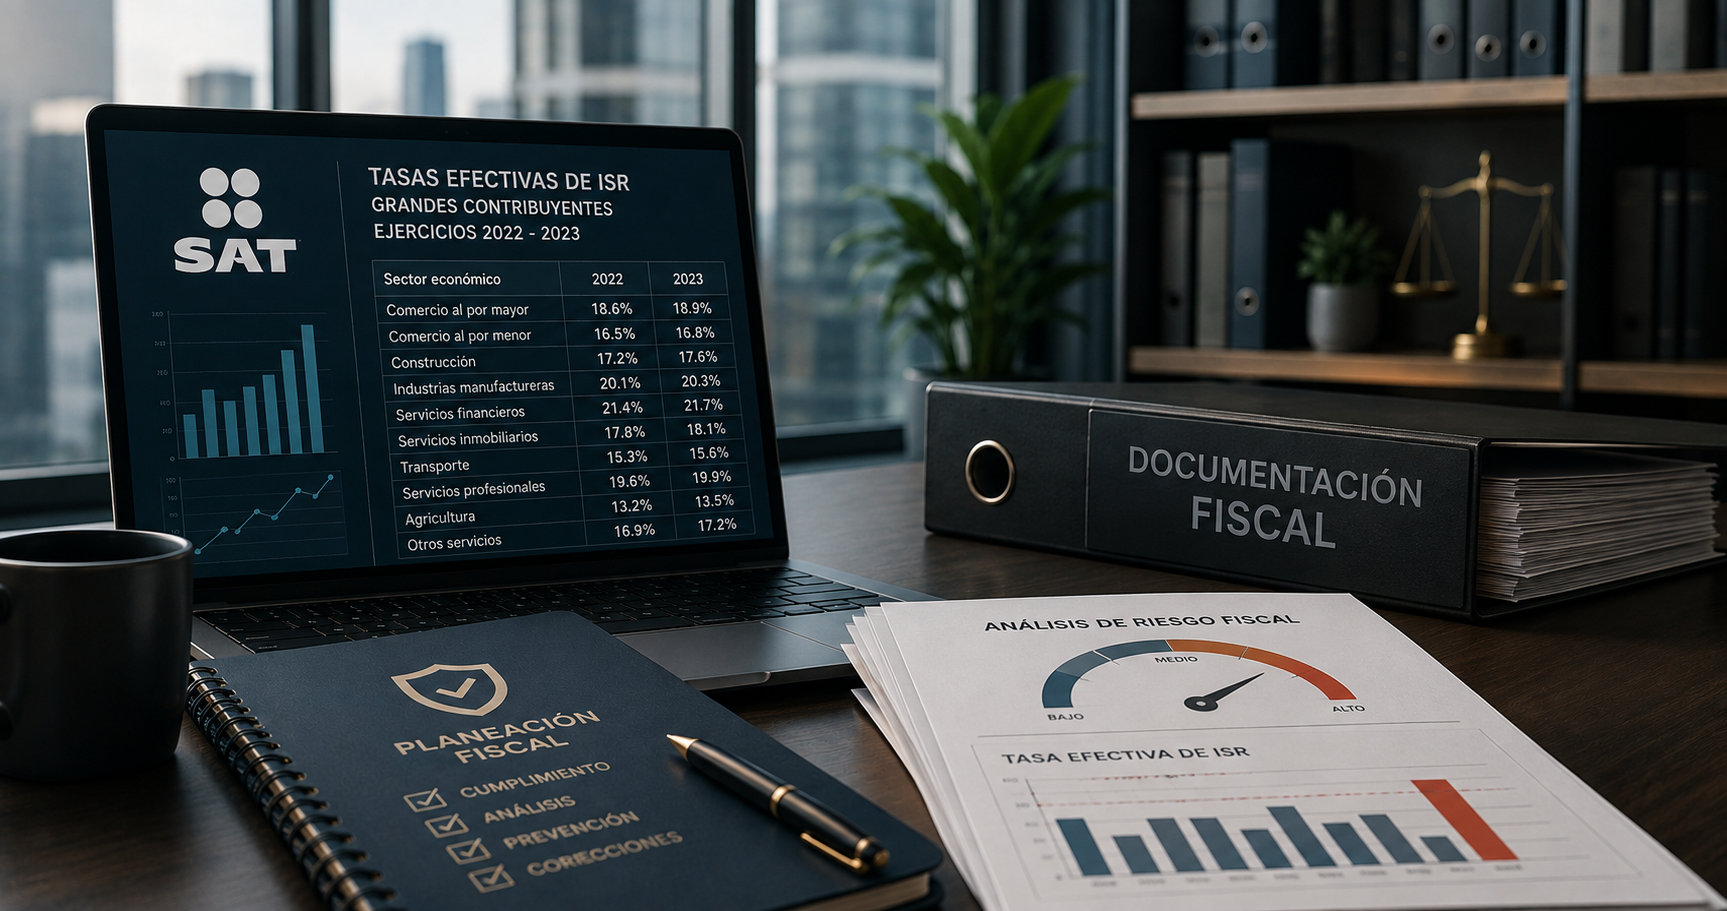
La Ley del Impuesto Sobre la Renta (LISR) prevé que el SAT pueda informar a los contribuyentes, tanto aquellos personas físicas como personas morales, de manera general, respecto a las tasas efectivas que se aplicarán a sus ingresos. Actualmente, se han emitido seis listas fiscales, conocidas como “Tasas efectivas de Impuesto sobre la Renta de Grandes Contribuyentes”. Estas listas han generado confusión y malas interpretaciones, debido a que el propio texto de la norma hace referencia a que la misma información sea proporcionada, aunque de forma general, para los contribuyentes en general, explico mi razonamiento.
En primer lugar, es necesario tener claro el alcance de la normativa fiscal aplicable, ya que la redacción del primer párrafo del artículo 33 Bis de la LISR, establece que esta información es en general para los contribuyentes de la LISR, y no hace referencia exclusiva a que será utilizada sólo para aquellos que forman parte del padrón de grandes contribuyentes. Sin embargo, el SAT, ¡para variar! cuando ha publicado las listas, las titula como “Tasas efectivas de Impuesto sobre la Renta de Grandes Contribuyentes”. Esto provoca una confusión adicional, dado que el título hace referencia a “de” grandes contribuyentes y no a “para”; por lo que es necesario determinar con exactitud de qué contribuyentes se trata.
Por otro lado, el segundo párrafo del propio precepto señala que se podrá informar a los contribuyentes de manera general y no específica al sector nicho de grandes contribuyentes. Por tanto, esta información es útil para todos, con mayor énfasis será una herramienta adicional para aquellos que pueden calificar como grandes contribuyentes, no siendo necesariamente exclusiva para estos.
En este orden de ideas, los contribuyentes deben tener claro que la información fiscal que se refleja en esas listas es de carácter general, para la aplicación de la LISR, sin ningún tipo de limitaciones para todos los aquellos contribuyentes que ingresen dentro de los preceptos fiscales establecidos en esta Ley.
En conclusión, tanto a nivel normativo como práctico es importante tener presente que los contribuyentes en general, tanto físicas como morales, pueden recurrir a la información contenida en estas cuatro listas, con el fin de cumplir con los preceptos fiscales contenidos en la Ley del Impuesto Sobre la Renta. Sin embargo, aquellos contribuyentes que verifiquen su calificación para entrar dentro de la lista de aquellos contribuyentes considerados como grandes contribuyentes, deberán tener en cuenta esta información fiscal para su correcta aplicación.
En este sentido, se recomienda que todos aquellos abogados que asesoren a los contribuyentes y les ayuden a organizar y estructurar sus finanzas, estén al tanto de todas las modificaciones legislativas que se presenten desde el SAT en relación a estas declaraciones de impuestos, para asegurar la máxima transparencia en el cumplimiento de sus obligaciones tributarias. De esta manera, se evitan sanciones y se aprovechan los beneficios legales que se ofrecen para aquellos contribuyentes que efectúan sus pagos en tiempo y forma.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo