EMA y EBA en el Buzón IMSS
El IMSS proyecta incorporar EMA y EBA al Buzón IMSS para centralizar consultas patronales; la facilidad aún requiere aprobación, publicación oficial y adecuaciones tecnológicas antes de entrar plenamente en operación.
Un paso más hacia la centralización digital del cumplimiento patronal
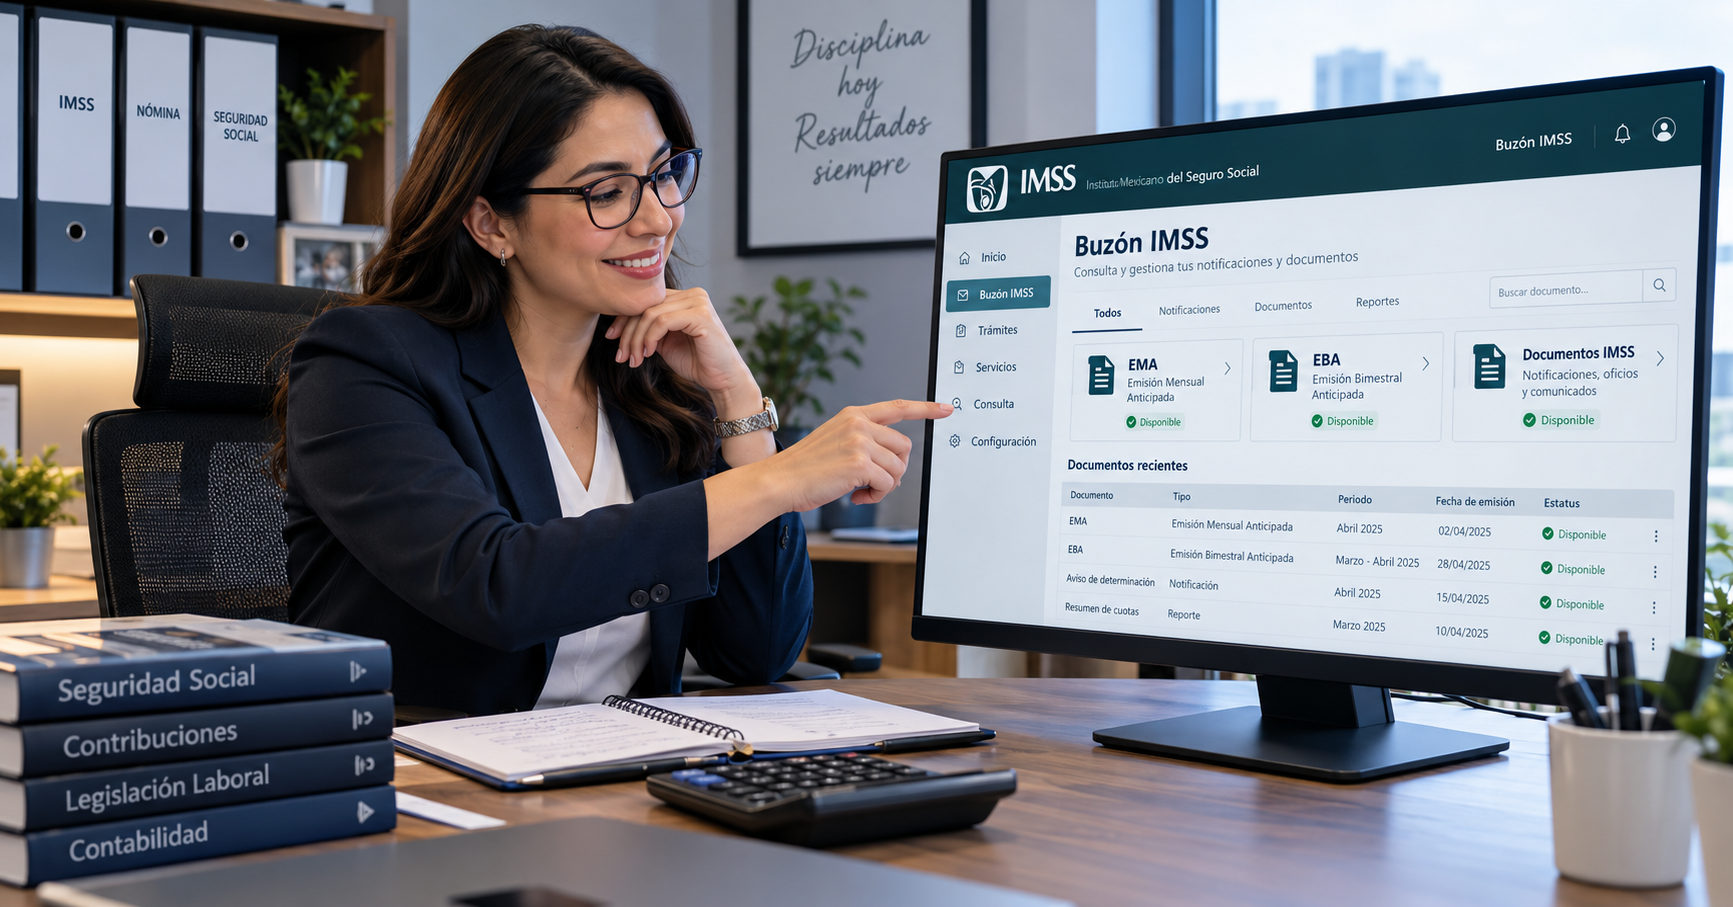
El Instituto Mexicano del Seguro Social prepara una modificación operativa que podría simplificar considerablemente la consulta de información para las personas empleadoras: incorporar al Buzón IMSS los formatos correspondientes a la Emisión Mensual Anticipada (EMA) y a la Emisión Bimestral Anticipada (EBA).
El proyecto contempla que los patrones puedan consultar y descargar directamente desde el apartado “Mis Documentos” los formatos EMI-1 y EMI-2, incluso cuando cuenten con menos de cinco trabajadores o administren diversos registros patronales.
La medida apunta hacia una lógica de concentración tecnológica. Actualmente, la información relacionada con las propuestas de cédulas puede obtenerse mediante diferentes mecanismos, entre ellos IMSS Desde Su Empresa (IDSE), el Sistema de Pago Referenciado (SIPARE), el propio Buzón IMSS y, todavía en ciertos casos, mediante documentación distribuida físicamente.
Sin embargo, existe una precisión indispensable: la nueva funcionalidad aún no está disponible. El proyecto requiere aprobación, publicación en el Diario Oficial de la Federación y adecuaciones tecnológicas antes de que pueda utilizarse formalmente.
¿Qué representan la EMA y la EBA?
Las propuestas de cédulas constituyen herramientas de enorme utilidad práctica porque concentran información derivada de los movimientos afiliatorios comunicados al Instituto.
Su finalidad no debe confundirse con una determinación definitiva e inmutable de obligaciones. Funcionan como un mecanismo de referencia que permite al patrón revisar los datos con los que cuenta el IMSS antes de efectuar la determinación y pago correspondiente de cuotas.
El EMI-1 contiene el detalle mensual de las personas trabajadoras y de los movimientos que fueron considerados durante el periodo. El EMI-2, por su parte, presenta la información correspondiente al periodo bimestral.
Estos documentos permiten contrastar la información institucional con aquella que conserva la empresa en sus sistemas de nómina, expedientes laborales y registros afiliatorios. La utilidad del proyecto reside precisamente en facilitar esa comparación.
La incorporación de la EMA y la EBA al Buzón IMSS no modifica por sí misma las obligaciones patronales; transforma, principalmente, la forma de acceder, revisar y conciliar la información institucional
El patrón debe conciliar, no limitarse a aceptar la propuesta
La futura disponibilidad electrónica de EMA y EBA no elimina la responsabilidad patronal de revisar su contenido. Las propuestas se construyen a partir de la información que obra en poder del Instituto. Si existe un movimiento afiliatorio incorrecto, una modificación salarial no procesada adecuadamente, una baja pendiente o cualquier diferencia entre los registros de la empresa y los del IMSS, la emisión puede reflejar información que requiera ser corregida.
Por ello, la consulta debe funcionar como un ejercicio de conciliación, no como una aceptación automática. La empresa debería confrontar la EMA y la EBA con su nómina, movimientos afiliatorios, salarios base de cotización, incidencias y demás elementos que intervienen en la determinación de cuotas.
Cuando se detecten diferencias, los ajustes correspondientes deberán realizarse mediante el Sistema Único de Autodeterminación (SUA), conforme al mecanismo aplicable. La digitalización facilita el acceso a la información; no sustituye el juicio técnico que debe realizar el patrón.
¿Qué documentos quedarían concentrados en el Buzón IMSS?
El proyecto busca añadir los formatos EMI-1 y EMI-2 a otros documentos que ya pueden utilizarse dentro de los mecanismos electrónicos del Instituto. Entre ellos se encuentra el formato SPR-5, que contiene los importes y la línea de captura correspondiente, así como el archivo de texto empleado para cargar información en el SUA. La posibilidad de concentrar estos documentos en un solo entorno puede resultar especialmente útil para empresas que administran múltiples registros patronales.
En la práctica, la dispersión tecnológica obliga a los responsables de seguridad social a ingresar a distintos sistemas para localizar archivos, revisar periodos y efectuar conciliaciones. Si la nueva funcionalidad opera como se proyecta, el Buzón IMSS podría convertirse en un punto más centralizado para consultar y descargar documentación patronal. Esto también puede reducir riesgos derivados de una administración fragmentada de archivos.
Una utilidad particular para quienes manejan varios registros patronales
La mejora proyectada adquiere mayor relevancia para grupos empresariales, prestadores de servicios especializados, organizaciones con operaciones en varias entidades federativas y, en general, empleadores que administran más de un registro patronal. En estos casos, la gestión de EMA y EBA puede involucrar múltiples accesos, archivos y calendarios.
La concentración documental podría facilitar controles internos como la identificación del periodo, registro patronal, número de trabajadores, movimientos considerados y diferencias detectadas. Sin embargo, también exigirá disciplina documental.
Centralizar la información no significa que todos los registros deban administrarse de forma indistinta. Cada emisión deberá seguir asociándose correctamente con el registro patronal al que pertenece y con los trabajadores comprendidos en éste. La eficiencia tecnológica debe ir acompañada de trazabilidad.
El fundamento de la medida
De acuerdo con el material analizado, el proyecto encuentra sustento en los artículos 39-A y 286-M de la Ley del Seguro Social, así como en los Lineamientos de carácter general para la operación del Buzón IMSS.
El artículo 39-A se relaciona con las propuestas de cédulas que el Instituto puede entregar a los patrones para facilitar el cumplimiento de sus obligaciones, mientras que el artículo 286-M forma parte del marco jurídico que sustenta la utilización del Buzón IMSS como medio electrónico de comunicación y servicios.
La propuesta debe entenderse, por ello, como parte de un proceso más amplio de digitalización institucional. No se está creando una nueva obligación sustantiva de determinación de cuotas mediante la incorporación de la EMA y la EBA al Buzón. Se está proyectando una nueva vía de acceso a documentación que ya forma parte del proceso de cumplimiento patronal.
¿Cuándo comenzará a funcionar?
Ésta es probablemente la pregunta más importante y, al mismo tiempo, aquella que todavía no tiene una fecha concreta. El IMSS no ha informado un día específico para que los formatos EMI-1 y EMI-2 puedan consultarse mediante la nueva funcionalidad.
El proyecto establece que deberá ser aprobado, posteriormente publicado en el Diario Oficial de la Federación y acompañado de las adecuaciones tecnológicas necesarias para su implementación. Conforme a la información proporcionada, su entrada en vigor se plantea para el día siguiente al de su publicación en el DOF.
Por tanto, mientras no exista publicación oficial, las personas empleadoras no deberían considerar que la funcionalidad se encuentra jurídicamente disponible. Esta precisión evita un error frecuente en materia administrativa: confundir el anuncio de una medida con su entrada formal en vigor.
El costo postal también explica la transición
Existe además una razón operativa y presupuestaria detrás de la digitalización. El Instituto estima que durante 2027 se destinarán aproximadamente 43.9 millones de pesos a la distribución postal de la EMA y la EBA. La migración progresiva hacia la consulta electrónica podría disminuir esos costos y reducir el uso de papel.
No obstante, el ahorro institucional no es el único beneficio potencial. Para el patrón, la disponibilidad digital puede representar mayor rapidez de consulta, disminución de extravíos y una mejor conservación de los documentos utilizados en conciliaciones. La utilidad aumenta si la empresa incorpora los archivos obtenidos del Buzón a sus expedientes electrónicos de seguridad social.
La digitalización será útil únicamente si el patrón comprende que una propuesta de cédula no sustituye su responsabilidad de verificar movimientos afiliatorios, bases de cotización y cuotas efectivamente determinadas
Preparar el Buzón desde ahora
Aunque la funcionalidad todavía no opera, las personas empleadoras pueden avanzar en un aspecto básico: verificar que su Buzón IMSS se encuentre debidamente habilitado.
El procedimiento descrito por el Instituto requiere autenticarse mediante la e.firma vigente emitida por el SAT, registrar y validar al menos un correo electrónico y un número telefónico celular vinculados con el RFC, así como firmar electrónicamente los términos y condiciones correspondientes.
Contar con el Buzón habilitado evitará que, cuando la nueva facilidad entre en funcionamiento, la empresa tenga que resolver simultáneamente problemas de acceso o actualización de medios de contacto.
Desde una perspectiva preventiva, también conviene revisar quiénes dentro de la organización tienen responsabilidad sobre su monitoreo.
Digitalizar no elimina la responsabilidad patronal
La futura incorporación de EMA y EBA al Buzón IMSS representa una simplificación relevante, pero no modifica un principio esencial del cumplimiento en seguridad social: el patrón continúa siendo responsable de revisar la información con la cual determina y paga sus cuotas.
Una plataforma puede concentrar documentos. No puede sustituir las conciliaciones internas ni detectar por sí sola todas las inconsistencias entre nómina, movimientos afiliatorios y registros del Instituto.
Por ello, la medida debe aprovecharse para fortalecer los controles. Cada emisión descargada debería convertirse en un punto de comparación entre la información del IMSS y la realidad laboral de la empresa. La verdadera utilidad de la digitalización no consiste únicamente en recibir documentos más rápidamente. Consiste en disponer de ellos con oportunidad suficiente para detectar diferencias antes de que se conviertan en contingencias.
La EMA y la EBA podrán llegar al Buzón IMSS, pero el cumplimiento seguirá dependiendo de algo mucho menos tecnológico: la capacidad del patrón para revisar, conciliar y corregir oportunamente la información de sus trabajadores.
Sobre el autor
Adrián Sachiel Paredes Cruz
Abogado por la Universidad de Guadalajara, socio del instituto CEDE para contadores y abogados
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo