La nueva era de las emisiones EMA y EBA
El IMSS incorpora las emisiones EMA y EBA a su buzón electrónico, fortaleciendo la fiscalización preventiva, la conciliación contributiva y el cumplimiento patronal, sin modificar las obligaciones legales de autodeterminación.
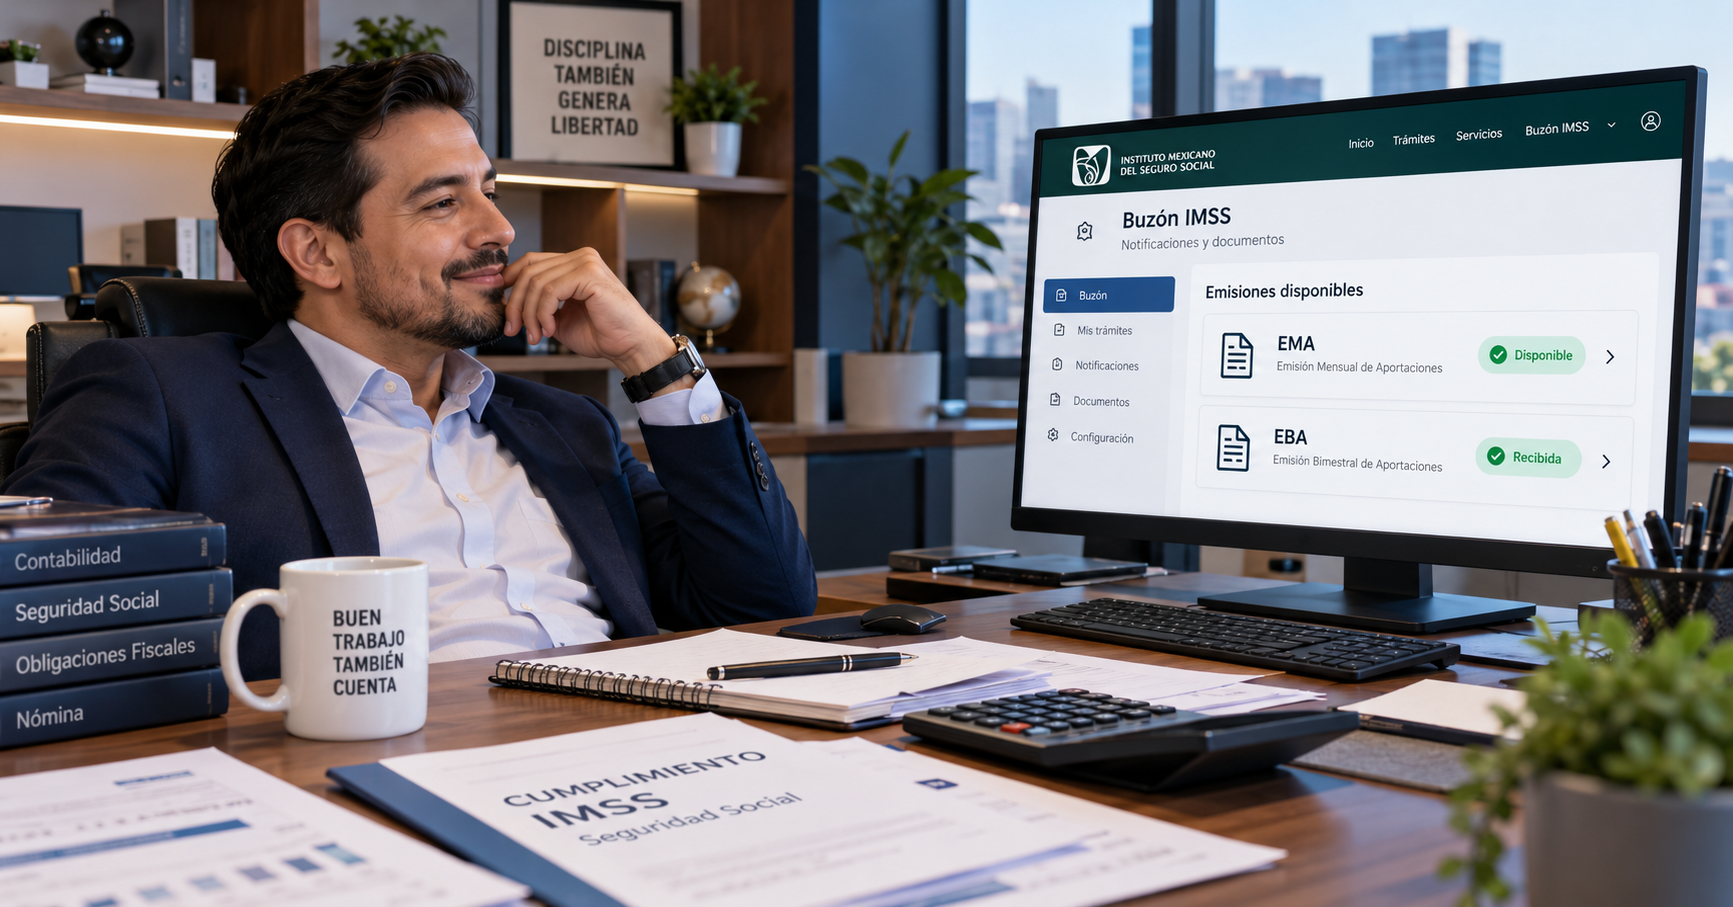
La incorporación de las emisiones EMA y EBA al Buzón IMSS: alcance normativo y consecuencias para los patrones
I. Una nueva etapa en la administración electrónica de la seguridad social
La transformación digital de la administración pública continúa modificando los mecanismos mediante los cuales las autoridades fiscales y de seguridad social interactúan con los sujetos obligados. En este contexto, el Instituto Mexicano del Seguro Social (IMSS) ha dado un paso adicional hacia la simplificación de sus procedimientos administrativos, mediante la incorporación de las propuestas de Emisión Mensual Anticipada (EMA) y Emisión Bimestral Anticipada (EBA) al Buzón IMSS.
El 8 de octubre de 2026 se publicó en el Diario Oficial de la Federación el Acuerdo ACDO.AS2.HCT.290926/280.P.DIR, aprobado por el Consejo Técnico del Instituto durante su sesión ordinaria del 29 de septiembre del mismo año. Dicha disposición establece que los formatos EMI-1 y EMI-2, correspondientes a las propuestas de cédulas de determinación de cuotas obrero-patronales, aportaciones y amortizaciones, serán incorporados al apartado denominado «Mis Documentos» del Buzón IMSS, para su consulta por las personas empleadoras.
Aunque la medida constituye una modificación operativa aparentemente sencilla, sus repercusiones administrativas merecen un análisis jurídico particular, especialmente por la importancia de distinguir entre la disponibilidad electrónica de información institucional y la subsistencia de las obligaciones contributivas patronales.
II. Fundamento jurídico y naturaleza de las propuestas de determinación
El artículo 39 de la Ley del Seguro Social (LSS) establece que las cuotas obrero-patronales se causan por mensualidades vencidas y que corresponde al patrón determinar sus importes mediante los formatos o programas informáticos autorizados por el Instituto.
Por su parte, el artículo 39 A del mismo ordenamiento faculta expresamente al IMSS para proporcionar propuestas de cédulas de determinación, elaboradas a partir de los movimientos afiliatorios y demás información disponible en sus registros.
La interpretación sistemática de ambas disposiciones permite identificar una distinción fundamental: la propuesta institucional constituye un mecanismo de apoyo administrativo, no una sustitución de la obligación legal de autodeterminación.
Consecuentemente, la información contenida en las emisiones EMA y EBA no debe asumirse como definitiva ni necesariamente coincidente con las circunstancias laborales, salariales y afiliatorias efectivamente registradas durante el periodo correspondiente. El propio artículo 39 A reconoce la posibilidad de modificar los datos propuestos, siempre que las correcciones se ajusten a las disposiciones legales y reglamentarias aplicables.
Asimismo, dispone que la falta de recepción de una propuesta no exime al patrón de determinar y enterar las cuotas correspondientes, ni lo libera de las consecuencias jurídicas derivadas del incumplimiento. Por tanto, la nueva modalidad de consulta electrónica no altera la distribución legal de responsabilidades entre el Instituto y los sujetos obligados.
III. Alcance del acuerdo y distinción respecto de las notificaciones fiscales
Uno de los aspectos jurídicos más relevantes consiste en delimitar los efectos derivados de incorporar las emisiones al Buzón IMSS. El acuerdo autoriza expresamente que las propuestas de determinación sean agregadas al apartado «Mis Documentos», con el propósito de facilitar su consulta.
Sin embargo, no establece que la incorporación de dichos archivos constituya, por sí misma, una notificación formal de créditos fiscales, ni introduce nuevos términos para cumplir las obligaciones de pago. Esta precisión resulta indispensable porque el Buzón IMSS también puede utilizarse para comunicaciones y actuaciones administrativas sujetas a regímenes jurídicos específicos. En consecuencia, debe evitarse equiparar automáticamente la disponibilidad de una propuesta informativa con la notificación de una resolución determinante de obligaciones fiscales.
Ambas actuaciones poseen naturaleza, presupuestos y consecuencias jurídicas diferentes. Mientras la propuesta proporciona elementos para facilitar el cumplimiento, una resolución determinante de crédito fiscal implica el ejercicio de atribuciones de autoridad y se encuentra sujeta a las formalidades legales correspondientes. La utilización de una misma plataforma electrónica no convierte necesariamente todos los documentos alojados en ella en actos administrativos con idénticos efectos jurídicos.
IV. Implicaciones operativas y control interno de las empresas
Desde la perspectiva del cumplimiento corporativo, la medida ofrece una oportunidad para perfeccionar los procedimientos de supervisión de obligaciones de seguridad social. Las áreas de recursos humanos, nómina, contabilidad y fiscal deben considerar la incorporación de una revisión sistemática del apartado «Mis Documentos», especialmente durante los procesos mensuales y bimestrales de determinación contributiva.
La conciliación entre las propuestas institucionales y los cálculos generados mediante el Sistema Único de Autodeterminación (SUA) permitirá identificar oportunamente inconsistencias relacionadas con salarios base de cotización, altas, bajas, modificaciones salariales, incapacidades y ausentismos. Resulta particularmente importante verificar que las bases de datos utilizadas para calcular las cuotas correspondan a los movimientos laborales efectivamente realizados y a los avisos presentados ante el Instituto.
En organizaciones que administran múltiples registros patronales, esta funcionalidad puede contribuir a mejorar la centralización documental y la trazabilidad de los procesos de revisión. No obstante, la centralización electrónica no sustituye la necesidad de establecer controles individualizados por registro patronal, periodo de causación y concepto contributivo.
Desde una perspectiva de auditoría, también resulta conveniente conservar las propuestas descargadas, los papeles de trabajo, las conciliaciones efectuadas y la documentación justificativa de las diferencias identificadas. Estos elementos pueden contribuir a acreditar la razonabilidad de los cálculos y facilitar la atención de requerimientos posteriores.
V. Prevención de contingencias y responsabilidad contributiva
La disponibilidad anticipada de información institucional permite fortalecer los mecanismos de prevención de contingencias, siempre que las empresas establezcan procedimientos adecuados de revisión y corrección. Las discrepancias entre las propuestas del IMSS y las determinaciones patronales deben analizarse conforme a su origen, materialidad y repercusión económica.
Una diferencia no implica necesariamente incumplimiento, pues puede derivar de desfases informáticos, movimientos oportunamente presentados o información todavía no reflejada en los sistemas institucionales. Sin embargo, tampoco resulta jurídicamente prudente presumir que los datos propuestos por el Instituto son correctos sin efectuar verificaciones independientes.
La responsabilidad de determinar adecuadamente las contribuciones permanece vinculada con los hechos generadores previstos en la legislación de seguridad social. Por ello, la automatización administrativa debe acompañarse de supervisión profesional, documentación suficiente y criterios jurídicos consistentes.
El fortalecimiento del control interno constituye, en este escenario, una herramienta relevante para prevenir diferencias contributivas, actualizaciones, recargos y otras consecuencias derivadas de eventuales incumplimientos.
VI. Vigencia e implementación tecnológica
El Acuerdo ACDO.AS2.HCT.290926/280.P.DIR entró en vigor el 9 de octubre de 2026, conforme a su disposición quinta. No obstante, su apartado tercero instruye a la Dirección de Innovación y Desarrollo Tecnológico del Instituto a realizar las adecuaciones necesarias para instrumentar la medida.
Esta previsión permite distinguir entre la entrada en vigor de la disposición administrativa y su implementación tecnológica efectiva. El acuerdo no establece un calendario específico para la disponibilidad generalizada de las emisiones en todos los registros patronales. Por consiguiente, las empresas deberán verificar periódicamente el funcionamiento de la herramienta, sin supeditar el cumplimiento de sus obligaciones a la disponibilidad material de los documentos.
VII. Consideraciones finales
La incorporación de las emisiones EMA y EBA al Buzón IMSS representa una evolución favorable de los mecanismos de interacción electrónica entre la autoridad y los patrones. Su importancia jurídica no radica en modificar los elementos esenciales de las contribuciones, sino en facilitar el acceso a información que puede fortalecer los procesos de autodeterminación, conciliación y supervisión.
Desde la perspectiva empresarial, el verdadero aprovechamiento de esta facilidad dependerá de la capacidad institucional para integrar la consulta electrónica dentro de procedimientos documentados de cumplimiento.La digitalización simplifica la gestión administrativa, pero no disminuye el deber de diligencia de los sujetos obligados.
En definitiva, el Buzón IMSS debe concebirse no solamente como un repositorio de documentos, sino como una herramienta complementaria de prevención, transparencia operativa y fortalecimiento del control contributivo. La correcta articulación entre tecnología, conocimiento normativo y supervisión profesional será determinante para convertir esta facilidad administrativa en una auténtica ventaja de cumplimiento empresarial.
Sobre el autor
Adrián Sachiel Paredes Cruz
Abogado por la Universidad de Guadalajara, socio del instituto CEDE para contadores y abogados
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo