¿El precio anunciado debe incluir IVA?
La legislación exige informar precios finales al consumidor, incluidos impuestos y cargos obligatorios. Analizamos las diferencias entre publicidad, facturación fiscal, operaciones empresariales y posibles infracciones ante la Profeco nacional.
El IVA en los precios: una controversia entre obligaciones fiscales y derechos del consumidor
La práctica de anunciar productos y servicios sin incluir el Impuesto al Valor Agregado (IVA) continúa generando controversias entre consumidores y establecimientos comerciales. El problema resulta particularmente visible en restaurantes, hoteles y negocios que exhiben determinados precios y, al momento del cobro, agregan un porcentaje adicional correspondiente al impuesto. Aunque algunos proveedores justifican esta práctica señalando que la legislación fiscal exige trasladar el IVA expresamente y por separado, esa obligación no significa que el impuesto pueda excluirse del precio total informado al consumidor.
La cuestión exige distinguir dos ámbitos normativos: la legislación tributaria, que regula la determinación y documentación del impuesto, y la legislación de protección al consumidor, que exige transparencia respecto del importe que efectivamente deberá pagarse. Ambas disposiciones persiguen finalidades distintas y deben aplicarse conjuntamente.
El traslado del IVA no autoriza precios incompletos
El artículo 1 de la Ley del Impuesto al Valor Agregado (LIVA) establece que las personas físicas y morales que realizan actos gravados deben calcular el impuesto conforme a la tasa aplicable y trasladarlo a quienes adquieren bienes, reciben servicios o disfrutan temporalmente de determinados bienes. Su tercer párrafo dispone que el impuesto debe trasladarse de manera expresa y por separado. Asimismo, el último párrafo señala que dicho traslado no se considera violatorio de precios o tarifas, incluidos los oficiales.
Esta regulación responde a la naturaleza del IVA como impuesto indirecto. El proveedor determina el gravamen correspondiente a la operación y lo cobra al adquirente, mientras que su tratamiento fiscal se documenta conforme a las disposiciones aplicables. Sin embargo, trasladar expresamente el impuesto no equivale a tener derecho a anunciar un precio incompleto. Una cosa es identificar la base gravable y el impuesto correspondiente; otra, informar al público cuánto deberá desembolsar por adquirir un producto o contratar un servicio. La diferencia resulta esencial para interpretar correctamente las obligaciones de los establecimientos comerciales.
El CFDI debe distinguir la contraprestación y los impuestos
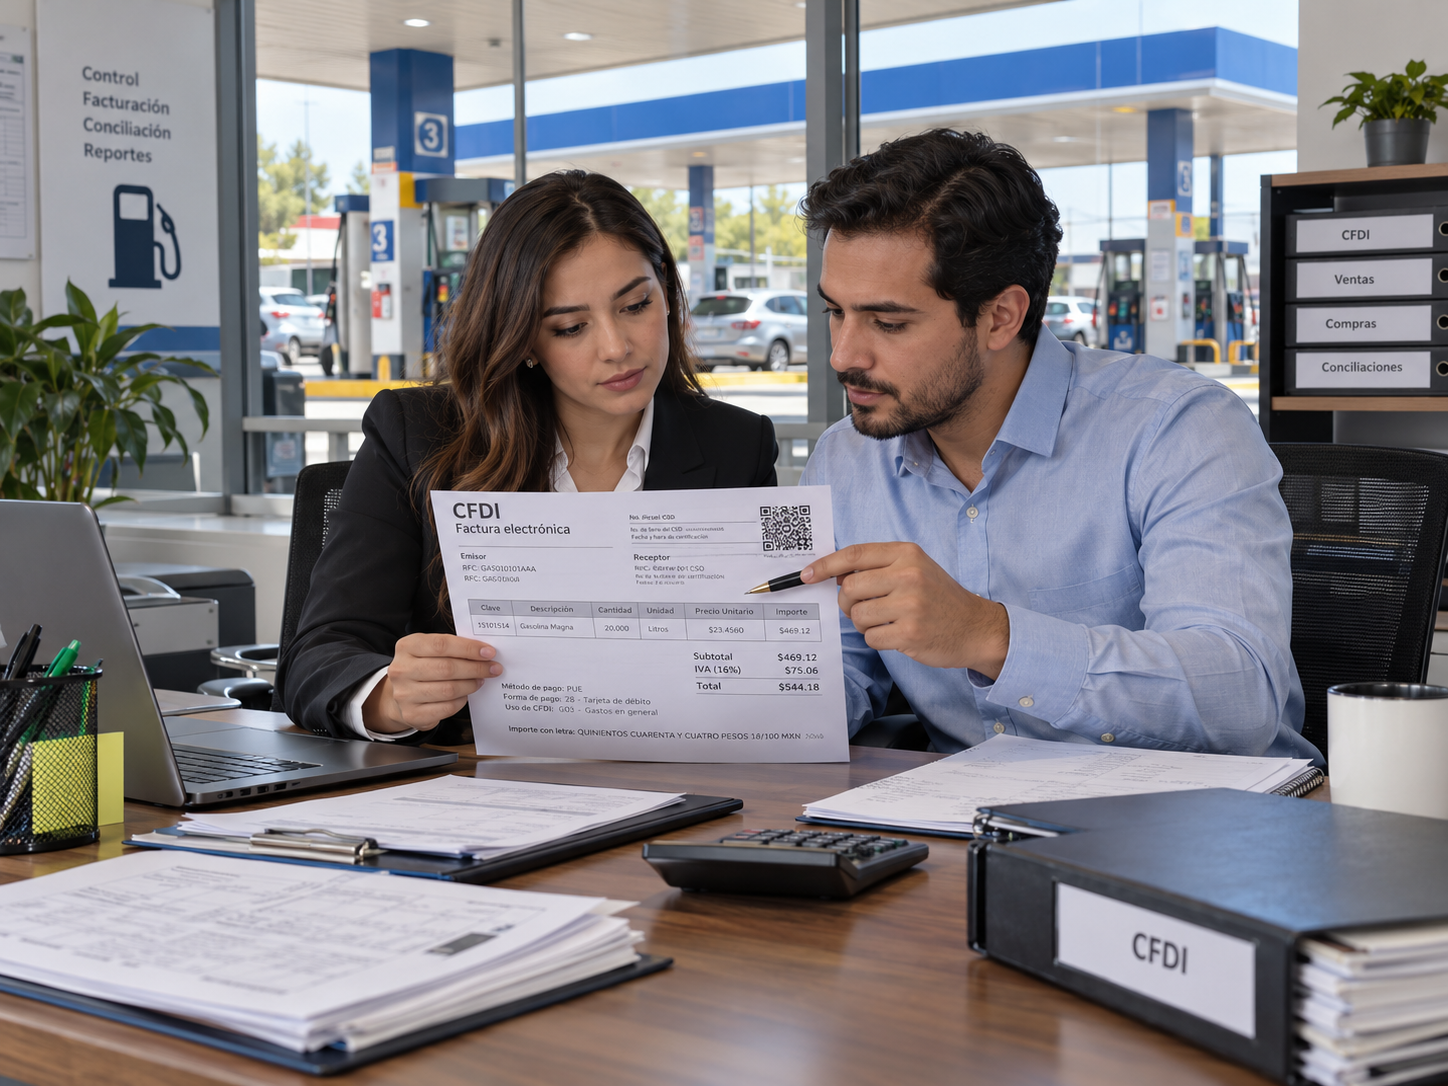
El artículo 29-A, fracción VII, del Código Fiscal de la Federación (CFF) regula la información que debe contener el comprobante fiscal digital por Internet (CFDI), incluido el importe total de la operación y, cuando corresponda, los impuestos trasladados desglosados conforme a sus tasas. Por su parte, el artículo 5, fracción II, de la LIVA exige, entre otros requisitos para el acreditamiento, que el impuesto haya sido trasladado expresamente al contribuyente y conste por separado en los comprobantes fiscales correspondientes.
Estas reglas permiten que el adquirente identifique el impuesto que soportó y, cuando reúna los requisitos legales, determine si puede acreditarlo. Por ejemplo, si un restaurante anuncia un platillo en $232, IVA incluido, su comprobante fiscal puede identificar una contraprestación de $200 y un IVA de $32, suponiendo que la operación se encuentre gravada a la tasa general del 16 %.
No existe contradicción entre anunciar $232 como precio final y desglosar posteriormente sus componentes fiscales. El desglose del IVA pertenece a la correcta documentación tributaria; la exhibición del precio total corresponde al deber de información comercial.
El IVA debe desglosarse en el comprobante fiscal cuando corresponda, pero ello no autoriza a ocultarlo del precio anunciado al consumidor
El artículo 7 Bis de la LFPC exige mostrar el precio final
La disposición central se encuentra en el artículo 7 Bis de la Ley Federal de Protección al Consumidor (LFPC), que obliga a los proveedores a informar de manera notoria y visible el monto total que deberá pagar el consumidor. La norma establece que dicho importe debe comprender los impuestos, comisiones, intereses, seguros y cualquier otro costo o cargo obligatorio relacionado con la adquisición o contratación, tanto en operaciones de contado como a crédito.
Esta obligación busca evitar que el consumidor tome decisiones económicas basadas en precios que posteriormente se incrementan mediante conceptos que no fueron informados adecuadamente. El artículo 7 de la LFPC complementa esta protección al exigir que los proveedores informen y respeten los precios, tarifas y condiciones ofrecidos. Asimismo, el artículo 32 prohíbe la publicidad que induzca o pueda inducir a error o confusión.
En consecuencia, cuando un restaurante presenta un platillo con un precio de $200 y posteriormente exige $232 argumentando que el IVA no estaba incluido, puede actualizarse un incumplimiento de las obligaciones de información previstas en la legislación de protección al consumidor. El hecho de que el impuesto deba trasladarse fiscalmente no elimina el deber de exhibir desde el inicio el importe total que pagará el cliente.
Restaurantes: el precio del menú debe corresponder al cobro
En los restaurantes, la carta o menú constituye un medio esencial de información comercial. Sus precios permiten al consumidor decidir qué productos adquirir y cuánto está dispuesto a gastar. Por ello, los importes anunciados deben reflejar el precio total obligatorio, incluido el IVA cuando resulte aplicable. No basta con incorporar una leyenda que indique que los precios están sujetos a impuestos adicionales si el monto efectivamente exigible no se informa conforme a las obligaciones legales.
La misma lógica alcanza a otros cargos obligatorios asociados al consumo. Cuando una erogación constituye una condición necesaria para adquirir el bien o recibir el servicio, debe considerarse al determinar el monto total que se informa al público. Esto no significa que todos los pagos adicionales tengan idéntica naturaleza jurídica. Una propina voluntaria, por ejemplo, no puede tratarse como si fuera un cargo obligatorio previamente pactado.
La transparencia exige distinguir entre el precio exigible, los impuestos aplicables y las aportaciones genuinamente voluntarias.
Precios en moneda extranjera y otros cargos
El artículo 34 de la LFPC establece que los datos contenidos en productos, etiquetas, envases y publicidad deben expresarse en español y que los precios deben presentarse en moneda nacional, en términos comprensibles y legibles. La disposición permite utilizar adicionalmente otros idiomas o sistemas de medida, siempre que se respeten las exigencias legales correspondientes.
En consecuencia, los establecimientos dirigidos al consumidor no deben utilizar la denominación en dólares u otra moneda como sustituto de la información exigible en pesos mexicanos. Asimismo, el deber de informar el precio total no se limita al IVA. Dependiendo de la operación, pueden existir otros impuestos o cargos obligatorios, como determinados gravámenes aplicables a servicios de hospedaje.
Su tratamiento requiere revisar la legislación específica y las condiciones de contratación, pero el principio de transparencia comercial permanece: el consumidor debe conocer anticipadamente los conceptos que integran el monto obligatorio a pagar.
La transparencia comercial exige que el cliente conozca cuánto pagará antes de contratar, no que descubra impuestos y cargos adicionales cuando recibe la cuenta
La Profeco puede intervenir ante precios engañosos
El incumplimiento de las obligaciones de información puede motivar la intervención de la Procuraduría Federal del Consumidor (Profeco), en el ámbito de sus atribuciones de vigilancia, verificación y protección de los derechos del consumidor. Las consecuencias dependerán de la infracción acreditada y del procedimiento correspondiente. No toda diferencia entre el precio anunciado y el cobrado implica necesariamente la misma sanción, pero sí puede justificar una revisión de las prácticas comerciales del proveedor.
Para las empresas, el riesgo no es exclusivamente administrativo. La publicidad de precios incompletos también puede generar reclamaciones, controversias contractuales y afectaciones reputacionales. Por ello, resulta conveniente revisar menús, listas de precios, plataformas digitales, promociones, contratos y sistemas de facturación para asegurar que exista congruencia entre lo anunciado, lo contratado y lo efectivamente cobrado.
Consideración final: el consumidor debe conocer el precio antes de pagar
La legislación mexicana no establece una contradicción entre trasladar el IVA expresamente y anunciar precios finales con impuestos incluidos. La LIVA y el CFF regulan la determinación y documentación del gravamen, mientras que la LFPC protege el derecho del consumidor a conocer anticipadamente el monto total de la operación.
Por tanto, cuando un establecimiento ofrece bienes o servicios a consumidores finales, debe informar los precios incluyendo los impuestos y demás cargos obligatorios que correspondan. En las operaciones estrictamente empresariales pueden utilizarse cotizaciones antes de IVA, siempre que la naturaleza de la relación y las condiciones contractuales lo permitan y que el impuesto adicional se comunique con claridad.
La obligación fiscal de desglosar el IVA no constituye una excepción al deber de informar precios completos. La conclusión resulta especialmente relevante para restaurantes, hoteles, comercios y prestadores de servicios: el precio anunciado debe permitir al consumidor saber cuánto pagará, sin sorpresas al recibir la cuenta.

Sobre el autor
Lic. Mario Oswaldo Horcasitas Díaz
Contador por la Universidad de Guadalajara, trabaja en la firma PVE Consultores como directivo
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo