El fraude contable de WorldCom MCI
Una de las consecuencias más importantes del fraude fue la pérdida de confianza y credibilidad del mercado en las empresas de Estados Unidos
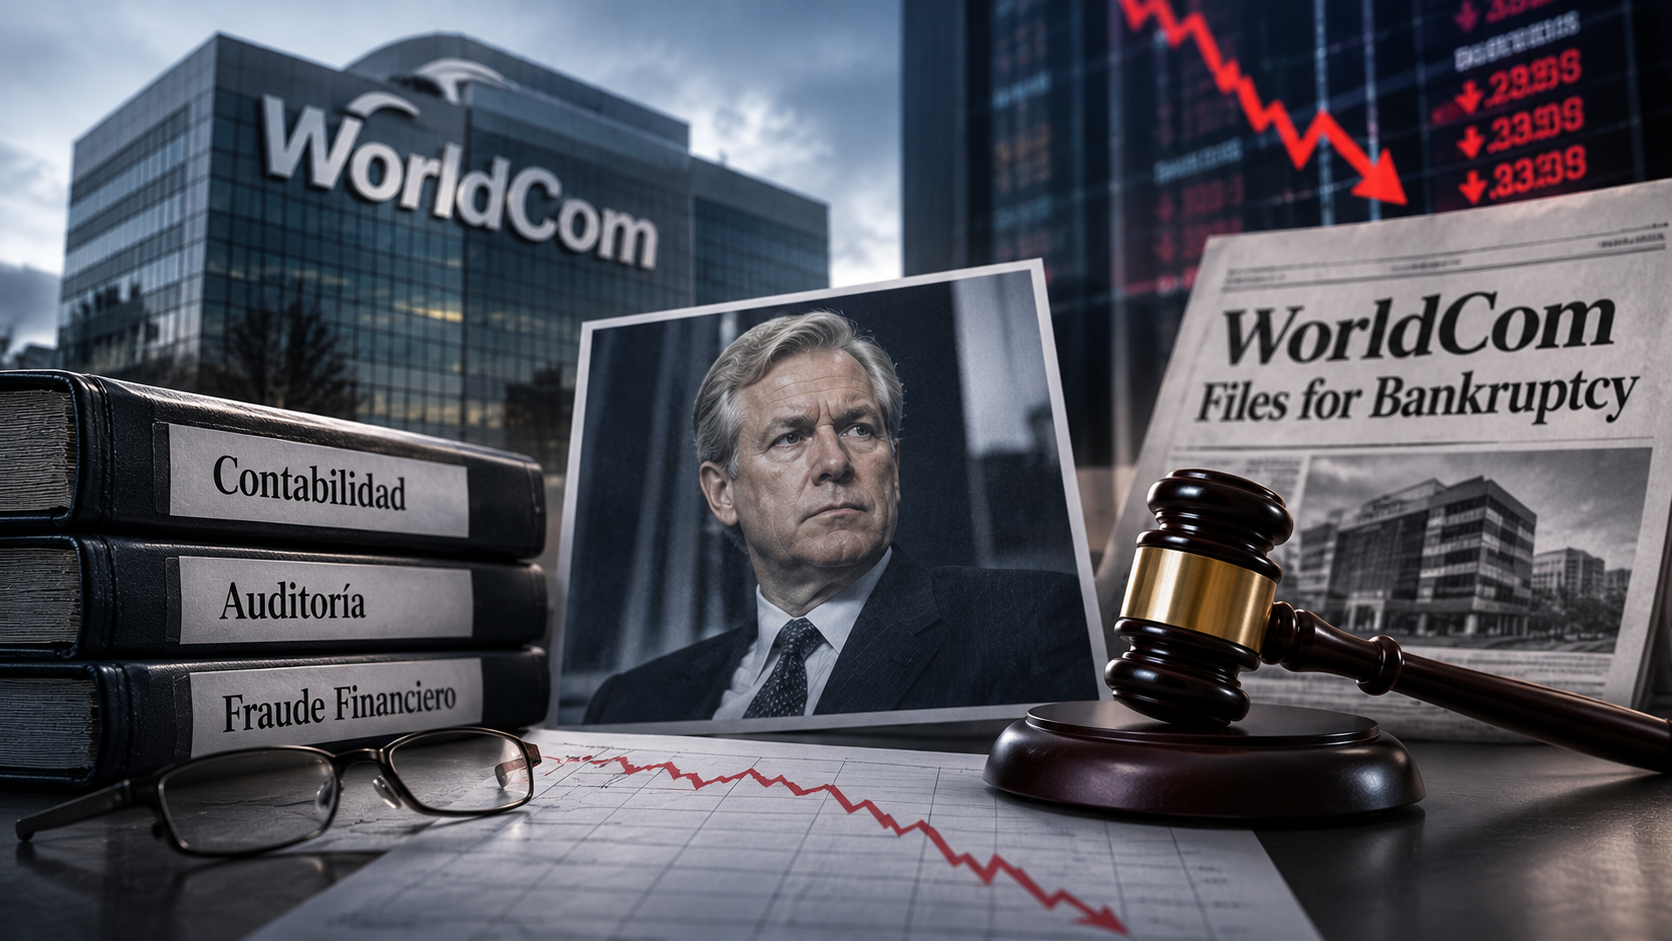
WorldCom fue una empresa de telecomunicaciones que experimentó un colapso financiero en 2002 debido a la práctica de fraude contable a gran escala. La compañía, que había estado valorada en 180.000 millones de dólares en 1999, se declaró en bancarrota y sus accionistas perdieron cerca de 200.000 millones de dólares. El fundador Bernard Ebbers, renunció a la presidencia de la empresa tres meses antes del colapso financiero, pero negó conocer lo que estaba haciendo su director financiero, siendo sentenciado a 25 años de prisión en 2005 por su papel en el fraude contable. Este caso es un ejemplo de cómo el fraude financiero y la falta de medidas de control interno pueden llevar a la caída de una compañía y ocasionar graves consecuencias para sus empleados y accionistas.
Fue una compañía de telecomunicaciones que se formó en 1983 con la adquisición de pequeñas empresas de este tipo en todo Estados Unidos. Desde 1984 y 1994 se crea el LDDS (Long Distance Discount Service) la cual empezó a laborar en Mississippi, tiempo después la empresa cambia de nombre a WoldCom y, en 1994, se fusionó con la empresa MCI. Después de la fusión, comenzó a adquirir otras empresas de telecomunicaciones en todos los estados, aumentando así su participación en el mercado y convirtiéndose en una de las empresas más importantes del sector. Logró contar con 77,000 empleados en 65 países y alcanzar la facturación de 37,000 millones de dólares, convirtiéndose en la segunda compañía en telecomunicaciones de larga distancia, pero esto estaba lejos de su realidad financiera. En Estados Unidos fue el segundo mayor proveedor de llamadas de larga distancia tras AT&T, con una red de 72.405 kilómetros de fibra óptica. En México
Controlaba el 10% del mercado mediante la marca “Avantel”. A continuación te presento sus principales antecedentes:
1983 – Se crea la proveedora de servicio telefónico de descuento Lingüística Discount Service (LTD).
1989 – Cotiza en bolsas, mediante la adquisición de la empresa Advantage Companies, Inc.
1993 – Adquiere a Resurgens Communications Group Inc. y Metromedia Communications Corp. en una operación que involucra efectivo y acciones. Se convierte en la cuarta mayor red de larga distancia en Estados Unidos.
1994 – Adquiere la red de comunicaciones nacionales e internacionales IDB Communications Group Inc. en una operación de intercambio de acciones.
1995 – Adquiere Williams Telecommunications Group Inc. en 2,500 millones de dólares en efectivo y cambia su nombre a Worldcom Inc.
1998 – Completa tres fusiones. Con MCI Communications Corp. (40,000 millones de dólares), Brooks Fiber Properties (1,200 millones de dólares) y Compuserve Corp. (1,300 millones de dólares). La fusión con MCI es la más grande de la historia en ese momento.
2001 – Se fusiona con Intermedia Communications Inc., un proveedor de datos y servicios de Internet para negocios.
Cotizaba en la bolsa de Estados Unidos en junio de 1999 con un valor por acción de $64.5. Sin embargo, en 2000, ante la crisis en el sector de telecomunicaciones, la empresa intentó mantener su posición dominante a través de maniobras contables fraudulentas, consistentes en contabilizar como inversiones de capital algunos gastos corporativos, lo que difería el impacto en el cuadro de resultados y hacía que la empresa mostrara ganancias en lugar de pérdidas. Se llevó a cabo cuando su director financiero, Scott Sullivan, siguiendo órdenes de Ebbers, comenzó a inflar el flujo de efectivo, declarando como inversiones de largo plazo algunos gastos corporativos, lo que permitió mantener alto el precio de sus acciones y aparentar ser una gran corporación ante Wall Street. Los principales aspectos de la “contabilidad creativa” que permitía mantener esa salud financiera fueron los siguientes, a mí apreciación:
Registrar como inversiones de capital algunos gastos corporativos, demorando en el tiempo el impacto sobre el cuadro de resultados, como lo fue las erogaciones en la "línea de costos" de interconexión con otras empresas de telecomunicaciones, al capitalizar estos costos en el balance y no como gasto, por un importe de 3.800 millones de dólares;
Inflar los ingresos con asientos contables falsos de cuentas de ingresos corporativos no asignados, por una cantidad cercana a los 7 billones de dólares; y
Aplicar gastos como inversiones de capital, lo cual infló artificialmente el flujo de caja; pues en lugar de reconocerles en el período que se efectuaron, se depreciaron a lo largo de su vida útil como activos de la compañía, originando un aumento artificial en sus utilidades antes de intereses, impuestos, depreciación y amortización; activos que no existían pero tenían aun registro de 756 millones de dólares.
En 2002, un pequeño equipo de auditores internos de WorldCom, liderados por Cynthia Cooper, descubrió que se habían inflado sus ganancias en 3.800 millones de dólares. El comité de auditoría y la Junta Directiva fueron notificados y tomaron medidas inmediatas, despidiendo al director financiero Scott Sullivan y aceptando la renuncia de la vicepresidenta de finanzas, Scott Myers.
La firma de auditoría Arthur Andersen también retiró su dictamen de auditoría correspondiente al año 2001, pues debido a la Norma Internacional de Contabilidad NIC 700, define las responsabilidad que tiene un auditor para formar una opinión sobre los estados financieros, tener la evidencia suficiente de que los Estados financieros han sido preparados en todos los aspectos materiales y aplicando los marcos técnicos de información financiera, lo que no sucedió; y además, no determinaron si estaban libres de fraude o errores, de conformidad con las Normas Internacionales de Auditoría NIA 330 y NIA 450 respectivamente. Con lo que se evidenció que la auditoria incumplió con todos procesos y procedimientos existentes. La firma contable, la misma que fue encontrada culpable de obstrucción a la justicia en el caso Enron, era la responsable de supervisar los estados financieros de WorldCom hasta el mes de mayo cuando fue sustituida por KPMG International.
El 25 de junio de 2002, la empresa admitió públicamente haber manipulado sus cuentas. El 26 de junio, la SEC presentó cargos por fraude contra la compañía. Finalmente, el 21 de julio de 2002, abrumada por una deuda de 41.000 millones de dólares, solicitó protección por bancarrota, convirtiéndose en el mayor caso de bancarrota corporativa.
Los informes firmados por William McLucas (estudio Wilmer, Cutler & Pickering) revelaron que el CEO de WorldCom, Bernard Ebbers, estaba al tanto de las irregularidades financieras en la empresa y participó en reuniones donde se decidió "inflar de 6% a 12% anual el aumento de ingresos para el tercer trimestre de 2001". Además, vendió acciones por 70 millones de dólares en septiembre de 2000, antes de que se conociera un abrupto descenso de ingresos, sin informar a los accionistas hasta noviembre.
El fraude tuvo un impacto significativo en la empresa, ya que generó una pérdida financiera de 11,000 millones de dólares, lo que llevó a su declaración en bancarrota el 21 de julio de 2002. La SEC acusó por fraude y la empresa fue sancionada por el ocultamiento de gastos y la exageración de ganancias. Los auditores detectaron nuevos errores contables en la compañía de telecomunicaciones por valor de 3.300 millones de dólares, lo que llevó la cantidad total de errores contables identificados a 7.180 millones de dólares. Esto forzó la suspensión de pagos de la empresa en julio de 2002, lo que constituyó la mayor quiebra en la historia de Estados Unidos.
En respuesta, las agencias calificadoras Standard & Poor's y Moody's Investors Service rebajaron las calificaciones de la empresa para sus títulos de deuda de corto y largo plazo. En mayo de 2002, las agencias calificadoras volvieron a rebajar la calificación de crédito de WorldCom, llegando incluso a calificarla como "basura". Esto llevó a la empresa a comenzar a negociar su deuda y anunciar la suspensión del pago de dividendos. Además, la empresa decidió salirse del negocio de reventa de servicios inalámbricos y anunció planes para recortar 17,000 empleos, lo que representaba más del 20% de su fuerza laboral.
En junio de 2002, la empresa despidió a su presidente de finanzas después de descubrir que había ocultado pérdidas por aproximadamente 4,000 millones de dólares. Como resultado de todas estas acciones, la Nasdaq suspendió la cotización de sus acciones. Finalmente, el presidente de la empresa, Bernard Ebbers, fue condenado a prisión por su participación en el mismo.
Una de las consecuencias más importantes del fraude fue la pérdida de confianza y credibilidad del mercado en las empresas de Estados Unidos, ya que WorldCom y Enron (otra empresa que fue acusada de fraude financiero en la misma época) se convirtieron en símbolos de la corrupción empresarial. Esto tuvo un impacto negativo en el valor de las acciones de muchas empresas y en la confianza de los inversores en el mercado en general.
Además, éste fraude en particular tuvo un impacto económico significativo en la industria de las telecomunicaciones, ya que la empresa se endeudó enormemente para hacer frente a sus problemas financieros y fue declarada en concordato. Esto resultó en la pérdida de empleo de miles de trabajadores y la pérdida de cientos de millones de dólares para los accionistas de la empresa. Además, afecto la reputación de la famosa auditora Arthur Andersen, que había auditado los estados financieros de WorldCom, así como a Enron; solicitando su declaración de quiebra en Julio de 2002 con una deuda de 41,000 millones de dólares.
Finalmente, llevó al gobierno de Estados Unidos a crear una legislación más estricta para responsabilizar a los empresarios por las manipulaciones financieras en sus compañías. Esto incluyó la creación de la Ley Sarbanes-Oxley, que estableció nuevas regulaciones y requisitos para la rendición de cuentas de las empresas y protegió a los trabajadores que denunciaran actividades ilegales o fraudulentas dentro de las organizaciones.
Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo