El entorno fiscal de las Fintech
Este tipo de entidades con autorización de la CNBV tiene la posibilidad de llevar ciertas actividades reguladas, como recibir recursos y participar en pagos electrónicos
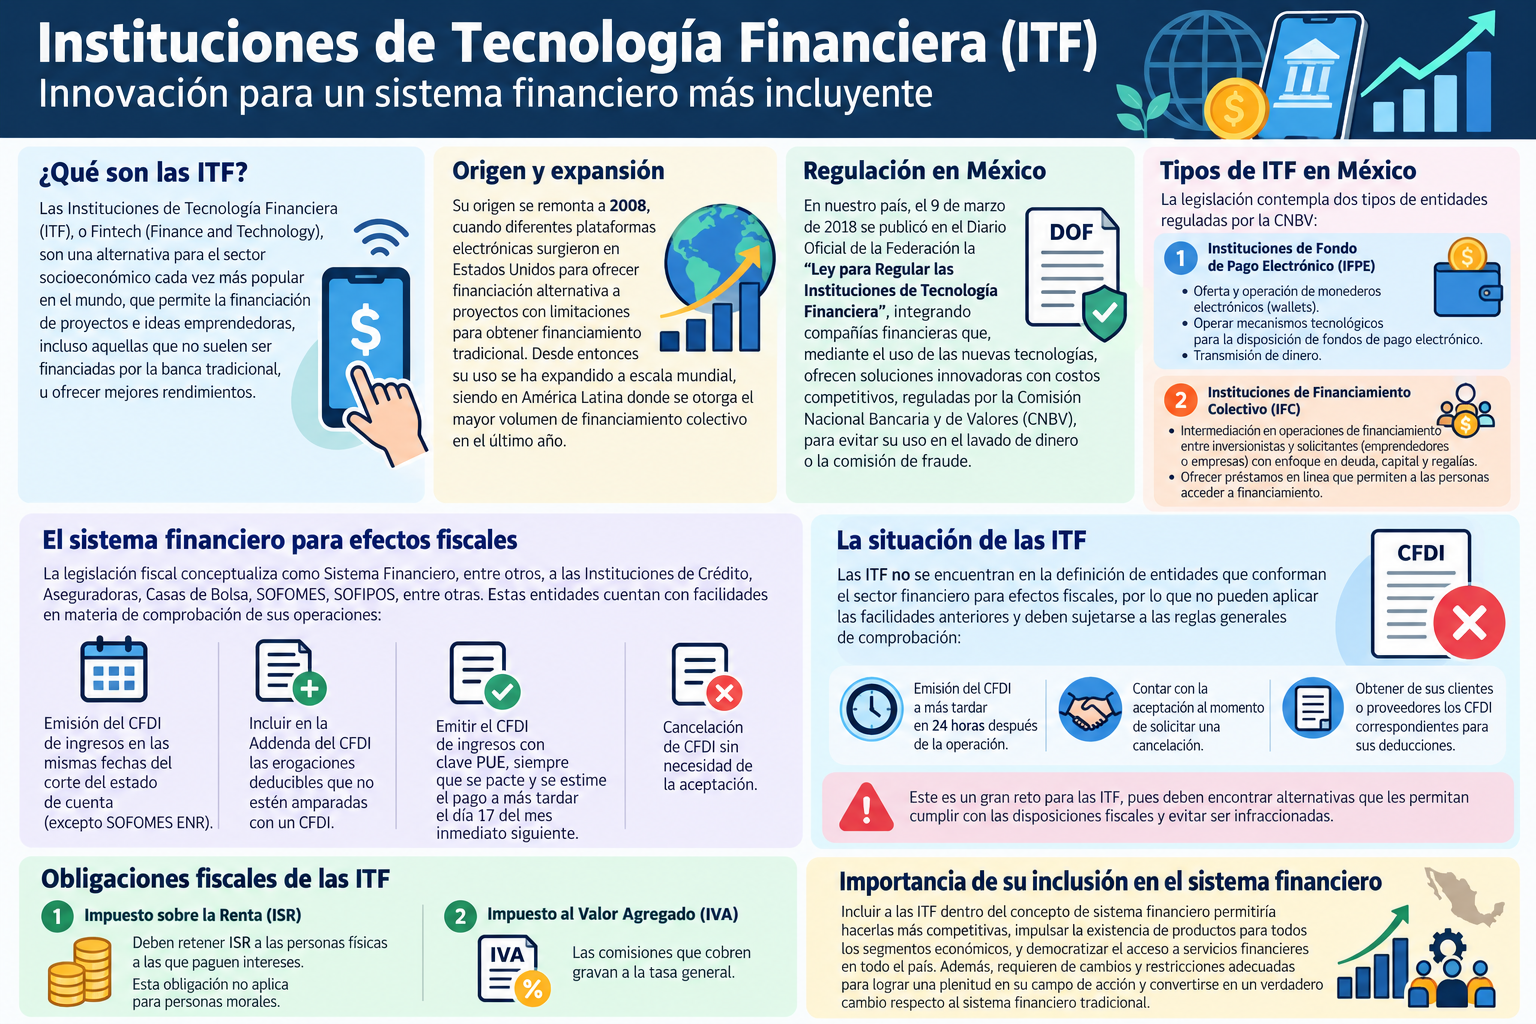
Las instituciones tecnología financiera (ITF), también conocidas por sus acrónimo en inglés como Fintech, -Finance and Technology-, son una alternativa para el sector socioeconómico cada vez más popular en el mundo para la financiación de proyectos e ideas de carácter emprendedor, incluso aquellos que no suelen ser financiados por los sistemas bancarios tradicionales, u ofrecer mejores rendimientos.
Su origen se remonta a 2008 cuando diferentes plataformas electrónicas surgieron en Estados Unidos para ofrecer financiación alternativa a proyectos con limitaciones para obtener el financiamiento tradicional. Desde entonces su uso se ha expandido a escala mundial, siendo en América Latina en donde se otorga el mayor volumen de financiamiento colectivo en el último año, no siendo la excepción en nuestro país, que publico en el Diario Oficial de la Federación el 9 de marzo de 2018 la “Ley para Regular las Instituciones de Tecnología Financiera”.
De esta forma se integran compañías financieras que mediante el uso de las nuevas tecnologías ofrecen modelos de soluciones innovadoras que permiten a más personas a acceder a productos para su financiamiento o inversión de forma más eficiente y con costos competitivos, respecto a la banca tradicional. Estas entidades tecnologías son reguladas por la Comisión Nacional Bancaria y de Valores (CNBV), estableciendo una serie de circulares para su operación, publicidad entre otros aspectos tendientes a evitar dos aspectos principales, que sean empleadas en el lavado de dinero o la comisión de fraude a múltiples ahorradores.
En nuestra legislación existen de manera general dos tipos de entidades que son reguladas y que requieren de autorización por parte de la CNBV: (i) Instituciones de Fondo de Pago Electrónico (IFPE); e (ii) Instituciones de Financiamiento Colectivo (IFC), las que pueden llevar al cabo estas actividades por ejemplo:
Instituciones de Fondo de Pago Electrónico
Oferta y operación de monederos electrónicos, conocidos más por su anglicismo como wallets.
Operar mecanismos tecnológicos para la disposición de fondos de pago electrónico.
Transmisión de dinero.
Instituciones de Financiamiento Colectivo
Intermediación en operaciones de financiamiento entre inversionistas y solicitantes (emprendedores o empresas) con enfoque en deuda, capital y regalías.
Ofrecer préstamos en línea que permiten a las personas acceder a financiamiento.
Ahora, sobre el tema que nos ocupa en el espectro de lo fiscal, debemos partir de lo que la legislación para esta materia conceptualiza como tal como Sistema Financiero, entre otros, las Instituciones de Crédito, Aseguradoras, Casas de Bolsa, SOFOMES, SOFIPOS, entre otras. El primer punto a considerar es que al formar parte de este grupo de entidades cuentan con siguientes facilidades en materia comprobación de sus operaciones:
Emisión del CFDI de ingresos en las mismas fechas del corte del estado de cuenta, excepto para SOFOMES ENR;
Incluir en el apartado Addenda del CFDI, las erogaciones cuya deducción sea procedente y que no estén amparadas con un CFDI;
Emitir el CFDI de ingresos con clave PUE, siempre que se haya pactado y se estime que se va a recibir el pago correspondiente a más tardar el día 17 del mes inmediato siguiente;
Cancelación de CFDI sin necesidad de la aceptación.
Sin embargo, para las ITF no se encuentran en la definición o entidades que conforman el sector financiero para efectos fiscales y, en consecuencia, no tienen la posibilidad de aplicar las facilidades ante mencionadas, teniendo que aplicar las reglas generales de comprobación, tanto de ingreso como de egreso, como son: (i) su emisión a más tardar las 24 horas después de la operación, (ii) contar con la aceptación al momento de solicitar una y (iii) el obtener de sus clientes o proveedores, que serán sus deducciones, la comprobación respectiva. Este es el gran problema que enfrentan las ITF, pues deben encontrar las alternativas que les permitan cumplir con las disposiciones fiscales en materia de comprobación de sus operaciones, para evitar ser infraccionadas.
También, es importante destacar que al no ser parte del sistema financiero tiene obligaciones impositivas. Comenzado en materia de ISR deben de retenerlo a las personas físicas que les paguen intereses, obviamente no aplicando a personas morales. Dentro del Impuesto al Valor Agregado, se debe tomar en consideración que las comisiones que cobren gravan a la tasa general.
Es un tema importante que sean incluidas dentro del concepto de sistema financiero, pues es la manera de hacerlas más competitivas, y permitiendo que existan productos para todos los segmentos económicos de la sociedad. Además, existen cambios y restricciones necesarias para tengan una plenitud dentro de su cambo de acción, sólo de esta forma podrían ser verdaderamente un cambio en el sistema financiero tradicional, y sobre todo, democratizarlo y acercarlo a todas partes del país.

Sobre el autor
Mtro. Adrián Alfonso Paredes Santana
Licenciado en Contaduría Pública y Abogado por la Universidad de Guadalajara, Maestro en Impuestos por Instituto de Especialización para Ejecutivos (IEE), Socio de las firmas PVE Consultores y ASMX Solutions
Compartir este análisis
Texto listo con título, sinopsis y liga. LinkedIn no muestra la sinopsis por sí solo: pégala en el post.
Sigue leyendo